Indonesia Residential Property Market Report 2026 H1
RINGKASAN EKSEKUTIF
Inventori Nasional Tumbuh Stabil, tetapi Arah Pasar Ditentukan Faktor Lokal
Total inventori rumah tapak tumbuh +5% pada Semester 1 tahun 2026, sedikit lebih cepat dari semester sebelumnya, menandakan pasar yang tetap aktif meski daya beli kelas menengah tertekan. Di balik angka nasional itu, pergerakan tiap wilayah justru dibentuk faktor di luar pasar: kota penyangga IKN melambat seiring belanja infrastruktur yang tertunda, Bali Selatan menahan pasok menjelang rencana moratorium, dan lonjakan biaya material mendorong pengembang mengalihkan fokus ke rumah tipe kecil.Aktivitas Pasar Tetap Tinggi di Tengah Pergeseran Preferensi Konsumen
Rata-rata pencarian beli rumah tumbuh +13% per bulan sepanjang Semester 1 tahun 2026, menandakan aktivitas pasar yang tetap tinggi meskipun lonjakan itu lebih ditopang meluasnya penelusuran pilihan. Dinamika terpenting terletak pada arah pergeseran minat. Akses transportasi baru menggeser pencarian ke kota penyangga di sekitar Tol Jogja-Solo dan LRT Jabodebek, insentif fiskal serta kebijakan hunian vertikal menguatkan minat pada segmen harga terjangkau dan apartemen murah, sedangkan kenaikan biaya konstruksi mengarahkan pembeli ke rumah seken siap huni.Suku Bunga Berbalik Mengetat, Pasar Pembiayaan Menyesuaikan Diri
Bank Indonesia menaikkan BI-Rate hingga 5,75% pada Juni 2026, membalik arah kebijakan dari menahan menjadi mengetat. Meski begitu, permintaan pembiayaan tetap hidup karena pasar menyesuaikan diri: aktivitas take over mendominasi pasar KPR dengan porsi sekitar 60%, segmen kelas menengah (bukan subsidi) menjadi tulang punggung KPR komersial, dan program pemerintah seperti FLPP menjaga akses pembiayaan tetap terbuka.Evolusi Gaya Hidup Hunian: Dari Perawatan Rutin ke Pusat Wellness dan Transformasi Rumah
Sepanjang Semester 1 tahun 2026, pemanfaatan Home Service bertransformasi menjadi gaya hidup baru masyarakat perkotaan. Kombinasi UU PPRT, kenaikan UMK, dan inflasi mendorong pergeseran dari ART tetap ke layanan on-demand, ditandai lonjakan pemesanan Infal (+117%) saat Ramadan dengan retensi 21% di kuartal kedua. Selain lonjakan Deep Cleaning Room (2x lipat) akibat cuaca ekstrem Januari, rumah semakin difungsikan sebagai pusat wellness pribadi melalui pertumbuhan layanan Body Care (+29% QoQ). Pergeseran alokasi anggaran liburan ke peningkatan kualitas hunian ini direspons Pinhome dengan meluncurkan layanan Renovasi & Interior pada Juni 2026.MARKET REPORT
Ditulis oleh
29 Juli 2026
Gambaran Pertumbuhan Inventori Nasional Sepanjang Semester 1 Tahun 2026
Secara nasional, total inventori rumah tapak yang tersedia di platform Pinhome terus bertumbuh sepanjang periode ini. Diukur secara semesteran (yakni dibandingkan semester sebelumnya), pertumbuhannya tercatat +3,4% pada Semester 2 tahun 2025 dan +5% pada Semester 1 tahun 2026.
Yang patut dicatat, laju pertumbuhan ini tidak melemah, melainkan tetap bertumbuh memasuki paruh pertama 2026. Konsistensi ini menunjukkan pasar rumah nasional tetap aktif: pemilik dan pengembang terus menambah inventori baru, sekalipun daya beli kelas menengah berada di bawah tekanan sepanjang tahun. Di tingkat nasional, ketersediaan rumah berada dalam tren ekspansi yang stabil.
Fenomena Pembangunan IKN Melaju, Kota Penyangga Melambat
Di Kalimantan Timur, Semester 1 tahun 2026 memperlihatkan fenomena pembangunan yang menarik. Di inti IKN, proses pembangunan tetap bertumbuh dimana tiga investor besar berkomitmen membangun hunian di Kawasan Inti Pusat Pemerintahan (KIPP) melalui skema Kerja Sama Pemerintah dengan Badan Usaha (KPBU), dan rusun Aparatur Sipil Negara (ASN) telah mengadopsi standar smart home. Namun beberapa kilometer di luar IKN, di kota-kota penyangga yang menopangnya, ritmenya justru melambat. Pemangkasan anggaran infrastruktur Kalimantan Timur hingga 834 miliar rupiah, bagian dari kebijakan efisiensi APBN nasional, menunda sejumlah proyek strategis daerah, dan jejaknya mulai terbaca pada pasar hunian.
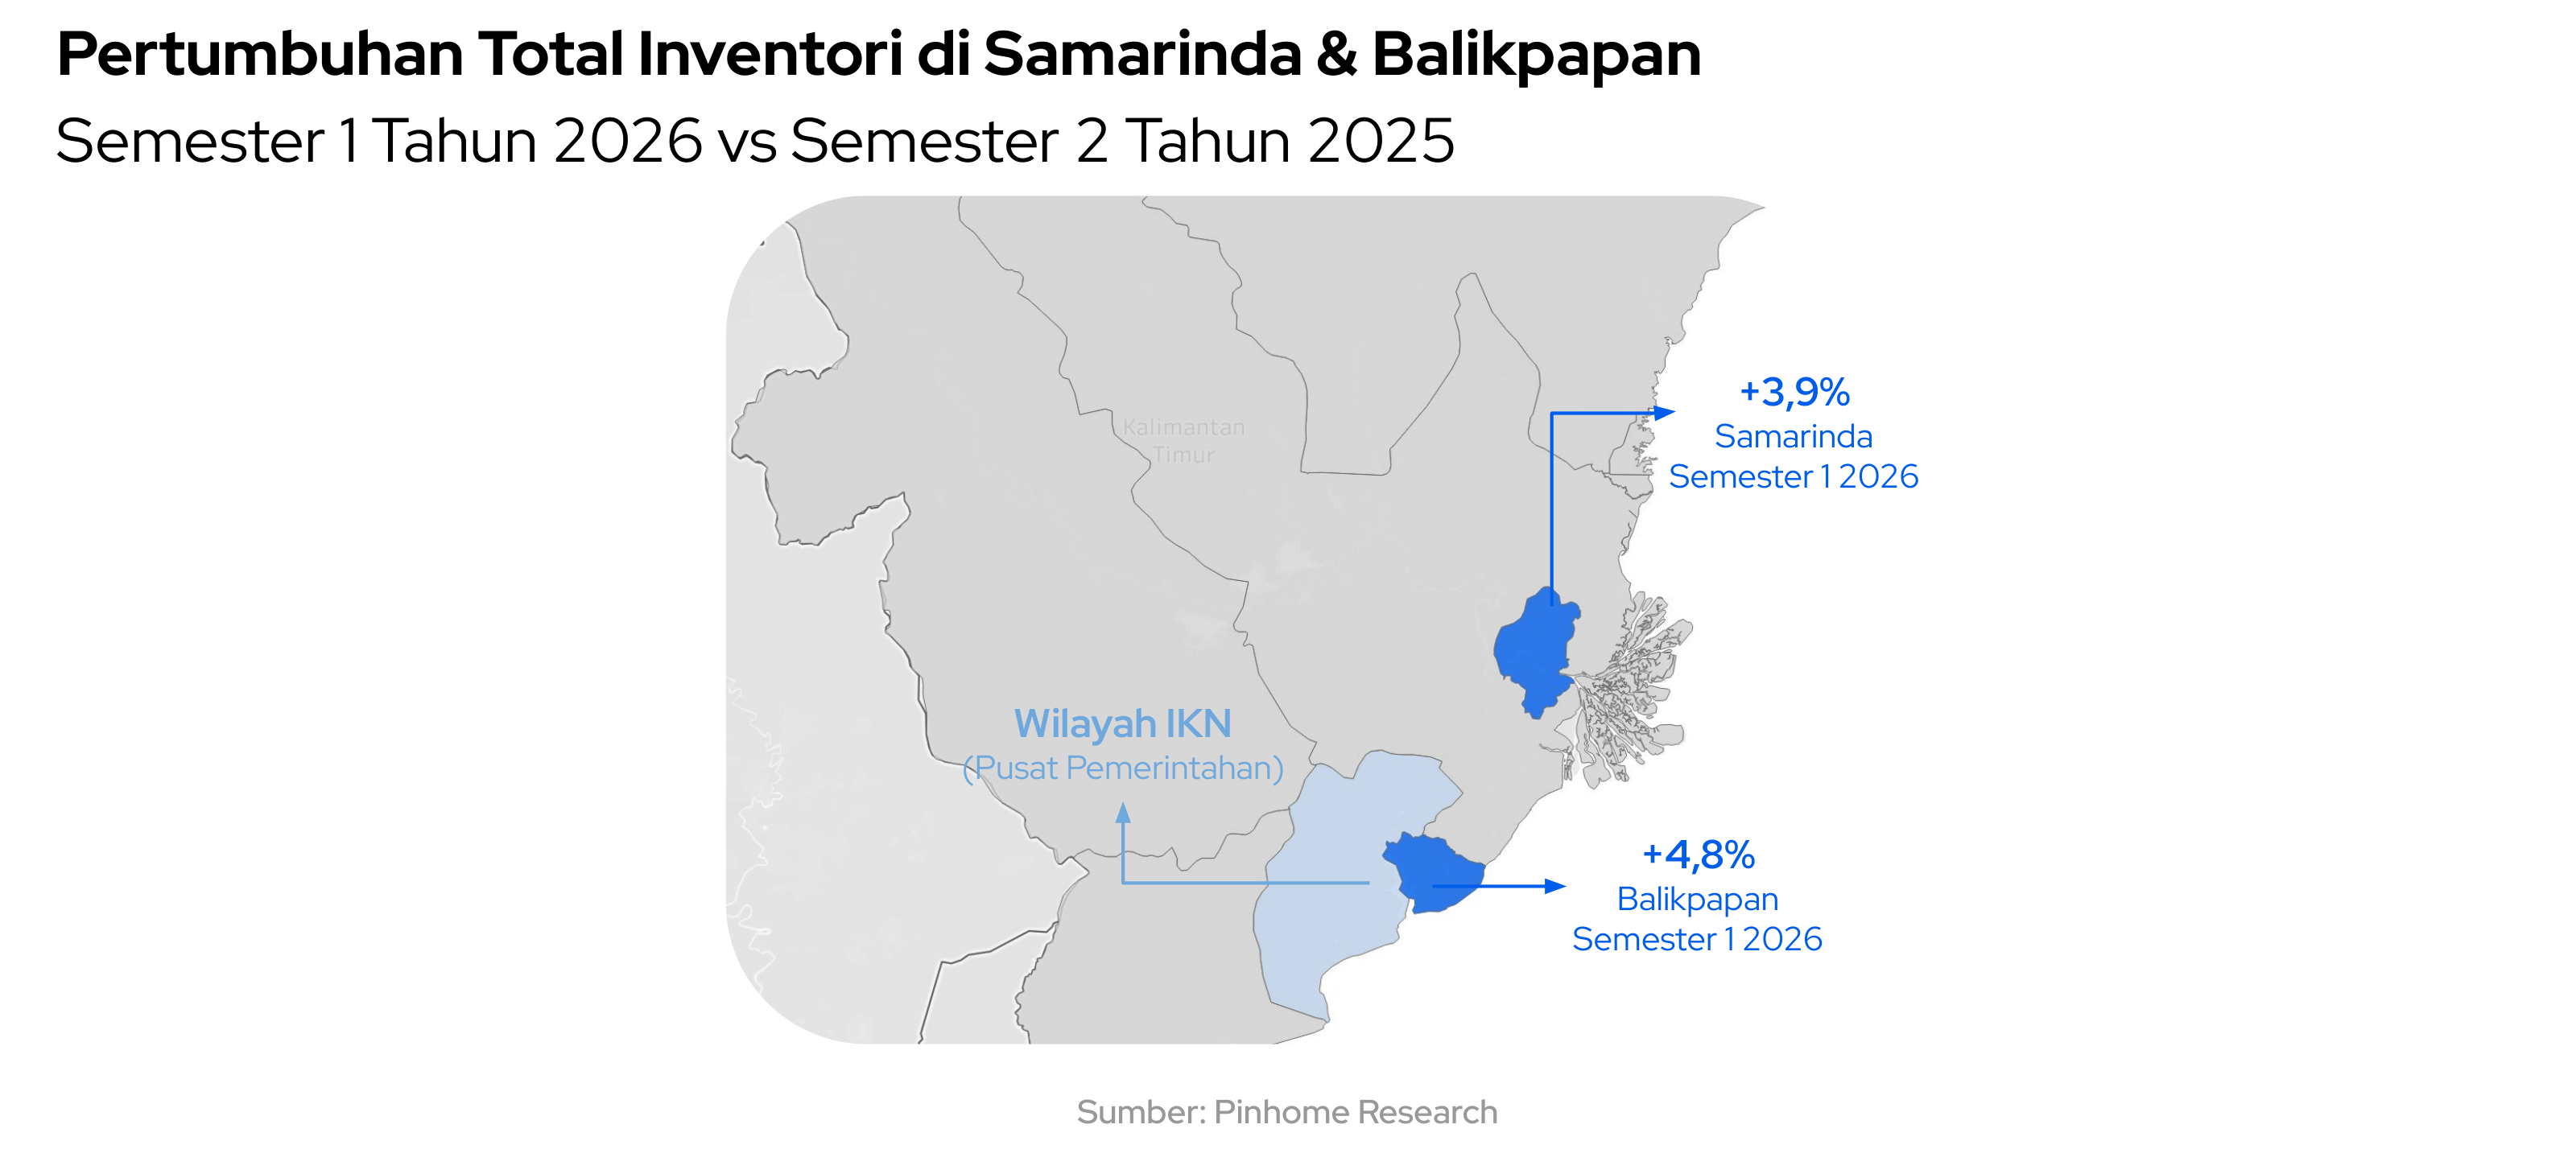
Data Pinhome menangkap perlambatan itu dengan jelas. Sepanjang Semester 2 tahun 2025, pertumbuhan ketersediaan inventori rumah di Samarinda dan Balikpapan, dua kota penyangga utama IKN, sempat melaju di atas dua kali lipat rata-rata nasional (+9,2% berbanding +3,4%, dibandingkan Semester 1 tahun 2025). Namun memasuki Semester 1 tahun 2026, lajunya melambat ke +4,5%; dimana Balikpapan bertumbuh +4,8% dan Samarinda bertumbuh +3,9%; praktis lebih lambat dibandingkan rata-rata nasional di +5%. Melambatnya kota penyangga IKN bukan dampak dari kondisi pasar nasional, melainkan akibat dari tertundanya belanja infrastruktur daerah.
Bali Selatan: Rencana Moratorium dan Stagnasi Inventori
Sepanjang Semester 1 tahun 2026, wacana pembatasan pembangunan di Bali Selatan terus menguat. Pemerintah daerah menggulirkan rencana moratorium untuk mengerem laju pembangunan di kawasan wisata yang semakin padat seperti Canggu, Seminyak, hingga Uluwatu. Meski rencana ini belum ditetapkan secara resmi, sinyalnya sudah cukup menggeser ekspektasi pelaku pasar: bila pembangunan baru benar-benar dibatasi, hunian yang sudah berdiri akan menjadi semakin langka dan bernilai.
Pergeseran ekspektasi itu mulai terbaca pada inventori rumah tapak. Dibandingkan semester sebelumnya, ketersediaan inventori rumah tapak di Bali Selatan (Kabupaten Badung) berbalik arah, dari tumbuh +3,1% menjadi menyusut tipis −1,6%, dan −1,7% di kawasan wisata (Kuta, Canggu, Uluwatu). Pola ini menonjol karena di tingkat nasional, total inventori justru terus tumbuh di kisaran +5% pada periode yang sama.
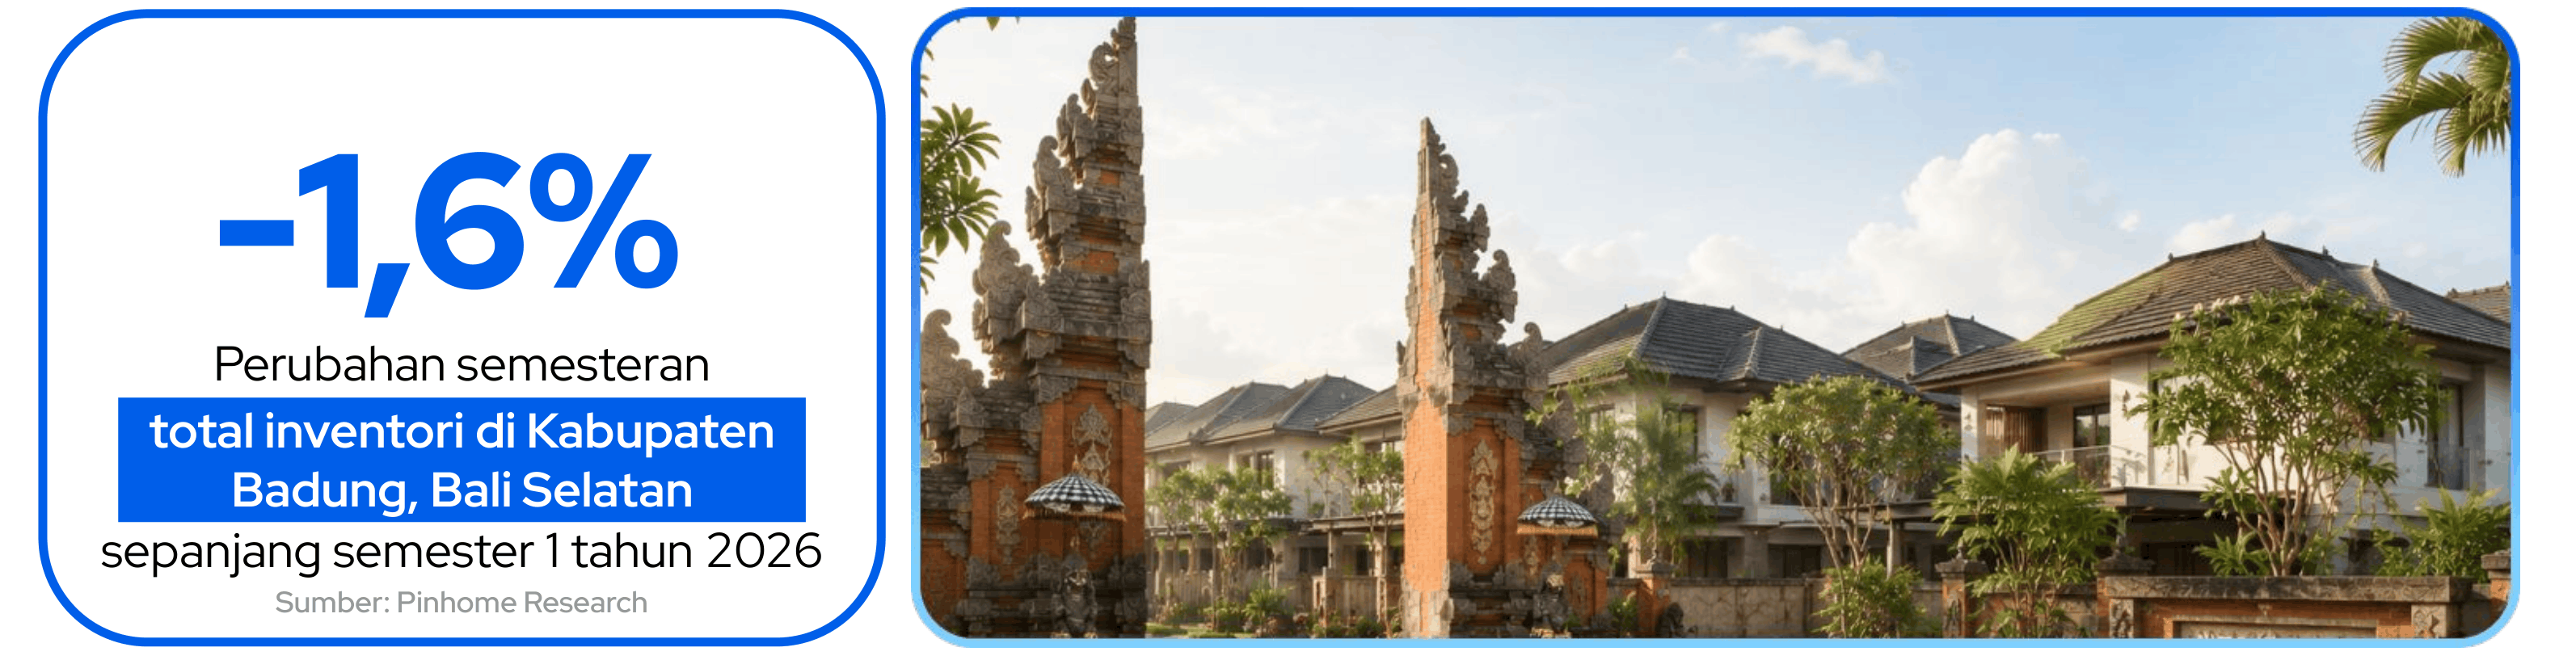
Artinya, melemahnya inventori bukan kondisi pasar nasional, melainkan di Bali Selatan, sejalan dengan perilaku menahan suplai yang umum muncul saat pemilik dan pengembang mengantisipasi kelangkaan. Yang menarik, moratorium ini bahkan belum resmi berlaku, tetapi pasar tampak sudah mulai memperhitungkannya.
Anomali Cuaca: Inovasi Hunian Adaptif dan Ketahanan Pasar Rumah Seken
Semester 1 tahun 2026 diwarnai tekanan cuaca yang signifikan. Banjir dan longsor terjadi berurutan di sejumlah wilayah, mulai dari Jakarta, Kota Serang, Bandung Raya, hingga Lombok Barat. Rentetan kejadian ini menegaskan bahwa risiko iklim kini menjadi variabel yang harus diperhitungkan dalam perencanaan hunian, bukan lagi gangguan sesekali. Tekanannya tidak hanya menyentuh sisi permintaan, tetapi juga mendorong pemikiran ulang tentang cara hunian dibangun.
Merespon peristiwa ini, pemerintah tidak hanya berfokus pada pemulihan pasca bencana, tetapi bergeser ke inovasi dalam membangun perumahan secara cepat dan masif. Kementerian Pekerjaan Umum (PU) mempercepat pembangunan 1.301 unit hunian modular di Sumatera, pendekatan yang memungkinkan hunian berdiri lebih cepat dan lebih tahan terhadap kondisi ekstrem. Satgas Percepatan Rehabilitasi dan Rekonstruksi (PRR) menyalurkan 537,22 miliar rupiah untuk renovasi, sementara skema rumah knock-down mulai dijajaki di Sulawesi. Komitmen serupa terbaca di tingkat nasional: program bedah rumah (Bantuan Stimulan Perumahan Swadaya/BSPS) 2026 dipatok pada 400.000 unit, tertinggi dalam sejarah program ini, dan pembangunan rusun Aparatur Sipil Negara (ASN) di Papua Tengah ditinjau langsung agar rampung pertengahan tahun. Arah kebijakan bergerak dari sekadar menambah jumlah unit menuju membangun hunian yang lebih adaptif terhadap iklim.
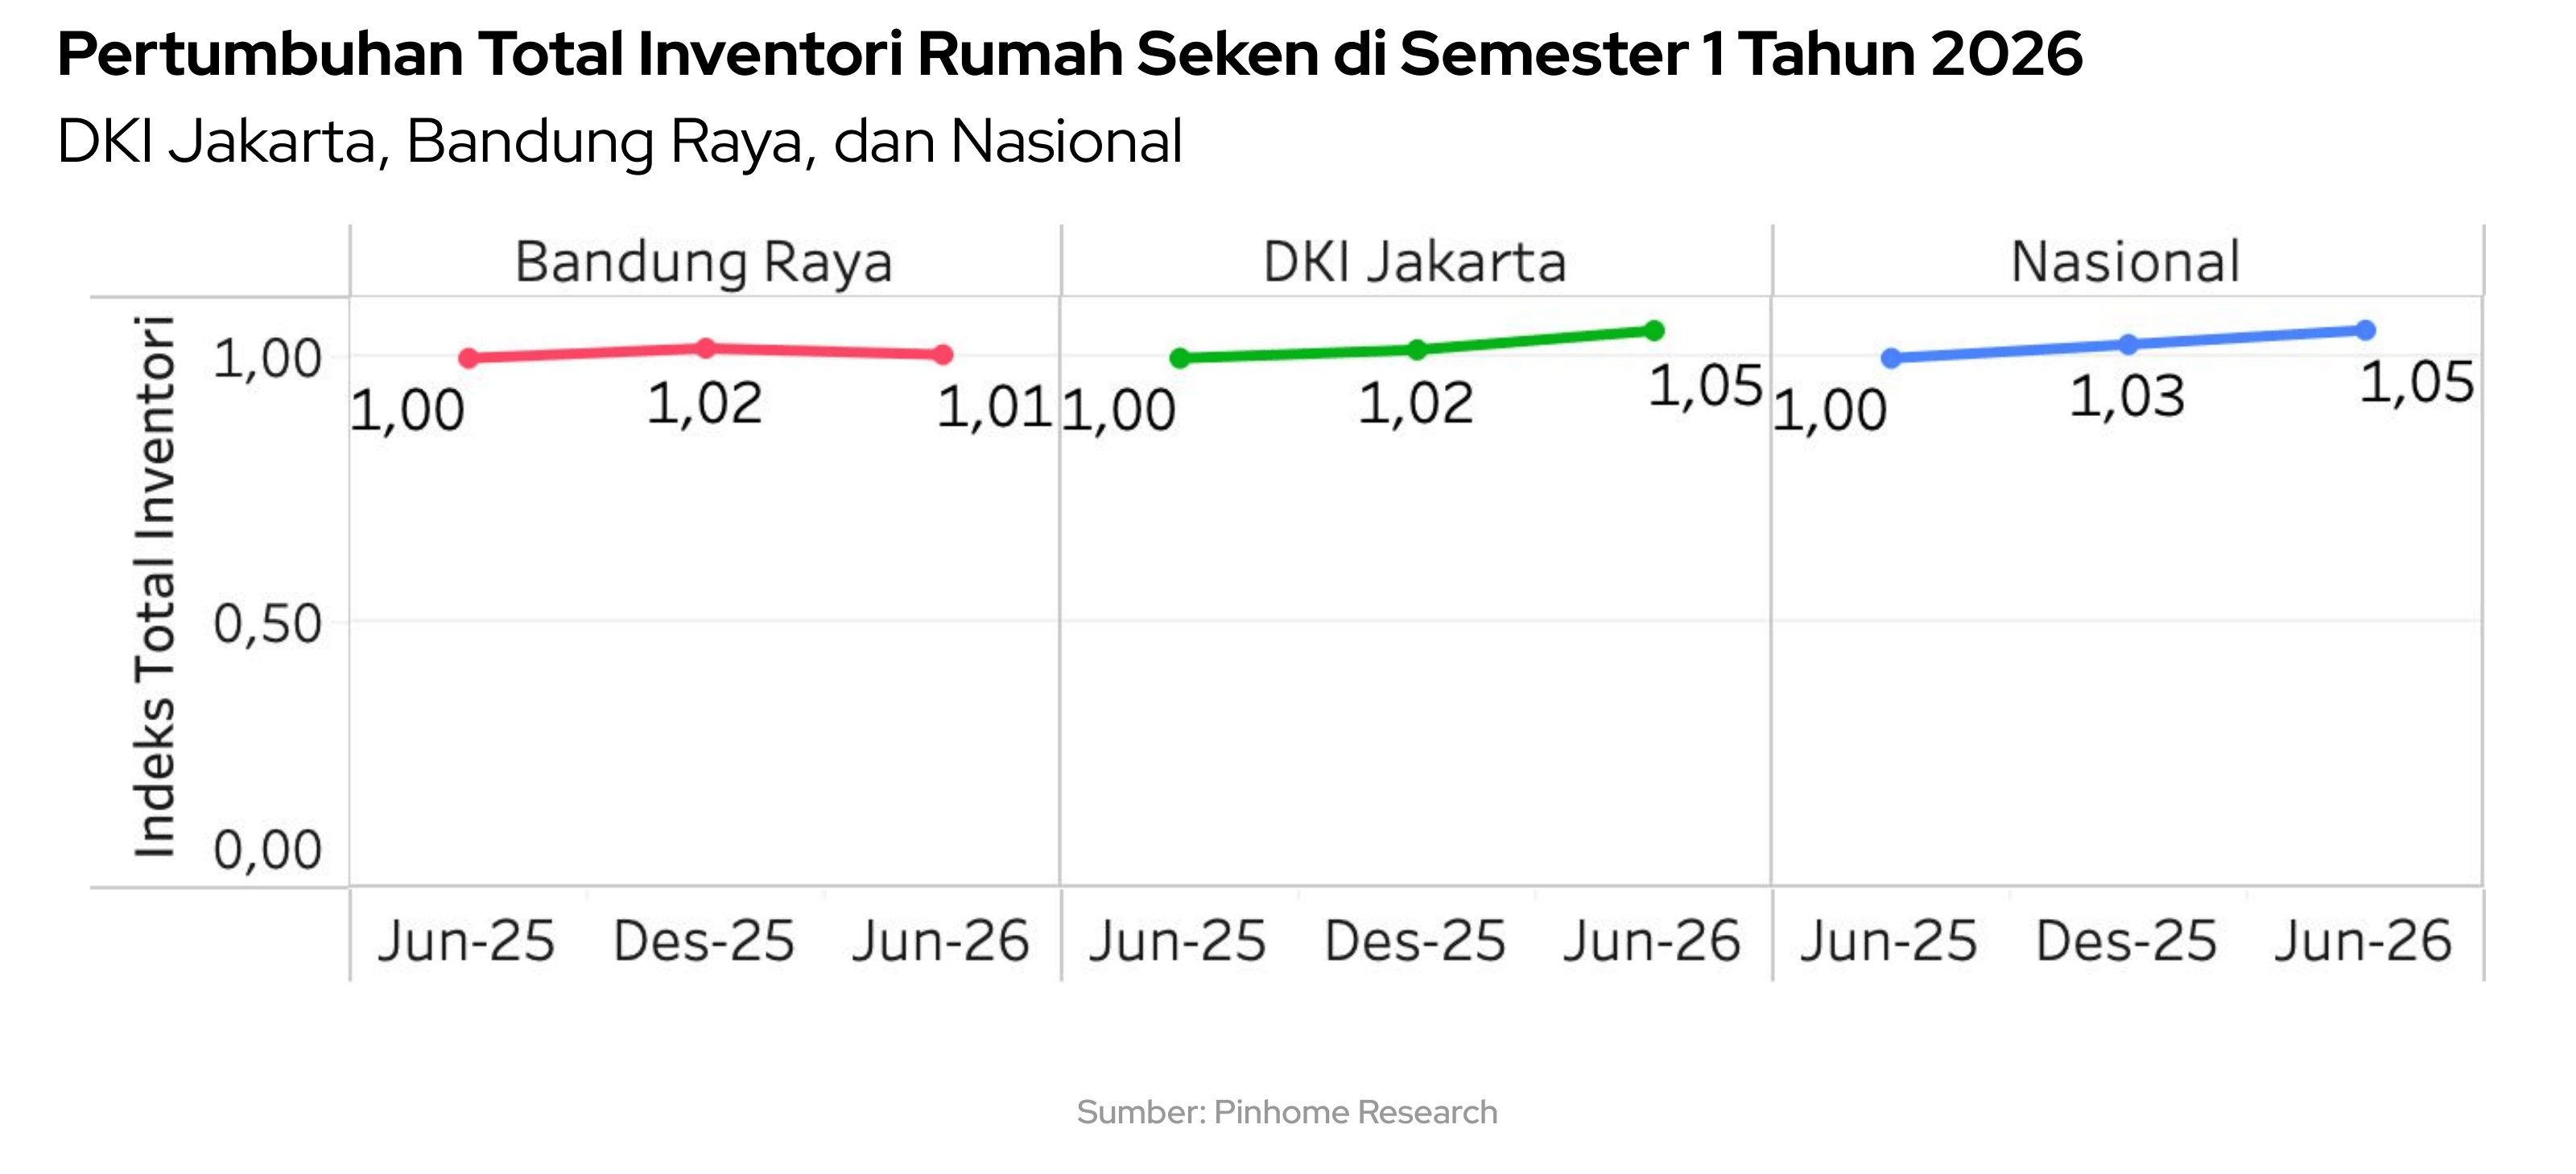
Di tengah tekanan cuaca itu, pasar rumah seken tidak menunjukkan tekanan jual. Data Pinhome tidak menemukan lonjakan inventori yang tidak wajar di area terdampak selama periode banjir, dan aktivitas penjualan tetap dalam rentang normal. Respons antar-wilayah pun tidak seragam. Di Jakarta, pusat banjir awal tahun, total inventori rumah seken justru berakselerasi dari +1,6% pada Semester 2 tahun 2025 menjadi +3,6% pada Semester 1 tahun 2026, di atas laju nasional sekunder yang tumbuh +2,6%.
Sebaliknya di Bandung Raya yang juga dilanda banjir, total inventori rumah seken menyusut tipis -1,2%. Penyusutan di Bandung Raya berlangsung ringan dan bertahap sejak awal tahun, bukan pelepasan aset yang terburu-buru.
Tekanan Likuiditas dan Akumulasi Inventori Rumah Seken di Wilayah Terdampak PHK
Sepanjang Semester 1 tahun 2026, inventori rumah seken secara nasional tumbuh +2,6%. Namun, dibalik rata-rata nasional itu, terdapat sejumlah wilayah dengan pertumbuhan inventori rumah seken yang melampaui pertumbuhan nasional.
Menurut data Kementerian Ketenagakerjaan, gelombang Pemutusan Hubungan Kerja (PHK) sepanjang Januari hingga Mei 2026 paling terkonsentrasi di Jawa Barat (21,49% dari total nasional), diikuti Banten dan Jawa Timur, kawasan industri padat karya yang paling rentan, terutama di sektor manufaktur. Tekanan ekonomi ini diperberat oleh penyesuaian harga BBM pada kuartal kedua 2026 yang mengerek biaya hidup bulanan. Kombinasi PHK dan kenaikan biaya hidup memaksa banyak pemilik serta investor rumah kedua melepaskan aset hunian mereka demi mencairkan likuiditas arus kas rumah tangga.
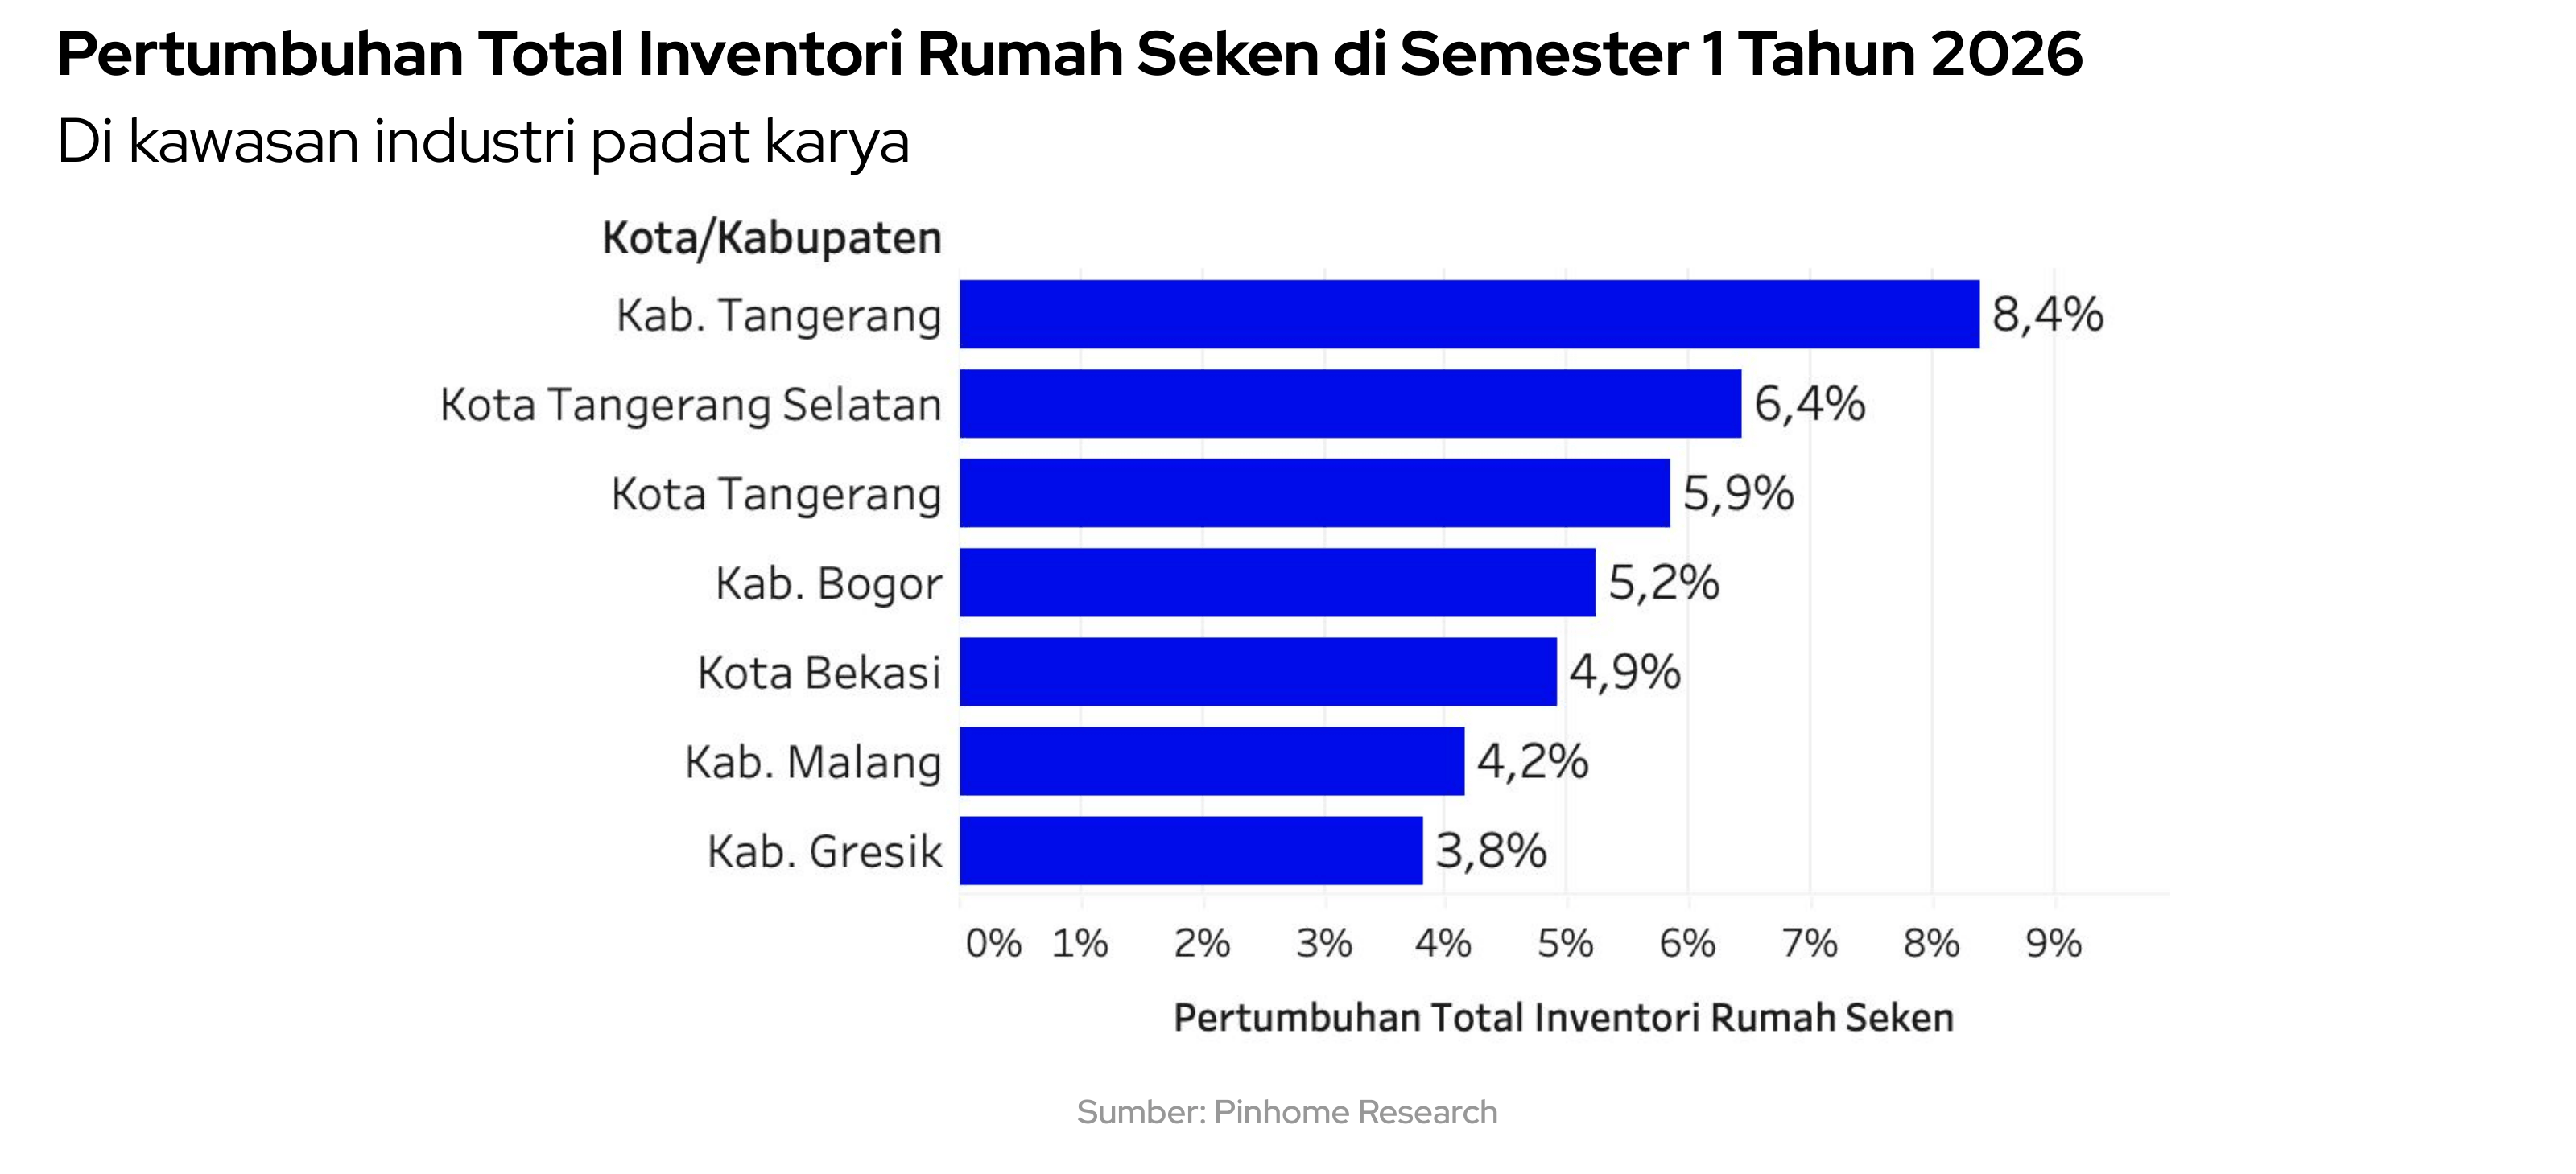
Pola pelepasan ini paling jelas di kota-kota pada provinsi yang terdampak PHK terberat. Di Banten, total inventori rumah sekunder tumbuh kuat di Kabupaten Tangerang (+8,4%), Kota Tangerang Selatan (+6,4%), dan Kota Tangerang (+5,9%). Di Jawa Barat, provinsi dengan PHK terbesar, pola serupa terlihat di Kabupaten Bogor (+5,2%) dan Kota Bekasi (+4,9%), sementara Jawa Timur menyusul lewat kawasan Malang dan Gresik. Penumpukan inventori rumah sekunder ini terpusat di kawasan industri padat karya yang paling terdampak gelombang PHK.
Tekanan Biaya Material dan Pergeseran ke Rumah Minimalis
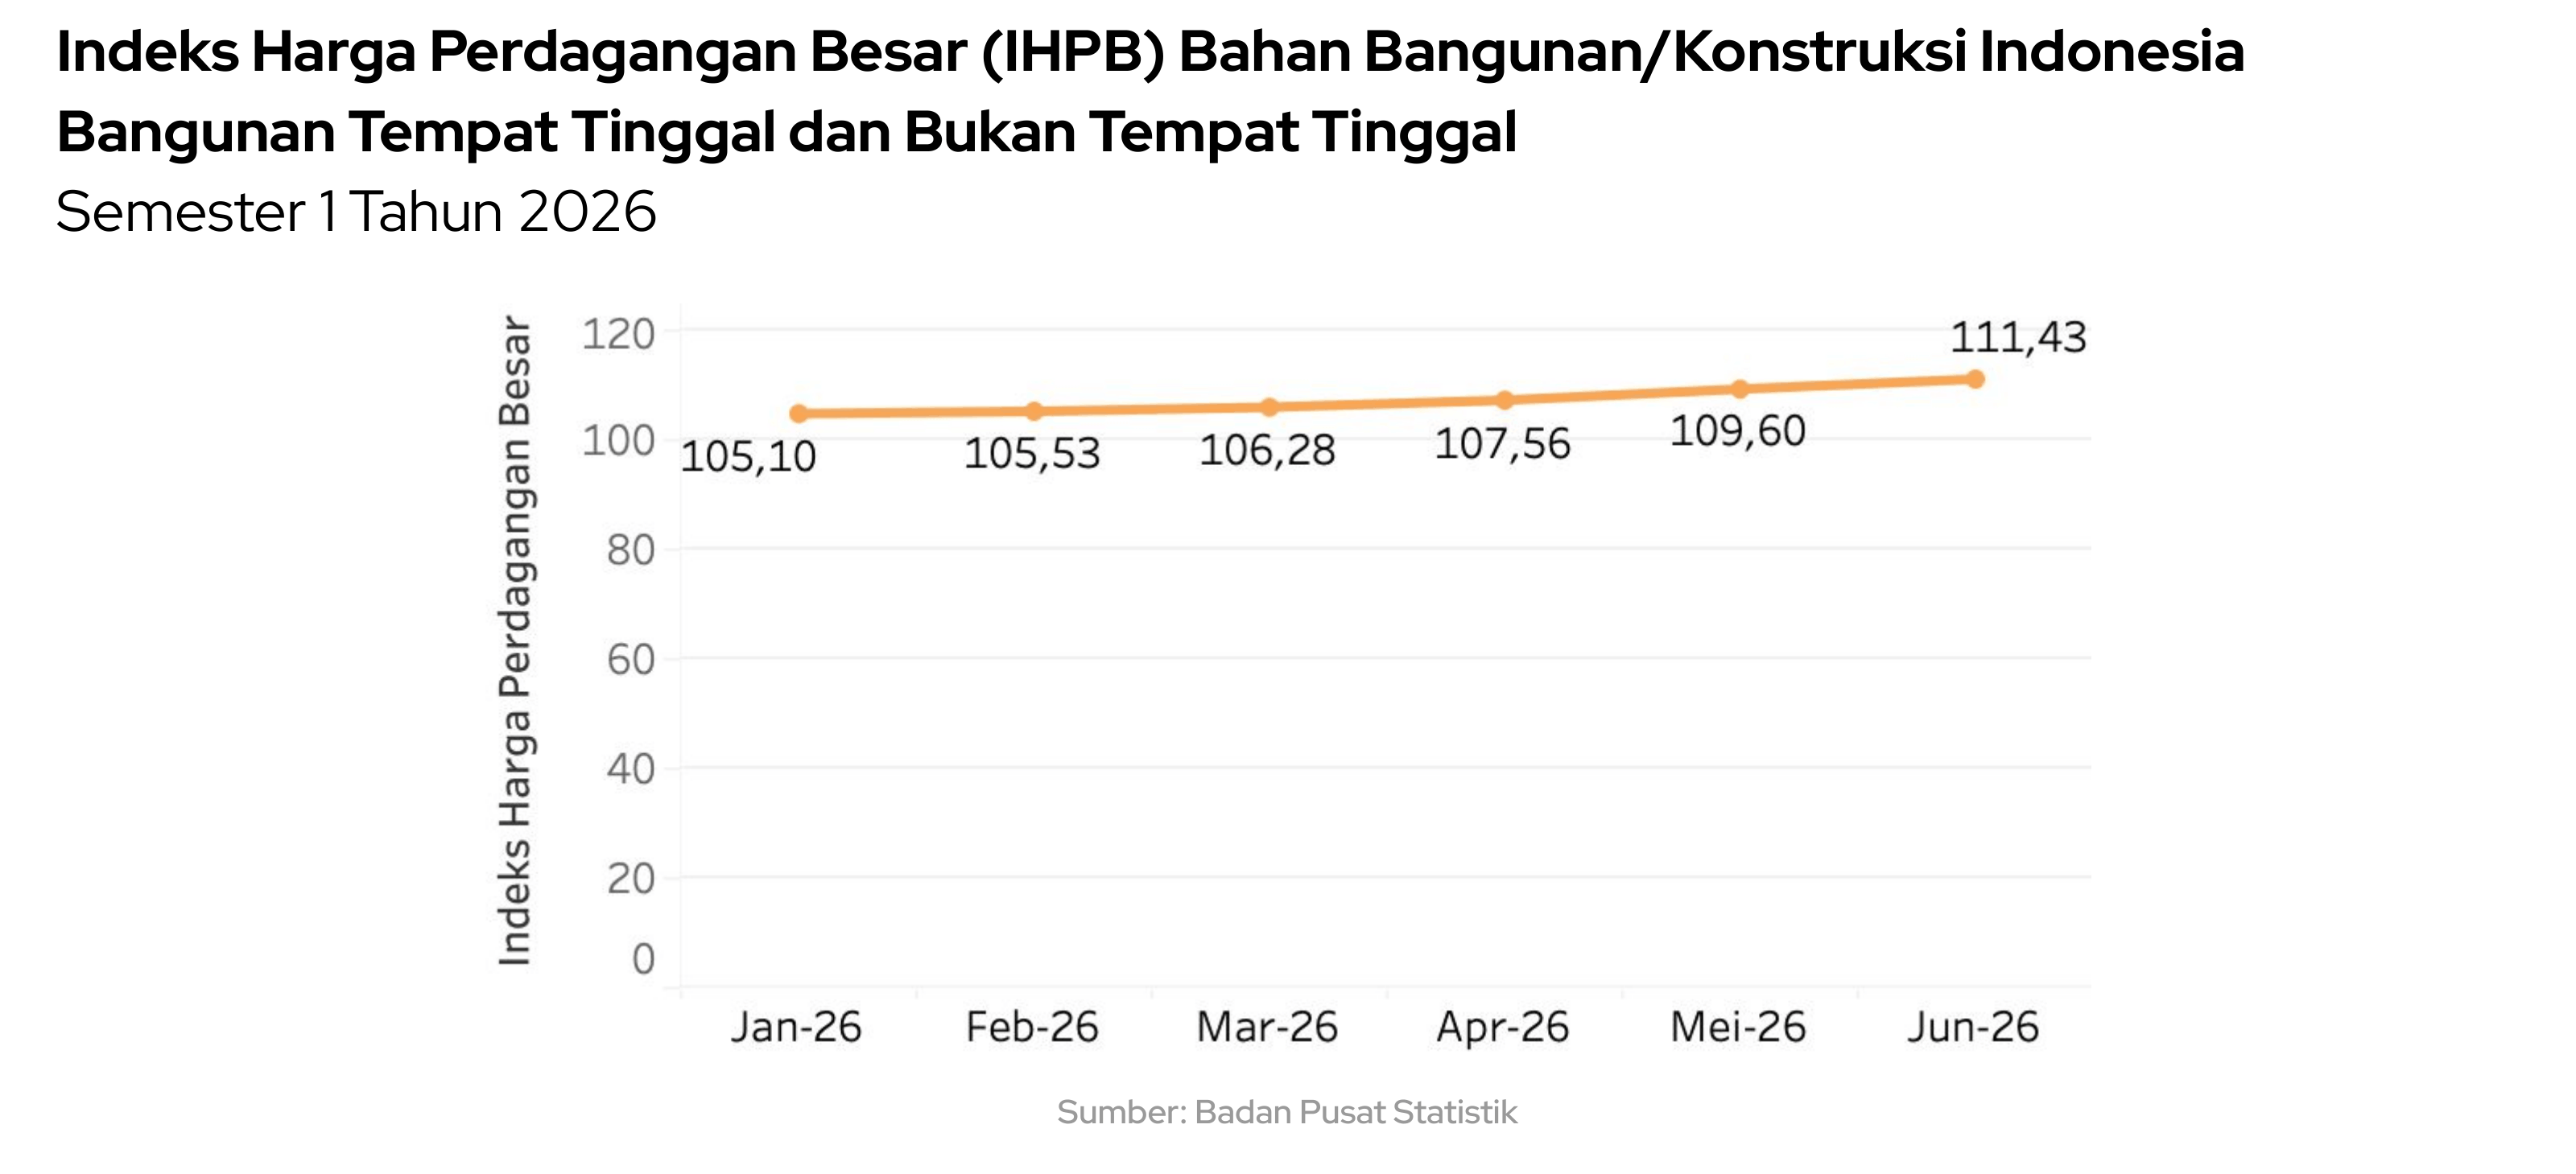
Tidak hanya PHK, melonjaknya biaya material konstruksi membawa tekanan baru bagi pembangunan rumah baru di Semester 1 tahun 2026. Eskalasi konflik Timur Tengah mendorong kenaikan harga energi dan logistik global. Di dalam negeri, kondisi ini diperberat oleh naiknya biaya distribusi armada pengangkut material akibat penyesuaian BBM pada kuartal kedua, serta meningkatnya risiko pengetatan kuota subsidi perumahan APBN di paruh kedua tahun ini.
Kenaikan paling tajam terjadi pada baja dan besi beton yang harganya mengikuti komoditas global, diperparah oleh pelemahan Rupiah atas bahan impor. Merespons pembengkakan biaya produksi ini, pengembang beradaptasi dengan memfokuskan pembangunan pada rumah tipe kecil yang lebih hemat biaya dan cepat terserap pasar.
Data Pinhome mencatat total inventori rumah baru tipe kecil tumbuh paling pesat: total inventori rumah dengan tipe <= 54 bertumbuh +13% dan tipe 55-120 sebesar +10%, sementara tipe 121 hingga 200 hanya +4% dan tipe >= 201 sebesar +2%. Pola ini konsisten dengan upaya pengembang menjaga harga tetap terjangkau di tengah kenaikan biaya bahan bangunan: unit yang lebih kecil lebih murah diproduksi dan lebih cepat terserap, sehingga lebih menjaga margin.
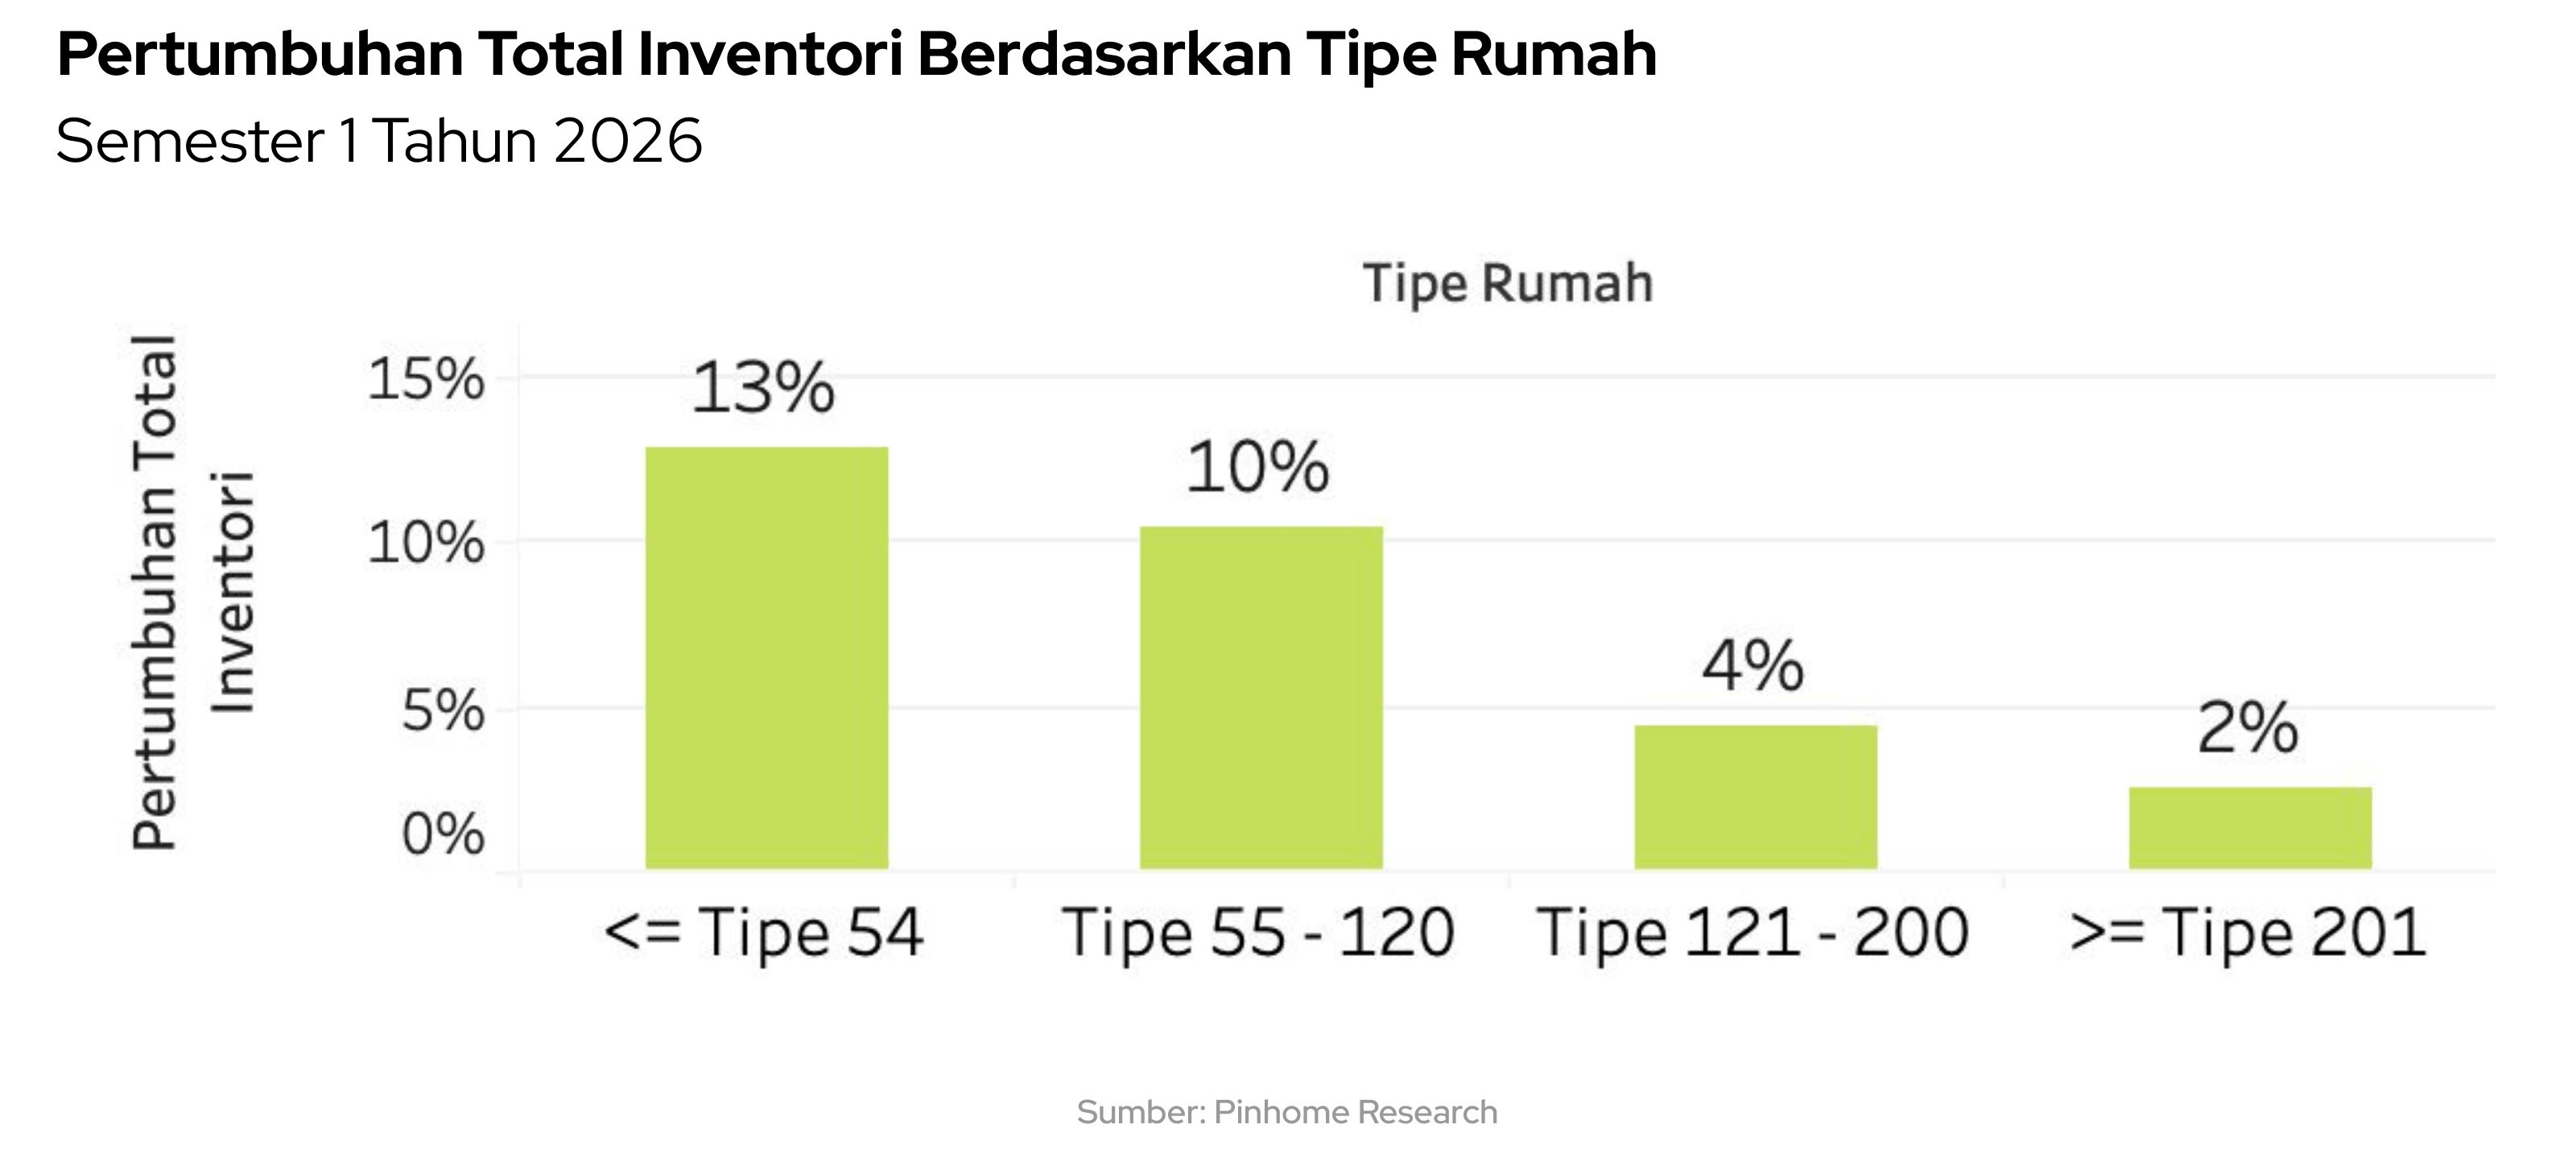
Pergeseran ke rumah tipe kecil ini bersumber dari tekanan biaya konstruksi. Selama biaya material tetap tinggi, dominasinya pada pasar rumah baru akan terus menguat, sekaligus mempersempit ketersediaan unit berukuran besar bagi pembeli.
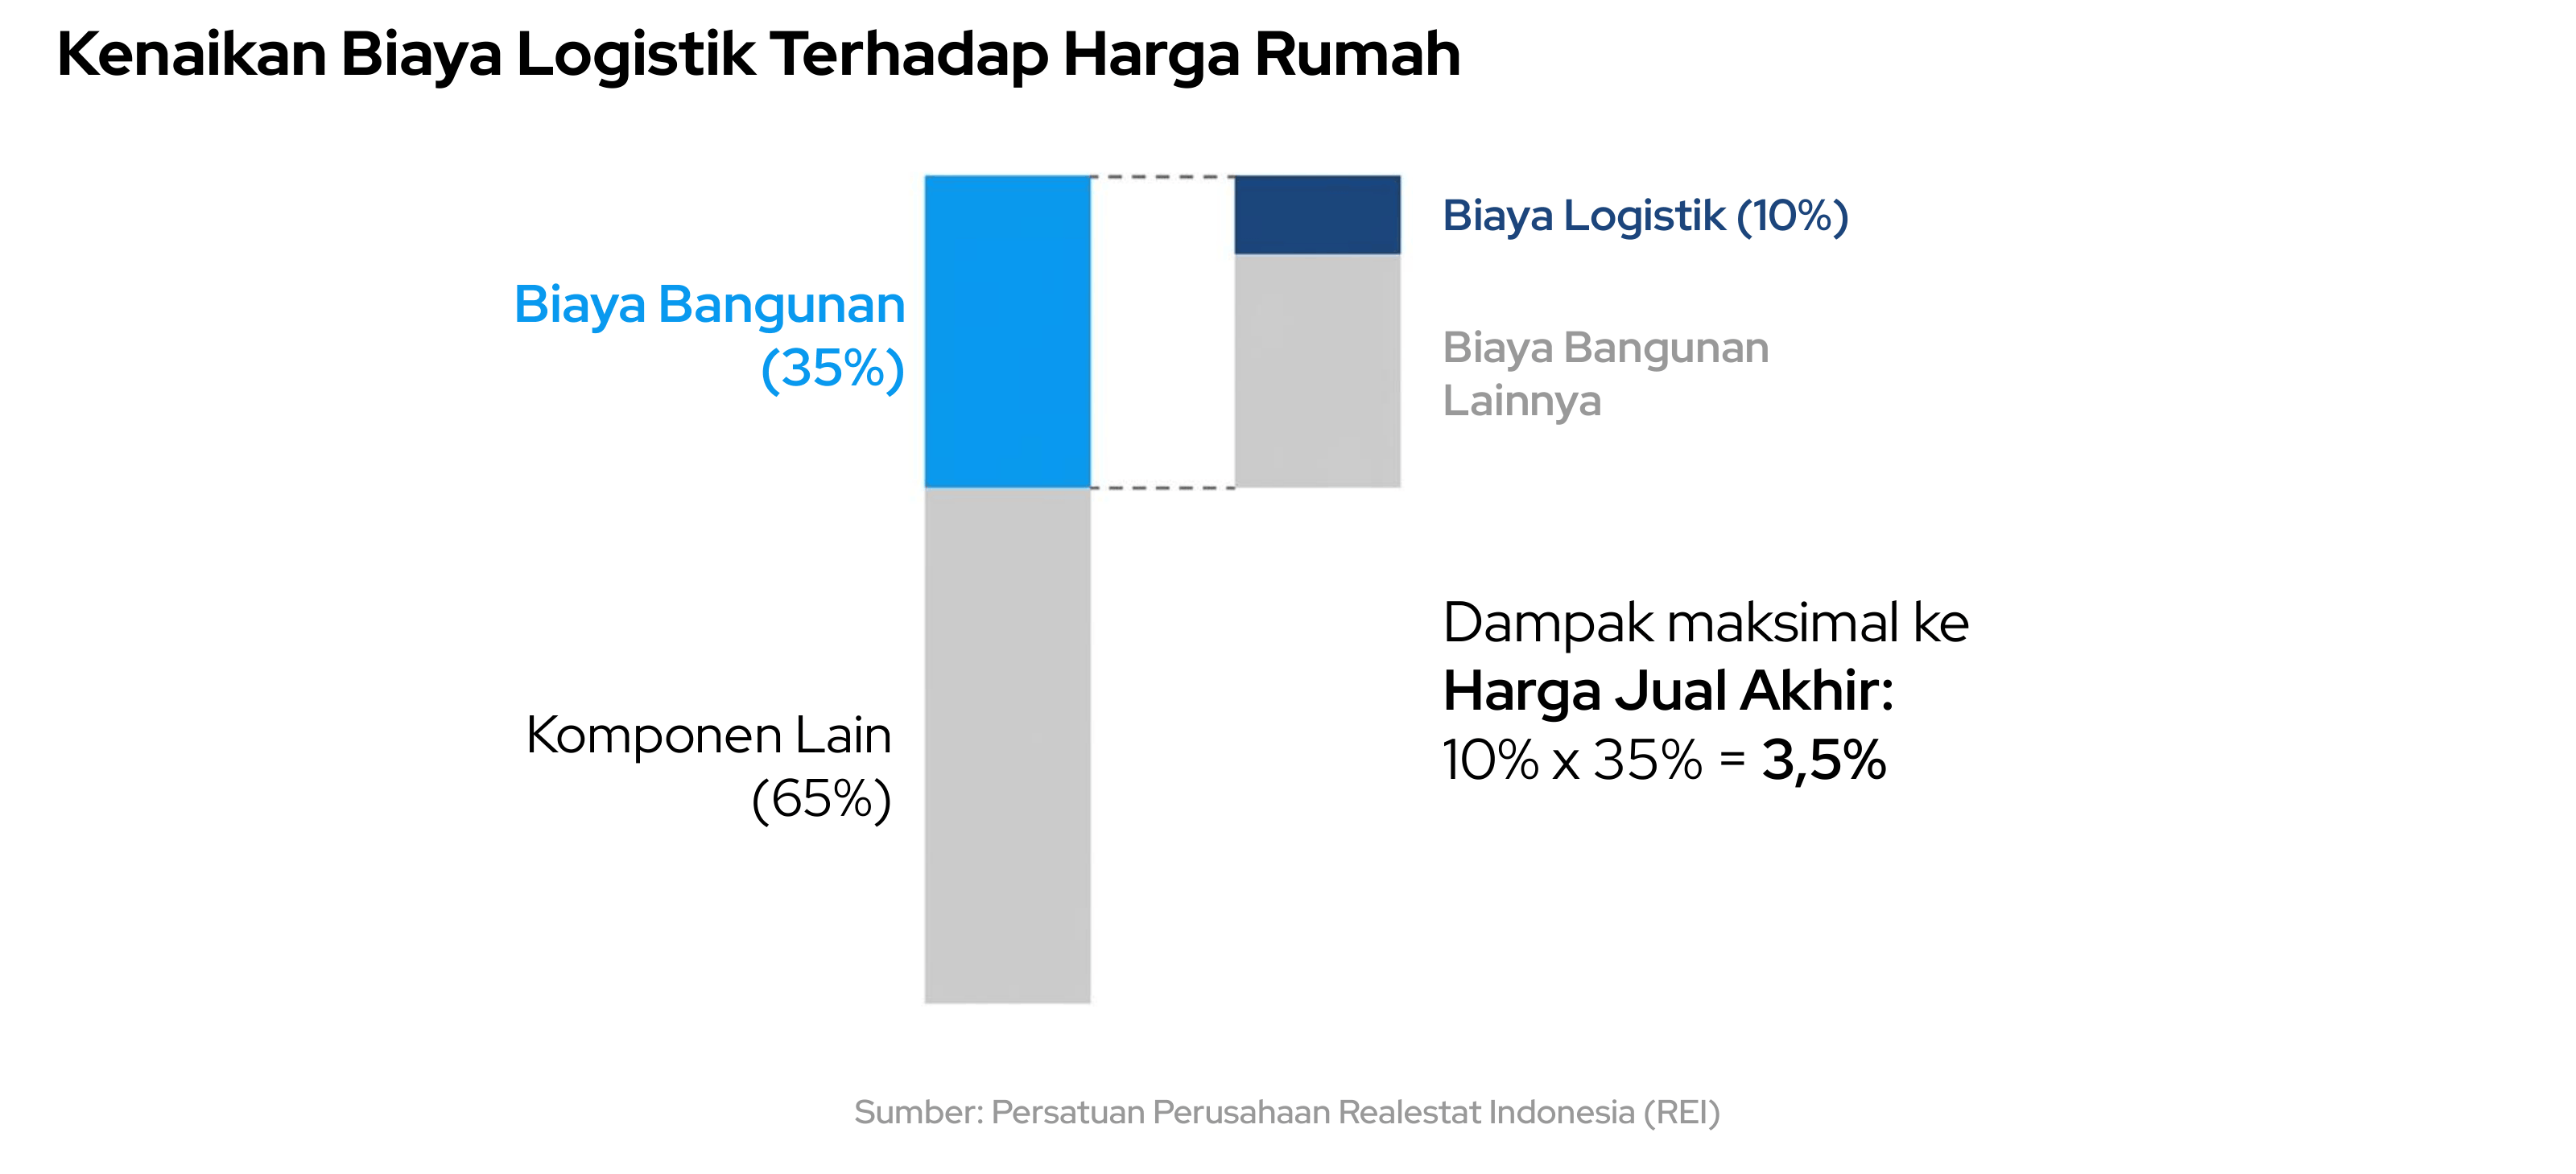
Meskipun begitu, Persatuan Perusahaan Realestat Indonesia (REI) menilai dampaknya ke harga rumah masih terkendali. Menurut Ketua Umum REI Joko Suranto, kenaikan akibat biaya logistik tidak sampai 10% dari porsi biaya bangunan, dan karena biaya bangunan hanya sekitar 35% dari harga rumah, tekanan pada harga jual akhir relatif terbatas.
Gambaran Permintaan Hunian Nasional Sepanjang Semester 1 Tahun 2026
Secara nasional, permintaan hunian menunjukkan pertumbuhan positif sepanjang Semester 1 tahun 2026. Rata-rata pencarian beli rumah tumbuh sekitar +13% per bulan sepanjang periode tersebut. Permintaan ini terutama terbaca melalui pergeseran minat antar-wilayah dan antar-segmen, yang diukur secara tahunan dibandingkan periode yang sama pada tahun sebelumnya.
Di balik peningkatan pencarian rumah secara keseluruhan, minat terhadap rumah baru melemah secara marjinal seiring dengan tekanan daya beli, yaitu sekitar −1% per bulan. Hal ini menandakan bahwa saat ini pasar lebih banyak mengeksplorasi dan membandingkan pilihan hunian secara umum. Meski demikian, minat terhadap rumah baru tidak mengalami penurunan tajam; dinamika terpenting sepanjang periode ini bukan pada jumlah pencarian keseluruhan, melainkan pada arah pergeseran minat konsumen yang kian memusat.
Transit-Driven Demand: Akses Transportasi Terbuka, Minat Hunian Bergeser ke Penyangga
Sepanjang Semester 1 tahun 2026, akses transportasi publik dan jalan tol kian memangkas jarak antar wilayah. Dua proyek paling menonjol: Jalan Tol Jogja-Solo yang konstruksinya melaju pesat, dan Light Rail Transit (LRT) Jabodebek yang volume penumpangnya terus naik hingga 2,7 juta orang pada Januari 2026. Seiring mobilitas yang membaik, data internal Pinhome menangkap minat pembeli hunian tapak ikut bergeser mengikuti akses baru itu, terutama ke daerah penyangga yang lebih terjangkau di sekitar kota besar.
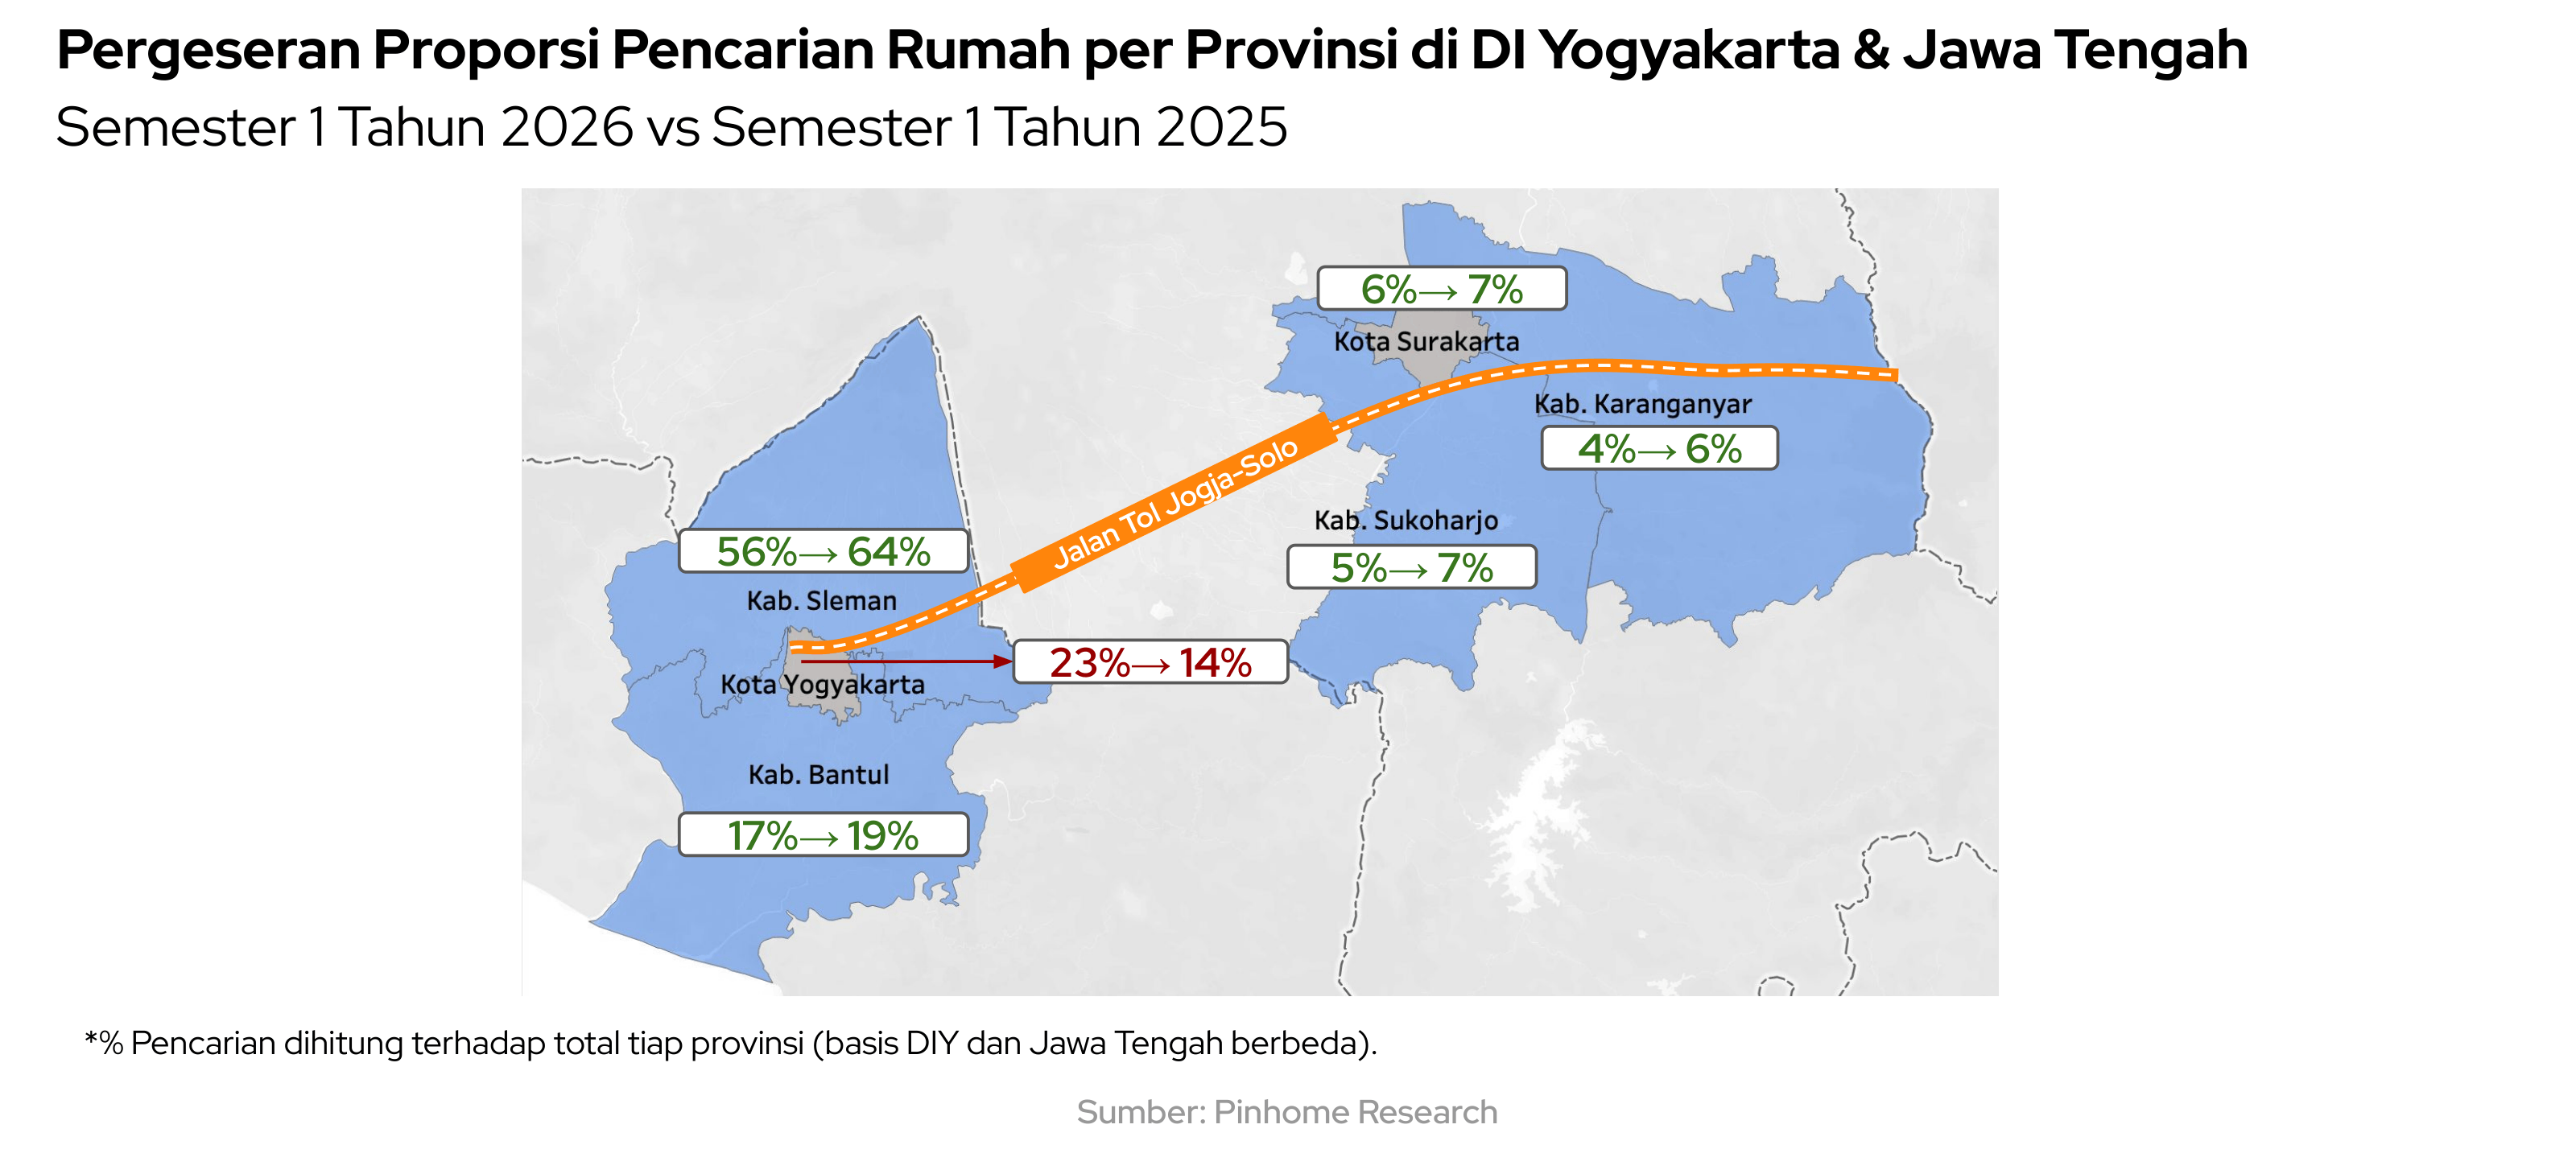
Pergeseran ini paling jelas di koridor Yogyakarta-Solo. Jalan Tol Jogja-Solo, salah satu proyek strategis nasional (PSN), terus melaju: hingga pertengahan Mei 2026 progres ruas Trihanggo-Junction Sleman mencapai 85% dan ditargetkan rampung Oktober 2026. Mengikuti arah jalan tol ini, data Pinhome mencatat minat pencarian beli rumah di Daerah Istimewa Yogyakarta bergeser ke pinggiran. Jika membandingkan Semester 1 tahun 2026 terhadap periode yang sama tahun sebelumnya, proporsi pencarian di Kabupaten Sleman terhadap total pencarian hunian di provinsi tersebut naik dari 56% ke 64% dan Bantul dari 17% ke 19%, sementara Kota Yogyakarta turun dari 23% ke 14%.
Pola yang sama terlihat di sisi Jawa Tengah: kenaikan proporsi pencarian beli rumah di provinsi ini terpusat di kabupaten pinggiran Solo, yaitu Karanganyar (dari 4% ke 6%) dan Sukoharjo (dari 5% ke 7%), sedangkan pusat Kota Solo hanya bergerak tipis (dari 6% ke 7%).
Pola serupa juga muncul di Jabodetabek. Dari total pencarian di wilayah ini, proporsi Kota Bekasi merangkak naik dari 11% ke 12% dan Kabupaten Bekasi dari 6% ke 7%. Sebaliknya, di Jakarta Timur yang dilintasi LRT Jabodebek, justru kehilangan proporsi pencarian, turun dari 11% ke 10%. Artinya, minat hunian di kedua koridor ini tidak mengarah ke pusat kota, melainkan ke daerah penyangga yang terhubung langsung dengan akses transportasi baru.
Stimulus Fiskal Berlanjut: Pencarian Rumah Baru Semakin Mengerucut ke Segmen Terjangkau
Insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) sebesar 100% berlanjut sepanjang Semester 1 tahun 2026 guna menjaga minat beli hunian baru di tengah tekanan daya beli masyarakat. Melalui Peraturan Menteri Keuangan Nomor 90 Tahun 2025, pemerintah memastikan keberlanjutan insentif ini sepanjang tahun 2026 dan memperpanjangnya hingga akhir tahun 2027, memberi kepastian jangka menengah bagi calon pembeli. Insentif berlaku untuk properti hingga 5 miliar rupiah, dengan pembebasan penuh pada harga 2 miliar rupiah pertama.
Dari sisi pembiayaan, kemudahan bagi konsumen diperkuat oleh bertahannya suku bunga Kredit Pemilikan Rumah (KPR) bersubsidi melalui program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) sebesar 5% tetap. Pilihan tenor hingga 40 tahun serta alokasi kuota yang mencapai 350 ribu unit memiliki target serupa dengan insentif pajak, yaitu menekan biaya transaksi di awal sekaligus menjaga agar cicilan bulanan rumah baru tetap terjangkau.
Data internal Pinhome menangkap tren yang sejalan. Sepanjang Semester 1 tahun 2026, rata-rata pertumbuhan bulanan pencarian rumah baru relatif tertahan, melemah secara marjinal sekitar −1%, meski daya beli tertekan. Namun, dibandingkan Semester 1 tahun 2025, proporsi pencarian beli rumah baru di bawah 2 miliar rupiah meningkat dari 82% menjadi 87%, dan kenaikan lebih tajam terjadi pada segmen yang lebih terjangkau, dengan proporsi pencarian beli rumah di bawah 1 miliar rupiah naik dari 58% menjadi 67%.
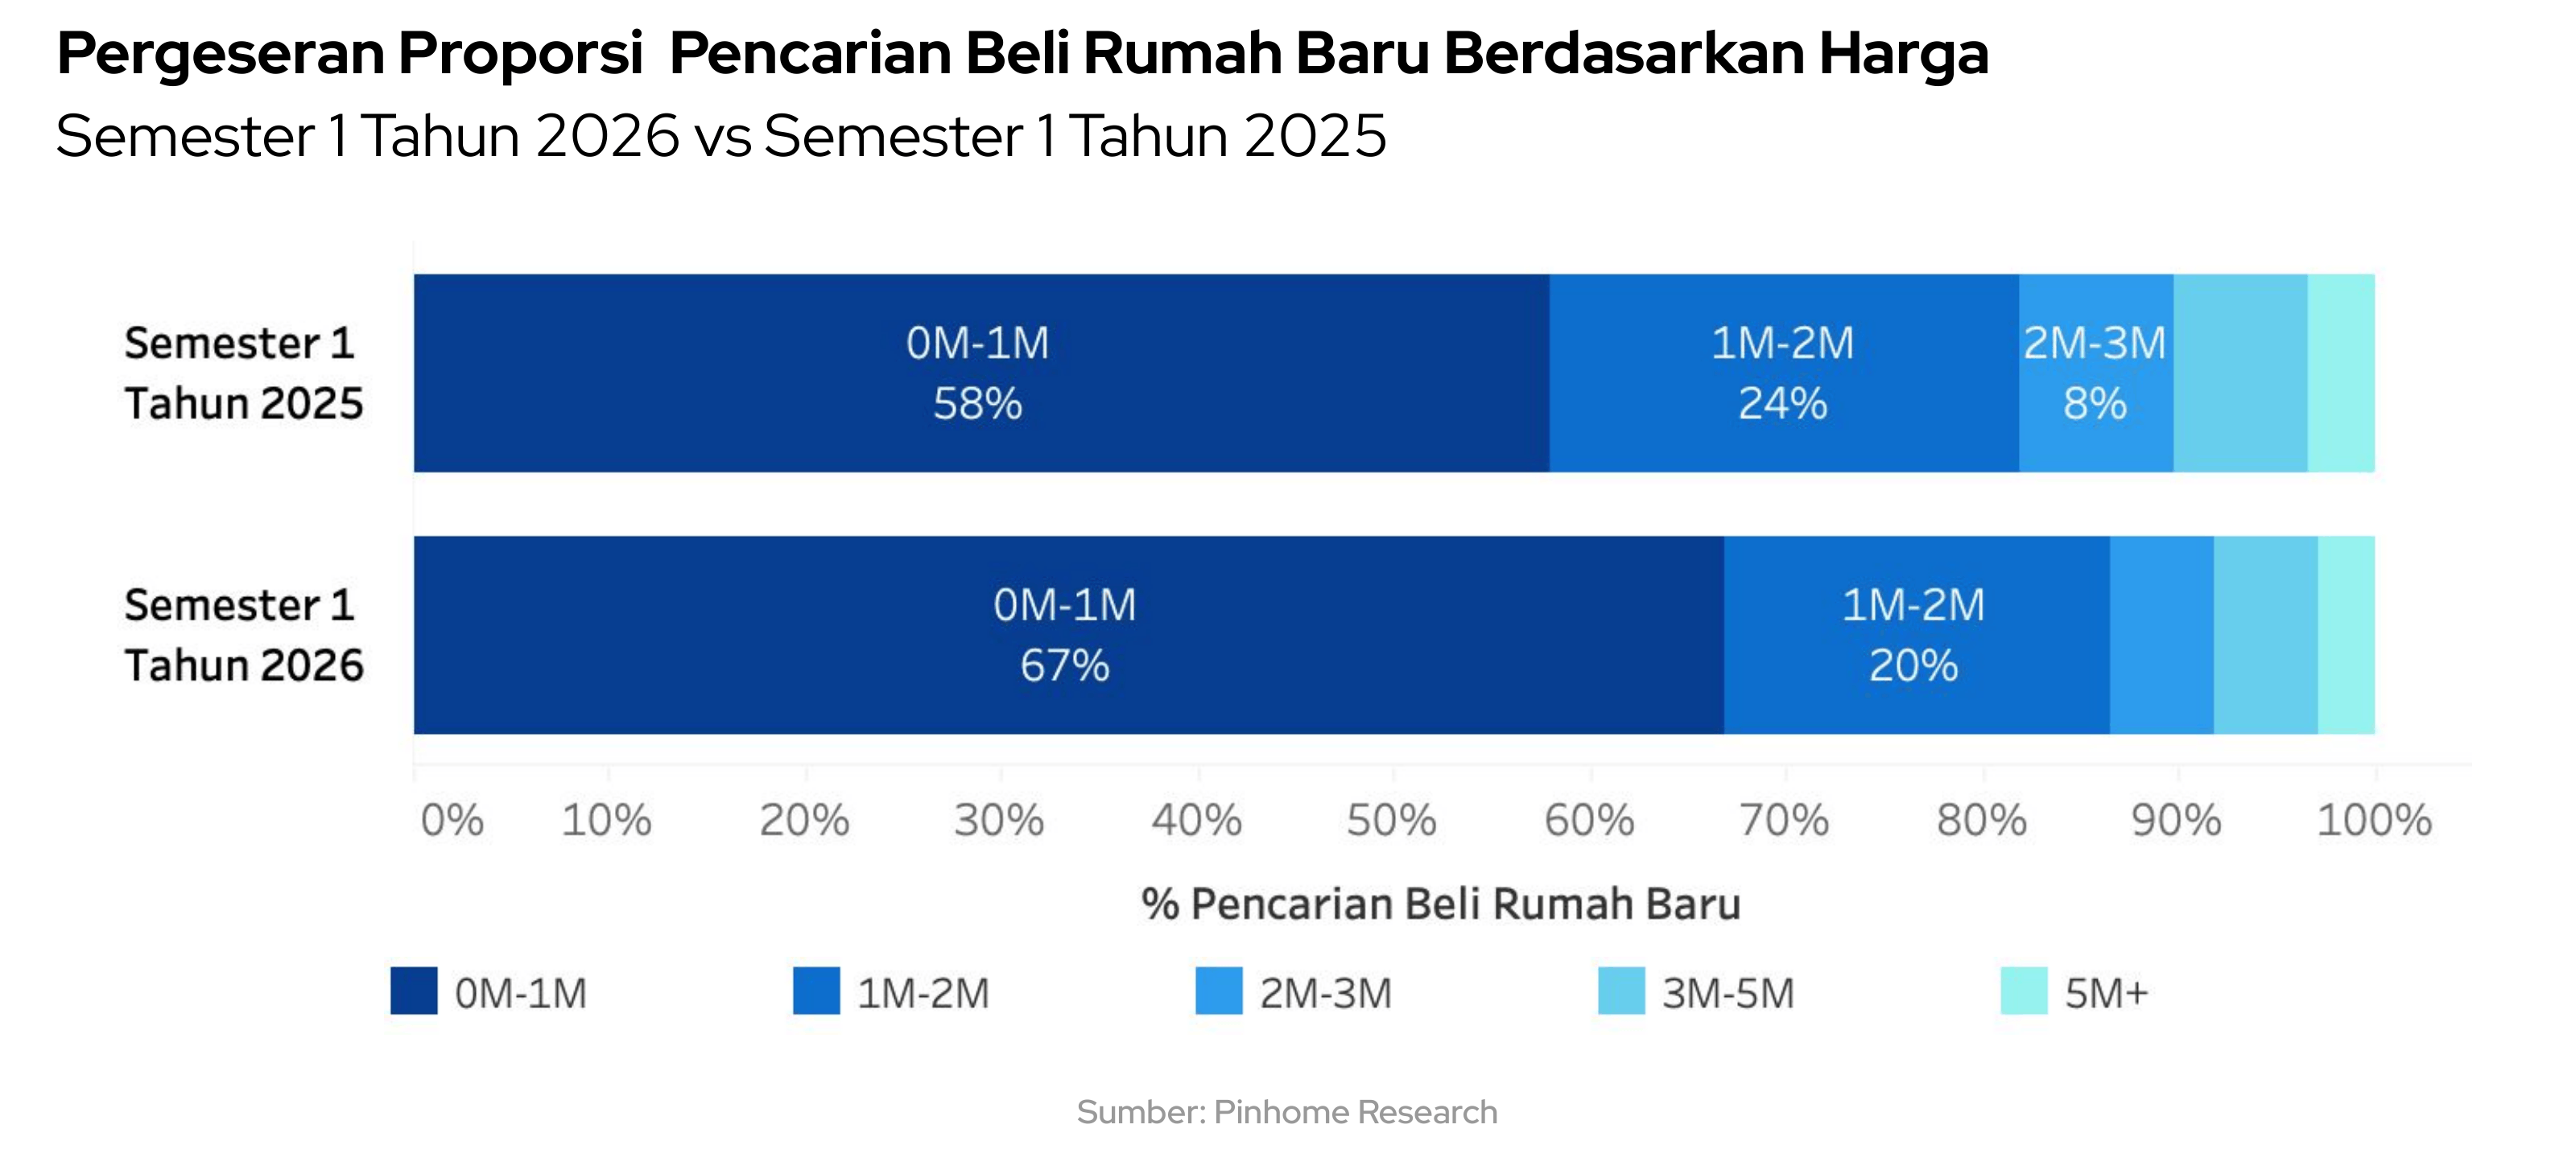
Artinya, daya ungkit stimulus fiskal ini bukan tercermin dari lonjakan jumlah pencarian secara keseluruhan, melainkan dari memusatnya minat calon pembeli ke rentang harga di bawah 2 miliar rupiah, segmen yang paling diuntungkan pembebasan pajak.
Kebijakan Rusunami Menyasar Generasi Muda, Minat Hunian Vertikal Mulai Menggeliat
Peluncuran kebijakan hunian vertikal terjangkau yang secara spesifik membidik kalangan muda perkotaan menandai perkembangan penting sepanjang Semester 1 tahun 2026. Di tingkat daerah, Pemerintah Kota Surabaya mulai menyiapkan proyek Rumah Susun Sederhana Milik (Rusunami) di kawasan Tambak Wedi dan Rungkut, dengan sebagian unit dipasarkan pada rentang harga 100–200 juta rupiah. Langkah serupa berjalan di Bandung melalui proyek Rusunami Sadang Serang berkapasitas 800 unit dengan skema cicilan 1,5–2 juta rupiah per bulan.
Sementara di tingkat pusat, Kementerian Perumahan dan Kawasan Permukiman gencar memperkenalkan Rusunami serta Rumah Susun Sederhana Sewa (Rusunawa) untuk menjawab kebutuhan Masyarakat Berpenghasilan Rendah (MBR) dan generasi muda.
Respons pasar terhadap inisiatif tersebut tercermin dari data internal Pinhome. Pada kategori pencarian beli hunian di bawah 200 juta rupiah, proporsi minat untuk apartemen di Surabaya meningkat tajam dari sekitar 10% pada Semester 1 tahun 2025 menjadi 34% pada Semester 1 tahun 2026. Tren serupa terjadi di Bandung, di mana proposi pencarian apartemen murah naik dari sekitar 4% menjadi 10%. Menariknya, pertumbuhan minat ini terjadi beriringan dengan menyusutnya pencarian rumah tapak murah di kedua wilayah tersebut, yang mengindikasikan adanya pergeseran preferensi riil ke hunian vertikal.
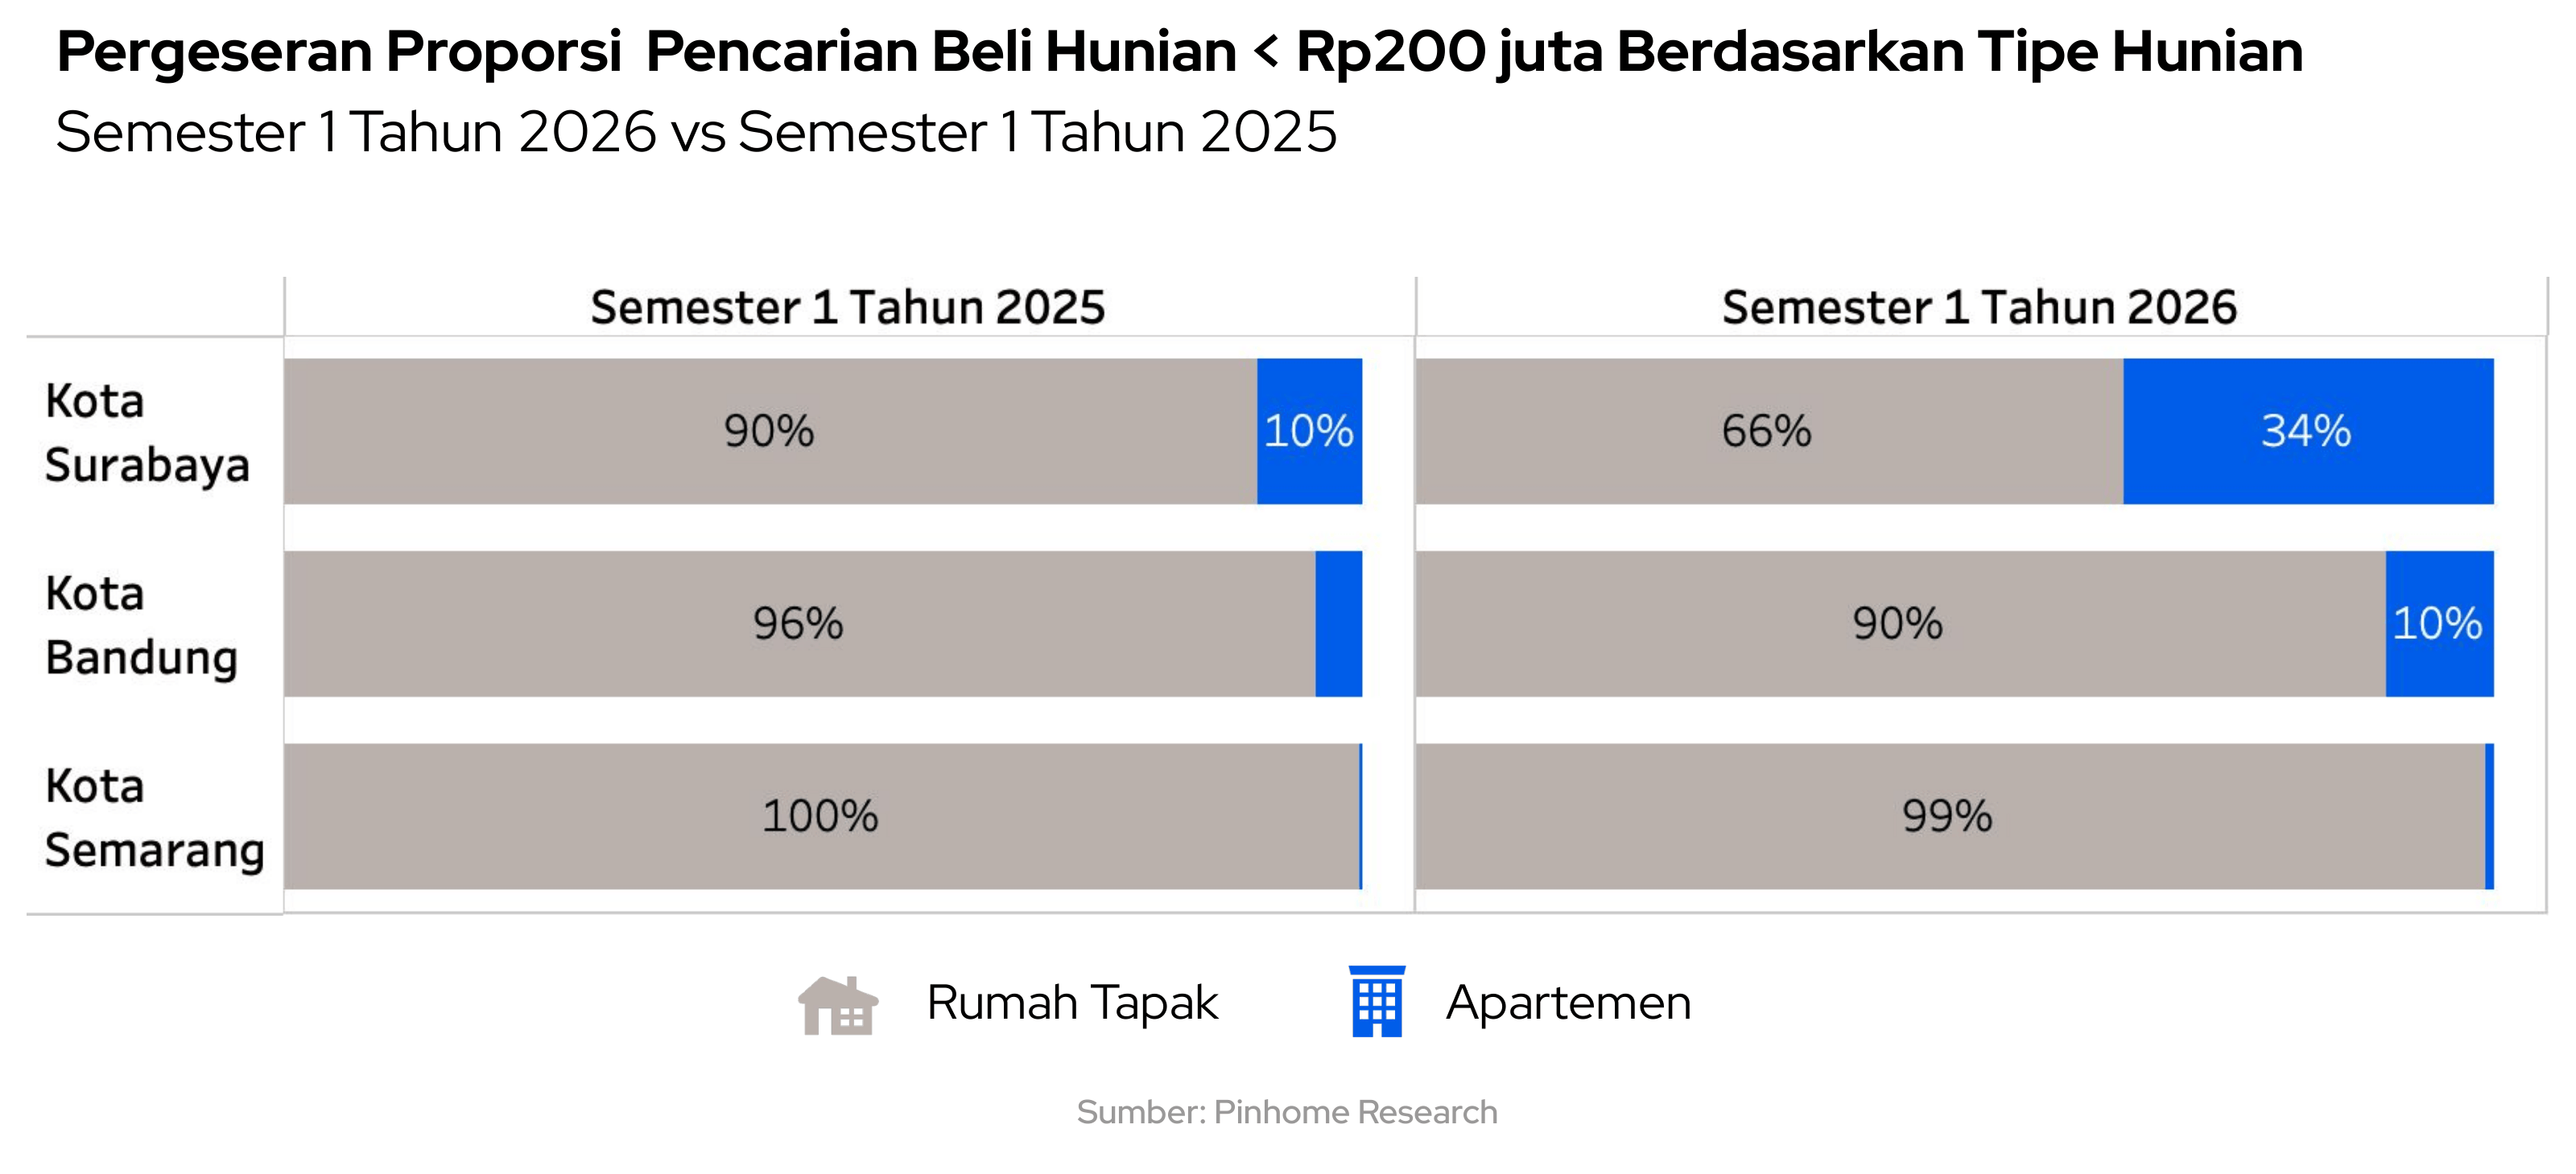
Pergeseran preferensi ini terlihat paling kontras di Surabaya, sedangkan di kota lain seperti Semarang, geliat minat pada segmen ini belum terpantau signifikan. Artinya, respons pasar terhadap hunian vertikal murah bukan fenomena yang merata secara nasional, melainkan sangat bergantung pada ketersediaan program dan penawaran aktif di masing-masing daerah. Kehadiran Rusunami pun terbukti menjadi pintu masuk kepemilikan rumah yang kian relevan bagi generasi muda di wilayah perkotaan
Rusun Subsidi Meikarta: Pasokan Masif dan Ujian Daya Serap Pasar
Inisiatif hunian vertikal bersubsidi berskala masif terlihat di kawasan industri Cikarang. Sebagai bagian dari proyek percontohan Program 3 Juta Rumah, pembangunan rumah susun (rusun) subsidi di kawasan Meikarta resmi bergulir pada awal tahun 2026. Proyek ini didukung pembiayaan hingga 16 triliun rupiah dari lembaga investasi Danantara di atas lahan seluas 30 hektar yang dihibahkan oleh Lippo Group. Dengan target pembangunan bertahap mencapai 140 ribu unit dan peletakan batu pertama pada 8 Maret 2026, pertanyaan terbesarnya bukan lagi pasokan, melainkan kesiapan pasar lokal menyerapnya.
Data internal Pinhome menunjukkan permintaan untuk hunian vertikal baru mulai terbentuk. Untuk hunian di bawah 200 juta rupiah di Cikarang Selatan, porsi pencarian apartemen naik dari sekitar 4% pada Semester 1 tahun 2025 menjadi 20% pada Semester 1 tahun 2026. Kenaikan ini menjadi sinyal awal yang positif, tetapi masih berangkat dari basis yang relatif kecil dibanding rencana pasokan sebesar 140 ribu unit.
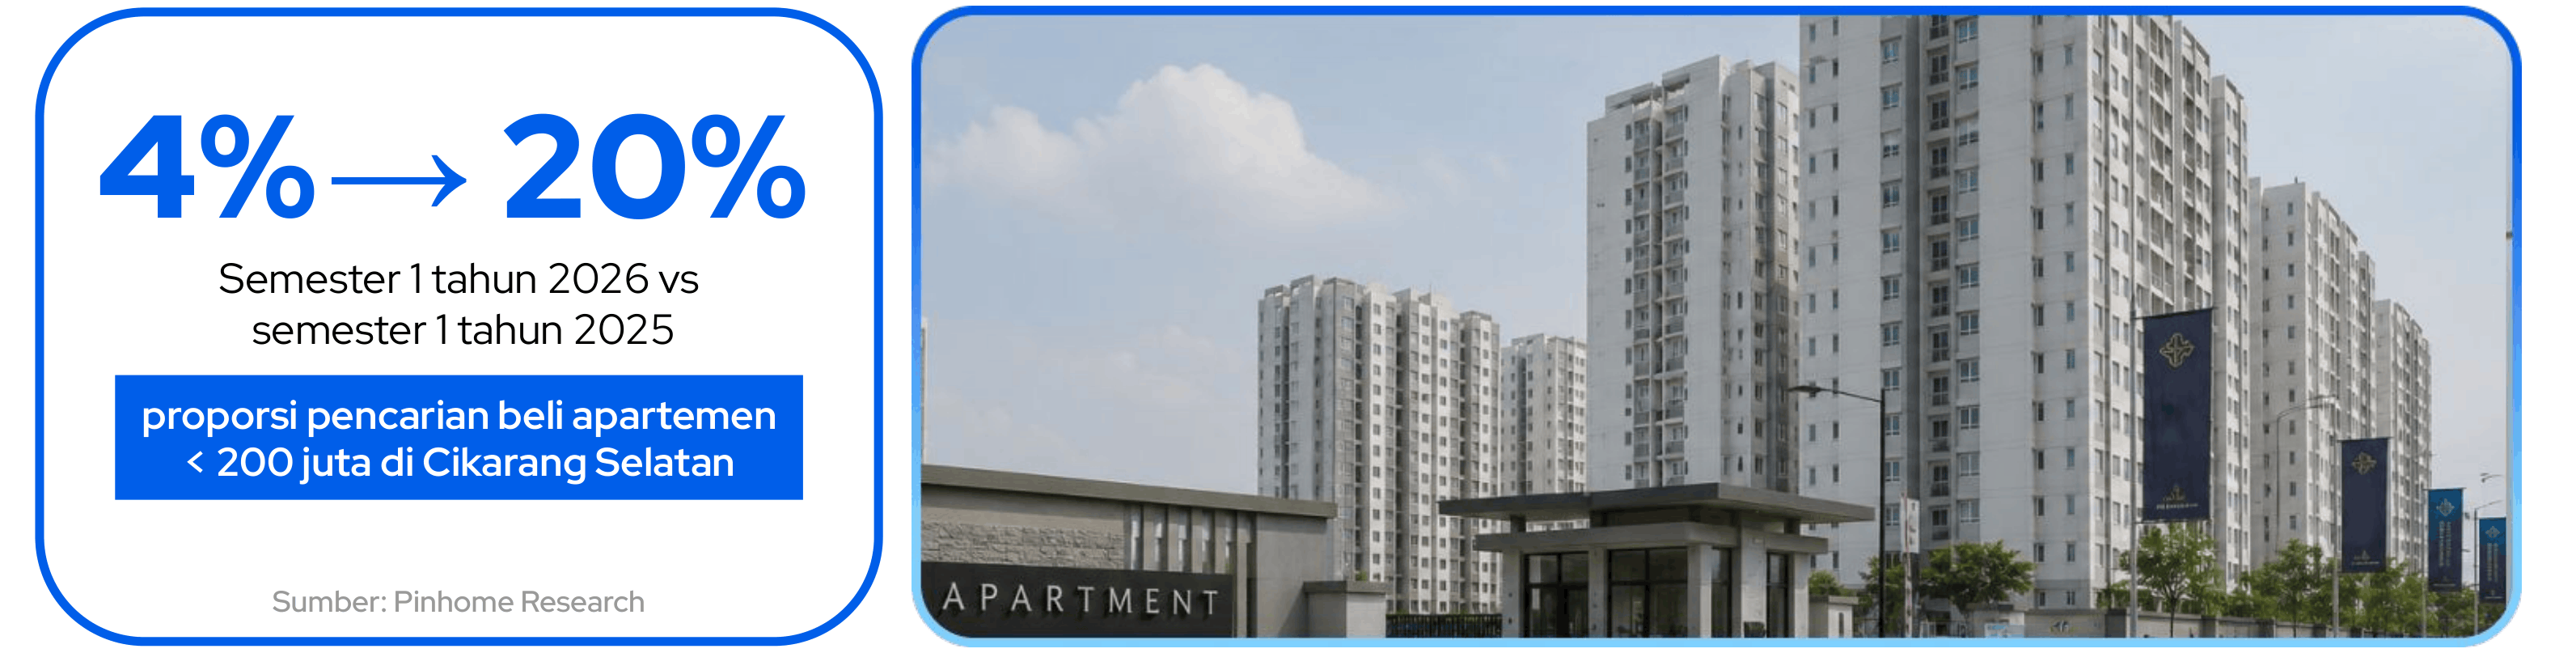
Geliat minat yang menguat setelah peletakan batu pertama pada Maret 2026 turut menguatkan indikasi adanya potensi pasar. Dengan demikian, tantangan utama proyek ini bukan terletak pada minat awal, melainkan pada keberlanjutan daya serap pasar dalam mengimbangi pasokan 140 ribu unit yang dibangun secara bertahap.
Biaya Konstruksi Naik, Minat pada Rumah Seken Siap Huni Menguat
Sepanjang Semester 1 tahun 2026, kenaikan biaya konstruksi turut menggeser preferensi sebagian calon pembeli ke arah hunian siap huni. Pelemahan nilai tukar rupiah menaikkan harga bahan bangunan, sehingga merenovasi rumah seken menambah beban anggaran yang tidak selalu pasti. Di sisi lain, membeli rumah baru dengan skema inden menuntut waktu tunggu dan menyisakan ketidakpastian pembangunan. Di antara keduanya, rumah seken yang siap ditempati menjadi jalan tengah karena mengurangi kebutuhan renovasi sekaligus menghindari masa tunggu konstruksi.
Data internal Pinhome menunjukkan pola yang sejalan. Dibandingkan Semester 1 tahun 2025, porsi pencarian yang menyasar rumah seken siap huni (diidentifikasi dari kata kunci seperti "siap huni", "tinggal masuk", atau "sudah renovasi") naik dari 19% menjadi 24% pada Semester 1 tahun 2026, sementara ketersediaan total inventori untuk kategori ini relatif stabil. Karena minat tumbuh lebih cepat daripada suplainya, unit siap huni kini dicari sedikit melampaui porsi ketersediaannya: dari sekitar 0,9 kali porsi pasokan pada Semester 1 tahun 2025 menjadi 1,1 kali pada Semester 1 tahun 2026.
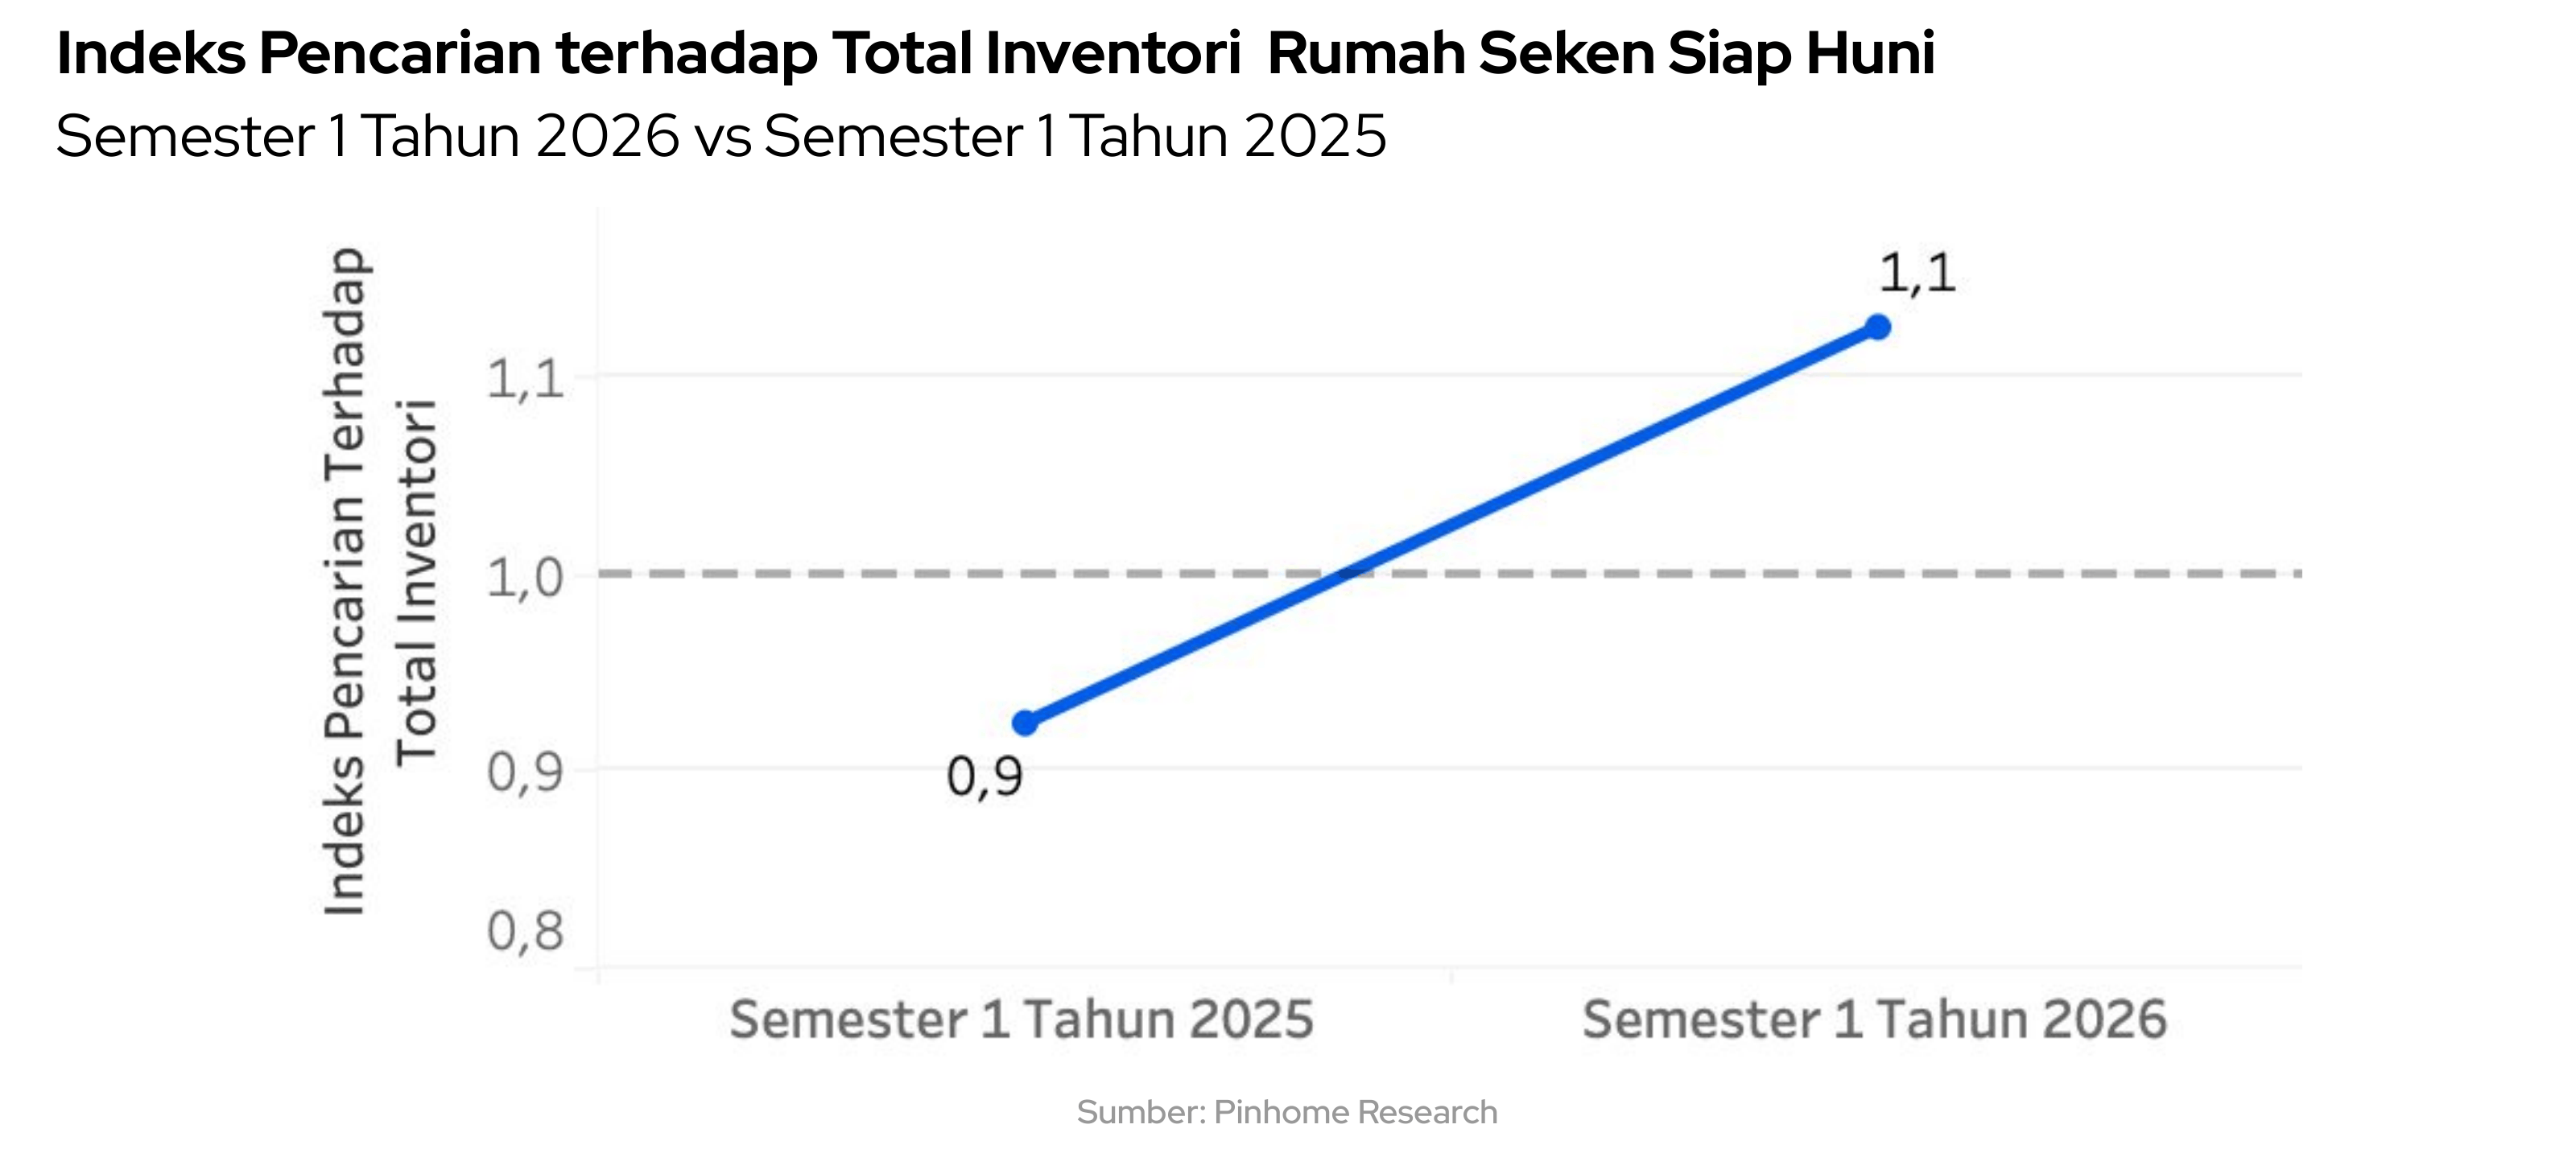
Pergeseran ini mengindikasikan calon pembeli cenderung menghindari risiko biaya tambahan di tengah ketidakpastian harga bahan bangunan. Kesiapan huni pun menjadi salah satu pertimbangan yang menguat dalam pencarian rumah seken sepanjang periode ini.
Suku Bunga Berbalik Mengetat, Aktivitas Take Over KPR Menguat
Semester 1 tahun 2026 menandai pergeseran tajam dalam kebijakan suku bunga. Sepanjang Januari hingga April, Bank Indonesia (BI) menahan BI-Rate di level 4,75% selama empat Rapat Dewan Gubernur berturut-turut, sebuah sinyal stabilitas yang sengaja dijaga di tengah tekanan global. Namun ketahanan itu berakhir di penghujung semester. Pada Mei, eskalasi konflik Timur Tengah yang mengakibatkan inflasi energi, ditambah pelemahan Rupiah, mendorong BI menaikkan BI-Rate sebesar 50 basis poin (bps) menjadi 5,25%. Kenaikan itu berlanjut pada 9 & 18 Juni 2026, BI kembali menaikkan BI-Rate dari 5,25% menjadi 5,75%, saat Rupiah menembus Rp18.000 per dolar AS, sebagai langkah pencegahan menjaga nilai tukar dan inflasi. Dalam tempo dua bulan, arah kebijakan berbalik dari menahan menjadi mengetat.
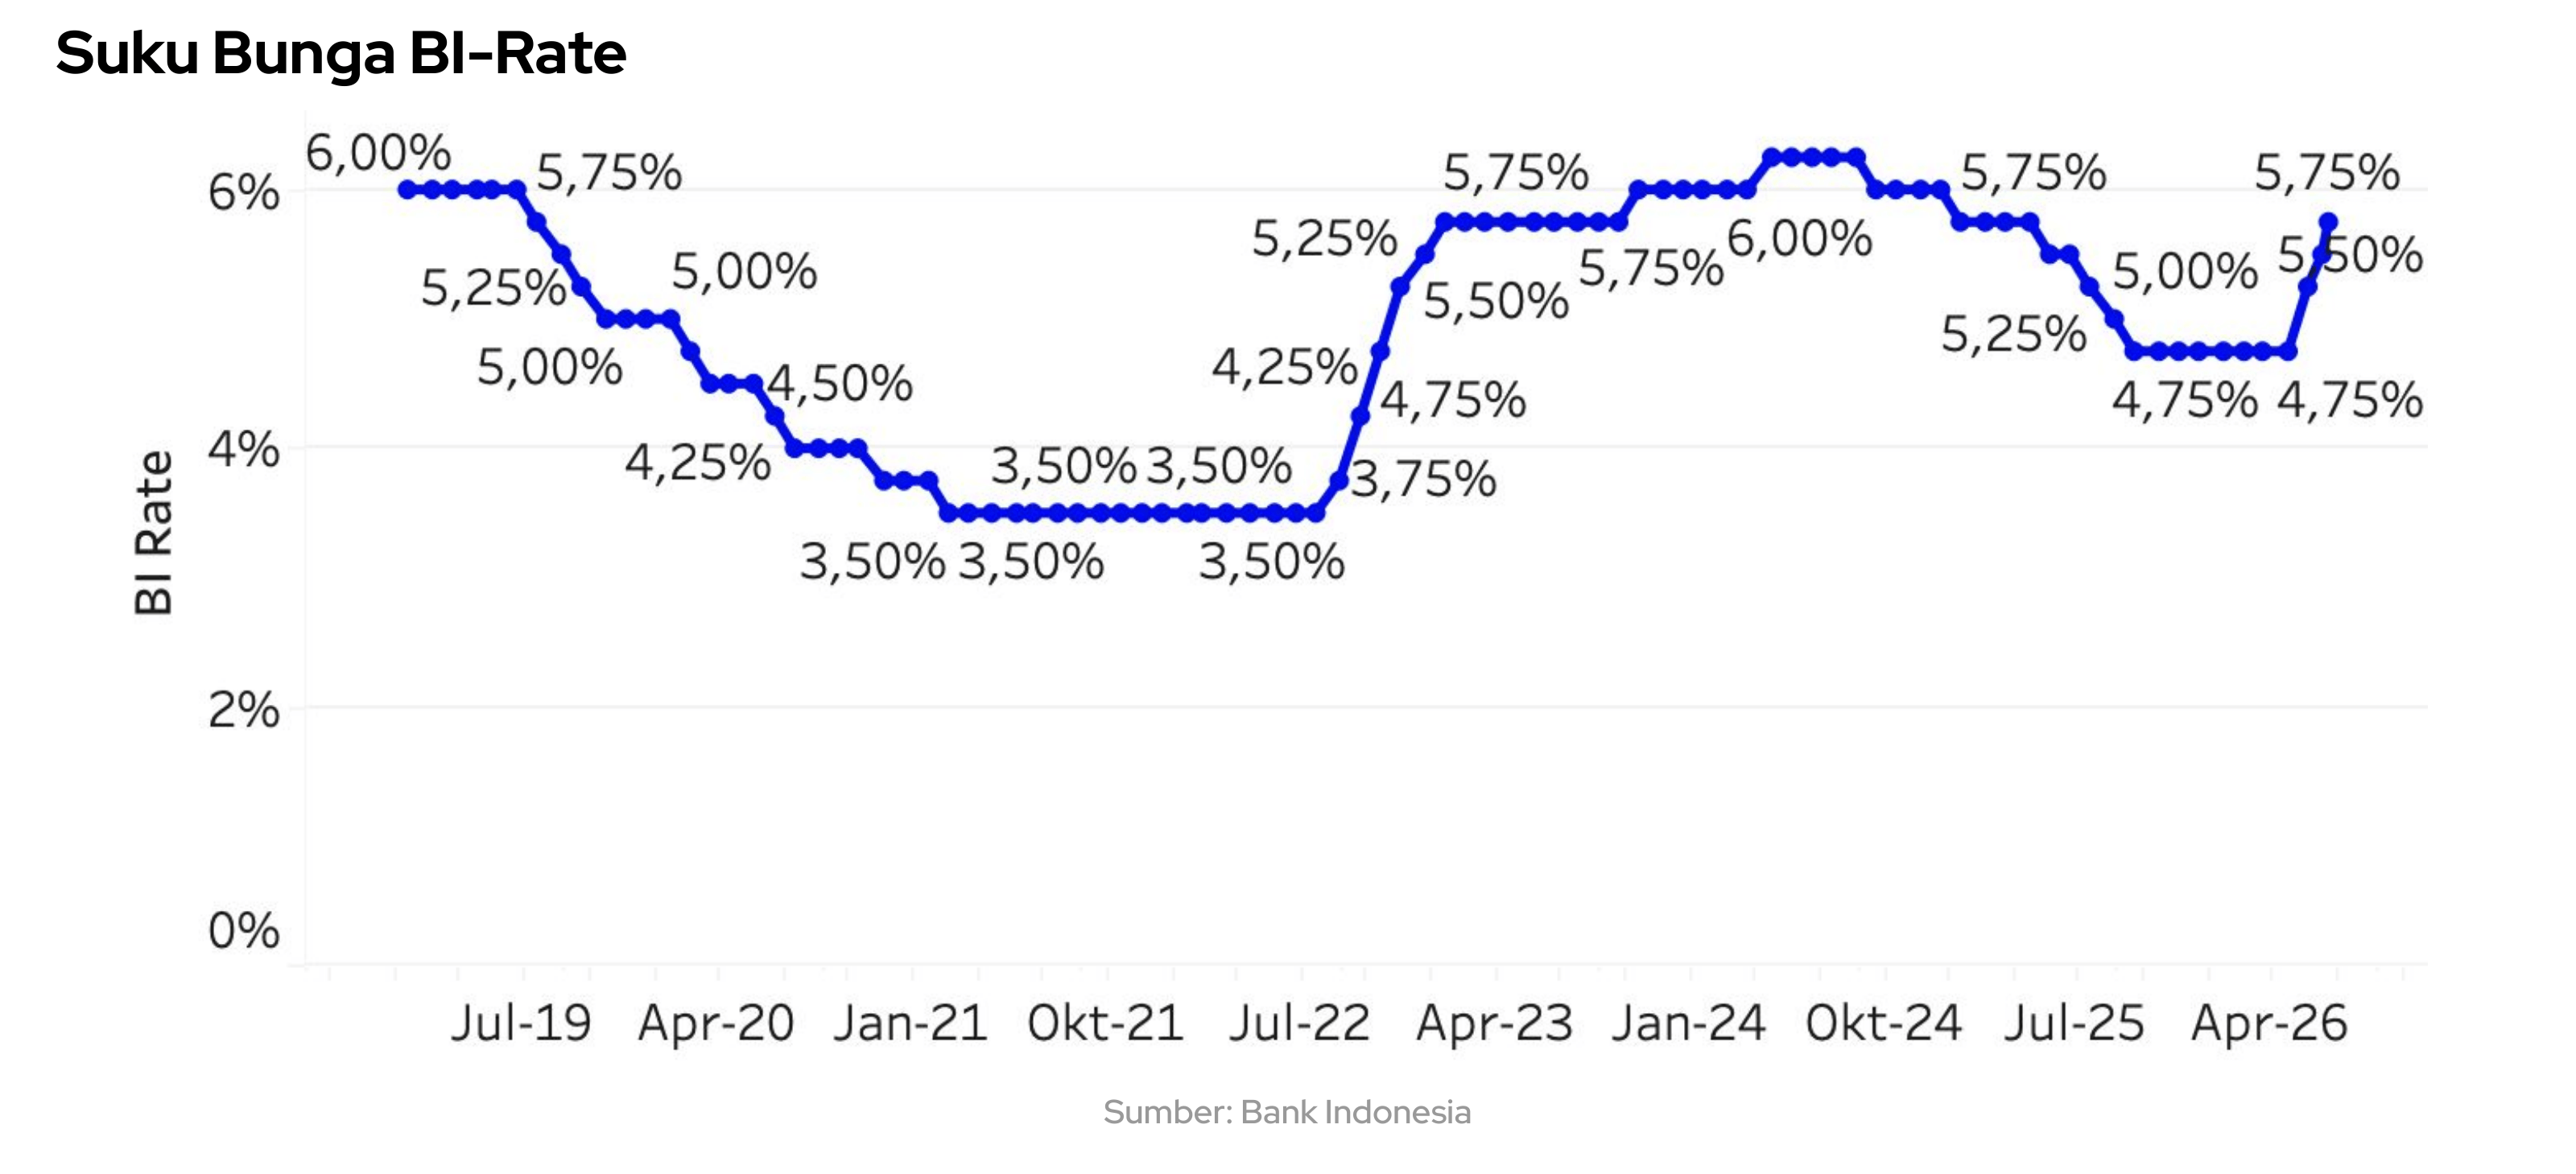
Pengetatan beruntun ini berdampak tidak merata ke debitur. KPR subsidi dan KPR berskema bunga tetap relatif terlindungi karena bunganya tidak mengikuti pergerakan pasar. Sebaliknya, KPR non-subsidi berbunga floating adalah yang paling rentan, kenaikan suku bunga acuan biasanya baru terasa pada cicilan dalam jeda 3-6 bulan, sehingga dampak dari dua kenaikan beruntun ini kemungkinan menumpuk pada paruh kedua tahun ini.
Menyikapi arah suku bunga yang mengetat ini, perbankan turut memperketat kriteria persetujuan KPR komersial, seperti penyesuaian syarat penghasilan bulanan, batas plafon, tenor kredit, hingga nilai taksiran (appraisal) yang lebih konservatif. Kendati pengetatan kriteria dan penilaian appraisal ini memperketat batas pinjaman awal, langkah kehati-hatian bank ini penting untuk menjaga kualitas kredit (NPL) industri, sekaligus mendorong calon pembeli agar lebih matang menyiapkan perencanaan uang muka (down payment) sebelum mengambil komitmen KPR.
Di tengah situasi ini, data Pinhome memperlihatkan pola yang menarik: lebih dari separuh transaksi pembiayaan properti yang difasilitasi Pinhome sepanjang Semester 1 tahun 2026, sekitar 60% merupakan take over, yakni pengalihan kredit dari satu bank ke bank lain demi bunga atau tenor yang lebih baik, kerap disertai penambahan plafon (top up). Kontribusinya yang mendominasi pengajuan KPR baru, mencerminkan debitur yang proaktif menyiasati pinjamannya ketika arah suku bunga tidak menentu.
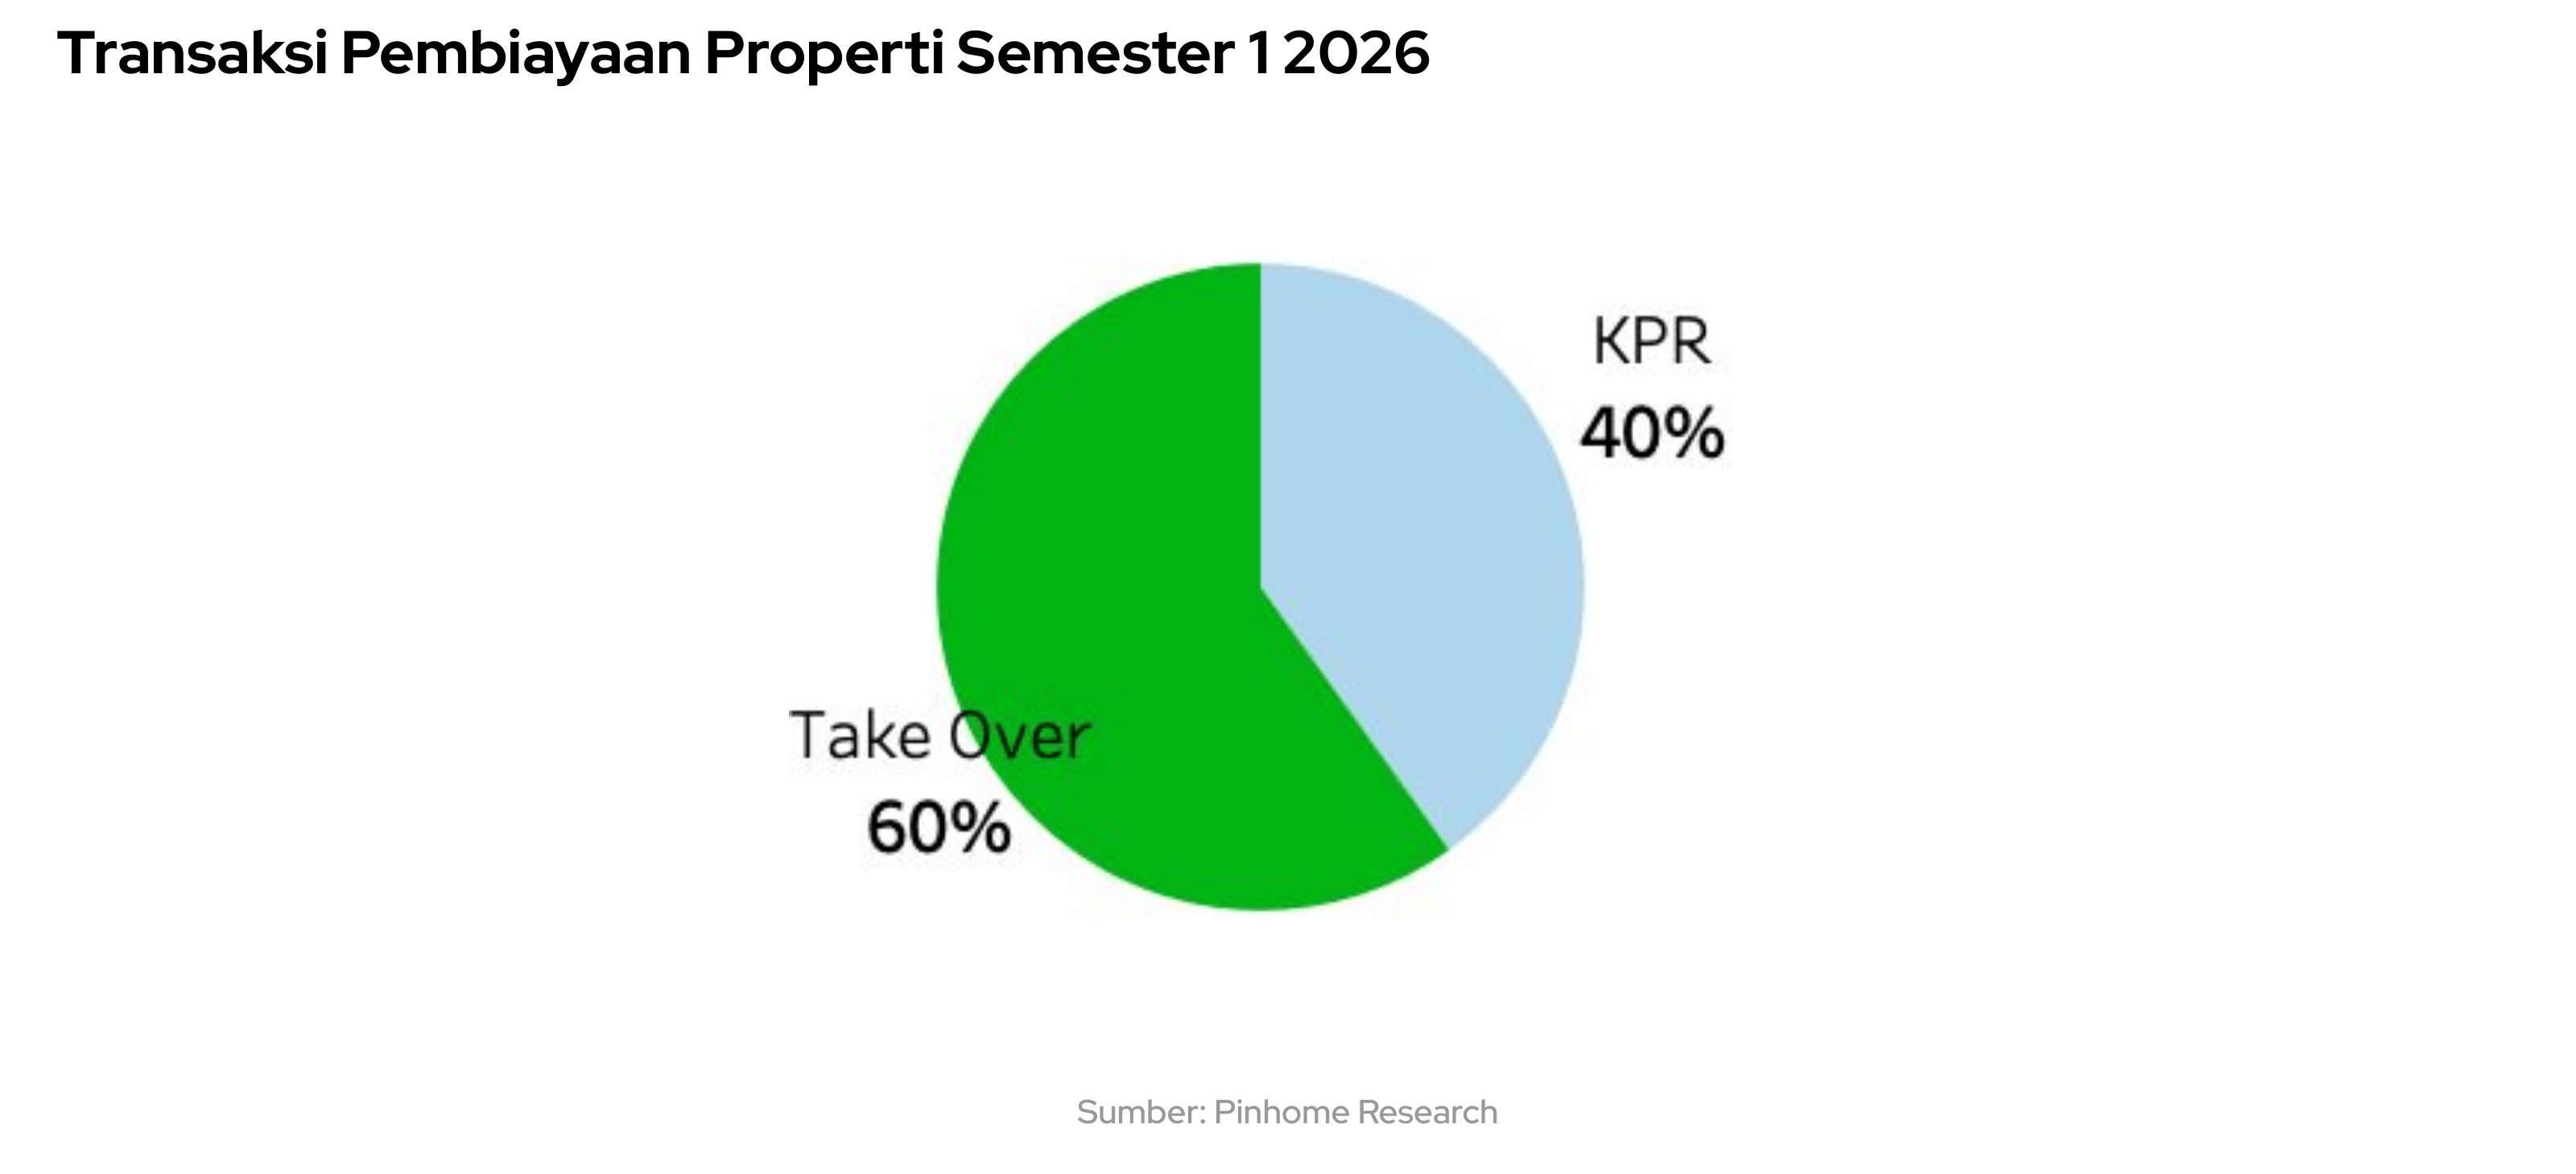
Pola ini berpotensi menguat memasuki paruh kedua 2026. Dengan BI-Rate yang kini jelas berada di jalur pengetatan, semakin banyak debitur berbunga floating diperkirakan mencari keringanan lewat take over, memindahkan kreditnya ke skema yang lebih ringan sebelum cicilannya naik. Di "persimpangan" yang kini condong ke suku bunga tinggi, aktivitas refinancing bukan sekadar pelengkap, melainkan bagian inti dari pasar KPR.
Di Luar Subsidi: Pasar Menengah Menopang Permintaan KPR
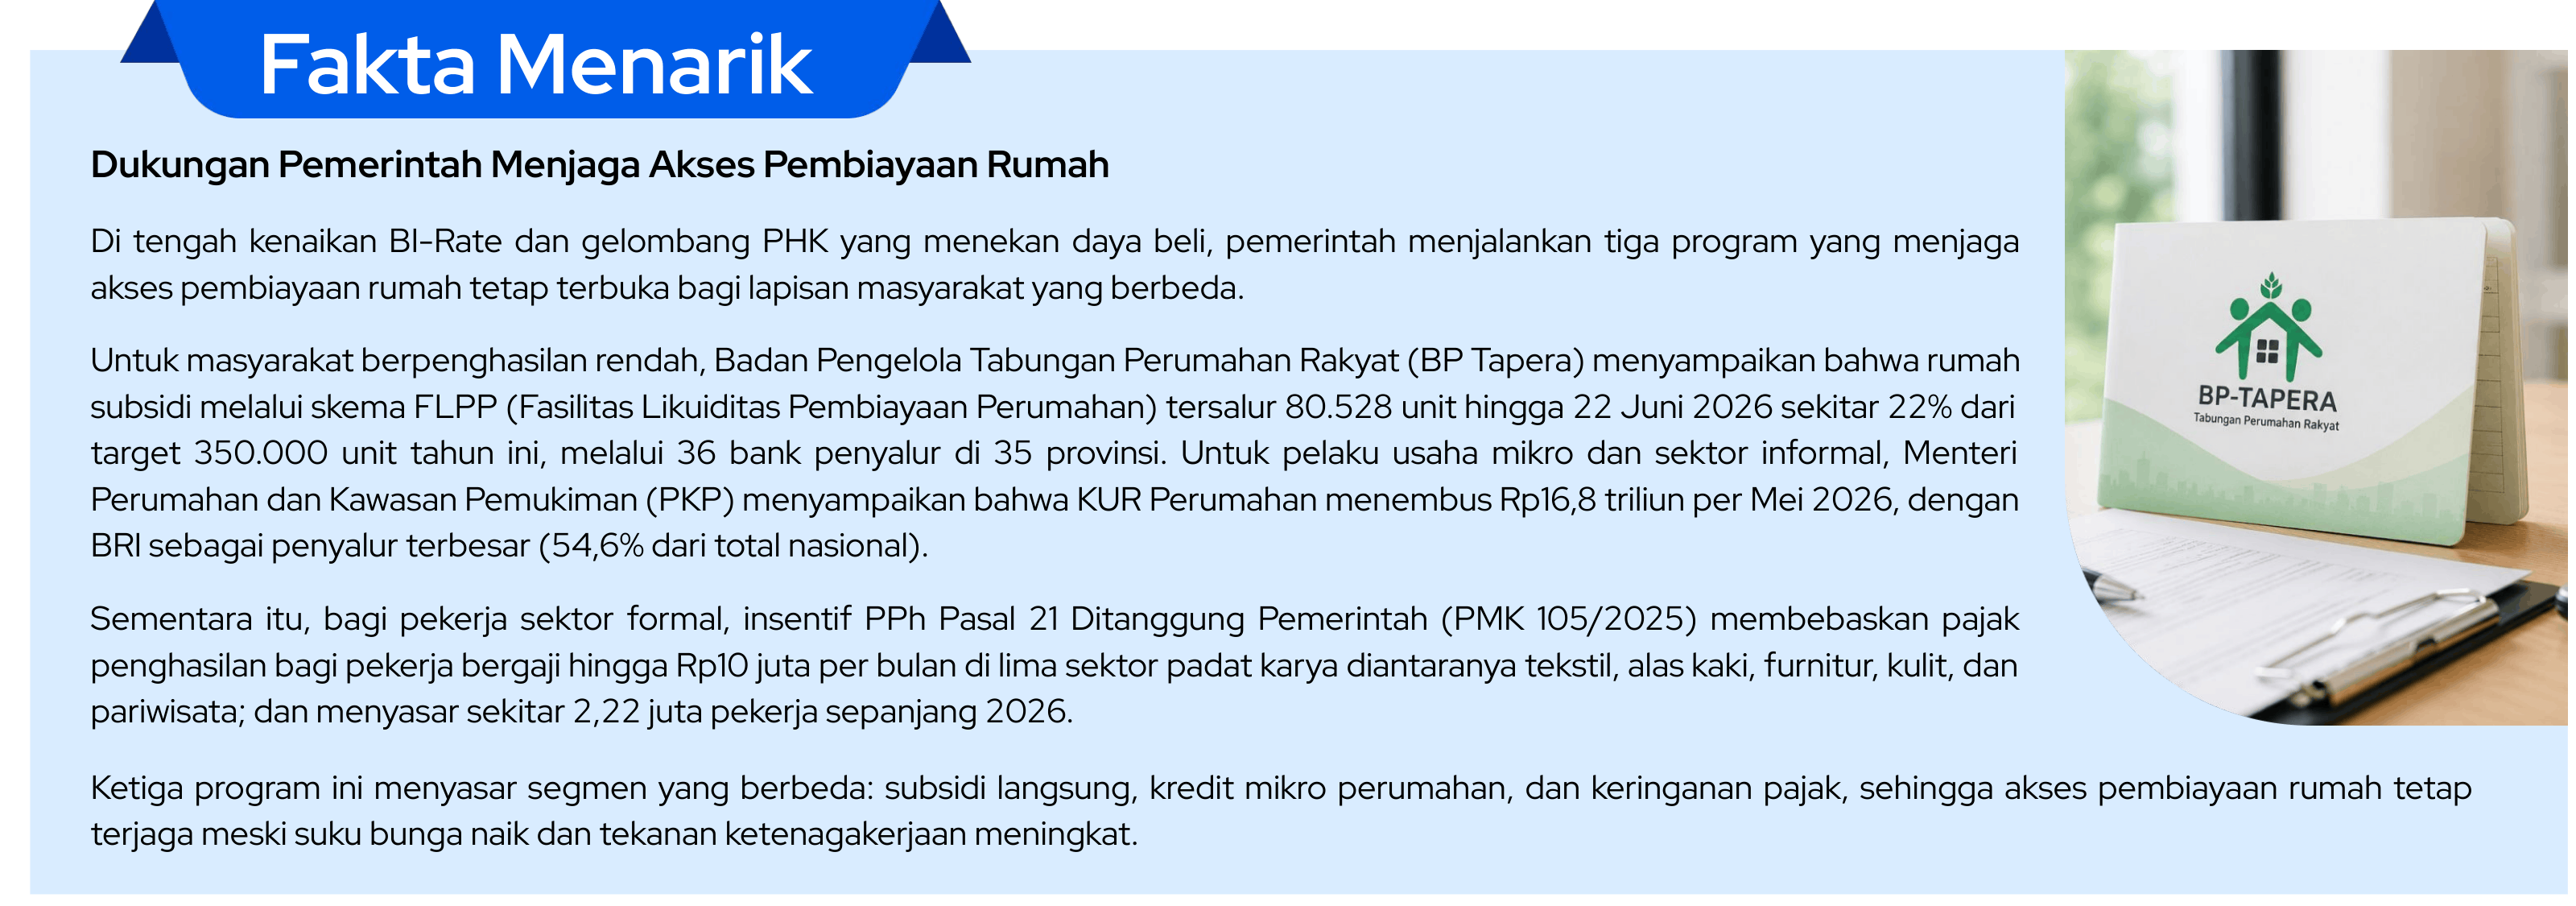
Di segmen rumah subsidi, pembangunan rumah subsidi pemerintah terus bekerja. Program FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) tetap mengalir, dimana secara nasional menjangkau 80.528 unit rumah subsidi hingga 22 Juni 2026, menopang daya beli masyarakat berpenghasilan rendah.
Namun di luar segmen subsidi itu, data Pinhome menunjukkan dimana pertumbuhan permintaan KPR komersial dipimpin oleh segmen rumah menengah. Di antara KPR pembelian baru yang difasilitasi Pinhome, sekitar separuh (~49%) berada di rentang akad 300 juta hingga 1 miliar rupiah, sementara segmen di bawah 300 juta rupiah berkontribusi sekitar 21%. Tulang punggung KPR pembelian baru yang difasilitasi Pinhome bukan rumah subsidi, melainkan rumah tipe menengah.
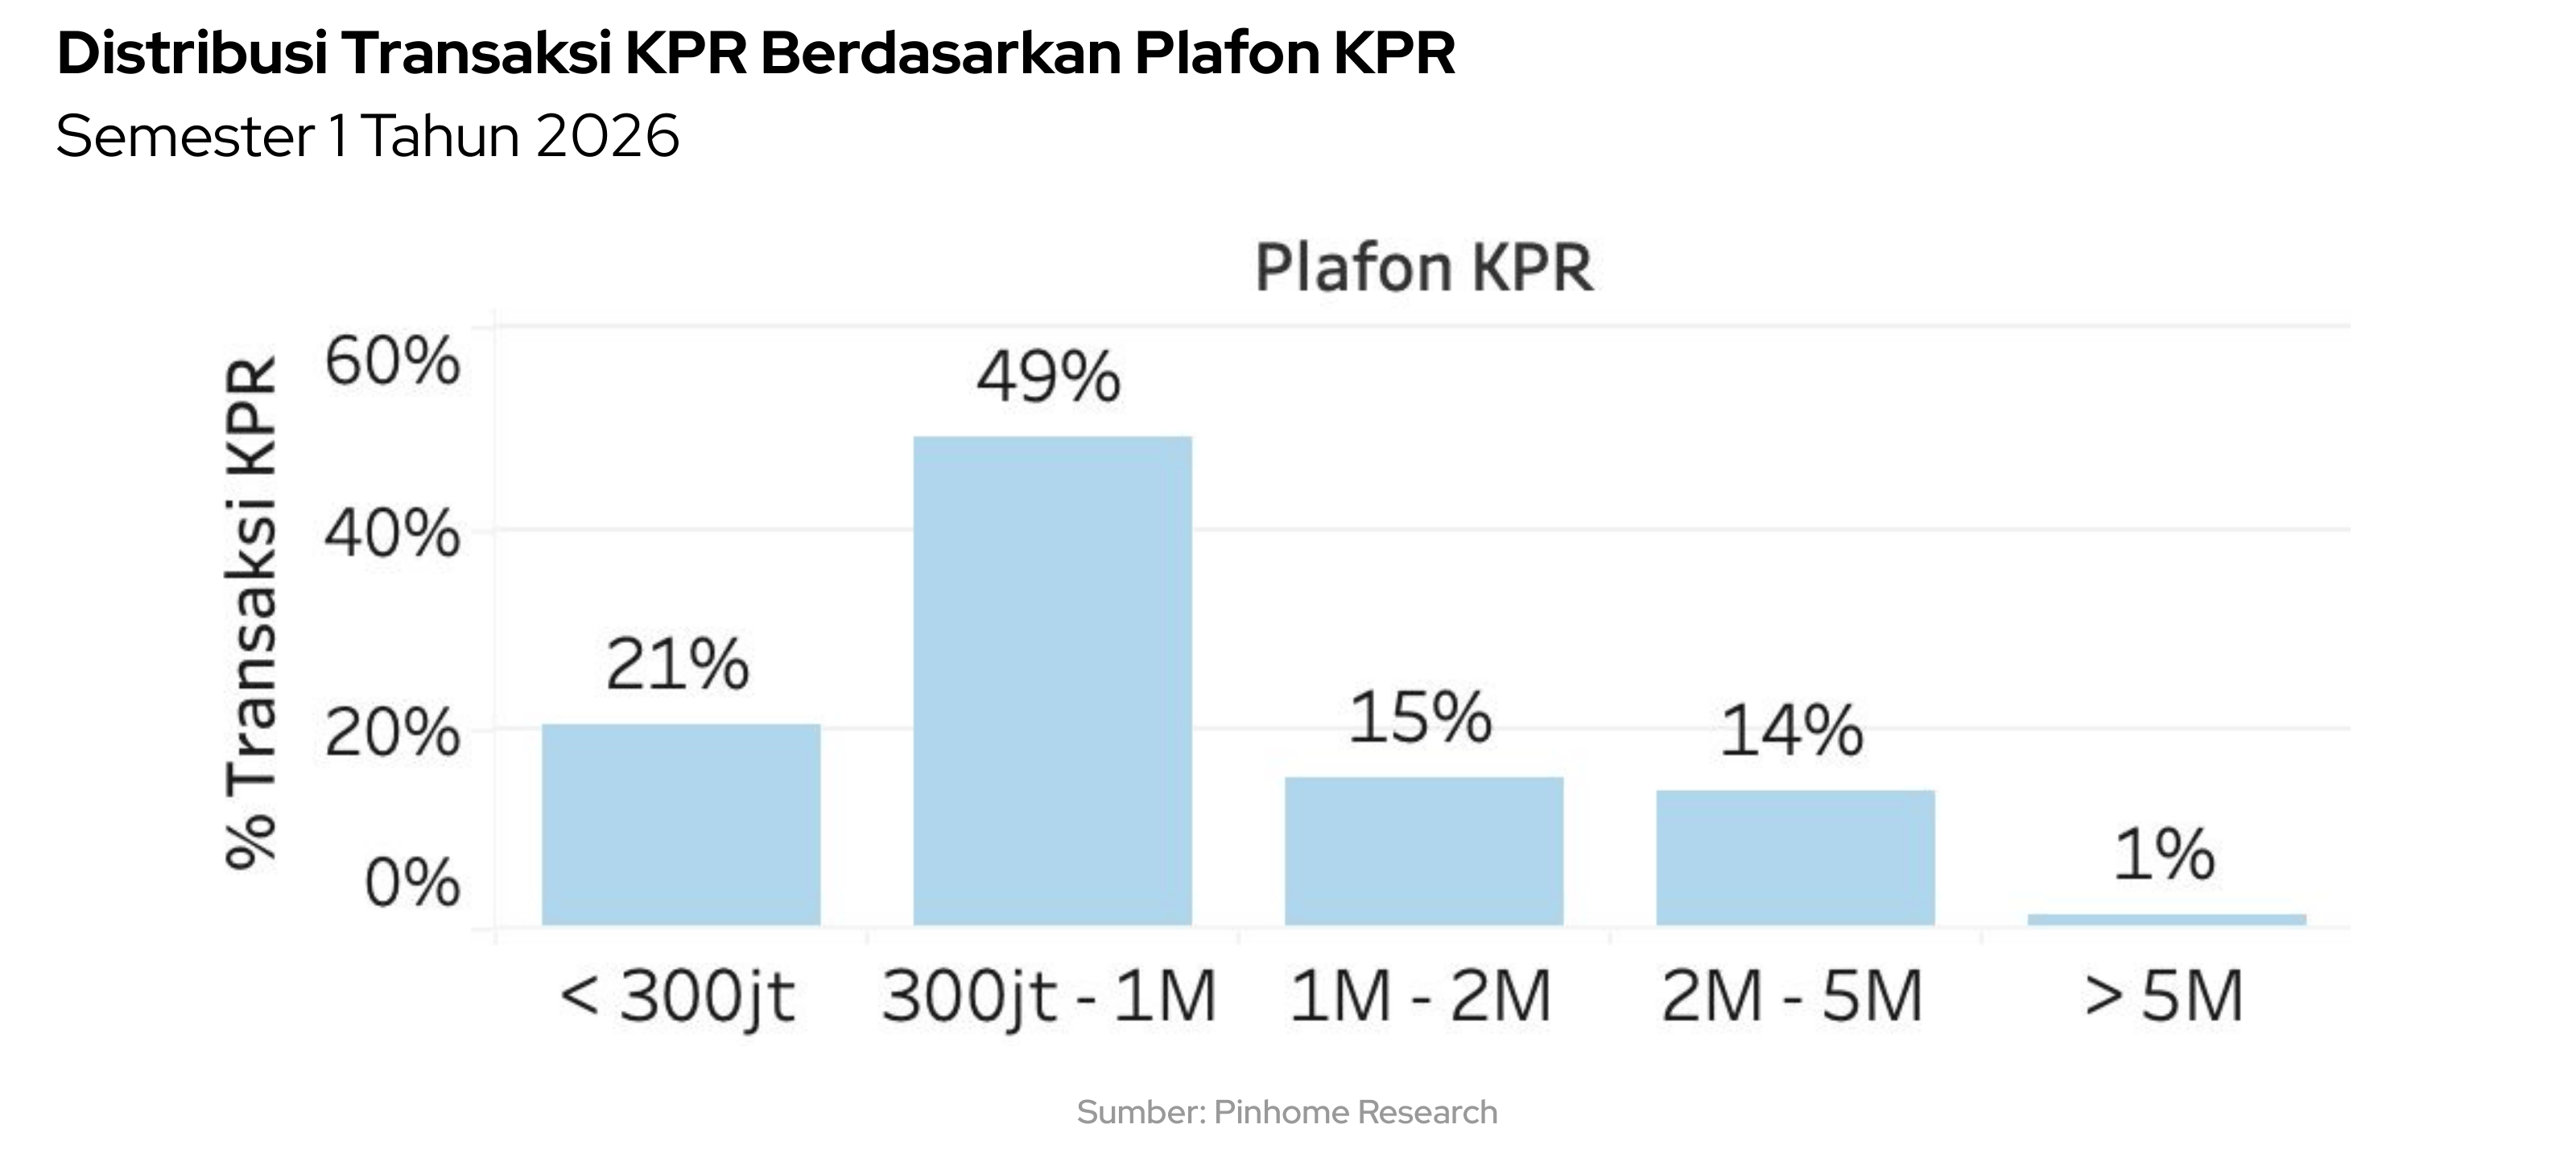
Gambaran ini memperlihatkan struktur pembiayaan yang berlapis: subsidi negara menyangga segmen menengah ke bawah, sementara segmen menengah yang ditopang KPR komersial. Keduanya berjalan beriringan, menjaga momentum pembiayaan properti tetap hidup meski suku bunga sedang dalam tekanan.
Efek Ramadan: Lonjakan Layanan Pra & Pasca Ramadan
Puncak hari raya Ramadan tahun 2026 yang terjadi pada tanggal 21 Maret menunjukkan pola yang unik dalam permintaan layanan kebutuhan rumah tangga. Tradisi mudik membuat banyak asisten rumah tangga pulang kampung, sementara rumah perlu disiapkan untuk menyambut tamu dan dirapikan kembali setelah perayaan. Untuk menangkap pergeseran ini, permintaan Home Service Pinhome dibagi ke dalam tiga fase yaitu pra-Ramadan, Ramadan, dan pasca-Ramadan (Lebaran).
Ketiga layanan utama naik selama Ramadan, tetapi dengan pola yang berbeda. Yang paling mencolok adalah Infal, layanan pengganti asisten rumah tangga sementara. Dibandingkan fase pra-Ramadan, permintaannya melonjak lebih dari dua kali lipat selama Ramadan dan masih bertahan cukup seimbang pada periode pasca-Ramadan. Lonjakan ini sejalan dengan banyaknya asisten rumah tangga yang mudik, sehingga banyak rumah tangga yang memerlukan pengganti sementara karena kebutuhannya tidak langsung surut begitu Lebaran usai.
Deep Cleaning Room mengikuti arah yang sama, dimana permintaannya naik +25% pada Ramadan dan bertahan +23% di atas pra-Ramadan setelah Lebaran, menandakan pembersihan menyeluruh tetap dibutuhkan baik untuk persiapan maupun pemulihan rumah. Sebaliknya, permintaan layanan Home Cleaning naik +3% pada Ramadan, lalu turun -4% di bawah level pra-Ramadan setelah Lebaran, seiring banyaknya rumah tangga yang bepergian selama libur panjang.
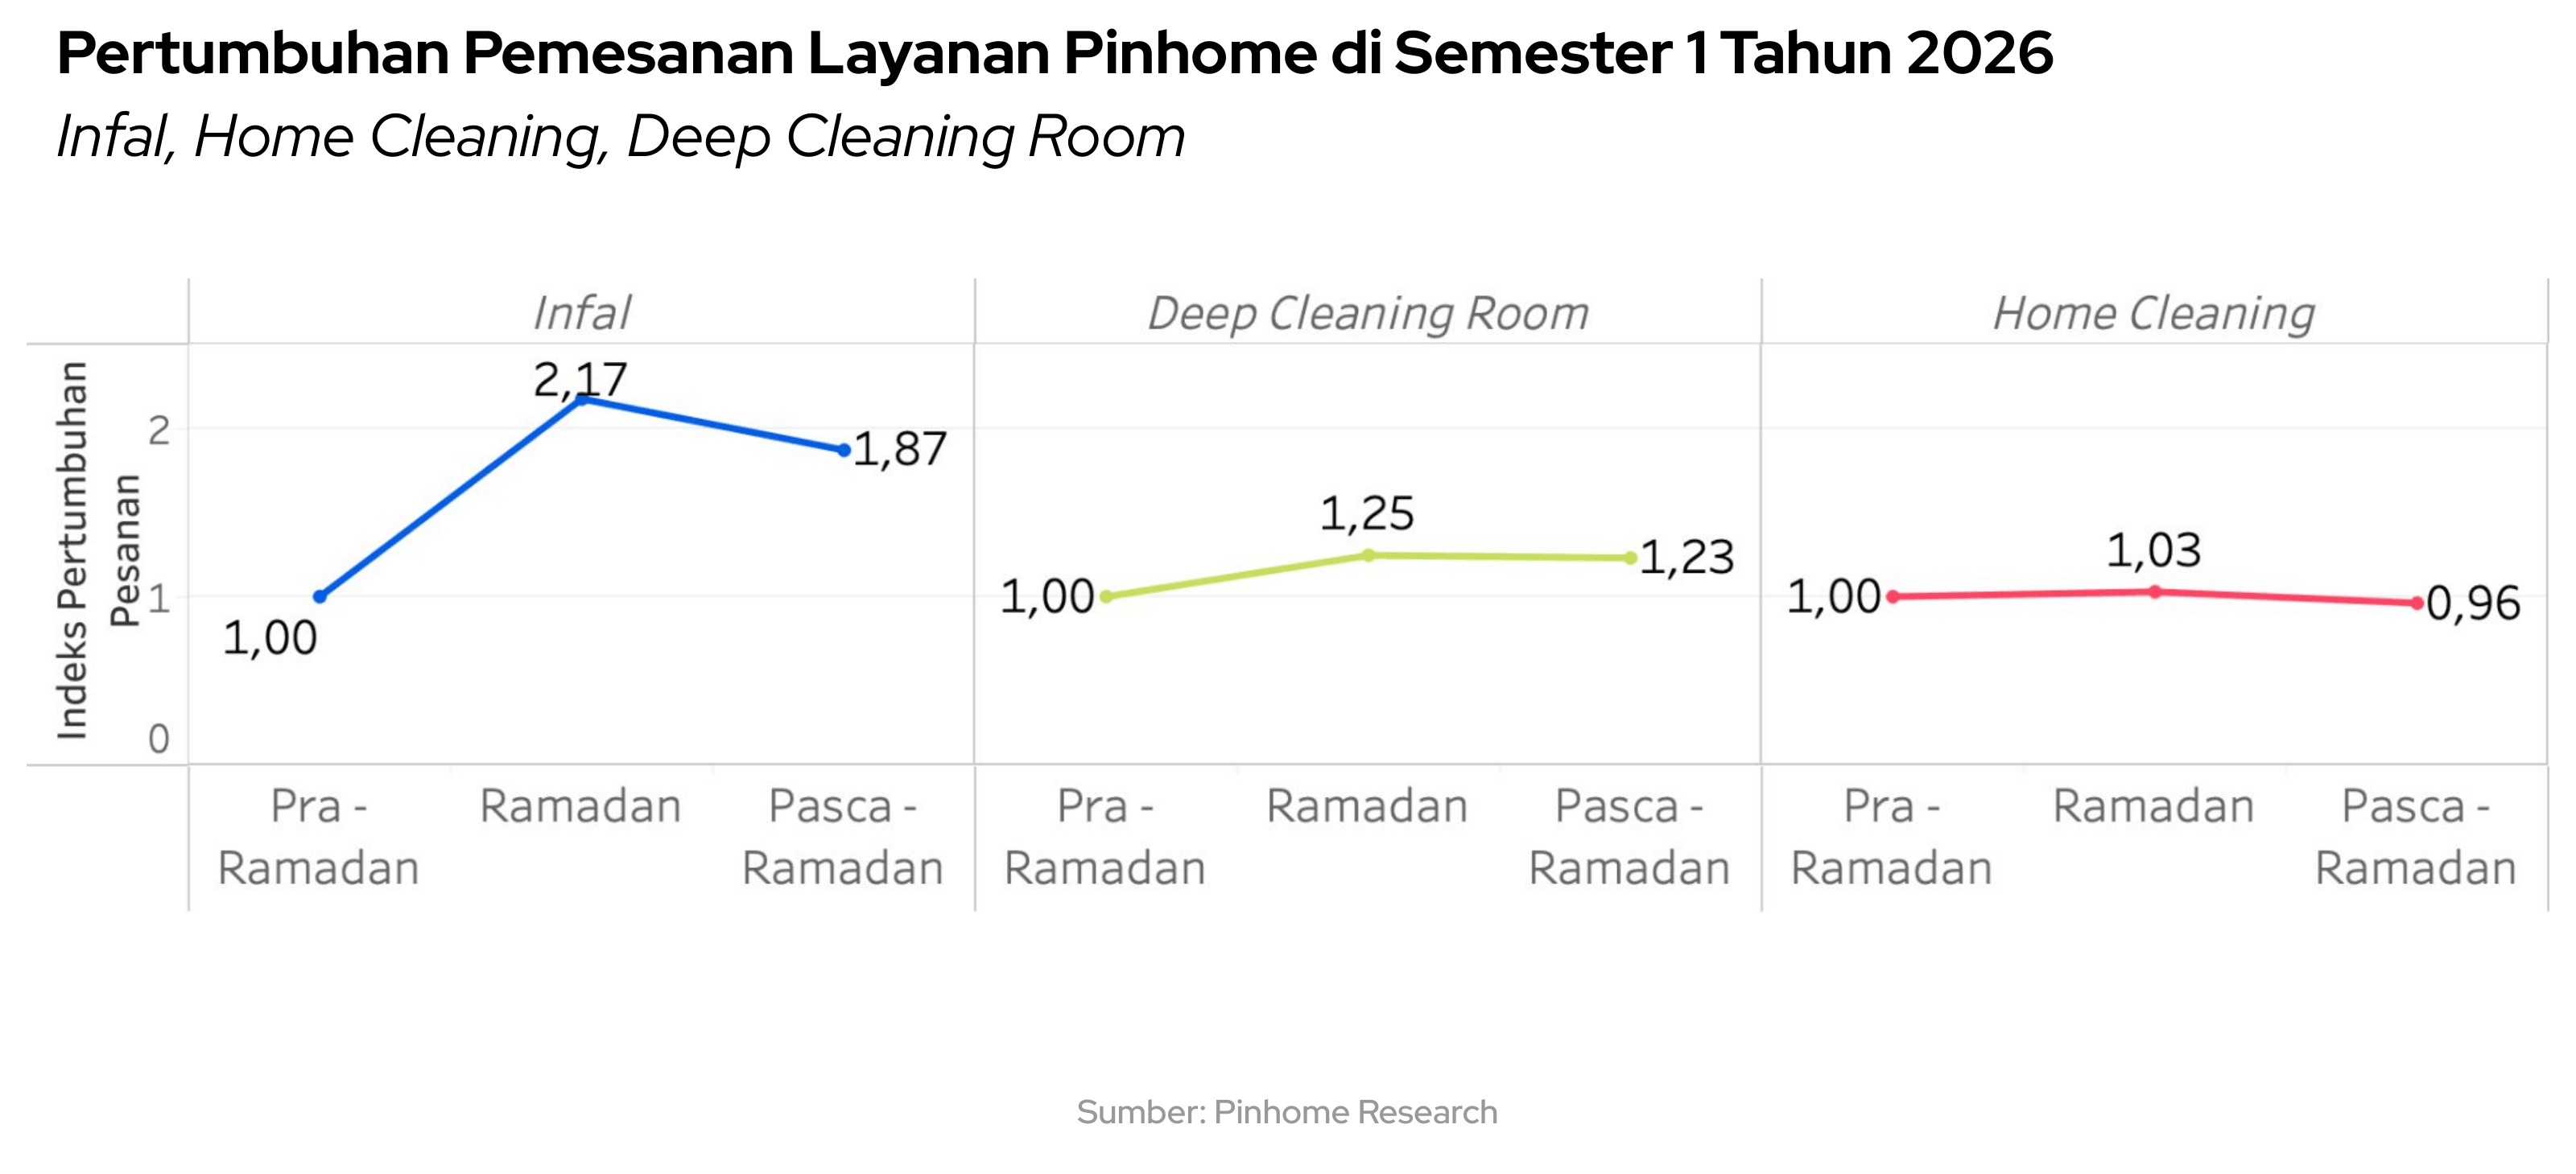
Ini menunjukkan fenomena unik bahwa layanan kebersihan rutin seperti Home Cleaning bergerak lebih stabil dibandingkan layanan yang bersifat musiman seperti Infal dan Deep Cleaning Room, dengan pertumbuhan paling tajam selama Ramadan dan Lebaran.
Pemeliharaan Rumah Akibat Cuaca Ekstrem
Januari 2026 menjadi puncak musim hujan dengan curah hujan yang deras di berbagai wilayah. Banjir, kelembaban yang tinggi, dan kerusakan karena air mendorong rumah tangga membersihkan dan membenahi hunian di luar siklus bersih-bersih tahunan yang biasanya terpusat menjelang Lebaran.
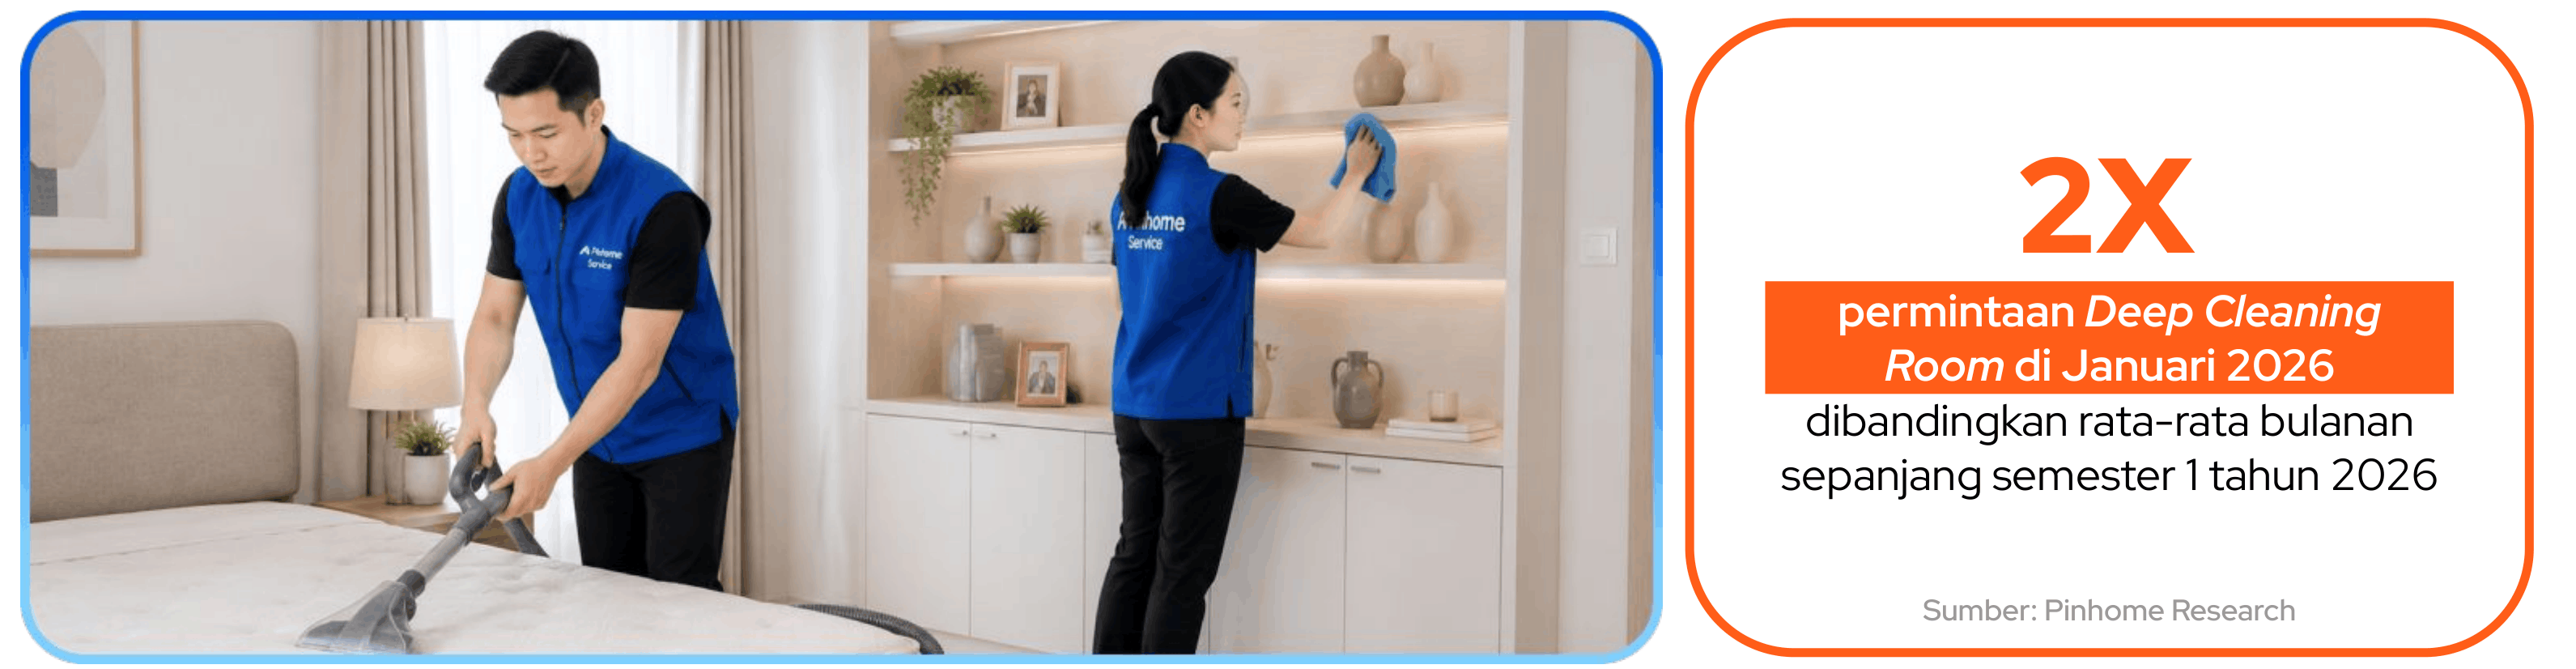
Data Pinhome menangkap fenomena tersebut pada layanan Deep Cleaning Room. Transaksinya pada Januari 2026 melonjak hingga sekitar dua kali lipat rata-rata bulanannya, dan nyaris menyamai puncak yang muncul pada periode Ramadan di Maret 2026. Pembersihan menyeluruh yang umumnya identik dengan persiapan menyambut Lebaran ternyata juga terdorong kuat oleh kebutuhan membenahi rumah setelah puncak musim hujan.
Pola serupa terlihat pada layanan Servis Elektronik & Painting, dimana transaksinya juga memuncak pada Januari 2026 dengan besaran yang setara dengan periode Ramadan, sejalan dengan hujan dan banjir yang kerap merusak perangkat elektronik rumah tangga. Dari kedua layanan ini, permintaan Home Service memperlihatkan dua puncak dalam setahun: satu yang digerakkan cuaca pada awal tahun, dan satu yang bersifat musiman menjelang Lebaran.
Infal: Bukan Percobaan, Melainkan Kebiasaan yang Mulai Terbentuk
Awal tahun 2026 membawa tiga perubahan yang datang hampir bersamaan: kenaikan Upah Minimum Kota (UMK) per Januari, tekanan inflasi kebutuhan pokok yang belum mereda, dan pengesahan Undang-Undang Perlindungan Pekerja Rumah Tangga (UU PPRT) pada April 2026. Ketiganya membuat banyak keluarga kelas menengah menimbang ulang model kebersihan rumah yang selama ini bersandar pada asisten tetap. Di sinilah Infal, yakni jasa Asisten Rumah Tangga (ART) harian tanpa kontrak bulanan, menjadi alternatif bagi mereka yang membutuhkan bantuan tanpa komitmen jangka panjang. Namun yang paling menarik justru terlihat pada seberapa banyak dari mereka yang kembali memesan.
Persentase pengguna Pinhome Home Service yang memesan kembali layanan Infal naik dalam tiga kuartal terakhir, dari 15% pada Q4 tahun 2025 ke 20% pada Q1 tahun 2026, lalu 21% pada Q2 tahun 2026. Rata-rata transaksi per pengguna ikut bergerak naik, dari 1,46 ke 1,53, lalu 1,60. Kenaikannya per kuartal memang moderat, tetapi arahnya konsisten.
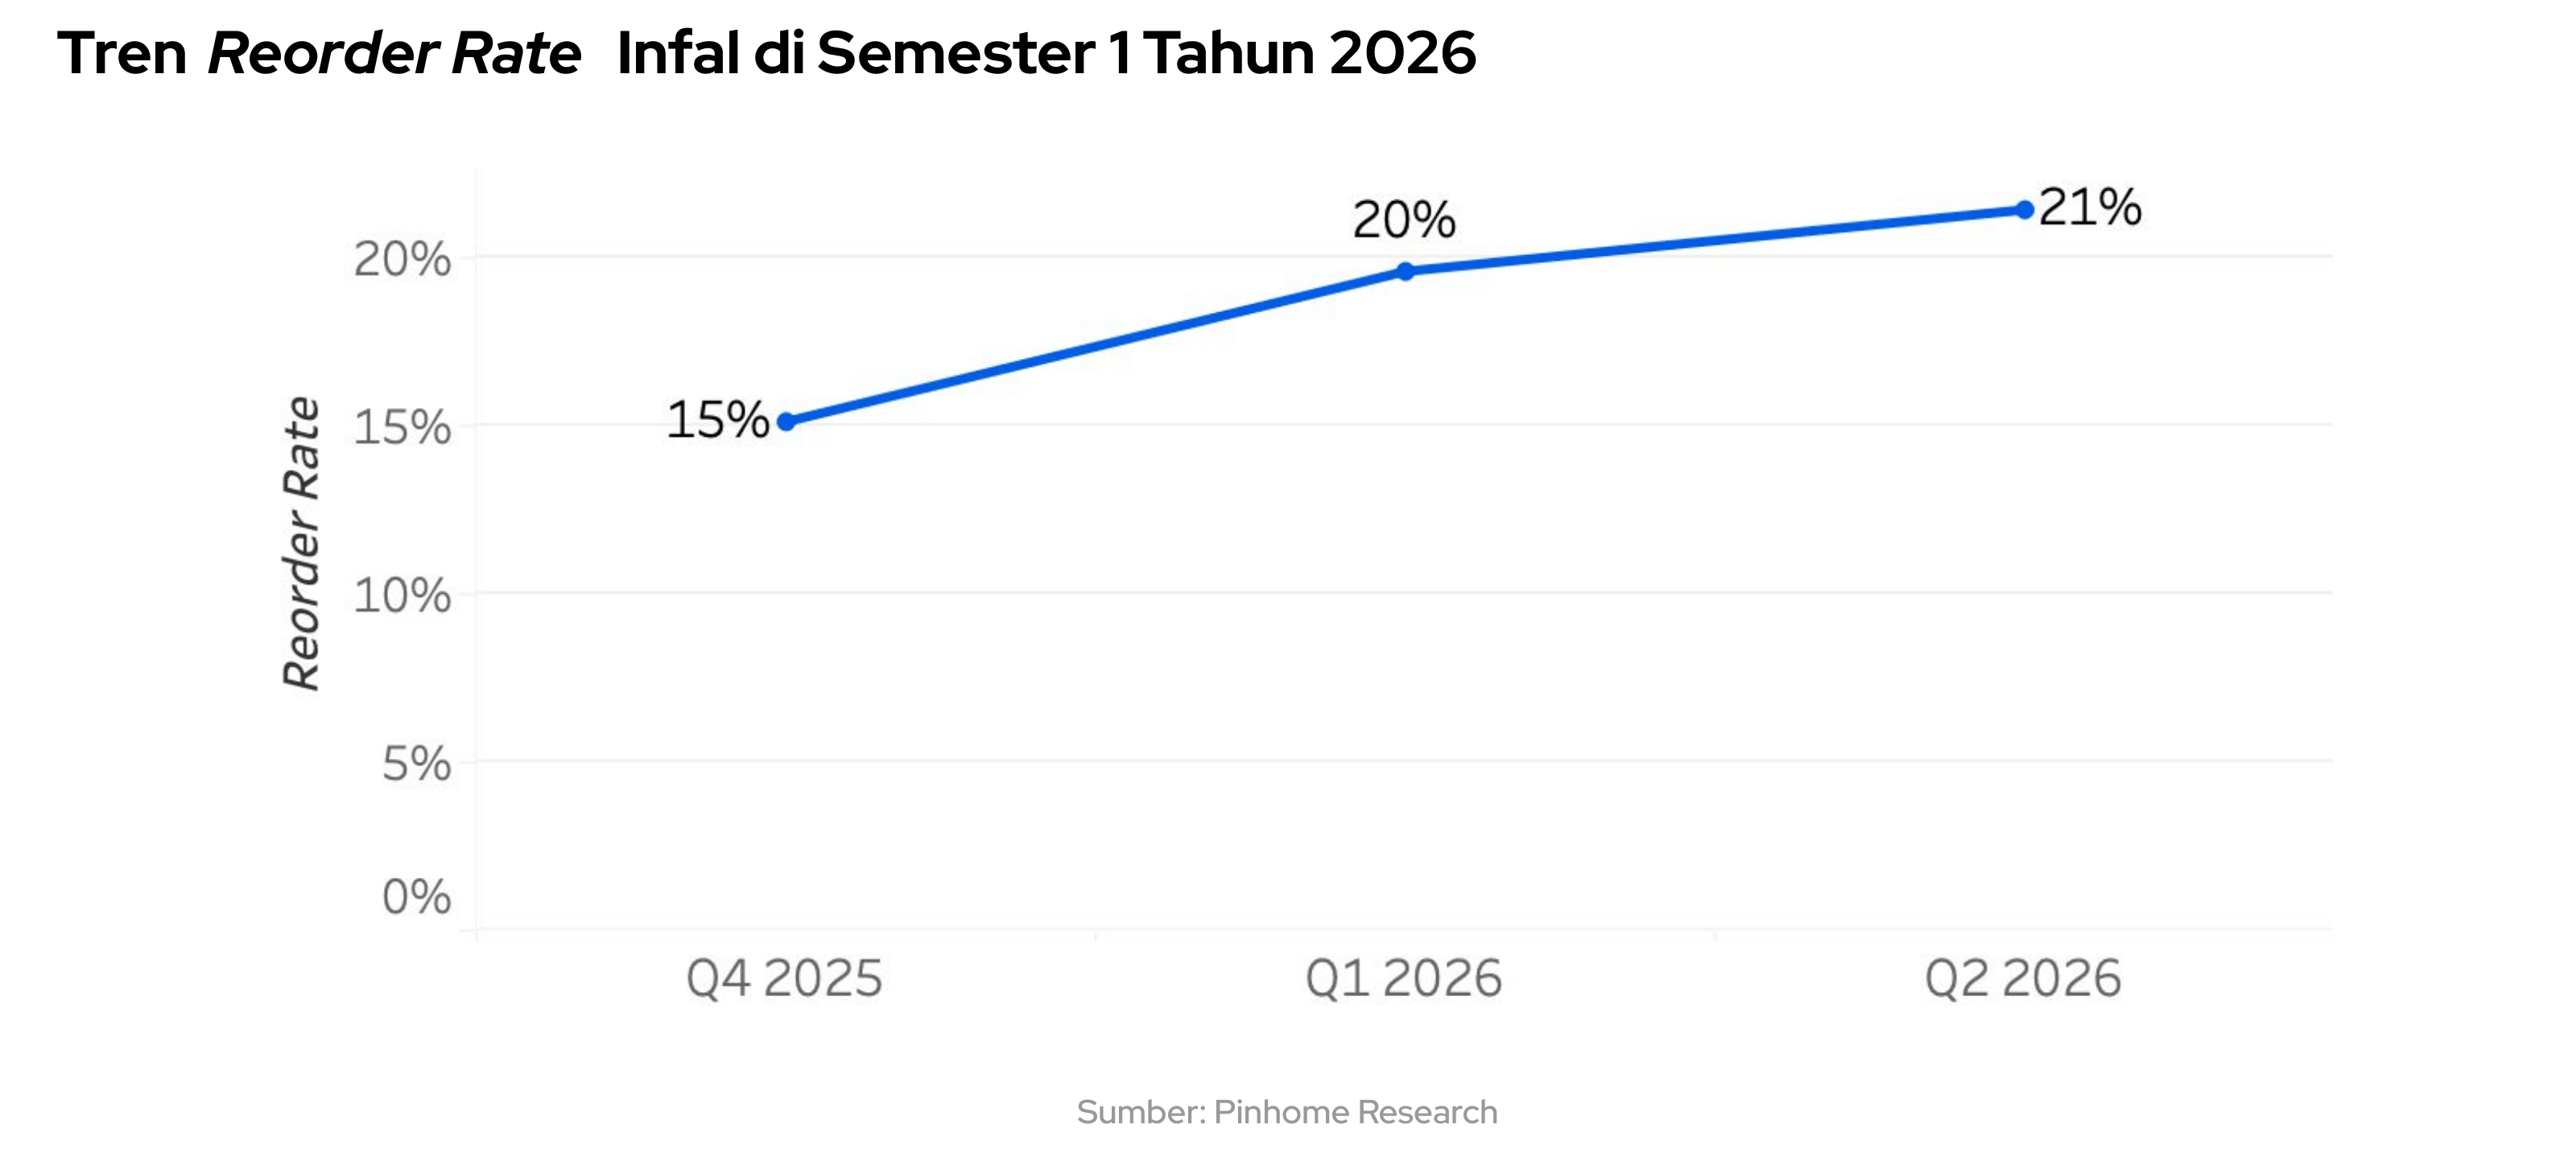
Tren ini menegaskan bahwa Infal bukan sekadar layanan uji coba, melainkan kebiasaan yang mulai terbentuk. Proporsi pengguna yang memesan lebih dari sekali terus bertambah tiap kuartal, dan frekuensi pesanan rata-ratanya ikut naik.
Dari Kualitas Udara ke Perawatan Diri: Ekosistem Wellness Rumah yang Meluas
Standar hunian ideal bagi masyarakat kelas menengah Indonesia kini perlahan berubah. Rumah tidak lagi dinilai sekadar dari kebersihannya, tetapi juga dari seberapa baik hunian tersebut mampu menjaga kualitas sirkulasi udara dan memfasilitasi kebutuhan relaksasi penghuninya. Pergeseran gaya hidup ini tidak dipicu oleh tren viral sesaat, melainkan tumbuh dengan sendirinya dari kebiasaan sehari-hari pengguna di platform Pinhome Home Service sepanjang Semester 1 tahun 2026.
Pada layanan perbaikan AC, permintaannya mencatat pertumbuhan sebesar +22% pada kuartal kedua tahun 2026 dibandingkan kuartal pertama. Pola pertumbuhan ini mengindikasikan bahwa pemeliharaan kualitas udara bukan lagi sekadar respons musiman, melainkan sudah bergeser menjadi agenda rutin yang terstruktur bagi para pemilik rumah.
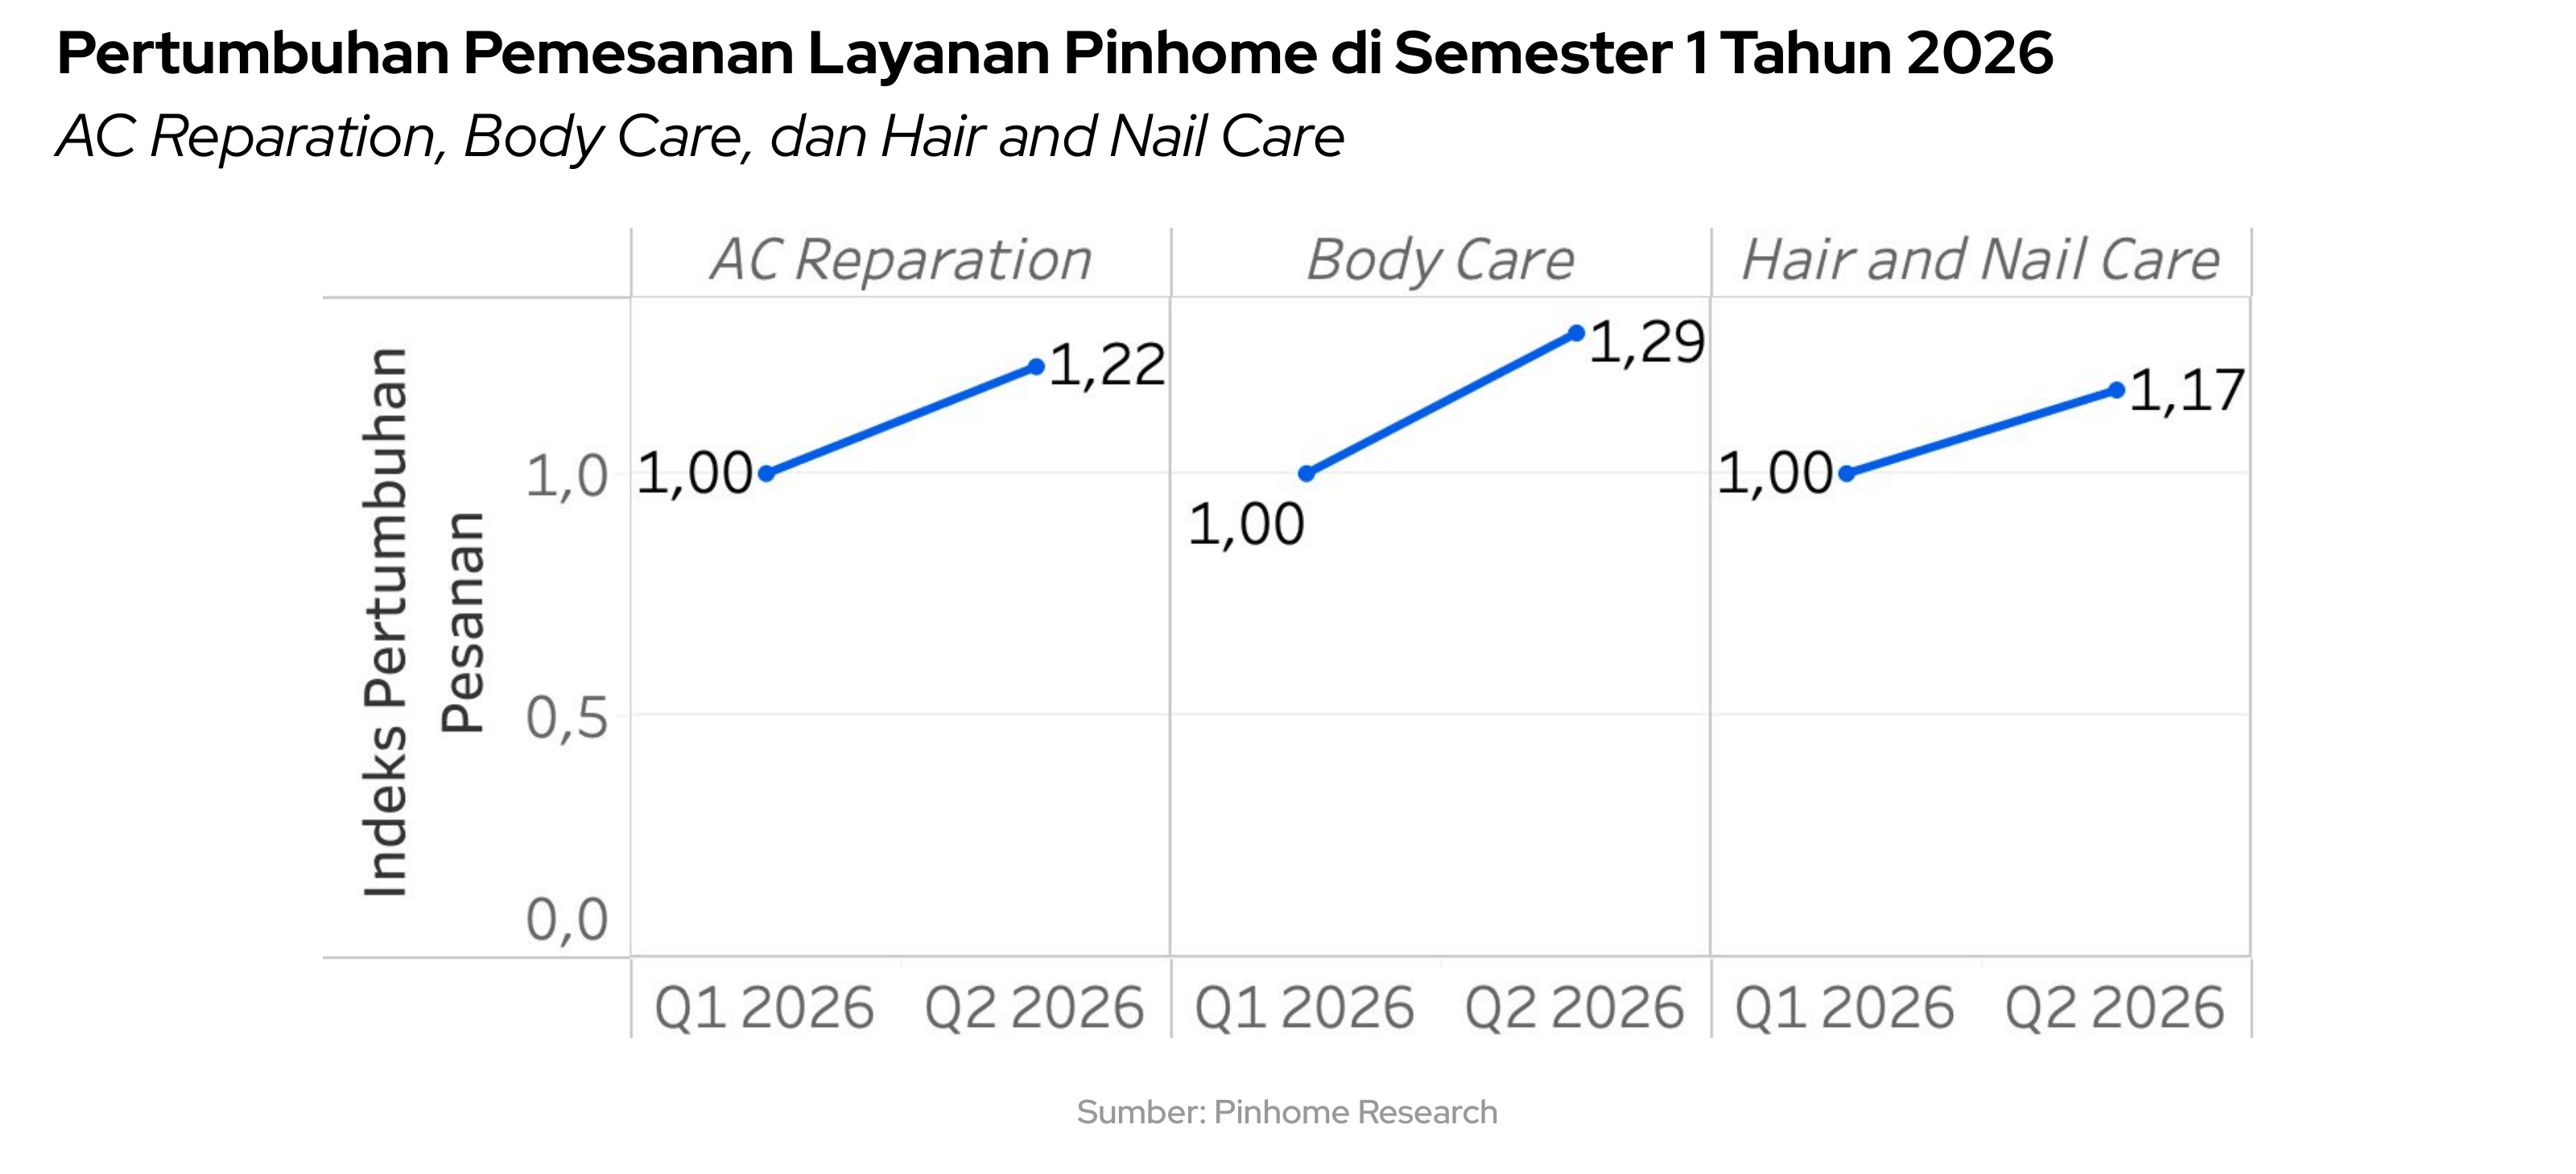
Tren ini juga terlihat jelas pada layanan perawatan diri yang baru diluncurkan pada awal 2026. Permintaan untuk layanan Body Care mencatatkan pertumbuhan yang solid sebesar +29% dari kuartal pertama ke kuartal kedua, diikuti oleh Hair and Nail Care yang ikut naik sebesar +17% pada periode yang sama. Rutinitas relaksasi yang tadinya identik dengan kunjungan ke salon kini perlahan ditarik ke dalam kenyamanan rumah, dan data Pinhome menunjukkan tingginya retensi pengguna yang tidak berhenti memesan setelah satu kali mencoba.
Konsistensi pertumbuhan ketiga layanan ini sepanjang semester mengonfirmasi satu hal: ekspansi ekosistem ini secara efektif berhasil menangkap permintaan yang selama ini belum terfasilitasi. Artinya, perubahan fungsi rumah menjadi ruang wellness personal tampaknya bukan sekadar fenomena tunggal, melainkan didorong oleh serangkaian gaya hidup baru yang berkembang secara bersamaan.
Ketika Rumah Menjadi Destinasi: Dari Perawatan Rutin ke Transformasi Hunian
Di tengah ketidakpastian geopolitik yang berlanjut dengan melemahnya nilai tukar Rupiah terhadap dolar AS, biaya liburan ke luar negeri terasa semakin berat bagi masyarakat kelas menengah. Destinasi jauh yang sebelumnya menjadi tujuan tahunan kini membutuhkan pengeluaran yang lebih besar dan kepastian yang lebih sulit dipenuhi. Di saat yang sama, waktu di rumah semakin terasa panjang dan kualitasnya semakin diperhatikan. Perubahan ini membuka ruang bagi satu pertanyaan yang perlahan muncul: bagaimana jika pengeluaran yang biasa digunakan untuk pergi keluar dialihkan untuk memperbaiki ruangan yang setiap hari ditinggali?
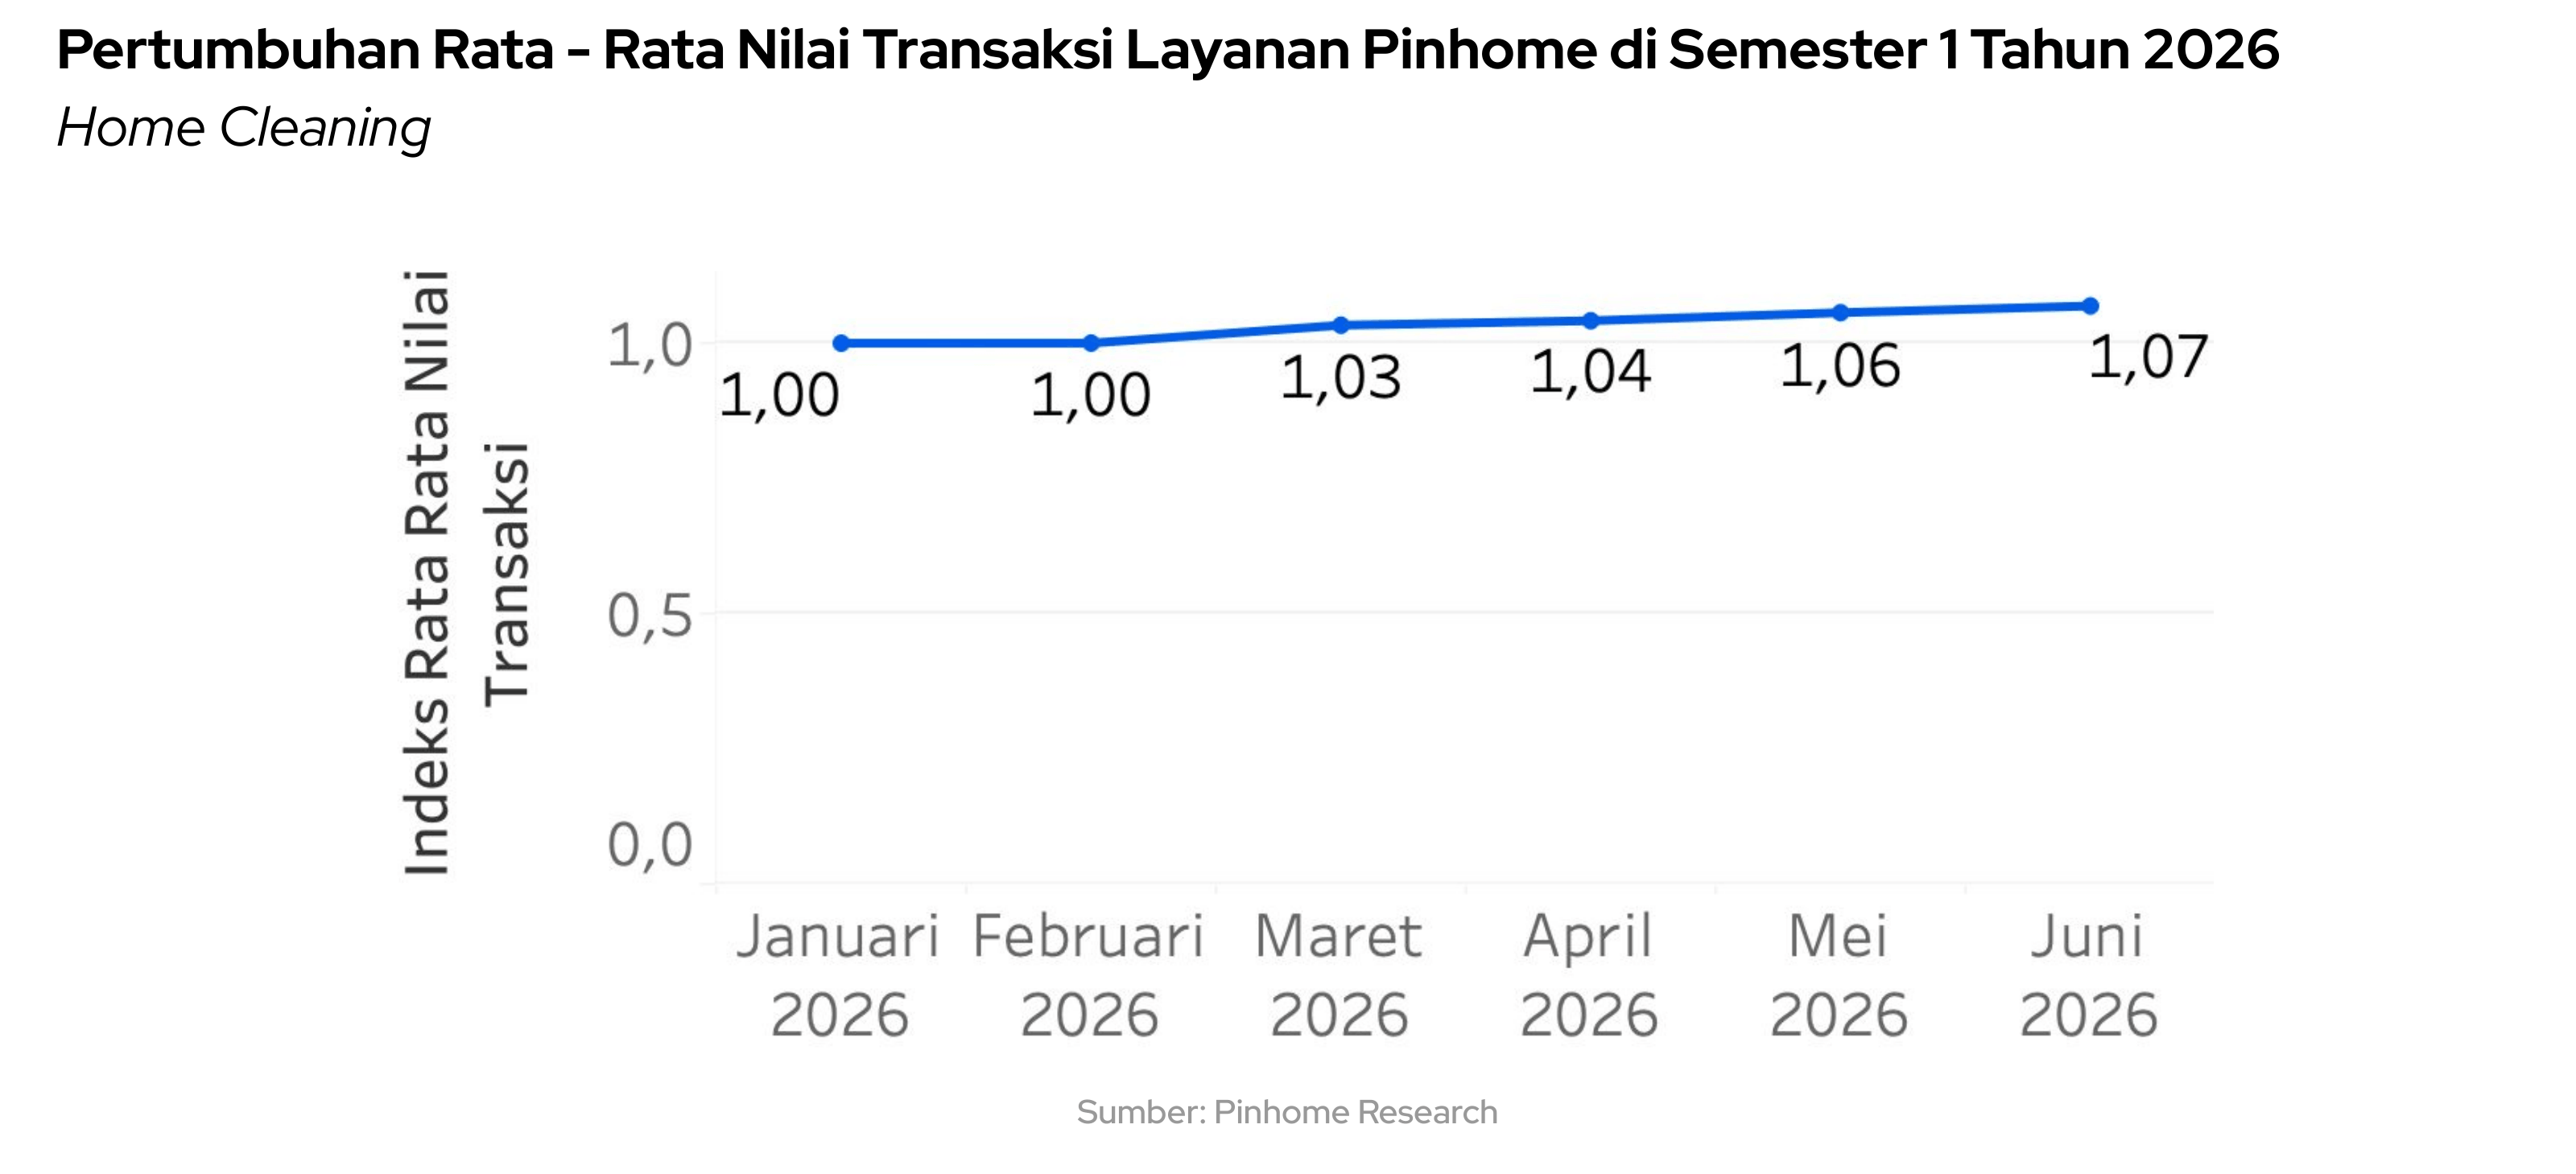
Pinhome menangkap sinyal tersebut pada dua pola yang berbeda. Pada pola pertama, rata-rata nilai transaksi untuk layanan Home Cleaning tumbuh konsisten sepanjang Semester 1 tahun 2026, tanpa adanya penurunan rata-rata nilai transaksi. Pengguna yang sudah rutin memakai layanan perawatan rumah tidak hanya bertahan, mereka sedikit demi sedikit semakin aktif.
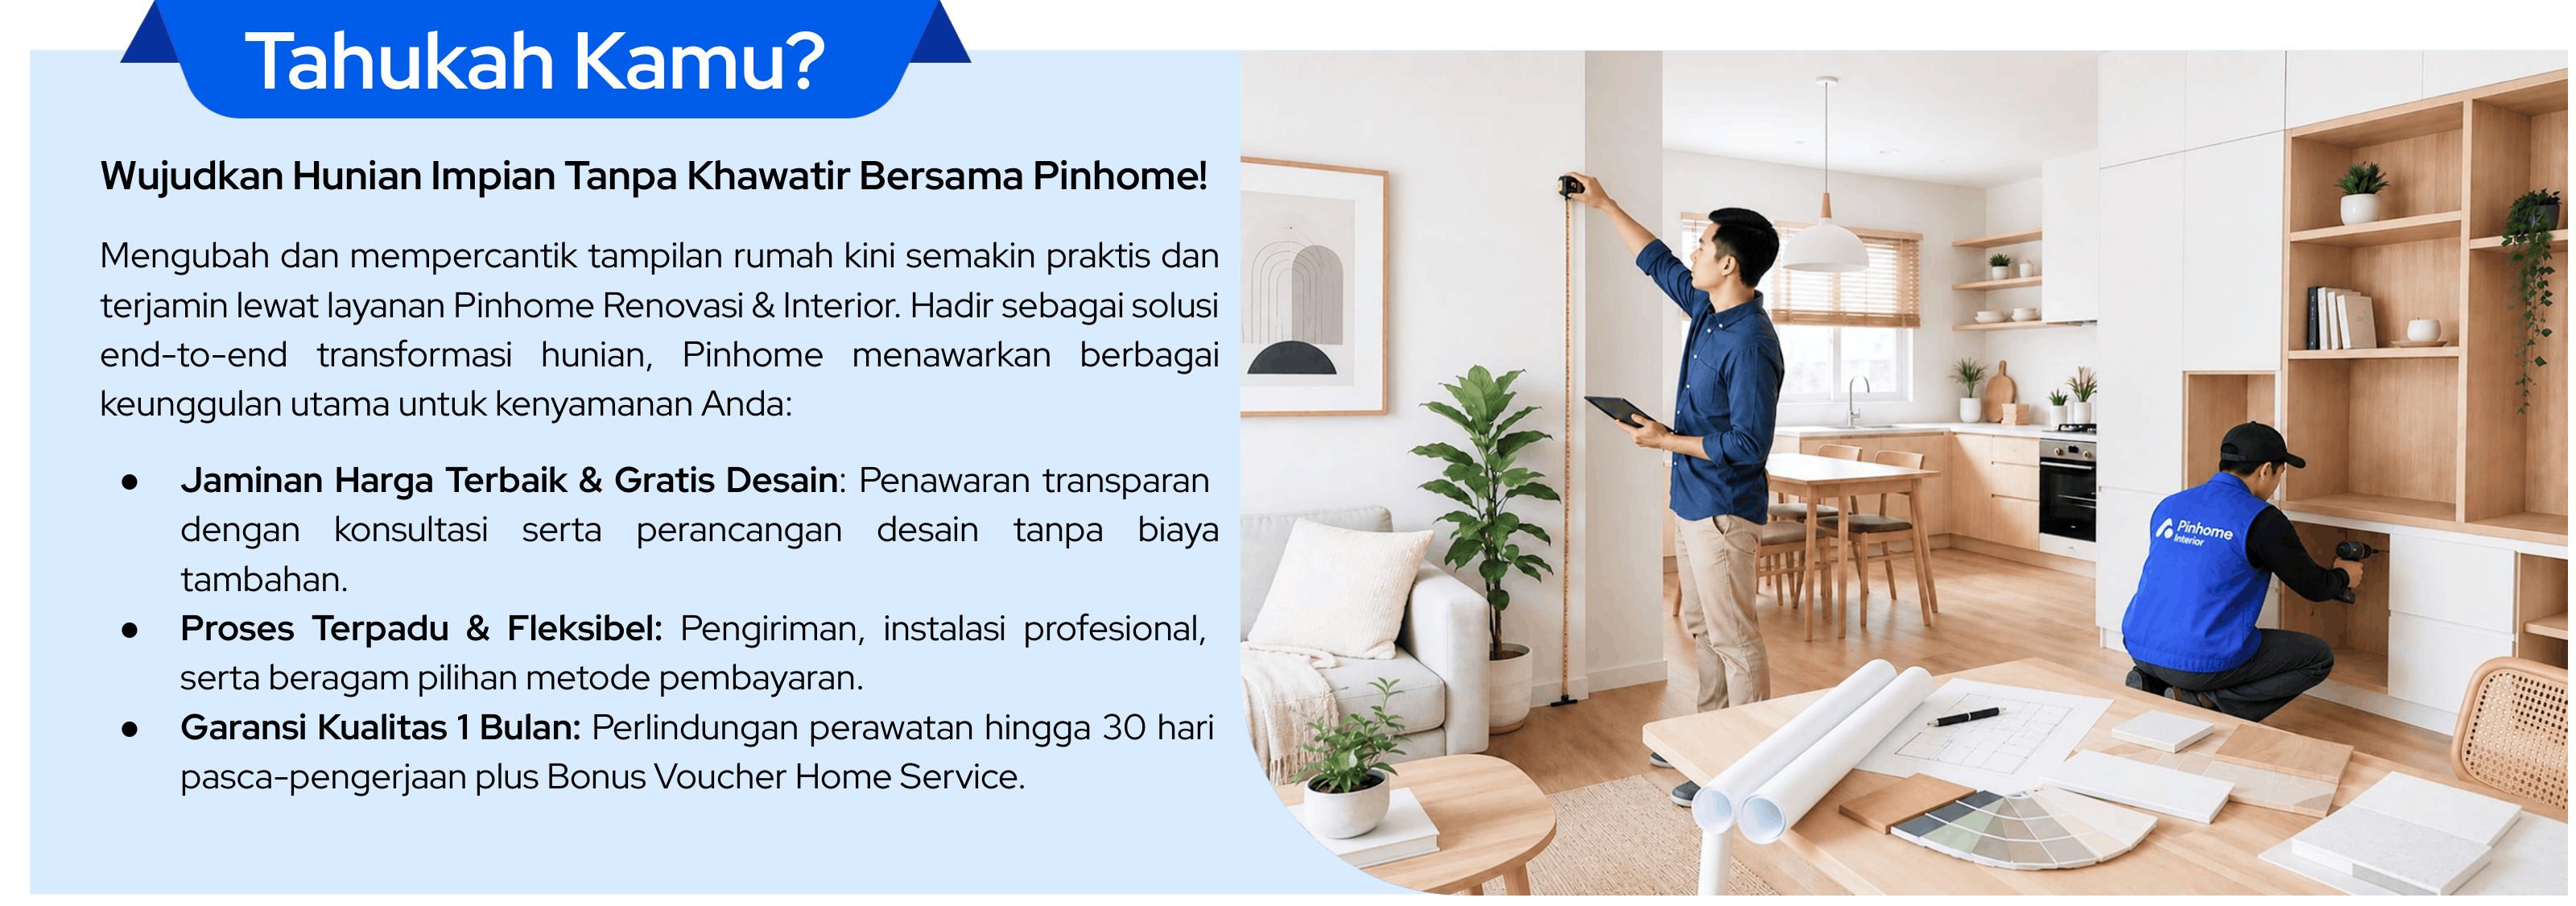
Di pola kedua, Pinhome meluncurkan layanan Renovasi & Interior pada Juni 2026, memperluas ekosistem dari sekadar perawatan rutin ke transformasi hunian. Kedua layanan ini tidak bersaing untuk pengguna yang sama. Pengguna Home Cleaning datang untuk mempertahankan kondisi rumah sedangkan pengguna Renovasi & Interior datang untuk mengubahnya. Keduanya sama-sama menginvestasikan lebih pada kualitas hunian, hanya di kecepatan dan skala yang berbeda.
Artinya, tekanan daya beli yang membayangi semester ini tidak sepenuhnya menekan belanja kualitas hidup. Sebagian justru mengarahkannya kembali ke dalam rumah, dari yang bersifat rutin hingga yang bersifat transformatif.
Tentang Pinhome Indonesia Residential Property Market Report
Pinhome Indonesia Residential Property Market Report merupakan laporan semesteran yang menghadirkan analisis mendalam terkait dinamika pasar residensial. Laporan ini menyajikan wawasan terkait inventori perumahan (suplai), tren dalam permintaan beli dan sewa rumah, dinamika permintaan pembiayaan pembelian rumah, serta evolusi gaya hidup hunian yang tercermin dari pola pemanfaatan layanan rumah tangga, berdasarkan data terkini dari semester sebelumnya.
Dirancang untuk memenuhi kebutuhan pelaku industri, pembuat kebijakan, dan masyarakat umum, laporan ini bertujuan untuk menyediakan panduan yang komprehensif dalam memahami tren pasar industri residensial.
Metodologi
Laporan ini didasarkan pada data internal Pinhome yang luas, mencakup lebih dari 2 juta inventori properti residensial dari berbagai segmen pasar, serta didukung oleh kemitraan strategis dengan lebih dari 40 institusi perbankan dan lembaga keuangan. Analisis diperkuat dengan sumber data eksternal yang kredibel, kemudian diolah menggunakan metode statistik dan pendekatan kuantitatif untuk menghasilkan temuan yang relevan dan akurat.
- Inventori Rumah (Suplai): Menyediakan wawasan untuk memantau ketersediaan hunian, mengidentifikasi perubahan pola suplai, serta menangkap tren berdasarkan ukuran rumah, lokasi, dan karakteristik properti.
- Permintaan Pembelian & Sewa: Menganalisis perubahan perilaku dan minat konsumen terhadap kepemilikan dan penyewaan hunian, termasuk momentum-momentum spesifik yang mempengaruhi lonjakan atau penurunan minat di segmen tertentu.
- Permintaan Pembiayaan Rumah: Menggali dinamika pertumbuhan dan pergeseran preferensi dalam pemanfaatan fasilitas pembiayaan seperti Kredit Pemilikan Rumah (KPR), KPR Take Over, serta alternatif pembiayaan lainnya.
- Evolusi Gaya Hidup Hunian: Menganalisis pergeseran perilaku konsumen dalam merawat dan meningkatkan kualitas hunian, mencakup dinamika permintaan layanan rumah tangga on-demand, pola musiman dan reaktif yang terukur, serta tren bertransformasinya hunian urban menjadi pusat wellness dan ruang investasi gaya hidup.
Laporan ini menyajikan temuan tidak hanya pada skala nasional, tetapi juga dengan kedalaman wilayah yang memungkinkan pemetaan tren regional secara lebih spesifik, mencerminkan keragaman dan kompleksitas pasar properti Indonesia.
Tentang Pinhome