Ini Tanda Kamu Sudah Siap Membeli Rumah Pertama dengan KPR!
Dipublikasikan oleh Fauzia Assilmy dan Diperbarui oleh Salsabilla Azalia Putri
Sep 30, 2025
6 menit membaca
Daftar Isi
- Mengapa Penting Mengukur Kesiapan Sebelum Beli Rumah dengan KPR?
- Tanda Kamu Siap Mengajukan KPR Rumah
- 1. Kondisi Finansial Stabil
- 2. Tidak Memiliki Hutang atau Cicilan
- 3. Sudah Mempersiapkan Dana Darurat dan Down Payment
- 4. Memiliki Skor Kredit yang Baik
- 5. Memiliki Karir yang Stabil
- 6. Memiliki Pendapatan yang Stabil atau Meningkat
- 7. Memilih Rumah yang Tepat sesuai Kebutuhan
- 8. Memiliki Pemahaman Seputar Pasar Properti
- 9. Memilih Bank yang Tepat
- 10. Memiliki Komitmen dan Tanggung Jawab yang Tinggi
- 11. Telah Menghitung Estimasi Biaya menggunakan Simulasi KPR
- 12. Sudah Melakukan Konsultasi dengan Profesional
- Bagaimana Proses KPR Rumah?
Apakah saat ini Pins sedang mencari listing rumah idaman dan sudah berada di tahap mempersiapkan dana? Jika iya, berikut ini adalah beberapa tanda siap mengajukan KPR yang perlu Pins pahami sebelum membeli rumah pertama dengan KPR agar tidak memberatkan di kemudian hari.
Yuk, simak artikel ini sampai selesai supaya kamu bisa mengajukan KPR lancar dan tidak ditolak oleh bank, Pins!
Mengapa Penting Mengukur Kesiapan Sebelum Beli Rumah dengan KPR?
Mengukur kesiapan sebelum mengajukan KPR adalah langkah krusial yang tidak boleh diabaikan. Pasalnya, terdapat risiko jangka panjang yang mungkin terjadi jika KPR disetujui dan Pins sudah terlanjur salah mengambil strategi finansial. Ketidaksiapan dalam mempersiapkan keuangan dapat membuat keputusan KPR berujung pada kerugian finansial seperti kredit macet, rumah disita karena gagal bayar, hingga stres finansial.
Risiko lainnya adalah KPR ditolak bank setelah Pins mengajukan rumah ke developer dan melakukan pembayaran. DP yang sudah dibayarkan bisa hangus jika bank menolak pengajuan kredit rumah Pins. Dengan mengukur kesiapan, pengajuan KPR tidak ditolak bank pasti akan Pins dapatkan.
Tanda Kamu Siap Mengajukan KPR Rumah
Sebelum memutuskan untuk mengajukan KPR, Pins perlu memperhatikan beberapa tanda siap mengajukan KPR berikut ini.
1. Kondisi Finansial Stabil
Stabilitas finansial merupakan salah satu tanda siap mengajukan KPR yang paling penting untuk diperhatikan Pins. Idealnya, pendapatan Pins harus lebih besar dari pengeluaran minimal 30% untuk keamanan finansial.
Misalnya, jika penghasilan bulanan Pins Rp10 juta, pengeluaran sebaiknya tidak melebihi Rp7 juta. Sisa 30% tersebut dapat dialokasikan untuk cicilan KPR dan dana darurat bulanan yang diperlukan.
2. Tidak Memiliki Hutang atau Cicilan
Memiliki beban hutang dapat mempengaruhi kemampuan bayar KPR dan berpotensi membuat pengajuan ditolak bank. Selain itu, hal ini juga akan memperburuk Debt Burden Ratio Pins di mata bank. DBR yang tinggi menunjukkan bahwa sebagian besar penghasilan Pins sudah terikat untuk membayar hutang.
Bank akan menilai risiko kredit macet lebih tinggi jika calon debitur memiliki banyak pinjaman aktif. Tanda siap mengajukan KPR yang baik adalah ketika DBR Pins berada di bawah 30%.
3. Sudah Mempersiapkan Dana Darurat dan Down Payment
Persiapan dana darurat dan down payment menjadi tanda siap mengajukan KPR yang tidak boleh dilewatkan. Dana darurat idealnya perlu setara dengan 6-12 kali pengeluaran bulanan untuk mengantisipasi situasi finansial yang tidak terduga.
DP untuk KPR umumnya berkisar 10-20% dari harga rumah yang akan dibeli. Pins juga juga perlu mempersiapkan biaya tambahan seperti notaris, asuransi, dan biaya administrasi KPR lainnya. Ketika semua dana ini sudah disiapkan tanpa mengganggu keuangan Pins, maka Pins sudah siap mengajukan KPR.
4. Memiliki Skor Kredit yang Baik
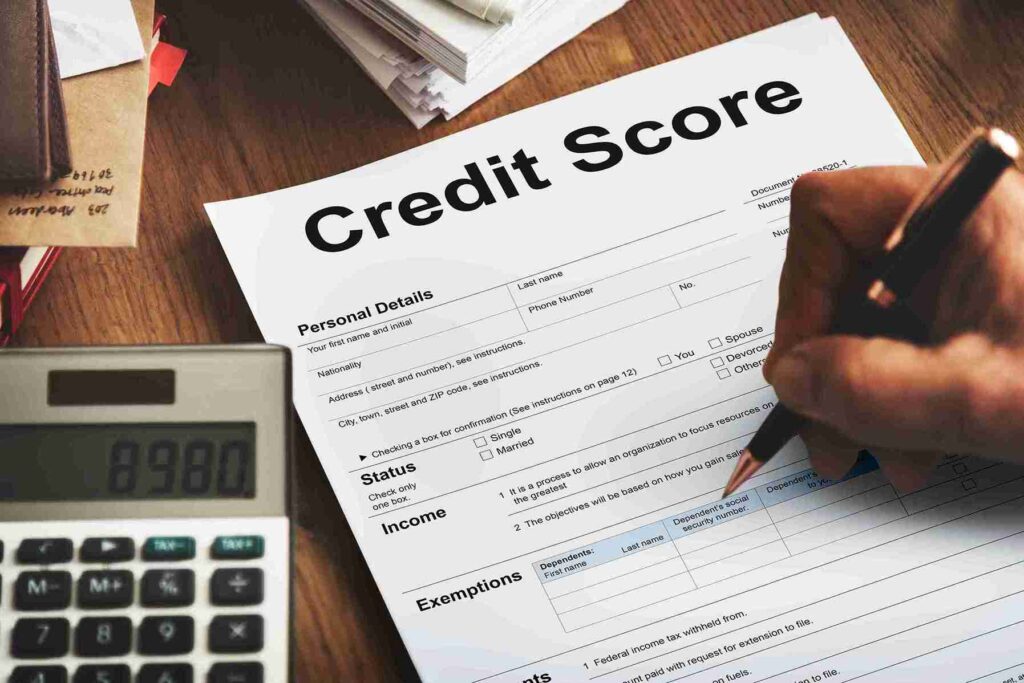
Skor kredit yang baik menjadi tanda siap mengajukan KPR yang akan menentukan persetujuan bank. Cek skor kredit melalui OJK atau lembaga pemeringkat kredit resmi untuk mengetahui posisi kredit Pins. Skor kredit di atas 700 umumnya dianggap baik oleh bank dan meningkatkan peluang persetujuan KPR.
Jika skor kredit Pins rendah, perbaiki terlebih dahulu dengan melunasi tunggakan dan mengelola keuangan lebih disiplin.
5. Memiliki Karir yang Stabil
Karir yang stabil menjadi tanda siap mengajukan KPR karena menunjukkan kemampuan membayar cicilan dalam jangka panjang. Contohnya adalah pegawai negeri sipil, karyawan BUMN, atau karyawan perusahaan multinasional dengan track record baik.
Namun, pekerjaan yang sulit dapat KPR seperti freelancer dapat mengajukan dengan langkah yang tepat seperti menyertakan rekening koran dan bukti penghasilan konsisten.
6. Memiliki Pendapatan yang Stabil atau Meningkat
Pendapatan yang stabil atau meningkat menjadi tanda siap mengajukan KPR yang akan dinilai positif oleh bank. Minimal penghasilan untuk KPR umumnya 3-4 kali dari cicilan bulanan yang akan dibayarkan.
Misalnya, jika cicilan KPR Rp3 juta per bulan, penghasilan minimal Rp9-12 juta per bulan. Bank akan melihat riwayat slip gaji atau rekening koran untuk memastikan konsistensi penghasilan Pins.
7. Memilih Rumah yang Tepat sesuai Kebutuhan
Tanda berikutnya adalah memilih rumah yang tepat sesuai kebutuhan. Pertimbangkan lokasi, fasilitas, akses transportasi, dan potensi investasi jangka panjang dari rumah yang dipilih. Tips memilih rumah yang baik adalah survey lokasi, cek legalitas, dan evaluasi kualitas bangunan.
Jangan memilih rumah hanya berdasarkan harga murah tanpa mempertimbangkan aspek lain yang penting. Kalau Pins sudah memiliki kriteria rumah yang jelas dan realistis, maka Pins sudah siap mengajukan kredit rumah.
8. Memiliki Pemahaman Seputar Pasar Properti
Tanda berikutnya adalah pahami tren harga properti di area target, potensi kenaikan nilai investasi, dan faktor-faktor yang mempengaruhi harga rumah. Informasi tentang infrastruktur yang akan dibangun, rencana tata kota, dan perkembangan area sekitar rumah.
Pentingnya memahami semua itu akan membuat Pins memiliki properti yang nilainya mudah untuk meningkat. Dengan begitu, Pins punya rumah sendiri yang akan memberikan keuntungan investasi jangka panjang.
9. Memilih Bank yang Tepat
Tanda berikutnya adalah dengan memilih bank yang tepat. Bandingkan suku bunga, tenor, biaya administrasi, dan syarat-syarat dari berbagai bank sebelum memutuskan. Pertimbangkan juga layanan customer service, proses persetujuan, dan reputasi bank dalam menangani KPR nasabah.
Beberapa bank memiliki program khusus untuk profesi tertentu atau nasabah prioritas dengan keuntungan lebih baik. Jika Pins melakukan semua itu, maka ini jadi tanda siap mengajukan KPR.
10. Memiliki Komitmen dan Tanggung Jawab yang Tinggi
Tanda siap mengajukan KPR adalah memiliki komitmen dan tanggung jawab yang tinggi. KPR merupakan komitmen jangka panjang yang memerlukan tanggung jawab finansial tinggi selama 10-20 tahun. Cicilan KPR akan mengikat sebagian penghasilan Pins setiap bulan tanpa bisa dilewatkan atau ditunda.
Komitmen terhadap hal ini berarti Pins siap mengorbankan beberapa keinginan konsumtif demi punya rumah sendiri. Jadi, jika siap untuk mengubah gaya hidup, maka Pins sudah siap juga untuk mengajukan kredit rumah.
11. Telah Menghitung Estimasi Biaya menggunakan Simulasi KPR
Tanda berikutnya adalah wajib melakukan simulasi KPR supaya tahu estimasi biaya bulanan yang harus dikeluarkan. Gunakan simulasi KPR di Pinhome untuk mendapatkan hasil yang akurat dengan penggunaan yang mudah. Jika Pins ingin tahu seperti apa simulasi, berikut ini adalah contohnya.
Misalkan Pins ingin beli rumah Rp500 juta dengan tenor 10 tahun dan bunga 5%. Jika menggunakan simulasi, maka hitungannya akan menjadi seperti di bawah ini:
- Perhitungan cicilan pokok: Rp500 juta ÷ 120 bulan (10 tahun) = Rp4,1 juta
- Perhitungan bunga: Rp500 juta x 5% ÷ 12 = Rp2 juta
- Cicilan perbulan: Rp4,1 juta + Rp2 juta = Rp6,1 juta
- Total pembayaran: Rp6,1 juta x 120 = Rp750 juta
- Total bunga yang dibayarkan: Rp250 juta
Angka di atas merupakan estimasi cicilan. Pins bisa menggunakan simulasi baik pada bank yang dituju, atau dengan menggunakan Pinhome jika ingin membandingkan suku bunga KPR berbagai bank dengan mudah.
12. Sudah Melakukan Konsultasi dengan Profesional
Tanda terakhir adalah sudah melakukan konsultasi dengan profesional. Profesional dapat memberikan masukan tentang strategi pengajuan, pemilihan bank, dan tips agar aplikasi tidak ditolak. Pins juga bisa memahami seluk-beluk kontrak KPR dan hak-kewajiban sebagai debitur.
Keuntungan mengajukan KPR di Pinhome adalah Pins dapat berkonsultasi langsung dengan tim ahli yang terbaik di bidangnya. Selain itu, Pins juga bisa mendapatkan rekomendasi bank yang sesuai beserta promo menarik.
Bagaimana Proses KPR Rumah?
Langkah pertama, siapkan dokumen yang harus dilampirkan ke bank. Dokumen utama meliputi KTP, KK, slip gaji, rekening koran, dan dokumen keuangan lainnya. Selain itu, NPWP dan surat keterangan kerja juga diperlukan untuk memperkuat pengajuan. Syarat mengajukan KPR rumah ini harus dipenuhi supaya prosesnya lancar.
Setelah dokumen lengkap, cara mengajukan KPR rumah impian berikutnya adalah dengan survey bank dan rumah yang akan dibeli. Bank akan melakukan appraisal untuk menentukan nilai rumah dan kelayakan sebagai agunan. Proses persetujuan biasanya memakan waktu 14-30 hari kerja.
Jika Pins sudah memenuhi semua tanda siap mengajukan KPR yang telah dijelaskan dalam artikel ini, maka sudah waktunya mewujudkan punya rumah sendiri. Persiapan yang matang mulai dari kondisi finansial, dokumen, hingga konsultasi pada profesional adalah langkah yang harus ditempuh Pins.
Jika Pins ingin mengajukan KPR dengan mudah, tanpa ribet, hemat waktu, dan dibimbing sampai disetujui, maka Pinhome adalah jawabannya. KPR rumah via Pinhome akan membantu Pins mewujudkan punya rumah sendiri yang dijamin sesuai dengan kebutuhan dan keinginan Pins. Yuk, cek Pinhome sekarang juga!
Properti Rekomendasi

Properti Eksklusif: Nuansa Bukit Bitung

Properti Eksklusif: Mulia Bekasi Residence Cibarusah

Properti Eksklusif: Green Paradise City

Properti Eksklusif: The Agathis


© www.pinhome.id

Coba Aplikasi Pinhome