-
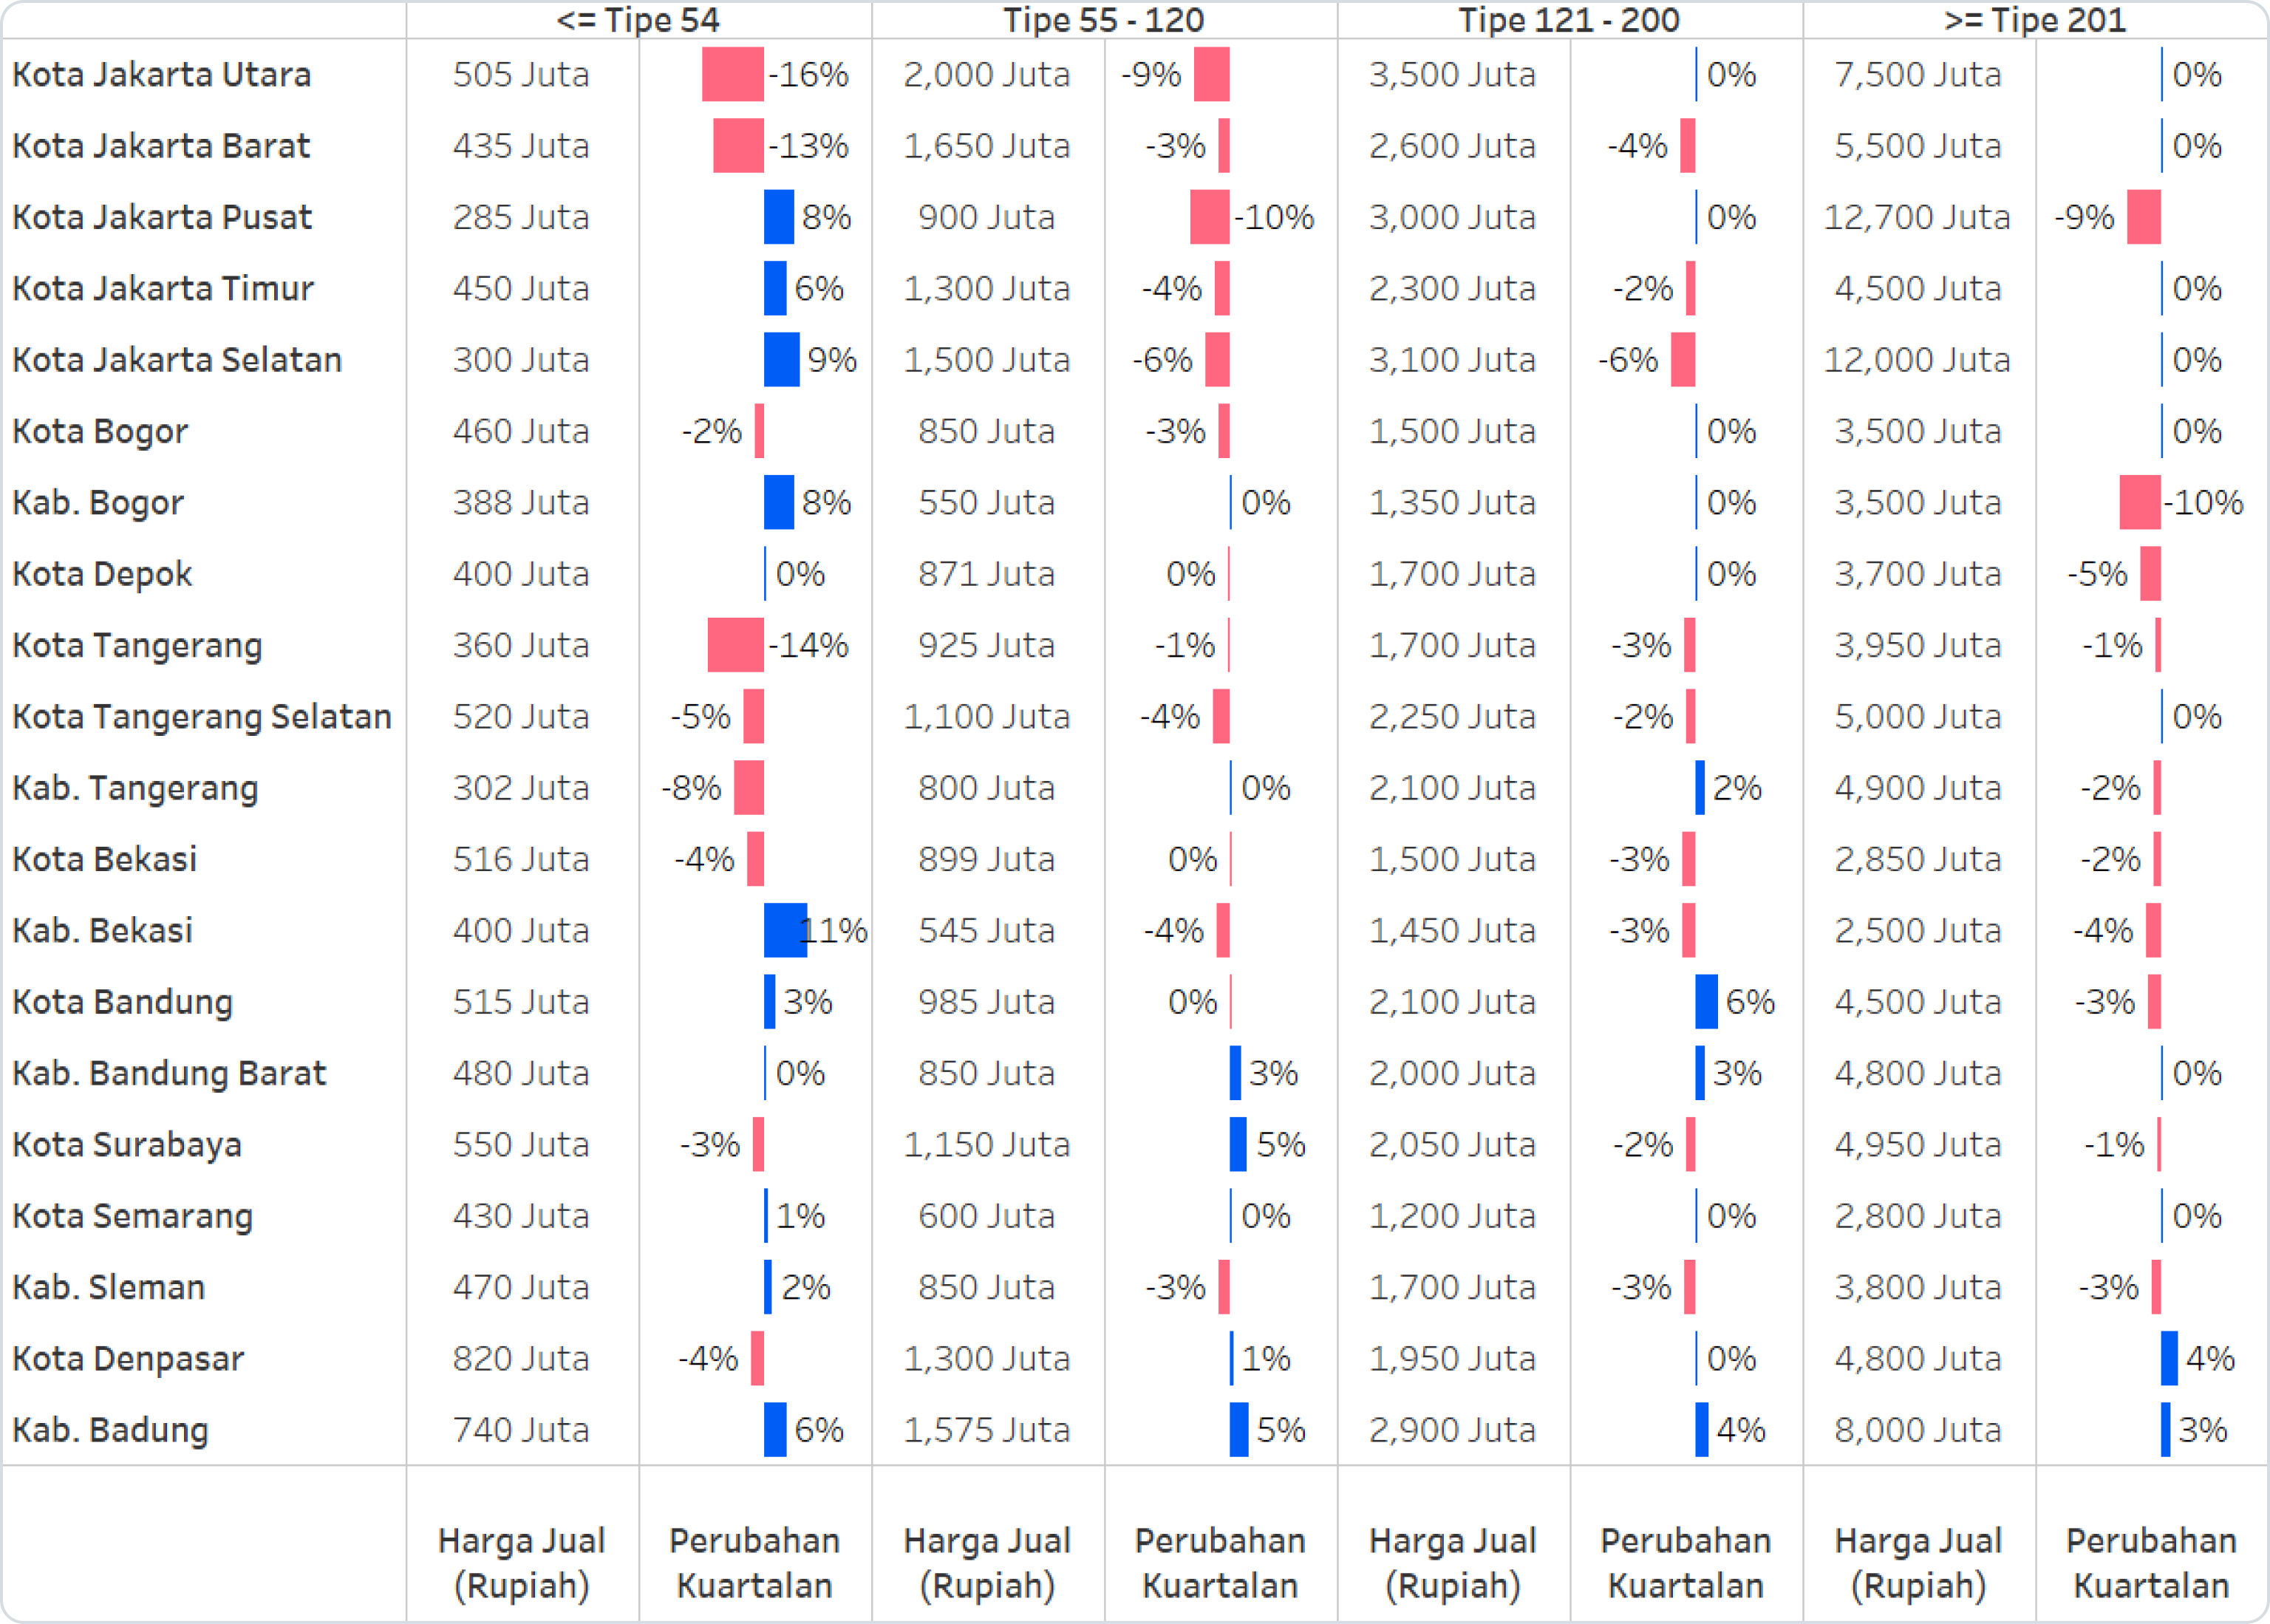
Rumah dengan ukuran lebih kecil atau sama dengan tipe 54 mengalami kenaikan harga jual tertinggi secara kuartalan di Kabupaten Bekasi (11%), Kota Jakarta Selatan (9%), Kota Jakarta Pusat (8%), dan Kota Bogor (8%).
-
Rumah dengan ukuran lebih kecil atau sama dengan tipe 54 mengalami penurunan harga jual terbesar di Kota Jakarta Utara (-16%), Kota Jakarta Barat (-13%), dan Kota Tangerang (-14%).
-
Rumah dengan tipe 55 - 120 umumnya mengalami penurunan harga jual secara kuartalan di wilayah Jabodetabek. Perubahan harga terbesar terjadi di Kota Jakarta Pusat (-10%), Kota Jakarta Utara (-9%), dan Kota Jakarta Selatan (-6%).
-
Di sisi lain, terjadi kenaikan harga jual rumah tipe 55 - 120 secara kuartal di luar wilayah Jabodetabek, yaitu di Kabupaten Badung (5%), Kota Surabaya (5%), dan Kabupaten Bandung Barat (3%).

-
Pasar properti residensial di berbagai kecamatan pilihan di Jakarta menunjukkan pola yang beragam berdasarkan tipe ukuran rumah. Untuk rumah berukuran lebih kecil atau sama dengan 54, kenaikan harga hanya terlihat di Jakarta Pusat: Cempaka Putih (2%) dan Johar Baru (4%), sementara sebagian besar kecamatan lainnya stabil secara kuartalan atau mengalami penurunan hingga -6%. Hal serupa terjadi pada rumah dengan tipe 55-120, di mana hanya Tanjung Priok, Jakarta Utara (5%) dan Cakung, Jakarta Timur (3%) yang mencatat pertumbuhan positif.
-
Sedangkan pada harga jual rumah tipe 121-200 di Jakarta, untuk kecamatan-kecamatan pilihan, cenderung stabil dibandingkan kelompok tipe rumah lainnya. Rumah tipe 121–200, yang umumnya menawarkan bangunan dua lantai, 3–4 kamar tidur, serta garasi atau carport yang dapat menampung hingga dua mobil, menjadi pilihan yang tepat untuk keluarga yang sedang bertambah besar.
-
Untuk tipe rumah paling luas, yang lebih besar atau sama dengan 201, penurunan harga hanya terjadi di beberapa kecamatan saja. Kawasan seperti Cilandak dan Kelapa Gading, dengan harga jual di atas 6 miliar rupiah, masih terus menunjukkan pertumbuhan positif.
-
Beberapa kecamatan sebagai berikut menawarkan harga jual untuk rumah tipe 121-200 yang lebih terjangkau daripada rumah tipe 55-120 di kecamatan sekitarnya yang sudah lebih dulu berkembang.
-
Di Jakarta Utara, harga rumah dengan tipe 121-200 di Cilincing (1,7 miliar rupiah) lebih terjangkau dibandingkan harga rumah tipe 55-120 di Kelapa Gading (1,975 miliar rupiah). Kecamatan Cilincing yang berdekatan dengan Kelapa Gading dan juga memiliki fasilitas umum yang sama, menjadikan Cilincing sebagai salah satu alternatif bagi keluarga yang menginginkan rumah yang lebih luas namun tetap dekat dengan fasilitas publik.
-
Sementara itu, Jakarta Selatan dengan pusat bisnis komersial, fasilitas pendidikan, dan layanan kesehatan yang memadai, menawarkan harga rumah dengan tipe 121-200 di Jagakarsa (2,25 miliar rupiah) lebih terjangkau dibandingkan harga rumah tipe 55-120 di Cilandak (2,3 miliar rupiah). Kombinasi antara harga yang lebih terjangkau, luas bangunan memadai, dan lokasi strategis membuat Jagakarsa menjadi alternatif yang cocok bagi keluarga yang bertambah besar.
-
-
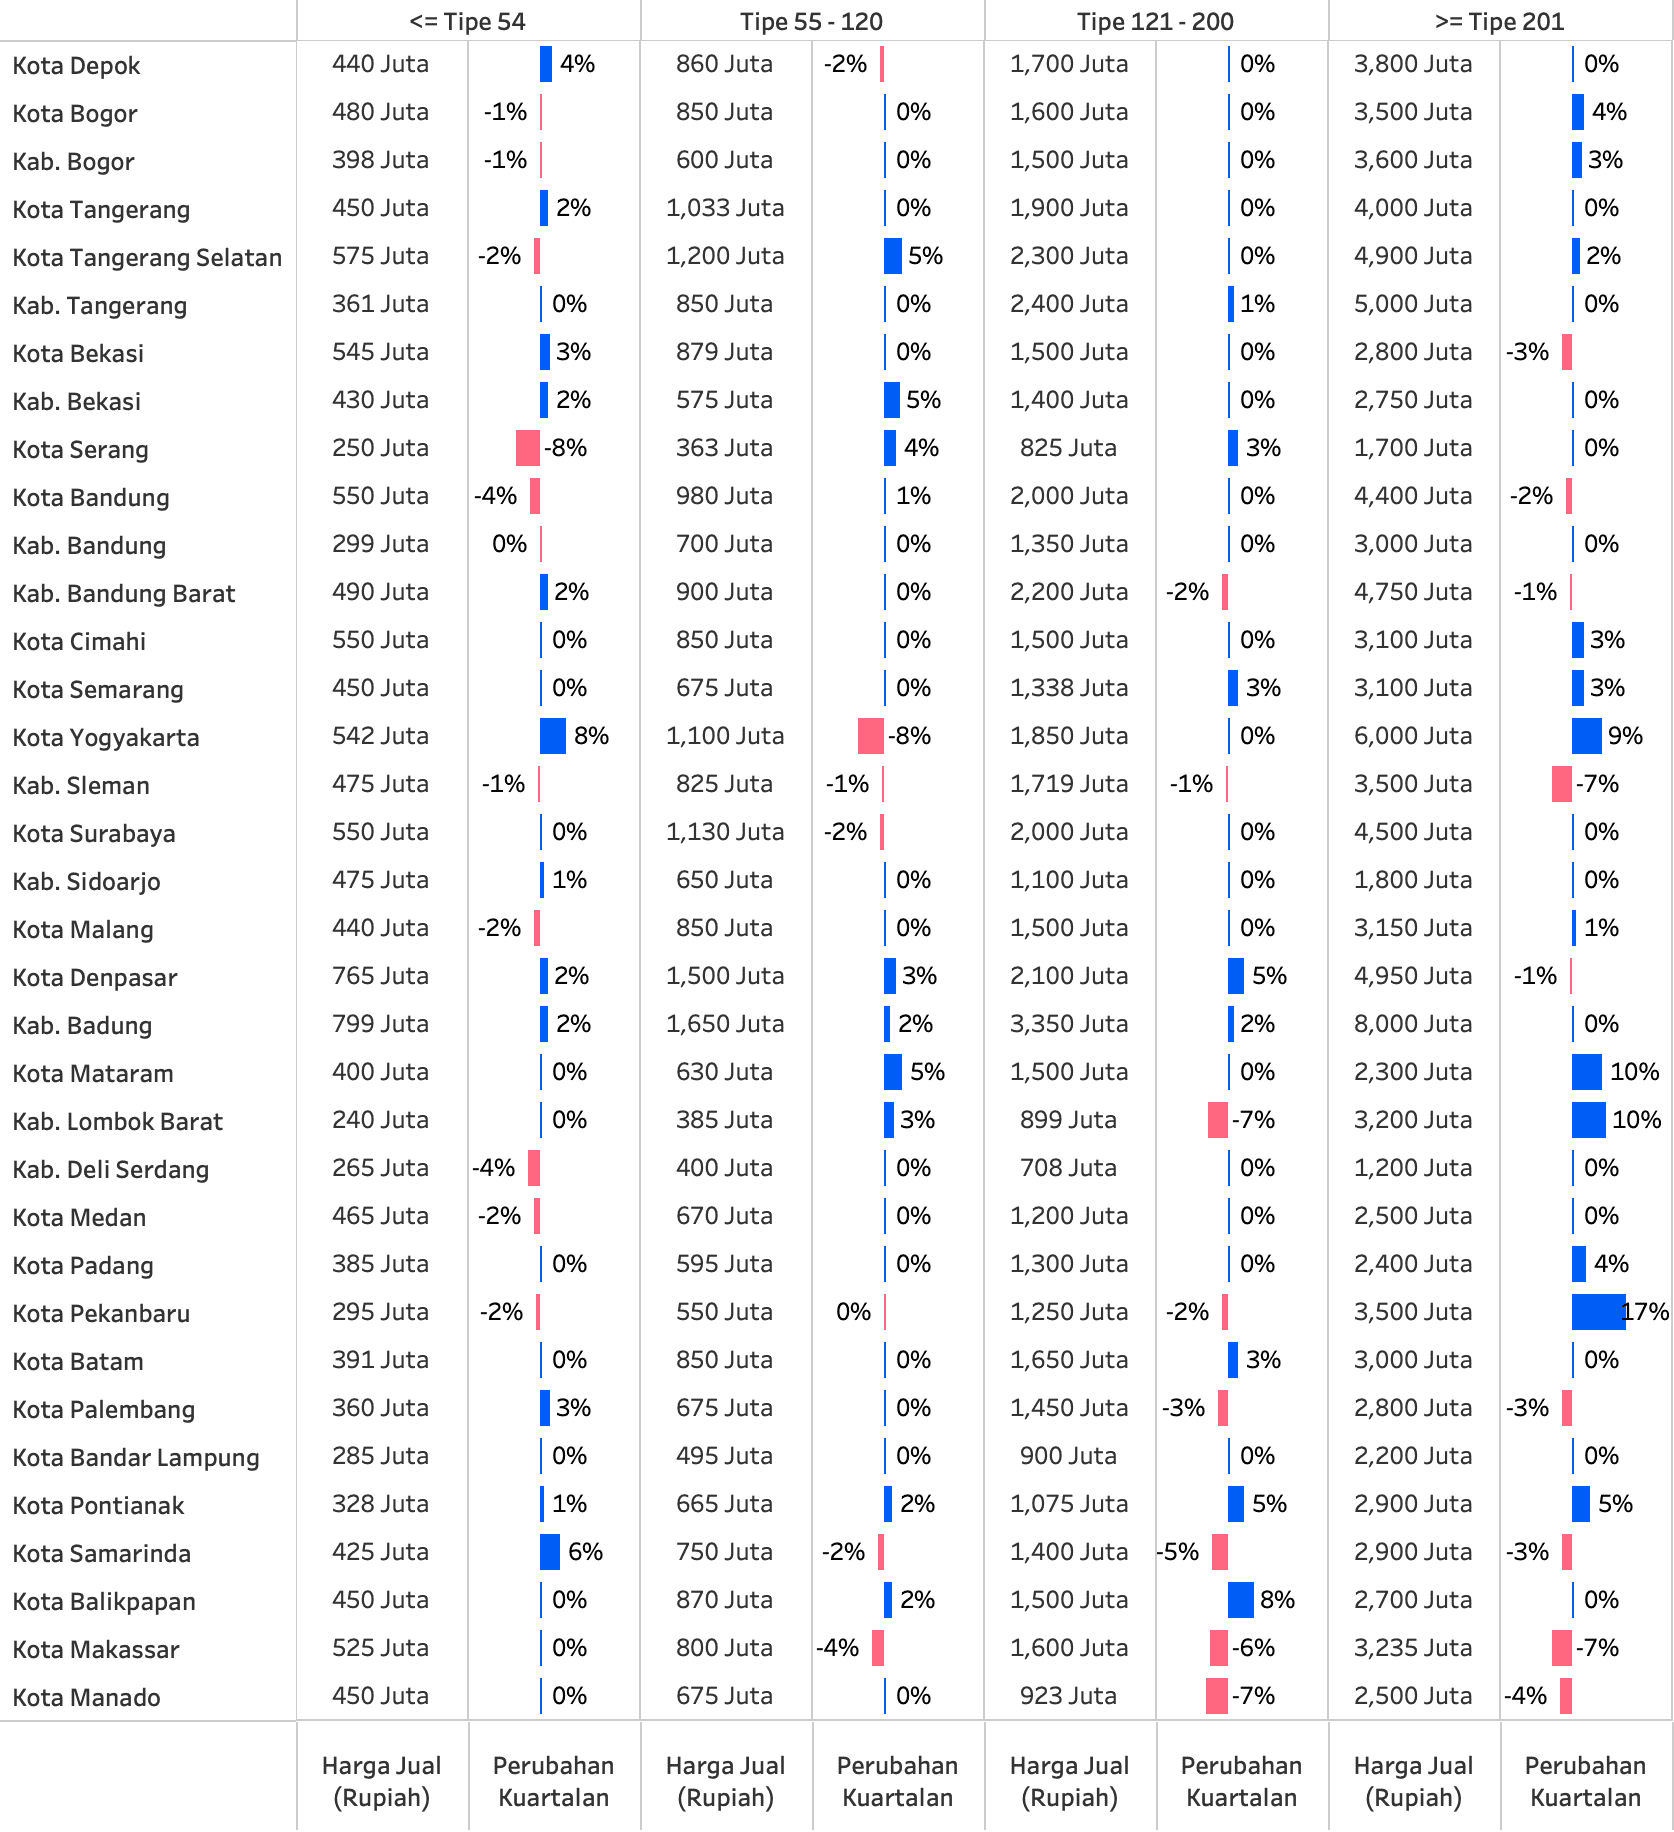
Harga jual rumah untuk tipe 121-200 di Jabodebek tidak mengalami pergeseran dibandingkan kuartal sebelumnya, dengan kisaran harga 1,4-1,7 miliar rupiah – setara dengan kisaran harga rumah tipe 55-120 di beberapa kecamatan pilihan Jakarta.
-
Bekasi Raya menonjol sebagai pilihan bagi yang mencari rumah terjangkau, dengan harga mencapai 17% lebih rendah dibandingkan Depok. Tidak hanya itu, Bekasi juga menawarkan peluang investasi yang menarik, didukung oleh lonjakan harga sewa rumah tipe >= 201 di Kota Bekasi mencapai 15% secara kuartalan.
-
Kota Bogor juga mengalami kenaikan harga sewa rumah sebesar 9% untuk tipe 121-200 dan 12% untuk tipe >= 201, menjadi alternatif selain Kota Bekasi bagi investor properti.
-
-
Harga jual rumah di Tangerang Raya masih stabil meskipun pertumbuhan harga melambat, bergerak antara -2% hingga 5% secara kuartalan, lebih rendah dibandingkan kenaikan di dua kuartal sebelumnya. Namun, rumah dengan tipe 55-120 di Tangerang Selatan masih bertumbuh 5%. Kenaikan ini didorong oleh ekspansi besar-besaran pengembang ternama yang terus membangun kawasan residensial dan komersial baru, memperkuat daya tarik wilayah ini sebagai lokasi hunian sekaligus investasi. Hal ini menjadikannya pilihan ideal bagi mereka yang mengutamakan kenyamanan bagi keluarga dengan anak. Sementara bagi investor, tren kenaikan harga yang stabil sejak tahun lalu memperkuat posisi Tangerang sebagai aset properti dengan potensi apresiasi jangka panjang.
-
Kab. Sleman mengalami penurunan harga menyeluruh untuk semua tipe rumah, dengan koreksi terbesar sebesar -7% pada rumah tipe lebih besar atau sama dengan 201. Sleman, sebagai salah satu pusat pendidikan di Yogyakarta dan Jawa Tengah, serta potensi permintaan sewa yang akan terus ada, dapat menjadi alternatif investasi di tengah kestabilan harga sewa di sana.
-
Di Jawa Timur, harga jual rumah dengan tipe >= 201 di Sidoarjo (1,8 miliar rupiah) menawarkan harga yang lebih terjangkau dibandingkan dengan harga rumah tipe 121–200 di Kota Surabaya (2 miliar rupiah). Lokasinya yang langsung berbatasan dengan Surabaya menjadikan Sidoarjo pilihan ideal bagi keluarga besar yang ingin tetap dekat pusat kota namun dengan harga lebih terjangkau.
-
Berlanjut ke Bali dan Nusa Tenggara Barat, secara garis besar harga terus bertumbuh di tipe rumah tertentu:
-
Harga jual rumah untuk semua tipe di Kota Denpasar dan Kabupaten Badung tercatat naik 2% hingga 5% secara kuartalan untuk tipe <=54, 55-120, dan 121-200.
-
Sementara itu, di Kota Mataram dan Kabupaten Lombok Barat, peningkatan harga jual rumah tertinggi terjadi pada rumah tipe lebih besar atau sama dengan 201, tumbuh sebesar 10%.
-
-
Sedangkan di beberapa kota pilihan di Sumatera, harga jual rumah dengan tipe 55-120 tidak mengalami pergeseran dibandingkan kuartal sebelumnya. Namun, untuk tipe >= 201, harga jual rumah di Pekanbaru naik 17% dan di Padang naik 4%.
-
Sebaliknya di Sulawesi, harga jual rumah di Manado dan Makassar hampir turun di semua tipe rumah.
Ringkasan Pasar Nasional: Koreksi Terbatas di Segmen Rumah Besar di Tengah Tekanan Kondisi Lingkungan
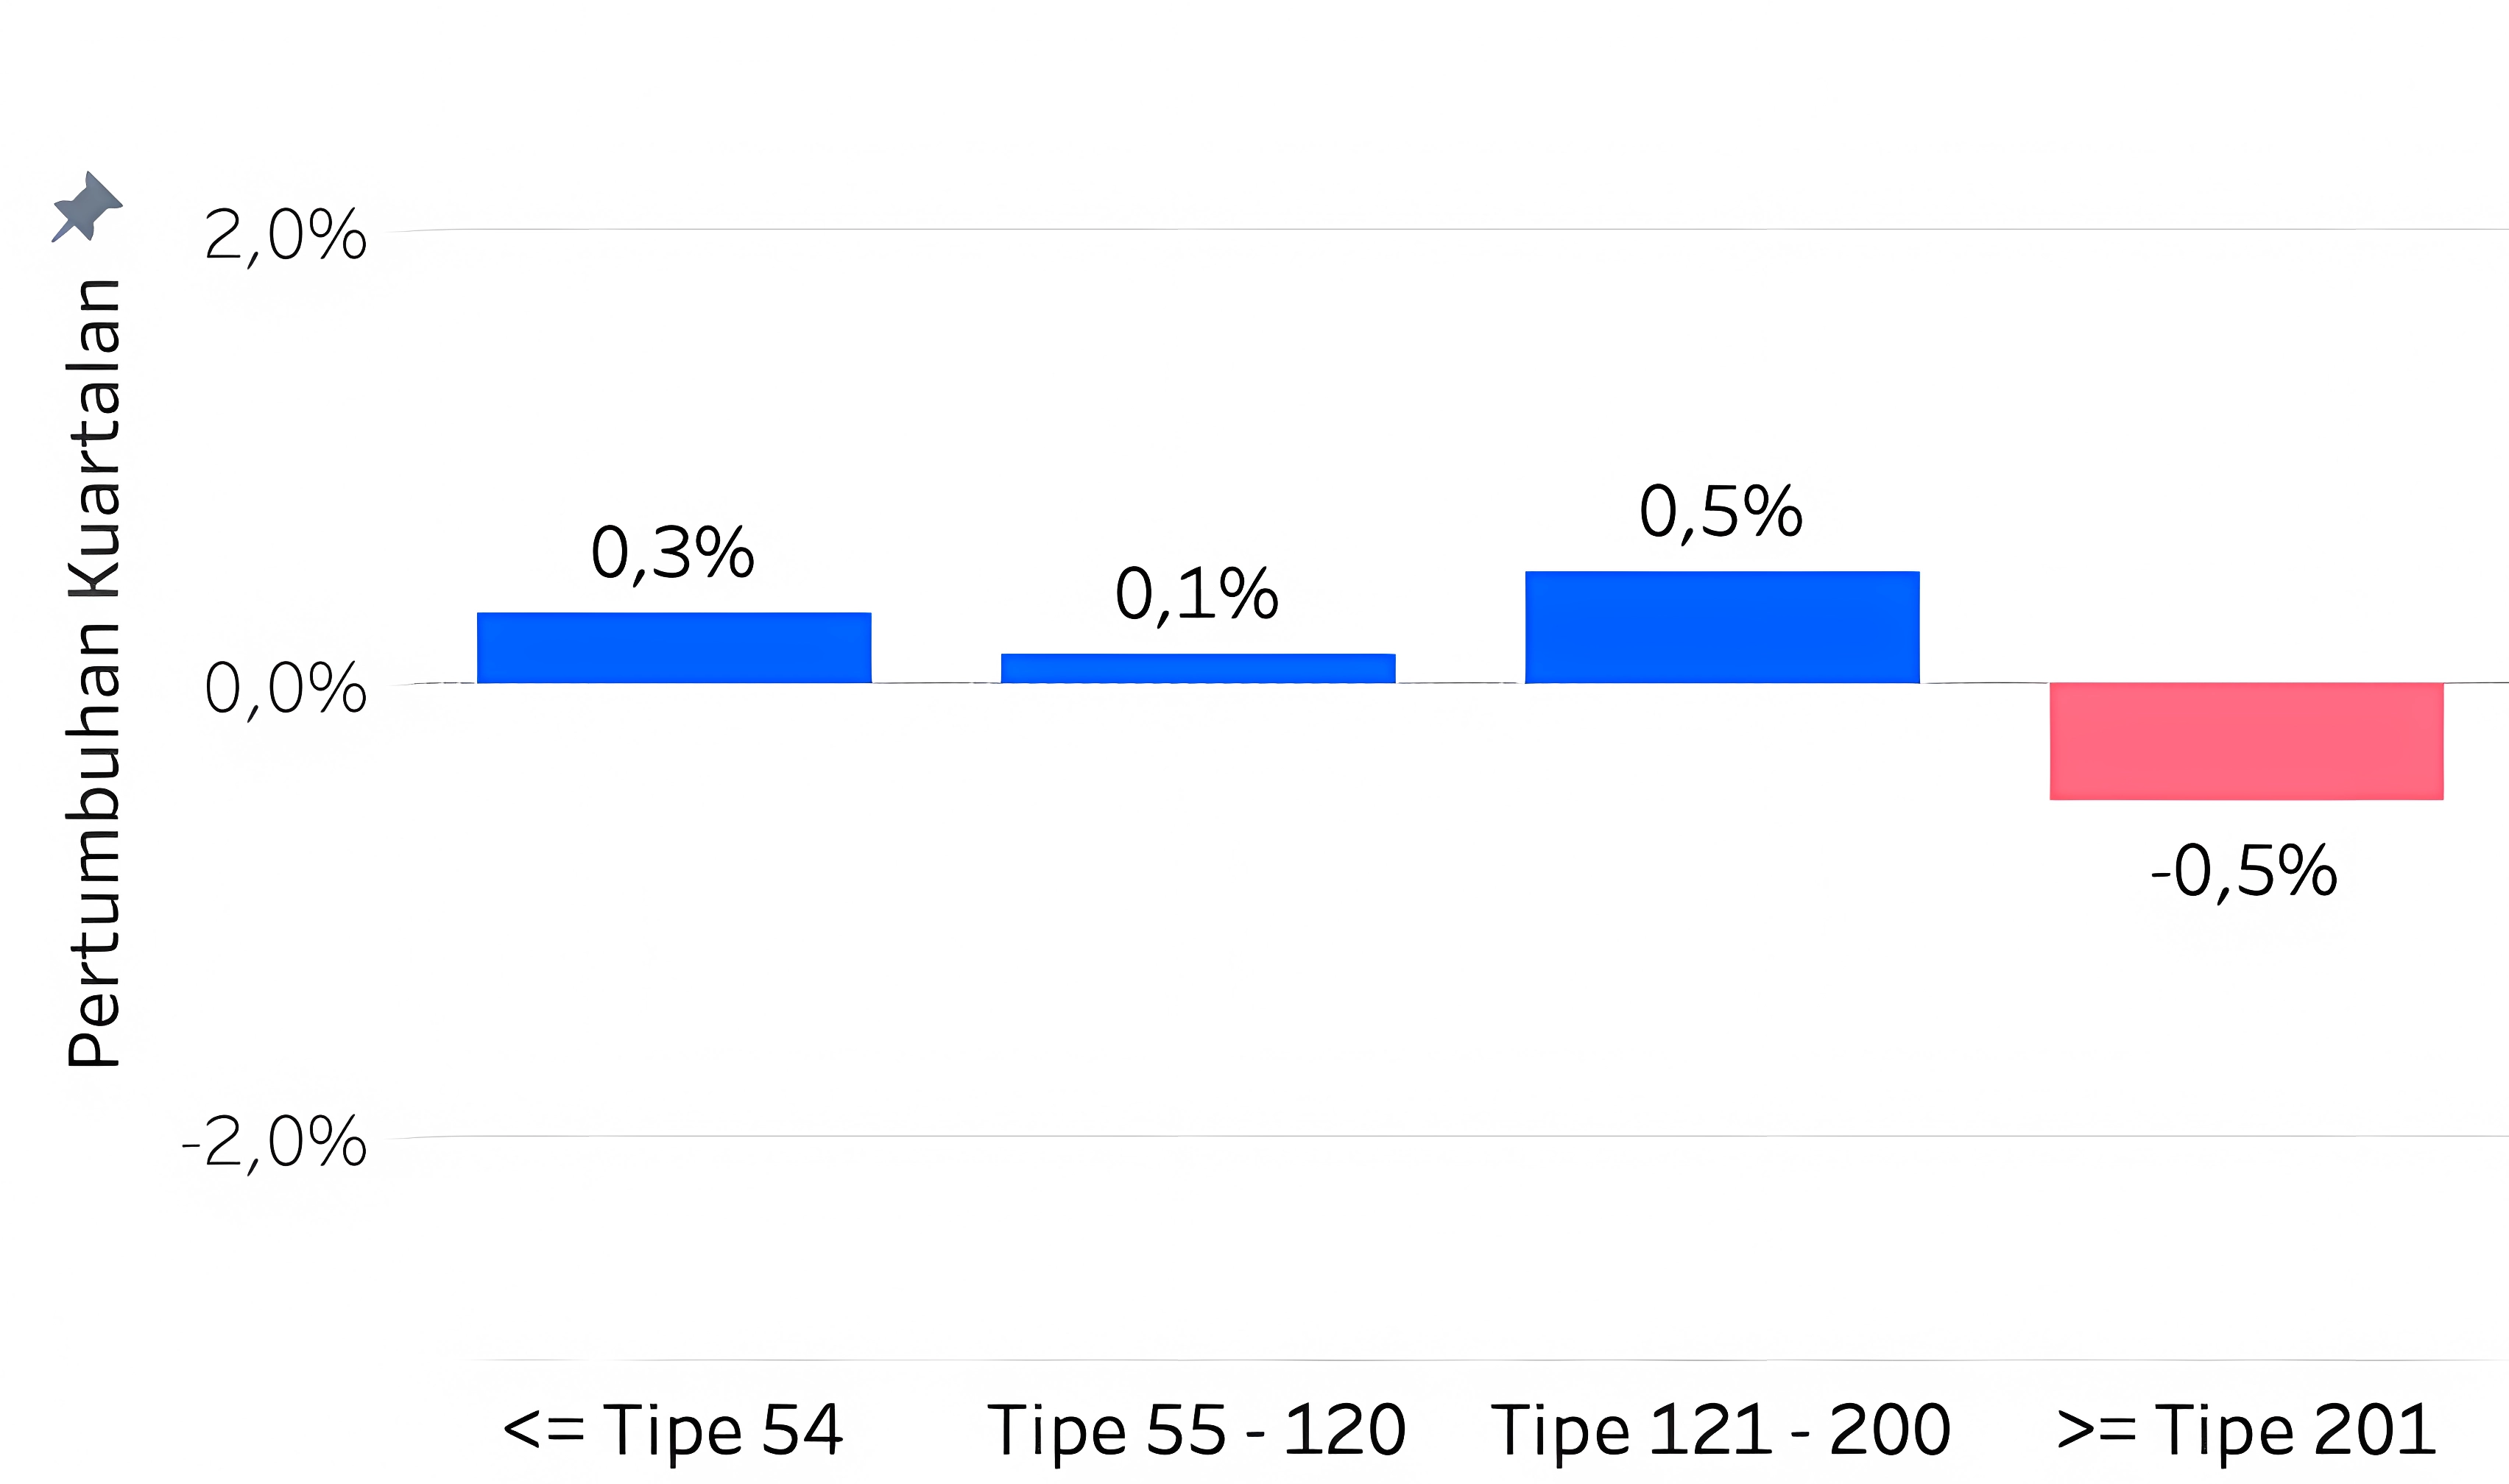
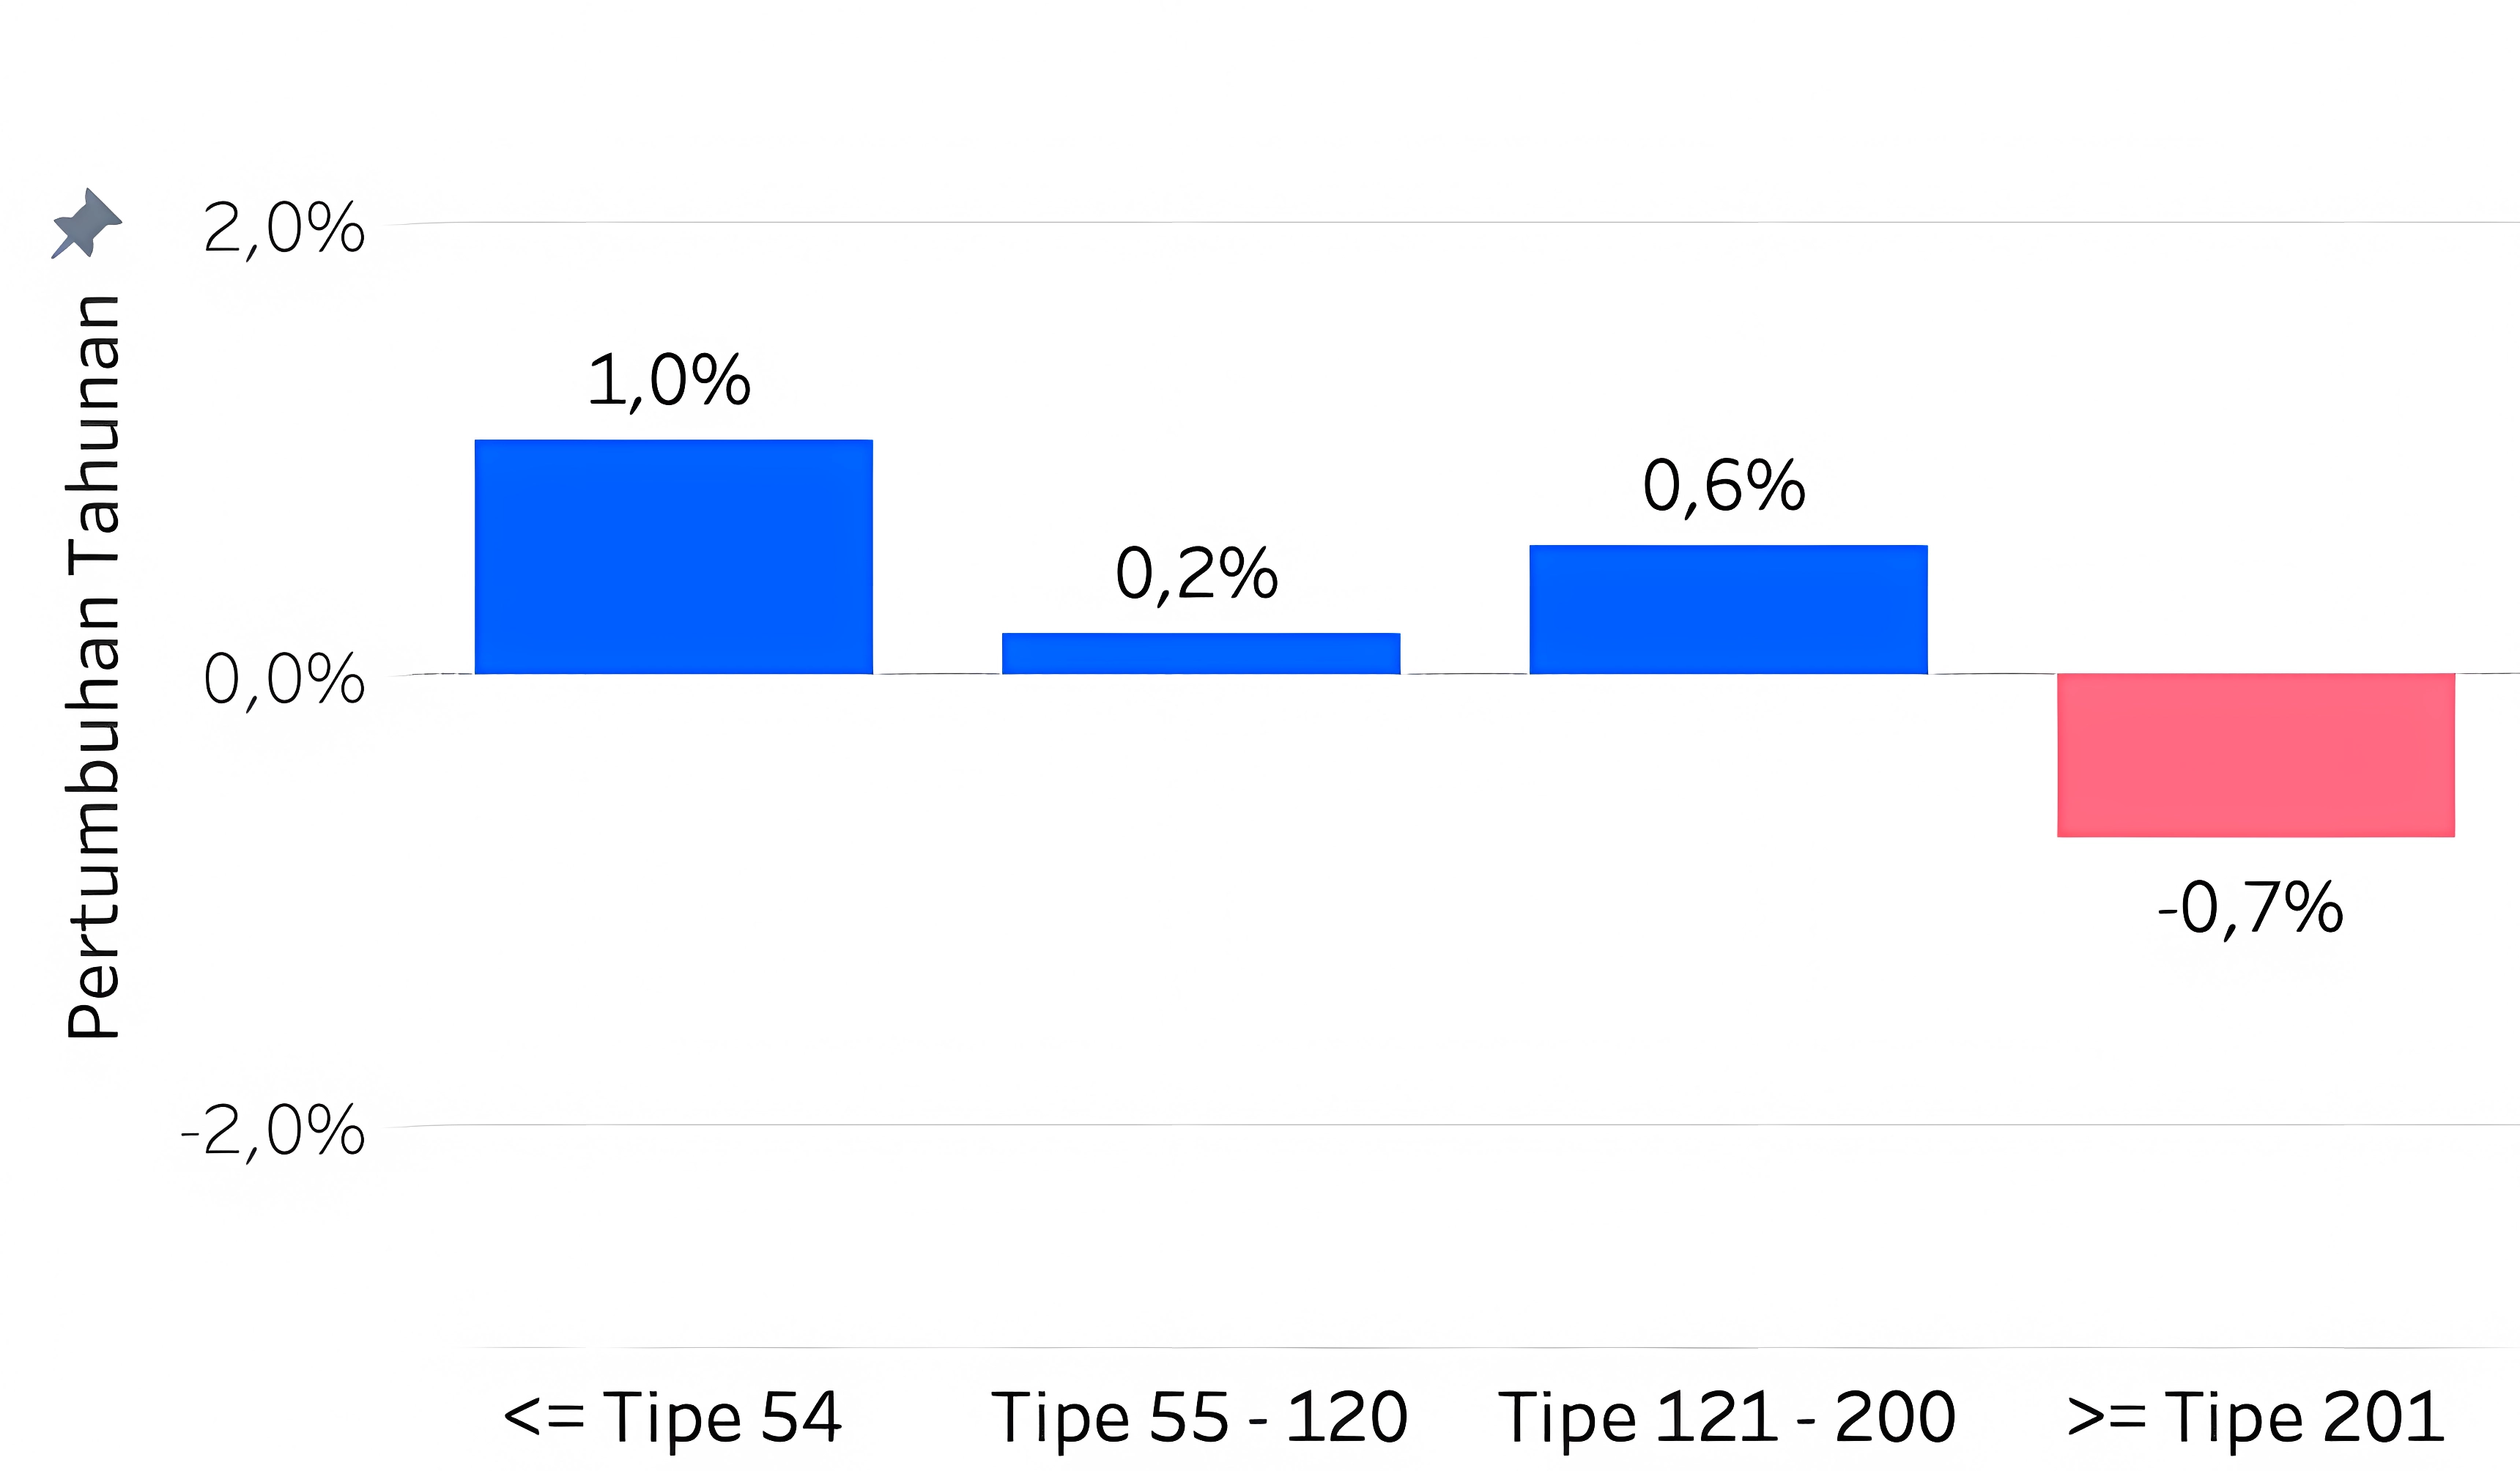
Indeks Harga Jual Rumah Nasional pada kuartal 1 tahun 2026 relatif stabil dibandingkan kuartal sebelumnya, dengan koreksi marjinal sebesar -0,1% baik secara kuartalan maupun tahunan. Meskipun belum memasuki fase ekspansif, kondisi ini menunjukkan daya tahan pasar yang mampu mengimbangi tekanan kondisi lingkungan seperti banjir dan longsor, serta melambatnya aktivitas real estate akibat siklus Ramadan dan Lebaran di kuartal pertama.
Koreksi ini terutama dipengaruhi oleh penurunan pada segmen rumah besar, yaitu tipe >= 201, yang terkoreksi -0,5% secara kuartalan dan -0,7% secara tahunan. Selain faktor cuaca, sikap hati-hati konsumen di segmen premium ini dipicu oleh meningkatnya ketegangan di Timur Tengah yang menimbulkan ketidakpastian ekonomi. Hal ini mendorong pembeli investor untuk lebih selektif dan menunda keputusan pembelian aset besar hingga situasi geopolitik lebih stabil.
Di sisi lain, segmen rumah kecil dan menengah menunjukkan ketahanan yang lebih baik. Secara kuartalan, rumah tipe <= 54 tumbuh 0,3% dan tipe 121–200 meningkat 0,5%. Secara tahunan, pertumbuhan tercatat lebih tinggi, yaitu 1% untuk tipe <= 54 dan 0,6% untuk tipe 55–120. Performa ini mengindikasikan bahwa segmen kecil dan menengah tetap menjadi penopang utama pasar di tengah kondisi yang masih terbatas. Ketahanan ini didukung oleh faktor keterjangkauan harga serta kebutuhan hunian yang lebih mendasar, sehingga permintaan tetap terjaga meskipun terjadi gangguan pada kondisi lingkungan maupun aksesibilitas di beberapa wilayah.
Lebih lanjut lagi, stabilitas indeks di segmen rumah kecil dan menengah mengindikasikan adanya fenomena rotasi modal ke aset real yield. Seiring dengan perubahan outlook pasar modal Indonesia menjadi Negative Outlook, investor mulai mengalihkan prioritas mereka dari instrumen finansial ke aset properti yang menawarkan imbal hasil sewa yang nyata. Kondisi ini menjadikan sektor properti residensial tetap menjadi pilihan instrumen investasi yang tangguh di tengah volatilitas pasar modal.
Indeks Harga Jual Properti, Kuartal 1 2026 (QoQ)
Jakarta Utara: Pemulihan Harga di Cilincing, Rumah Besar di Tanjung Priok Masih Tertekan
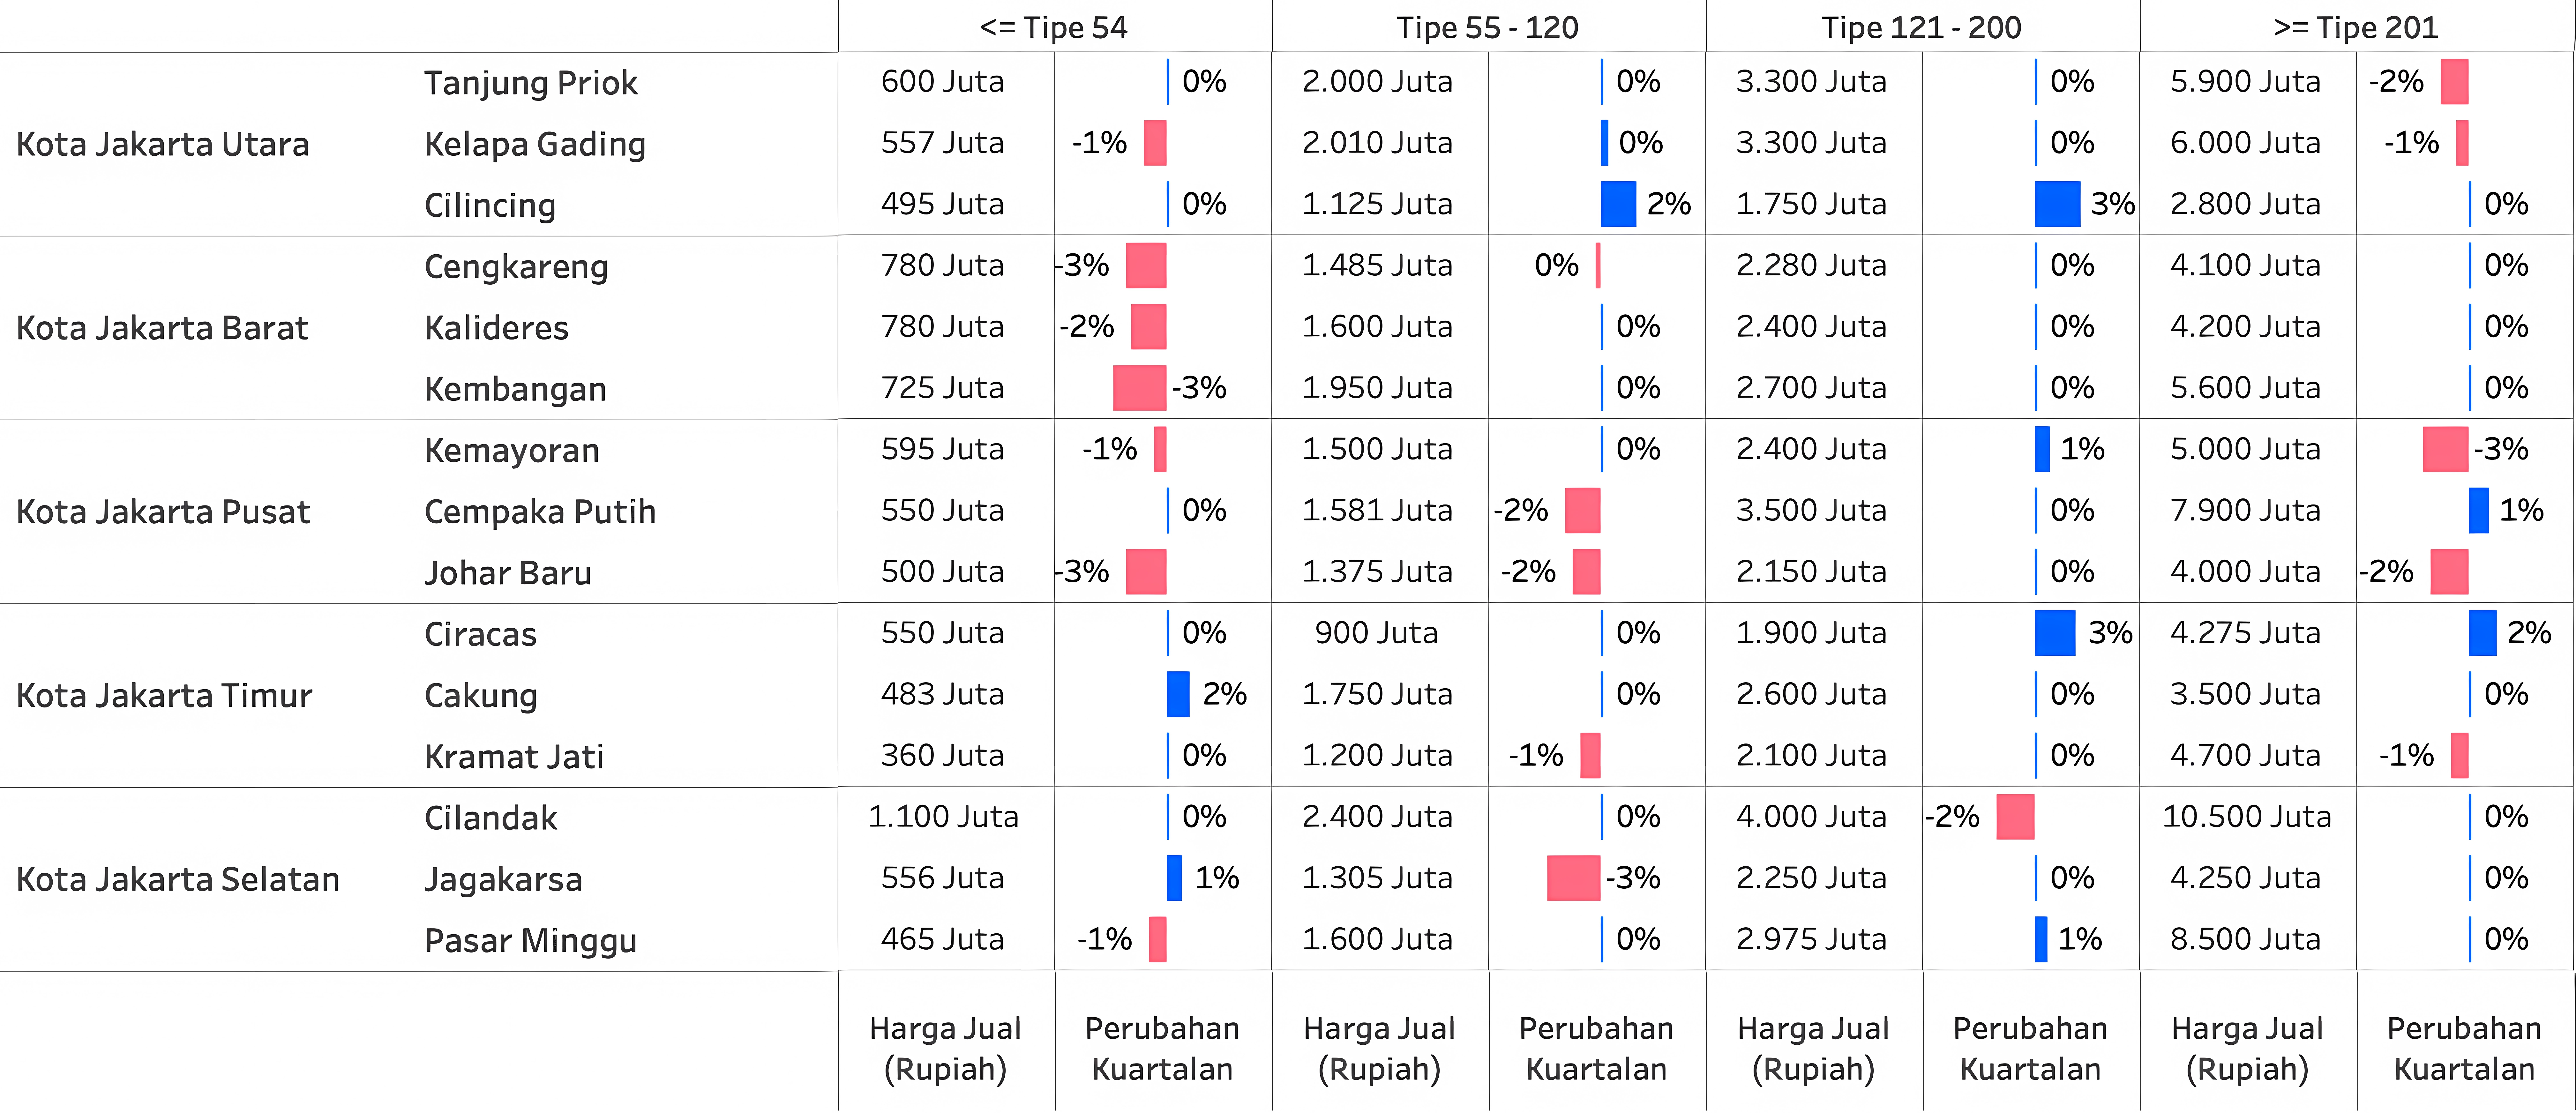
Setelah mengalami koreksi pada kuartal sebelumnya, harga jual rumah di Cilincing mulai menunjukkan pemulihan pada kuartal 1 tahun 2026. Rumah tipe 121–200 tumbuh 3%, diikuti tipe 55–120 yang naik 2%. Kenaikan ini mengindikasikan bahwa penurunan pada akhir tahun 2025 bersifat sementara. Sentimen pasar juga didukung oleh rencana pembangunan infrastruktur tata air dan pengendalian banjir sepanjang tahun 2026, yang berkontribusi pada peningkatan kepercayaan terhadap kawasan ini. Selain itu, progres proyek New Priok Eastern Access (NPEA) turut menjaga daya tarik investasi di Jakarta Utara.
Di Tanjung Priok, harga jual rumah cenderung stagnan di sebagian besar segmen. Namun, rumah tipe >= 201 mengalami koreksi sebesar -2%. Penurunan ini sejalan dengan meningkatnya kewaspadaan terhadap risiko banjir rob yang diperkirakan masih berlangsung hingga April 2026. Segmen menengah ke atas terlihat lebih sensitif terhadap risiko tersebut, sehingga cenderung menahan transaksi, yang berdampak pada penyesuaian harga.
Jakarta Barat: Koreksi Harga Jual pada Segmen Rumah Kecil
Harga jual rumah tipe <= 54 di Jakarta Barat mengalami koreksi pada kuartal 1 tahun 2026. Penurunan tercatat sebesar -3% di Cengkareng dan Kembangan, serta -2% di Kalideres. Pergerakan ini menunjukkan adanya tekanan pada segmen rumah kecil di Jakarta Barat.
Koreksi ini dipengaruhi oleh banjir yang merendam sejumlah wilayah di Jakarta Barat pada awal tahun. Kondisi tersebut mendorong calon pembeli, khususnya di segmen rumah kecil yang sensitif terhadap aksesibilitas, untuk menunda keputusan pembelian hingga situasi kembali kondusif.
Jakarta Pusat: Koreksi Harga Dipicu Faktor Aksesibilitas Akibat Cuaca
Wilayah Jakarta Pusat mengalami tekanan harga pada kuartal 1 tahun 2026 di beberapa segmen rumah. Di Johar Baru rumah tipe <= 54 terkoreksi -3%, sementara tipe 55–120 dan >= 201 masing-masing turun -2%. Sementara itu, di wilayah lain penurunan harga tercatat sebesar -2% pada rumah tipe 55–120 di Cempaka Putih dan -3% untuk rumah tipe >= 201 di Kemayoran.
Serupa dengan Jakarta Barat, tekanan di wilayah ini berkaitan dengan hujan deras yang menyebabkan genangan di sejumlah ruas jalan pada awal tahun dan mengganggu kelancaran akses di kawasan tersebut. Kondisi ini membatasi aktivitas pencarian dan transaksi, sehingga tercermin pada penyesuaian harga di beberapa segmen.
Jakarta Timur: Kenaikan Selektif Menjaga Stabilitas Harga
Indeks harga jual properti di Jakarta Timur relatif stagnan pada kuartal 1 tahun 2026, dengan pertumbuhan yang terjadi secara selektif di beberapa wilayah. Di Cakung, rumah tipe <= 54 tumbuh 2%. Sementara itu, di Ciracas, rumah tipe 121–200 naik 3% dan tipe >= 201 meningkat 2%.
Pergerakan ini sejalan dengan peningkatan penggunaan LRT Jabodebek pada awal tahun 2026 dibandingkan rata-rata sepanjang tahun 2025. Kenaikan jumlah penumpang mencerminkan semakin tingginya pemanfaatan transportasi publik di kawasan ini. Hal tersebut turut mendukung daya tarik wilayah Jakarta Timur dan menjaga harga properti tetap kompetitif di tengah kondisi pasar yang cenderung stabil.
Jakarta Selatan: Harga Rumah di Jakarta Selatan Melemah di Cilandak dan Jagakarsa
Koreksi harga jual rumah secara terbatas terjadi di Jakarta Selatan pada kuartal 1 tahun 2026. Di Cilandak, rumah tipe 121–200 turun -2%, sementara di Jagakarsa, rumah tipe 55–120 terkoreksi -3%.
Pergerakan ini juga dipengaruhi oleh curah hujan tinggi di DKI Jakarta pada awal tahun yang memicu banjir di beberapa titik di Jakarta Selatan, serta kejadian tanah longsor di Jagakarsa. Kondisi tersebut meningkatkan kehati-hatian pasar, terutama pada segmen yang terdampak langsung, sehingga pergerakan harga di wilayah ini cenderung terbatas pada koreksi di beberapa titik.
Bodetabek & Banten: Stabil dengan Pertumbuhan di Segmen Menengah
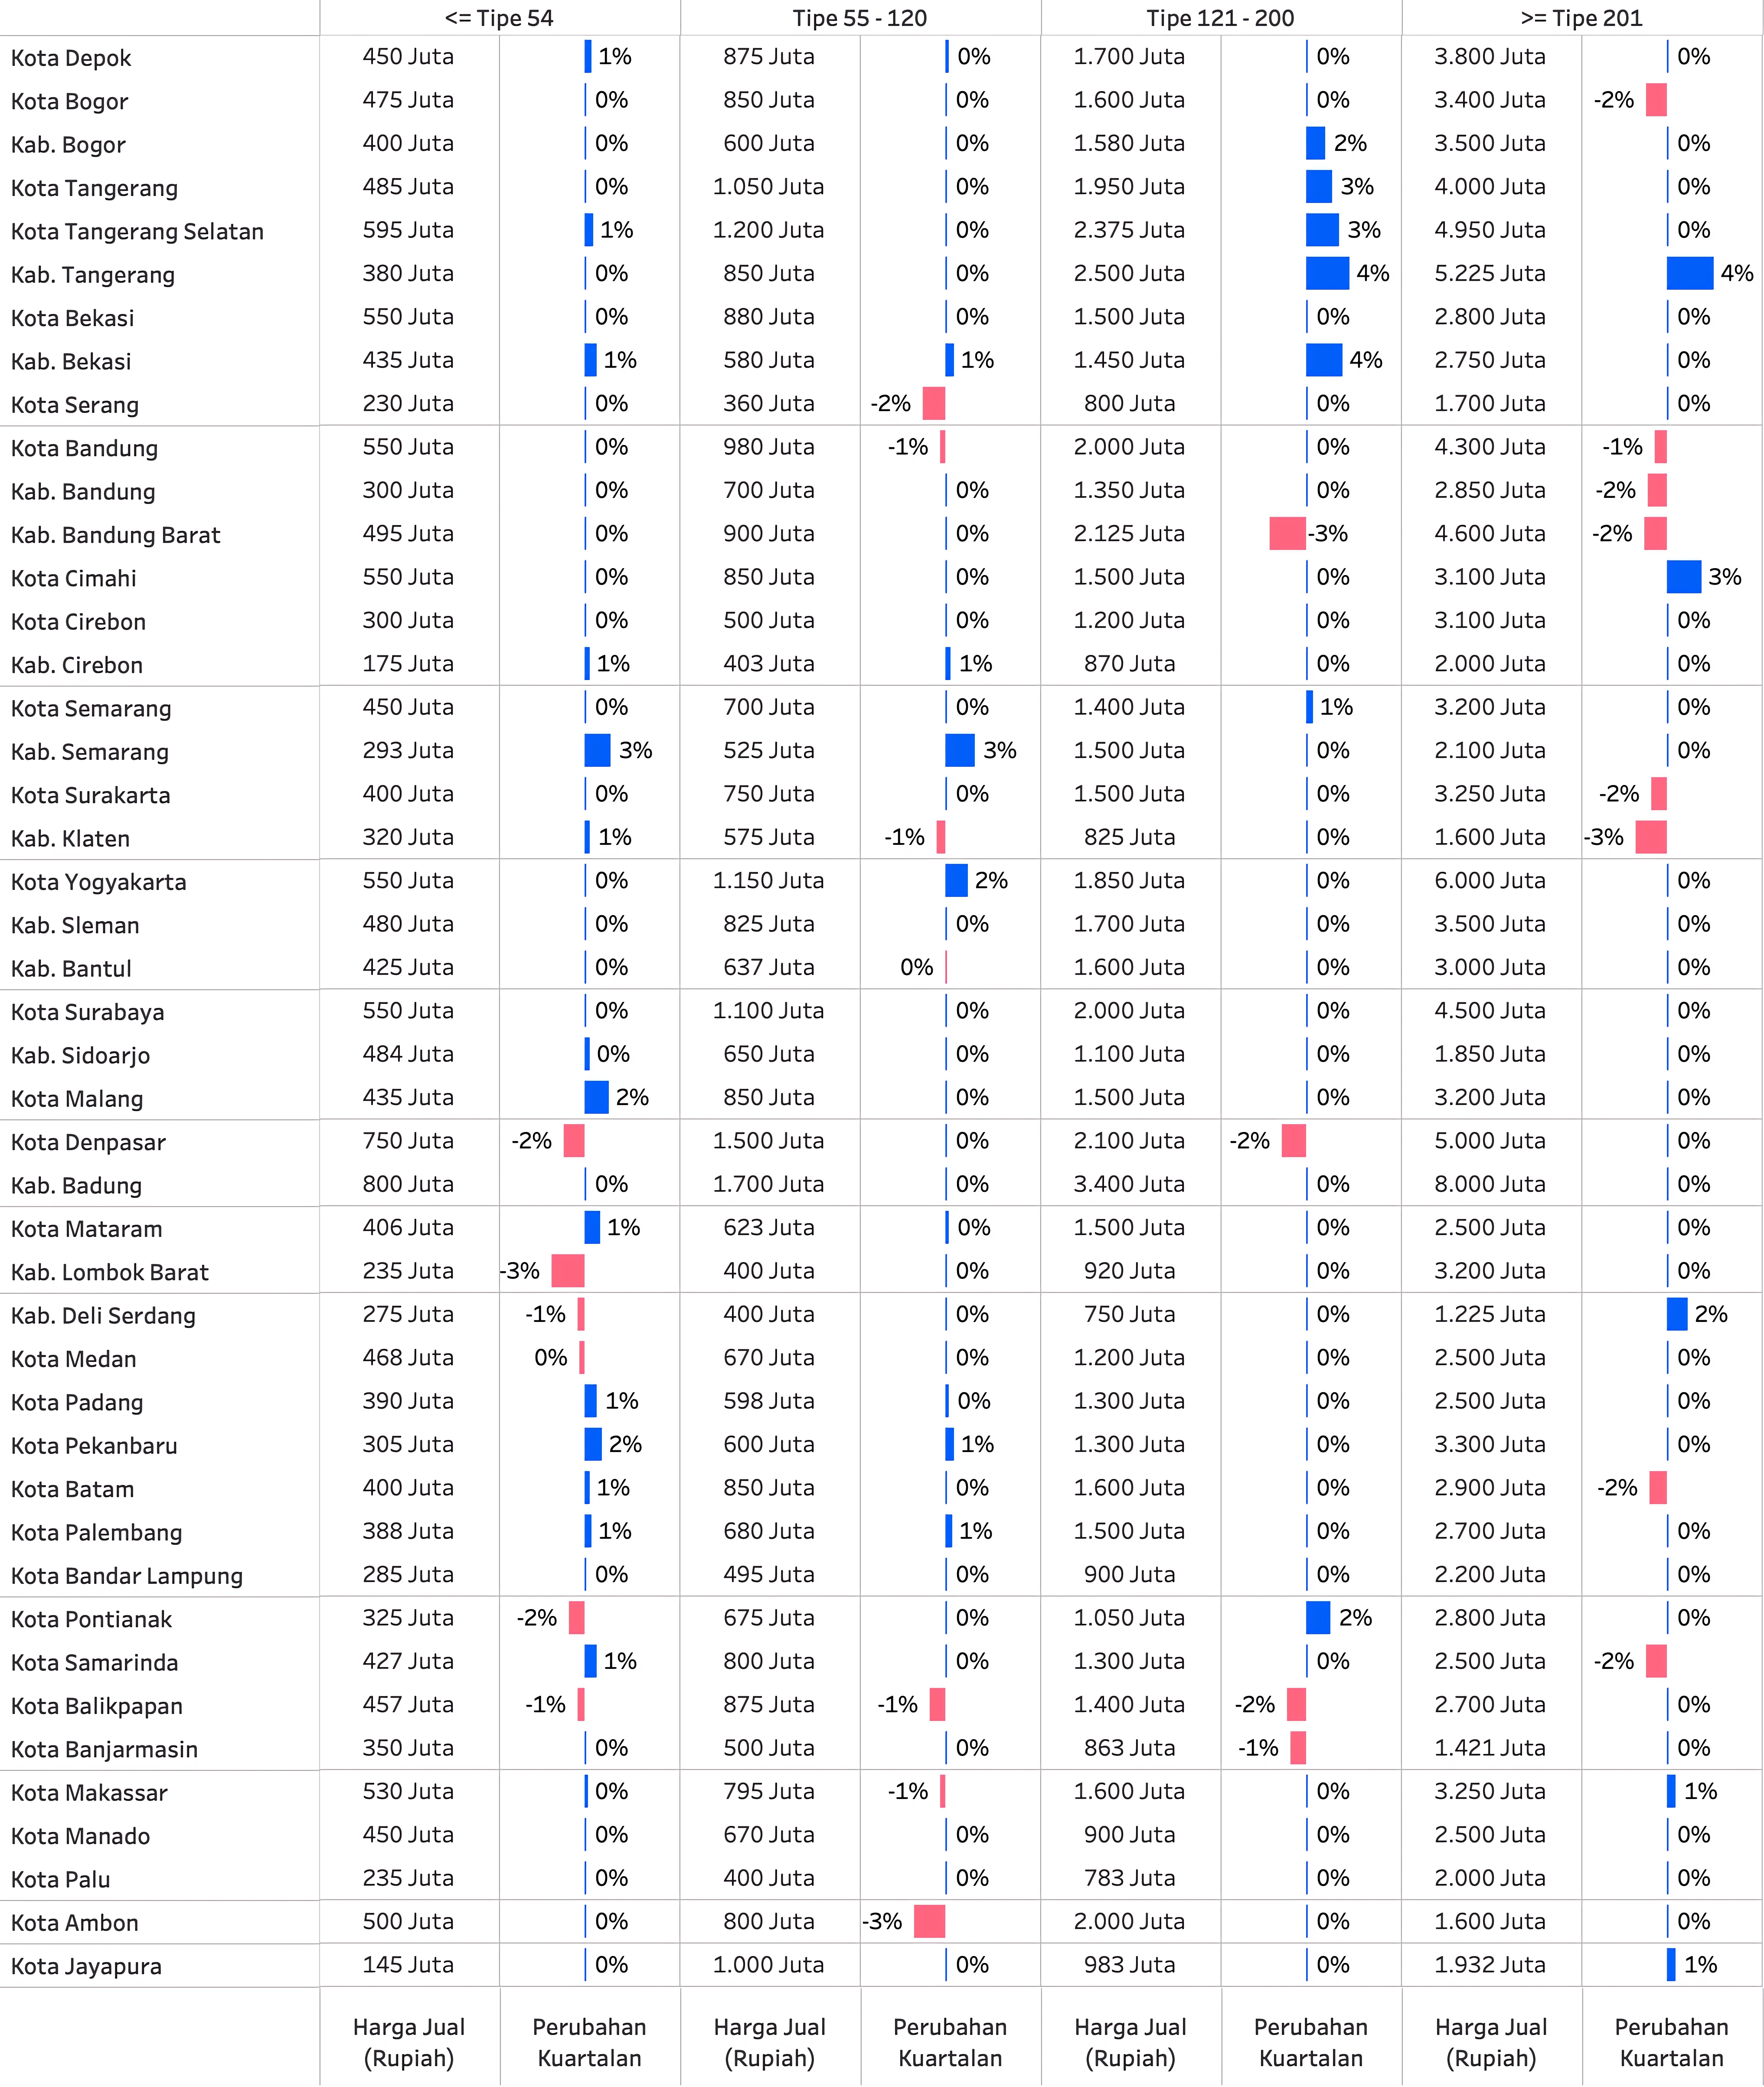
Wilayah penyangga Jakarta, yaitu Bodetabek dan Banten, menunjukkan pergerakan yang relatif stabil pada kuartal 1 tahun 2026, dengan pertumbuhan yang terkonsentrasi pada rumah tipe menengah. Rumah tipe 121–200 mengalami kenaikan harga di Kab. Bekasi (4%), Kab. Tangerang (4%), Kota Tangerang Selatan (3%), Kota Tangerang (3%), dan Kab. Bogor (2%). Di Kab. Tangerang, rumah tipe >= 201 juga tumbuh 4%.
Performa kuat di wilayah kabupaten didorong oleh diversifikasi permintaan yang kini meluas melampaui sektor e-commerce. Munculnya permintaan dari sektor FMCG, elektronik, farmasi, hingga ekosistem kendaraan listrik (EV) dan energi terbarukan menjadi motor penggerak baru bagi kawasan industri dan pusat data, khususnya di Bekasi. Kepercayaan pasar di koridor Timur pun semakin diperkuat oleh proyek co-development Danantara di Meikarta, yang menandai kolaborasi skala besar antara pemerintah, sovereign fund, dan pengembang.
Di sisi lain, pergeseran perilaku investor turut memengaruhi dinamika harga jual. Menyusul penetapan Negative Outlook pada pasar modal Indonesia, terjadi rotasi kapital di mana investor kini lebih memprioritaskan aset yang menghasilkan real yield. Properti di kawasan penyangga, terutama aset yang menunjang logistik dan komersial dengan potensi imbal hasil sewa tinggi, menjadi incaran utama karena dianggap lebih aman dibandingkan instrumen finansial saat ini. Perkembangan infrastruktur seperti jalan tol Serpong–Balaraja dan peningkatan aksesibilitas di Bogor terus menjaga daya tarik kawasan ini sebagai alternatif hunian yang kompetitif.
Meskipun secara umum stabil, koreksi terbatas terlihat di beberapa wilayah. Di Kota Serang, rumah tipe 55–120 turun -2%, sementara di Kota Bogor, rumah tipe >= 201 juga terkoreksi -2%. Penurunan ini dipengaruhi oleh gangguan aktivitas di beberapa wilayah serta tekanan ekonomi seperti peningkatan kasus pemutusan hubungan kerja, yang mendorong sebagian calon pembeli untuk menunda pembelian.
Jawa Barat: Koreksi Harga Terlihat di Wilayah Kabupaten di Bandung Raya
Harga jual rumah di Jawa Barat menunjukkan pergerakan yang cenderung stagnan pada segmen rumah kecil dan menengah, dengan koreksi pada segmen menengah ke atas, terutama di wilayah kabupaten. Di Kab. Bandung, rumah tipe >= 201 terkoreksi -2%. Sementara itu, di Kab. Bandung Barat, rumah tipe 121–200 turun -3% dan tipe >= 201 melemah -2%.
Koreksi ini berkaitan dengan curah hujan tinggi di wilayah Bandung Raya yang memicu banjir tahunan serta kejadian longsor di beberapa titik. Kondisi tersebut berdampak pada aktivitas pasar dalam jangka pendek, khususnya di wilayah yang terdampak langsung.
Di sisi lain, Kota Cimahi mencatat pertumbuhan selektif pada rumah tipe >= 201 sebesar 3%. Peningkatan ini didukung oleh konektivitas kawasan, termasuk layanan KA Feeder Whoosh yang terintegrasi dengan kereta cepat, seiring dengan tingginya volume penumpang pada awal tahun 2026. Hal ini turut memperkuat daya tarik Cimahi dan menjaga pergerakan harga di segmen tertentu.
Jawa Tengah: Tumbuh di Segmen Kecil, Segmen Besar Melemah
Harga jual rumah di Jawa Tengah menunjukkan pergerakan yang beragam pada kuartal 1 tahun 2026. Di Kab. Semarang, rumah tipe <= 54 dan tipe 55–120 masing-masing tumbuh 3%. Kenaikan ini didukung oleh meningkatnya aktivitas di kawasan, termasuk keberadaan Ruang Terbuka Hijau (RTH) yang menjadi pusat keramaian baru, serta peningkatan aksesibilitas melalui proyek Tol Bawen–Yogyakarta.
Sementara itu, koreksi terjadi pada segmen rumah besar di beberapa wilayah. Di Kota Surakarta, rumah tipe >= 201 turun -2%, dan di Kab. Klaten terkoreksi -3% pada segmen yang sama. Segmen ini didominasi oleh rumah berukuran besar yang berada di sepanjang atau dekat jalan arteri nasional Solo–Jogja. Penurunan ini berkaitan dengan beroperasinya tol Jogja–Solo yang mengalihkan arus lalu lintas dari jalur utama, sehingga mengurangi eksposur kawasan tersebut. Perubahan ini turut memengaruhi preferensi lokasi, sehingga mendorong penyesuaian harga pada segmen terkait.
D.I. Yogyakarta: Kenaikan Terbatas di Segmen Menengah
D.I. Yogyakarta menunjukan pergerakan harga jual rumah relatif stabil pada kuartal 1 tahun 2026, dengan pertumbuhan terbatas pada segmen tertentu. Di Kota Yogyakarta, rumah tipe 55–120 mengalami kenaikan sebesar 2%. Segmen rumah tipe 55–120 menjadi salah satu pilihan yang cukup diminati, baik oleh keluarga maupun investor. Selain itu, peningkatan aksesibilitas seiring progres tol Jogja–Solo turut mendukung permintaan di segmen ini, sehingga mendorong kenaikan harga secara bertahap.
Jawa Timur: Stabil dengan Kenaikan di Segmen Rumah Kecil di Malang
Indeks harga jual rumah di Jawa Timur cenderung stagnan pada kuartal 1 tahun 2026, dengan pertumbuhan terbatas pada segmen tertentu. Di Kota Malang, rumah tipe <= 54 mengalami kenaikan sebesar 2%. Kenaikan ini didukung oleh posisi harga yang relatif lebih rendah dibandingkan wilayah sekitarnya, seperti Kab. Sidoarjo, pada segmen rumah kecil. Sementara itu, untuk segmen rumah yang lebih besar, harga di Kota Malang cenderung lebih tinggi. Perbedaan ini membuat rumah tipe <= 54 di Malang menjadi lebih kompetitif, sehingga mendorong peningkatan permintaan dan kenaikan harga.
Bali: Koreksi Terbatas di Tengah Tantangan Mobilitas
Pada kuartal 1 tahun 2026, Kota Denpasar mengalami koreksi harga jual rumah sebesar -2% pada tipe <= 54 dan tipe 121–200. Pergerakan ini terjadi setelah pertumbuhan positif pada kuartal sebelumnya, yang mengindikasikan adanya penyesuaian harga di pasar. Salah satu faktor yang memengaruhi adalah tantangan mobilitas, khususnya kemacetan lalu lintas yang semakin meningkat di kawasan perkotaan. Kondisi ini mulai memengaruhi kenyamanan akses dan menjadi pertimbangan dalam keputusan pembelian maupun investasi properti.
Nusa Tenggara Barat: Koreksi pada Segmen Rumah Kecil di Lombok Barat
Kab. Lombok Barat mengalami koreksi harga jual rumah sebesar -3% pada tipe <= 54 pada kuartal 1 tahun 2026. Penurunan ini berkaitan dengan gangguan kondisi lingkungan akibat curah hujan tinggi dalam beberapa hari, yang memengaruhi aktivitas kawasan. Dampaknya, minat beli pada segmen rumah kecil cenderung tertahan sehingga mendorong penyesuaian harga.
Sumatera: Pertumbuhan Terbatas Didukung Infrastruktur, Koreksi di Segmen Besar
Di Sumatera, pergerakan harga jual rumah menunjukkan tren yang bervariasi pada kuartal 1 tahun 2026. Pertumbuhan terlihat di Kab. Deli Serdang, dengan kenaikan 2% pada rumah tipe >= 201, serta di Kota Pekanbaru yang mencatat pertumbuhan 2% pada tipe <= 54.
Kenaikan ini didukung oleh pengembangan kawasan ekonomi baru di sekitar Bandara Kualanamu serta pembangunan tol lingkar Pekanbaru yang meningkatkan aksesibilitas dan daya tarik wilayah. Di sisi lain, koreksi terbatas terjadi di Lampung, dengan penurunan -2% pada rumah tipe >= 201, yang menunjukkan adanya penyesuaian pada segmen rumah besar.
Kalimantan: Koreksi di Beberapa Wilayah, Pertumbuhan Selektif di Pontianak
Di Kalimantan, pergerakan harga jual rumah pada kuartal 1 tahun 2026 menunjukkan tren yang cenderung melemah di beberapa wilayah. Koreksi sebesar -2% tercatat pada rumah tipe <= 54 di Pontianak, tipe >= 201 di Samarinda, serta tipe 121–200 di Balikpapan. Di Samarinda dan Balikpapan, penurunan ini terjadi di tengah perlambatan sejumlah proyek infrastruktur dan penyesuaian anggaran, yang memengaruhi ekspektasi pasar.
Di sisi lain, Kota Pontianak mencatat pertumbuhan sebesar 2% pada rumah tipe 121–200. Kenaikan ini didukung oleh pengembangan kawasan waterfront city yang meningkatkan daya tarik kawasan. Namun, pergerakan harga di Pontianak masih cenderung terbatas antar segmen, seiring adanya faktor lingkungan yang memengaruhi sebagian area.
Sulawesi: Stagnansi Harga di Tengah Meningkatnya Risiko Cuaca
Di Sulawesi, pergerakan harga jual rumah pada kuartal 1 tahun 2026 cenderung stagnan di berbagai kota, dengan perubahan yang relatif terbatas di seluruh segmen. Pola ini sejalan dengan kuartal sebelumnya, menunjukkan bahwa harga masih mampu bertahan di tengah kondisi yang kurang kondusif. Meningkatnya intensitas hujan yang memicu banjir di sejumlah wilayah, seperti yang terjadi di Makassar dan menyebabkan ratusan warga terdampak, turut memengaruhi aktivitas kawasan dan pasar properti. Selain itu, aktivitas gempa tektonik di wilayah Sulawesi juga menambah kewaspadaan terhadap risiko lingkungan. Kombinasi faktor tersebut membuat aktivitas transaksi cenderung tertahan, sehingga pergerakan harga tidak mengalami perubahan signifikan.
Maluku: Koreksi Harga di Tengah Perlambatan Pembangunan
Di Ambon, harga jual rumah tipe 55–120 mengalami koreksi sebesar -3% pada kuartal 1 tahun 2026. Penurunan ini terjadi di tengah perlambatan pembangunan infrastruktur serta tekanan fiskal daerah yang memengaruhi aktivitas pengembangan kawasan. Di sisi lain, inisiatif penyediaan rumah bagi masyarakat berpenghasilan rendah (MBR) menunjukkan adanya pergeseran fokus ke segmen yang lebih terjangkau, sehingga turut memengaruhi dinamika harga di segmen lainnya.
Papua: Stabilitas Harga di Tengah Penataan Infrastruktur
Harga jual rumah di Papua pada kuartal 1 tahun 2026 menunjukkan kecenderungan stagnan, dengan perubahan yang minimal di berbagai segmen, termasuk di Jayapura. Stabilitas ini terjadi seiring dengan fokus pemerintah daerah dalam memperkuat perencanaan dan pelaksanaan pembangunan infrastruktur agar lebih terintegrasi, khususnya dalam meningkatkan akses antarwilayah. Upaya ini bertujuan membuka konektivitas yang lebih luas serta mendukung aktivitas ekonomi secara bertahap. Dalam jangka pendek, proses pengembangan tersebut belum sepenuhnya tercermin pada pergerakan harga.
-
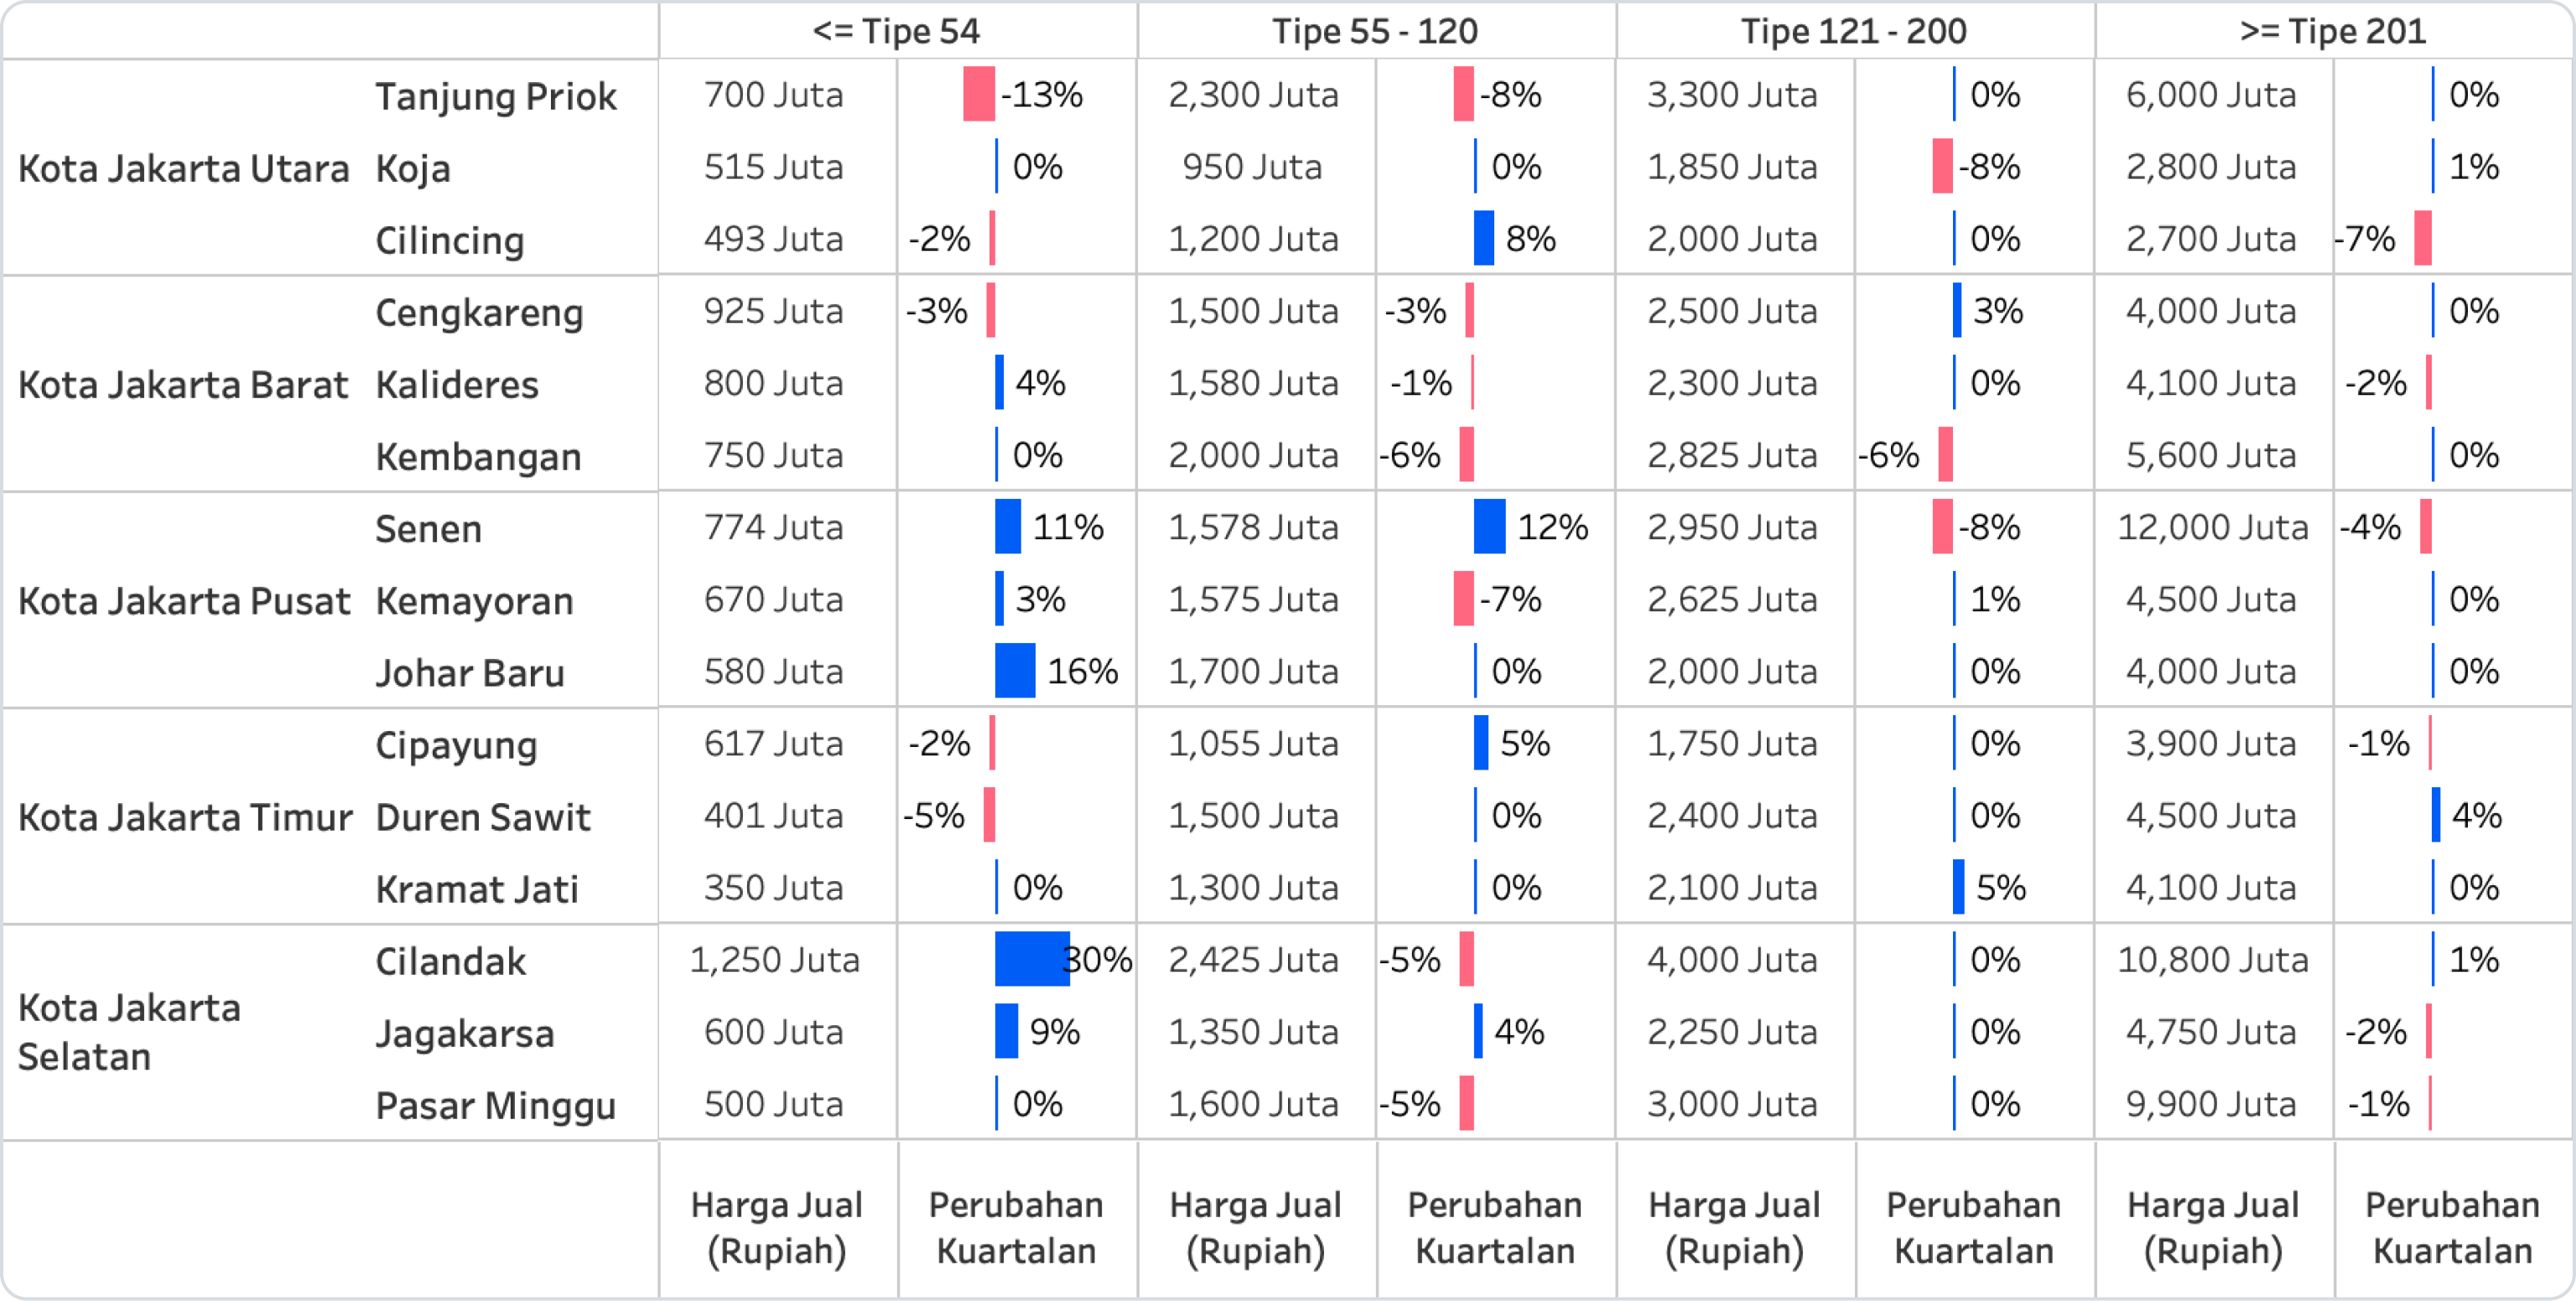
Rumah dengan tipe lebih kecil atau sama dengan 54 mengalami penurunan harga jual rumah secara kuartalan yang signifikan di Tanjung Priok, disebabkan adanya listing-listing baru dengan harga yang lebih terjangkau di Kelurahan Warakas, Tanjung Priok. Sebaliknya, kecamatan-kecamatan di Jakarta Pusat dan Jakarta Selatan mengalami kenaikan harga jual, khususnya di Johar Baru, Senen, Cilandak, dan Jagakarsa.
-
Rumah dengan tipe 55-120 mengalami penurunan harga jual rumah secara kuartalan paling signifikan di Kemayoran, Jakarta Pusat (-7%) dan Tanjung Priok, Jakarta Utara (-8%).
-
Rumah dengan tipe 121 atau lebih besar cenderung mengalami kestabilan harga jual rumah secara kuartalan, dengan kenaikan marginal hanya terjadi pada rumah tipe 121-200 di Cengkareng (3%) dan Kramat Jati (5%), serta rumah tipe 201 ke atas di Duren Sawit (4%).
-
Harga jual rumah di kecamatan-kecamatan di Jakarta Timur tetap stabil secara kuartalan, baik untuk tipe lebih kecil dari 54 hingga yang lebih besar dari 201.
-
Khusus rumah dengan tipe lebih kecil atau sama dengan 54, harga jual rumah di kecamatan Cilincing dan Kramat Jati memiliki harga yang lebih terjangkau dibandingkan kecamatan di sekitarnya yakni Rumah di Cilincing memiliki harga 40% di bawah harga rumah di kecamatan lain di Jakarta Utara. Rumah di Kramat Jati memiliki harga 30% di bawah harga rumah di kecamatan lain di Jakarta Timur.
-
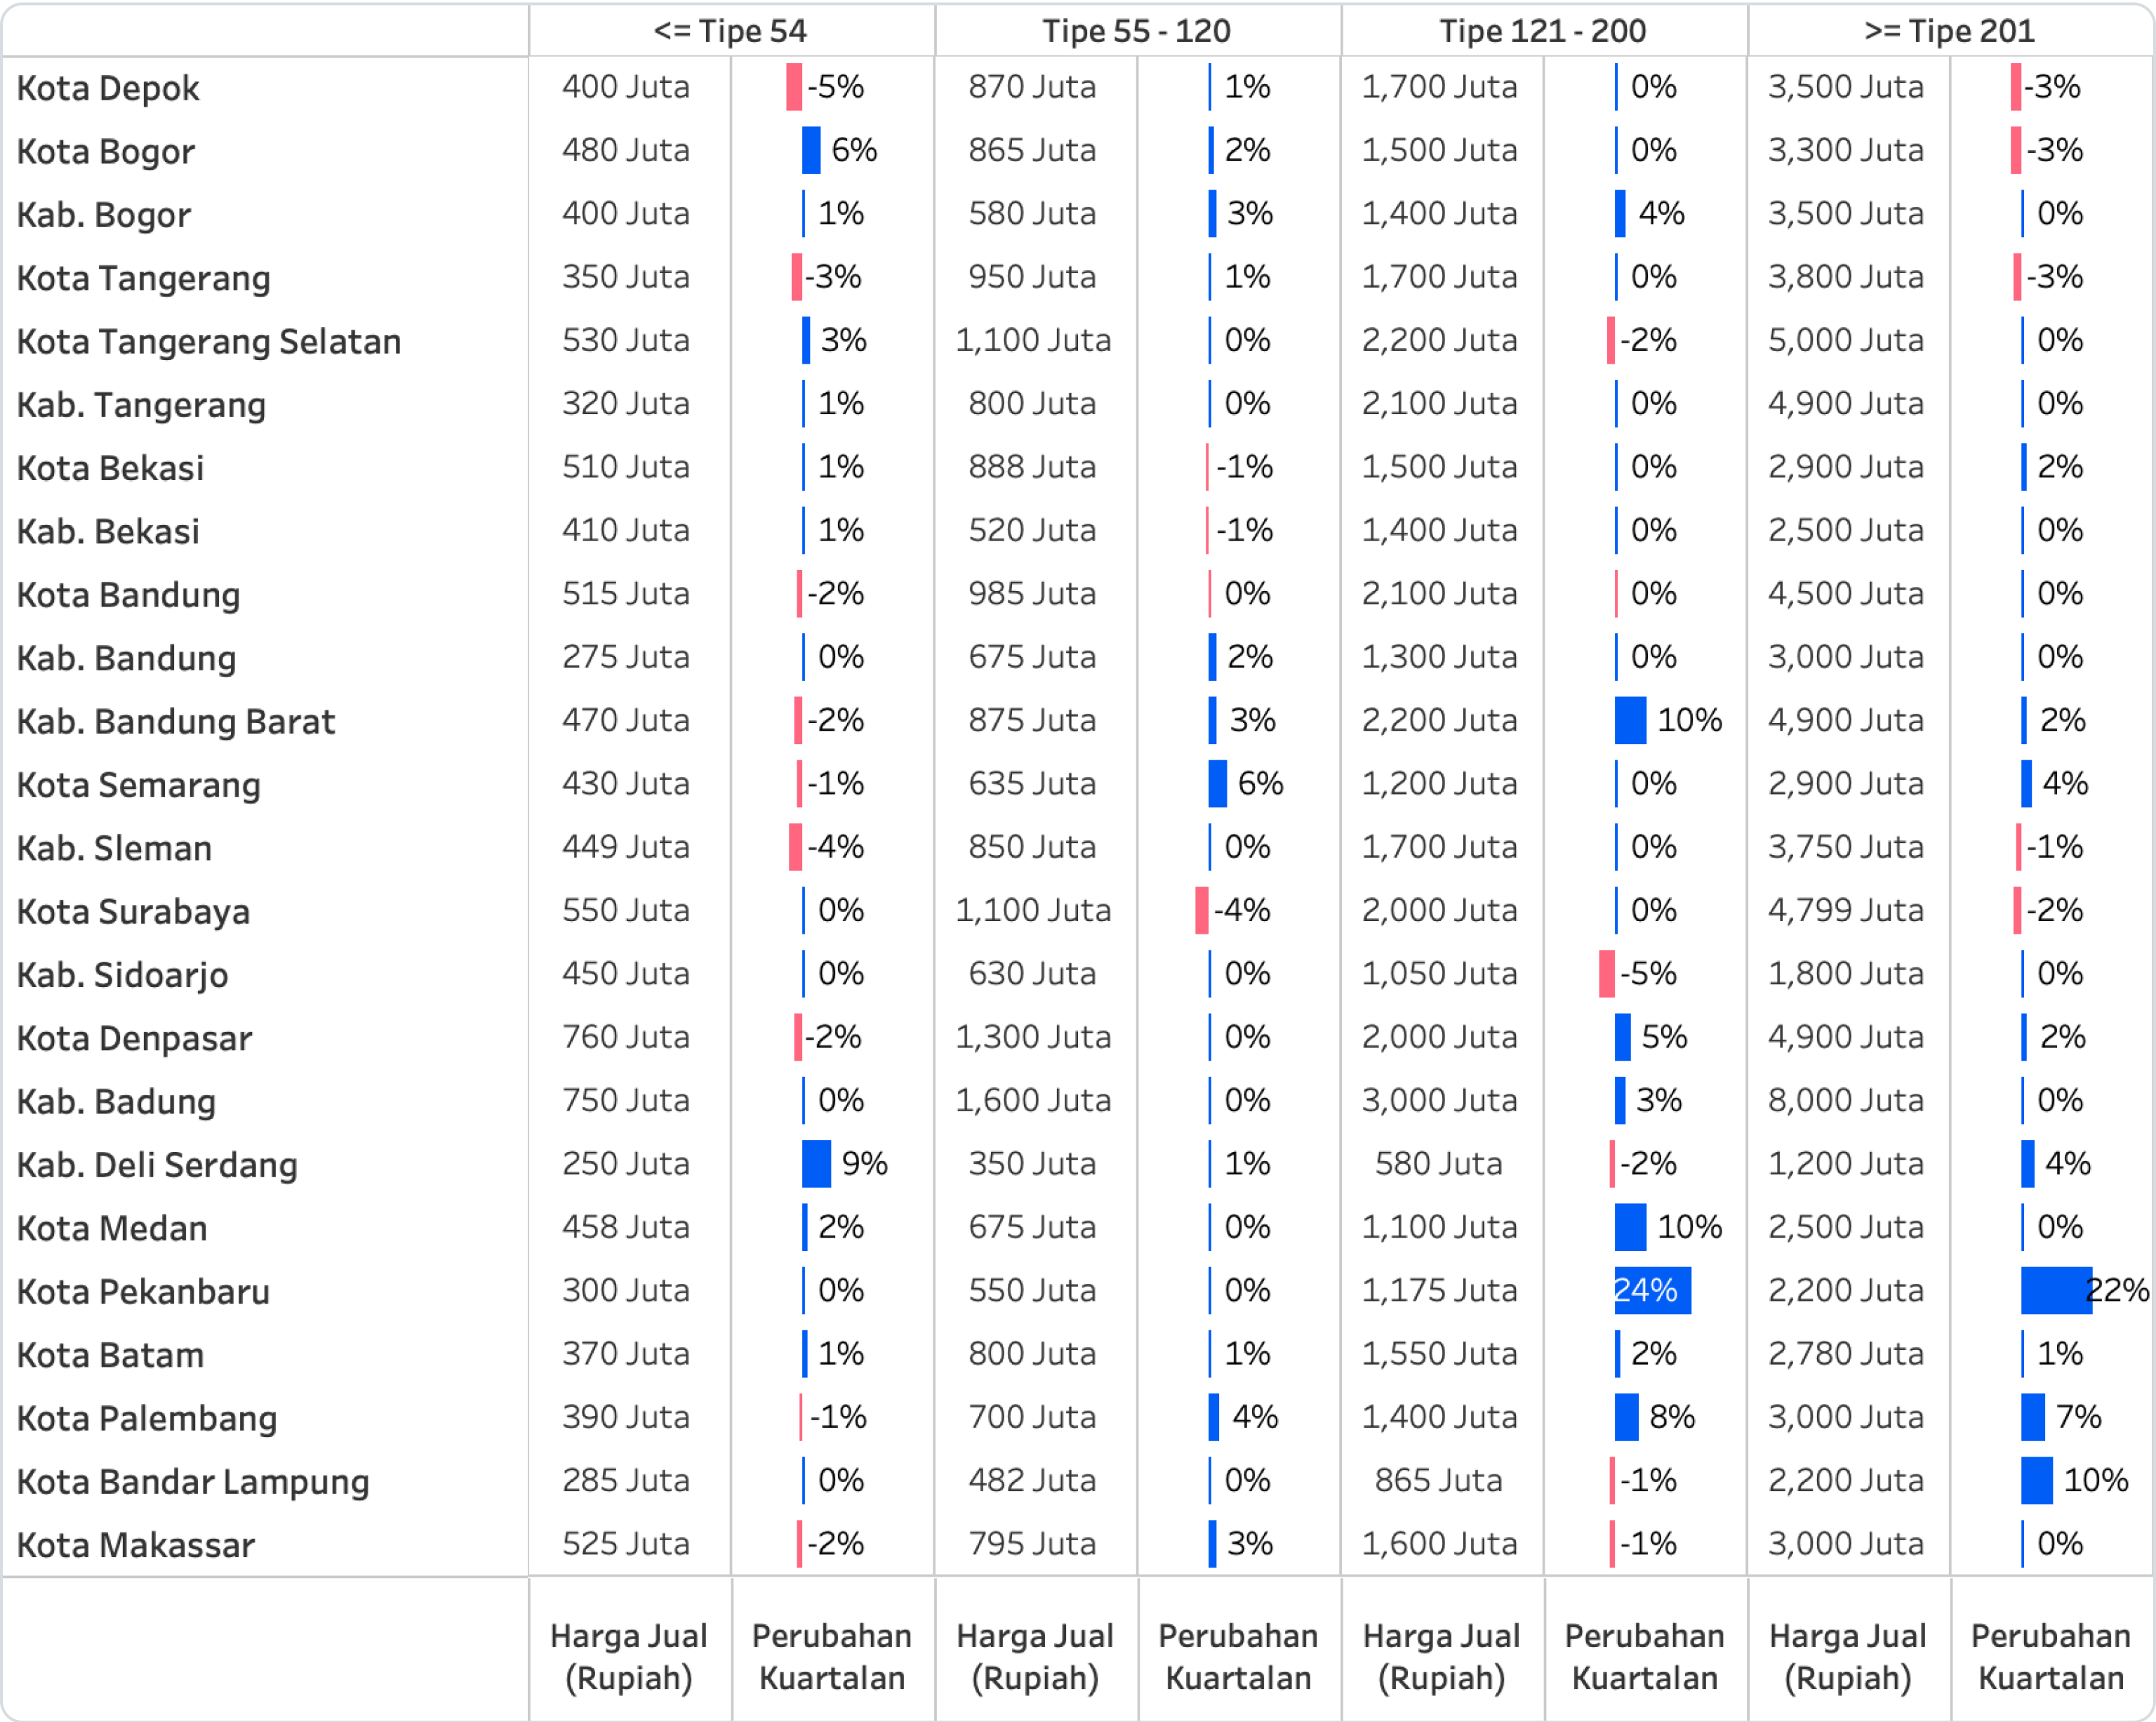
Lebih lanjut lagi, pada wilayah sekitar Jakarta, rumah dengan ukuran lebih kecil atau sama dengan tipe 54 mengalami kenaikan marginal harga jual rumah secara kuartalan hanya terjadi di Kota Bogor (6%) dan Kota Tangerang Selatan (3%). Sedangkan di Kota Depok dan Tangerang, harga jual rumah pada tipe ini menurun hingga -5%. Hal ini mengisyaratkan adanya perlambatan kenaikan harga properti, yang tentu menjadi hal positif bagi konsumen yang sedang mencari rumah.
-
Di wilayah Bodetabek, harga jual rumah di Bekasi (Kota & Kabupaten) serta Kabupaten Tangerang tetap stabil secara kuartalan.
-
Rumah dengan tipe 55-120 serta 121-200 di wilayah Bodetabek mengalami kestabilan harga jual secara kuartalan, dengan kenaikan marginal terjadi di Kabupaten Bogor (3%-4%).
-
Di Kabupaten Bandung Barat, rumah dengan ukuran 55 atau lebih besar mengalami kenaikan harga jual, dengan tipe 121-200 mengalami kenaikan 10% secara kuartalan. Hal ini membuat rumah di Bandung Barat sebagai pilihan yang cocok bagi investor yang mencari properti dengan nilai investasi karena dekat dengan moda transportasi kereta cepat.
-
Hal yang sama juga berlaku pada rumah di Denpasar dan Kabupaten Badung, Bali, dengan kenaikan harga jual terjadi pada rumah dengan tipe 121 atau yang lebih besar, menjadikan opsi berikutnya bagi investor untuk berinvestasi di sektor properti.
-
Khusus rumah di Depok dengan tipe lebih kecil atau sama dengan 54, Pancoran Mas dan Sawangan menawarkan harga jual rumah yang lebih terjangkau dibandingkan kecamatan di sekitarnya. Hal yang sama berlaku di Cileungsi (Bogor), Ciledug (Tangerang), Pondok Aren (Tangerang Selatan), serta Setu dan Tambun Utara (Bekasi).
-
Berlanjut ke Pulau Sumatera dan Sulawesi, harga jual rumah di Batam dan Makassar menunjukkan kestabilan harga secara kuartalan untuk semua tipe rumah.
-
Untuk kota lainnya di Pulau Sumatera, harga jual rumah mengalami kenaikan terutama pada rumah dengan tipe 121 atau lebih besar, dengan kenaikan paling signifikan dipimpin oleh Pekanbaru (naik 22%-24% secara kuartalan). Hal ini menunjukkan adanya tren permintaan properti di Sumatera yang berimplikasi pada naiknya harga jual.
-
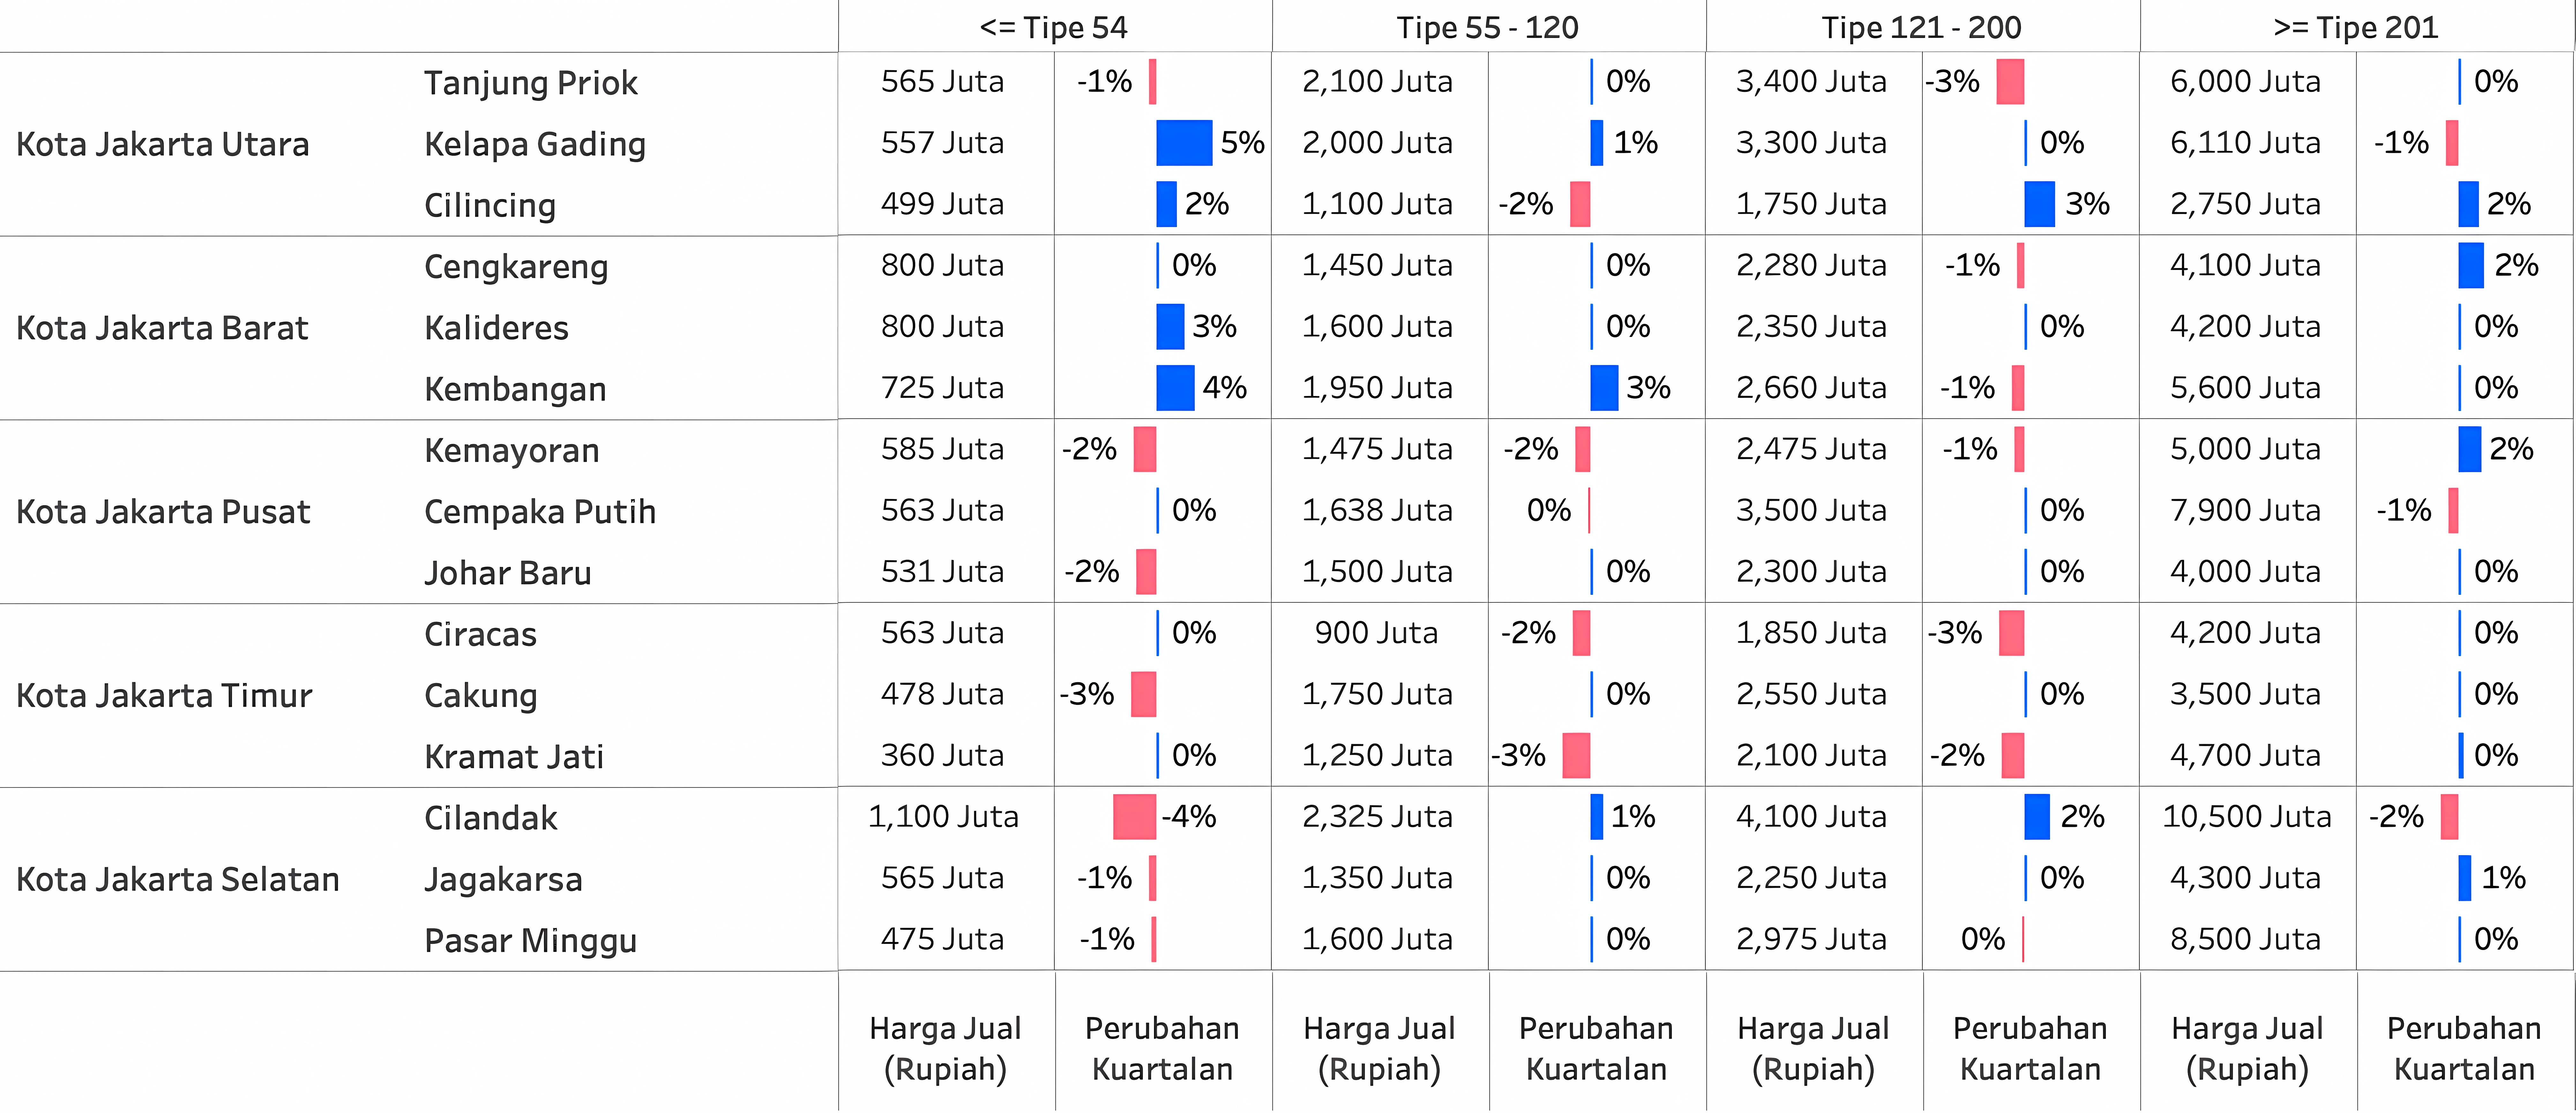
Pasar untuk rumah tipe <= 54 menunjukkan adanya divergensi yang jelas antara wilayah.
-
Di Jakarta Utara dan Barat, rumah tipe kecil mengalami kenaikan harga kuartalan di rentang 2% hingga 5%, dipimpin oleh Kelapa Gading yang melesat +5%. Kenaikan ini masih berkaitan dengan akses tol strategis kedua wilayah ini menuju daerah Tangerang serta masih dekat dengan pusat kota Jakarta.
-
Di sisi lain, wilayah Jakarta Pusat, Timur, dan Selatan justru mengalami koreksi, dengan koreksi harga antara -1% hingga -4%. Penurunan paling tajam terlihat di Cilandak (-4%), menandakan persaingan ketat dari properti di kawasan penyangga yang menawarkan alternatif lebih terjangkau.
-
-
Bagi keluarga dengan 1-2 anak yang mencari hunian di dalam kota dengan harga rasional, Jakarta Timur kini menyajikan peluang menarik. Rumah tipe 55-120 dan 121-200, khususnya di area seperti Ciracas dan Kramat Jati, mengalami sedikit koreksi harga sekitar -2% hingga -3%. Penyesuaian ini kemungkinan besar didorong oleh meningkatnya pasokan dan persaingan, yang pada akhirnya menguntungkan pembeli dengan memberikan lebih banyak pilihan properti dengan harga yang lebih kompetitif.
-
Berbeda dengan Jakarta Timur, pasar rumah tipe 55-120 dan 121-200 di Jakarta Selatan menunjukkan stabilitas harga yang solid, menandakan keseimbangan antara pasokan dan permintaan di kawasan yang matang ini. Sementara itu, di wilayah Jakarta Utara, Barat, dan Pusat, pergerakan harganya juga cenderung fluktuatif, bergerak dalam rentang wajar antara -3% hingga +3%.
-
Segmen rumah mewah dengan tipe >= 201 membuktikan dirinya sebagai yang paling resilien atau tahan banting terhadap dinamika pasar. Meskipun beberapa area seperti Kelapa Gading (-1%), Cempaka Putih (-1%), dan Cilandak (-2%) mencatatkan sedikit penurunan, pergerakan ini sangat marjinal. Stabilitas di segmen ini menunjukkan bahwa pemilik aset di kelas ini memiliki fundamental finansial yang kuat dan tidak terburu-buru untuk menjual, menjadikan segmen ini benteng nilai yang kokoh di tengah fluktuasi pasar.
-
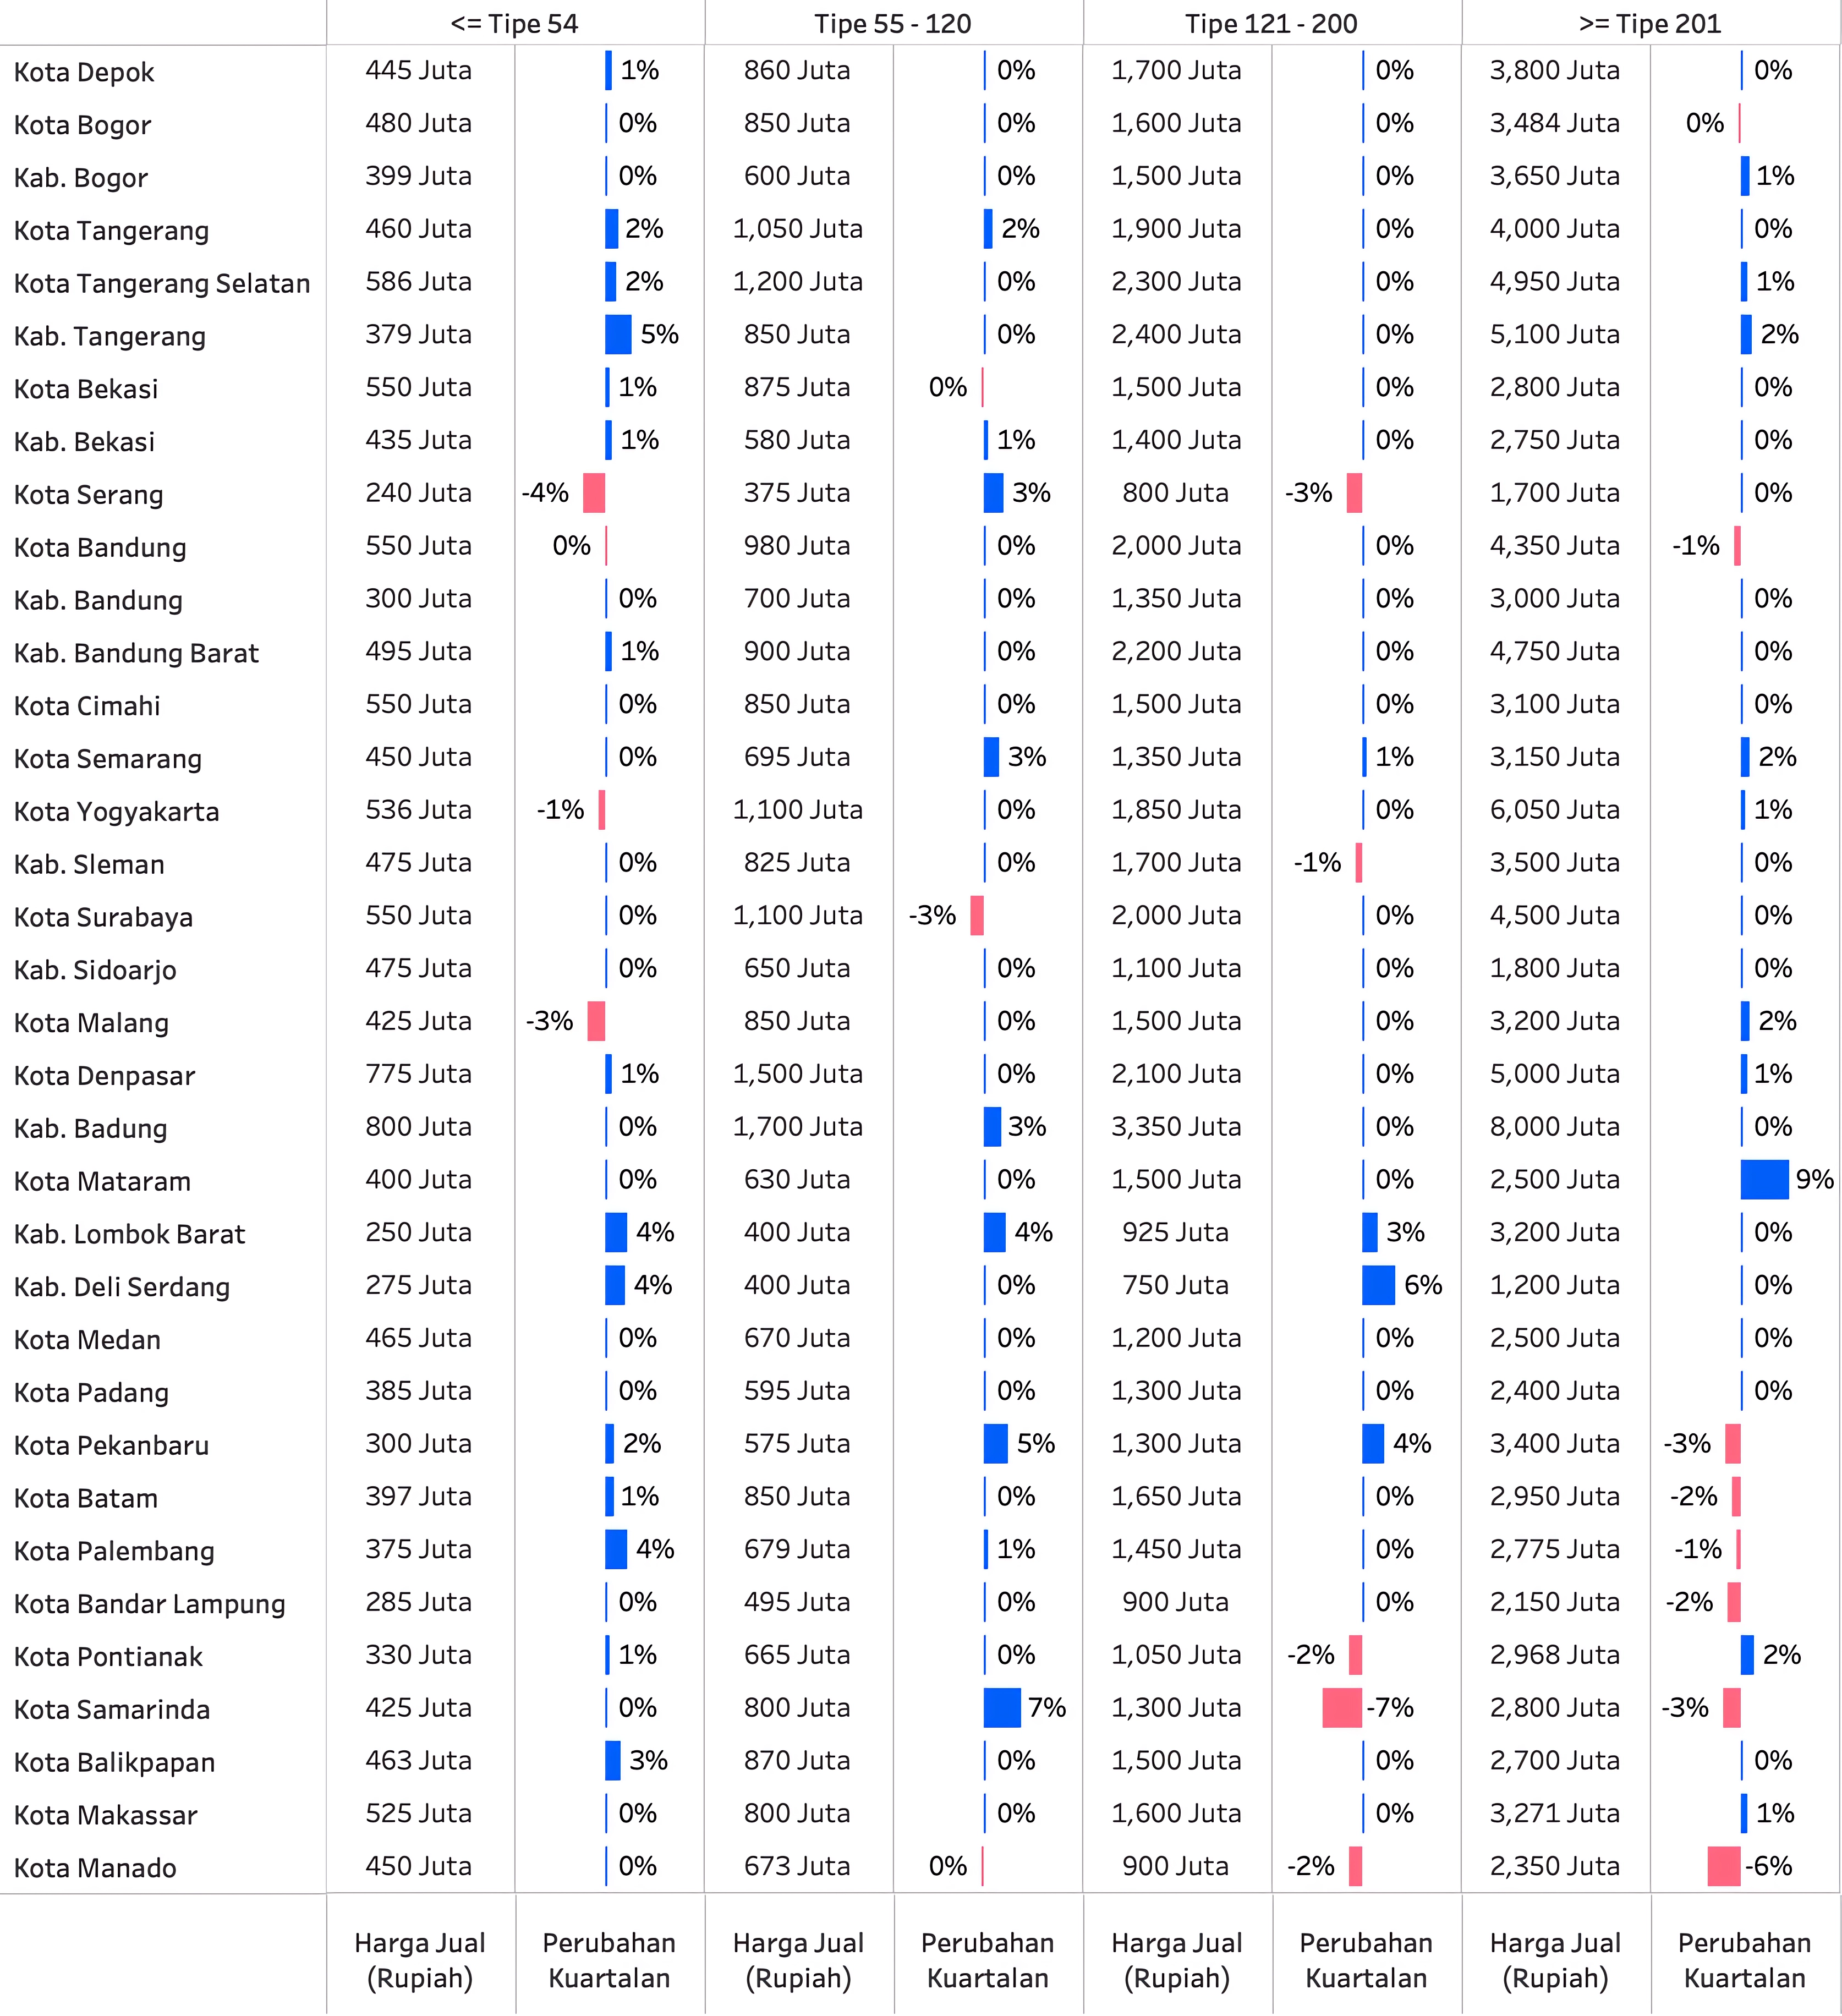
Pertumbuhan di wilayah sekitar Jakarta pada kuartal ini terkonsentrasi di sisi barat, yakni Tangerang Raya. Di sisi lain, wilayah timur (Bekasi Raya) dan selatan (Depok dan Bogor Raya) cenderung stabil.
-
Kenaikan harga paling signifikan terjadi pada rumah tipe <= 54 di Kabupaten Tangerang (+5%). Setelah adanya pengembangan signifikan dari pengembang ternama yang menyasar segmen rumah menengah maupun mewah, rumah tipe kecil menyusul pertumbuhan untuk melengkapi setiap segmen permintaan di sana.
-
Sedangkan untuk tipe menengah maupun yang di atas 201, harga hanya bergerak wajar di kisaran 0% hingga 2%.
-
-
Pasar properti Bandung Raya secara umum menunjukkan stabilitas di hampir semua tipe rumah. Ini mengindikasikan pasar berada dalam fase wait-and-see, kemungkinan telah menyerap sentimen awal "Efek Whoosh" dan kini menunggu katalisator ekonomi berikutnya.
-
Kemudian di Jawa Tengah, harga jual rumah juga cenderung stabil dan sedikit bertumbuh terutama pada rumah tipe 55-120 di Semarang (+3%). Ini menunjukkan adanya ketahanan pasar di Jawa Tengah dan belum ada katalisator baru yang mendorong kenaikan harga yang lebih tinggi.
-
Berlanjut ke Jawa Timur, terlihat adanya penurunan harga pada rumah tipe 55-120 di Surabaya (-3%) dan pada rumah tipe <= 54 di Kota Malang (-3%). Tren ini mengarah pada adanya listing yang berlebih pada segmen rumah kecil di kedua kota tersebut, sehingga menyebabkan penyesuaian harga yang lebih kompetitif.
-
Sektor pariwisata di Bali dan Lombok masih menjadi bahan bakar utama terhadap pertumbuhan harga jual rumah di kedua wilayah ini, khususnya di Lombok Barat, yang naik 3% hingga 4% untuk rumah tipe <= 54 serta 55-120 dan 121-200. Lombok semakin menguatkan posisinya sebagai lokasi favorit bagi investor yang mencari properti dengan nilai investasi jangka panjang.
-
Sedangkan di Sumatera, setelah sempat mengalami pertumbuhan di segmen rumah tipe >= 201, di kuartal ini mengalami sedikit koreksi, berkisar antara -1% hingga -3%. Namun secara keseluruhan, rumah di tipe yang lebih kecil masih mampu tetap stabil dan bertumbuh di beberapa kota seperti Pekanbaru.
-
Seiring dengan kelanjutan pembangunan di IKN, Kota Balikpapan mencatatkan kenaikan +3% pada rumah tipe <= 54 dan stabil untuk tipe rumah yang lebih besar. Namun, pada Samarinda, terjadi volatilitas harga di segmen rumah menengah untuk tipe 55-120 (+7%) dan tipe 121-200 (-7%), mengindikasikan bahwa segmen pembeli kelas atas cenderung menahan pembelian properti mewah.
-
Sedangkan di Manado, terjadi koreksi pada rumah tipe 121-200 (-2%) dan tipe >= 201 (-6%). Di satu sisi, rencana pembangunan baru oleh pengembang properti di Manado dapat menjadi manuver pada pemulihan pasar rumah mewah di masa depan.
Ringkasan Pasar Nasional: Pertumbuhan Merata Antar-Segmen dan Pergeseran Permintaan ke Wilayah Penyangga
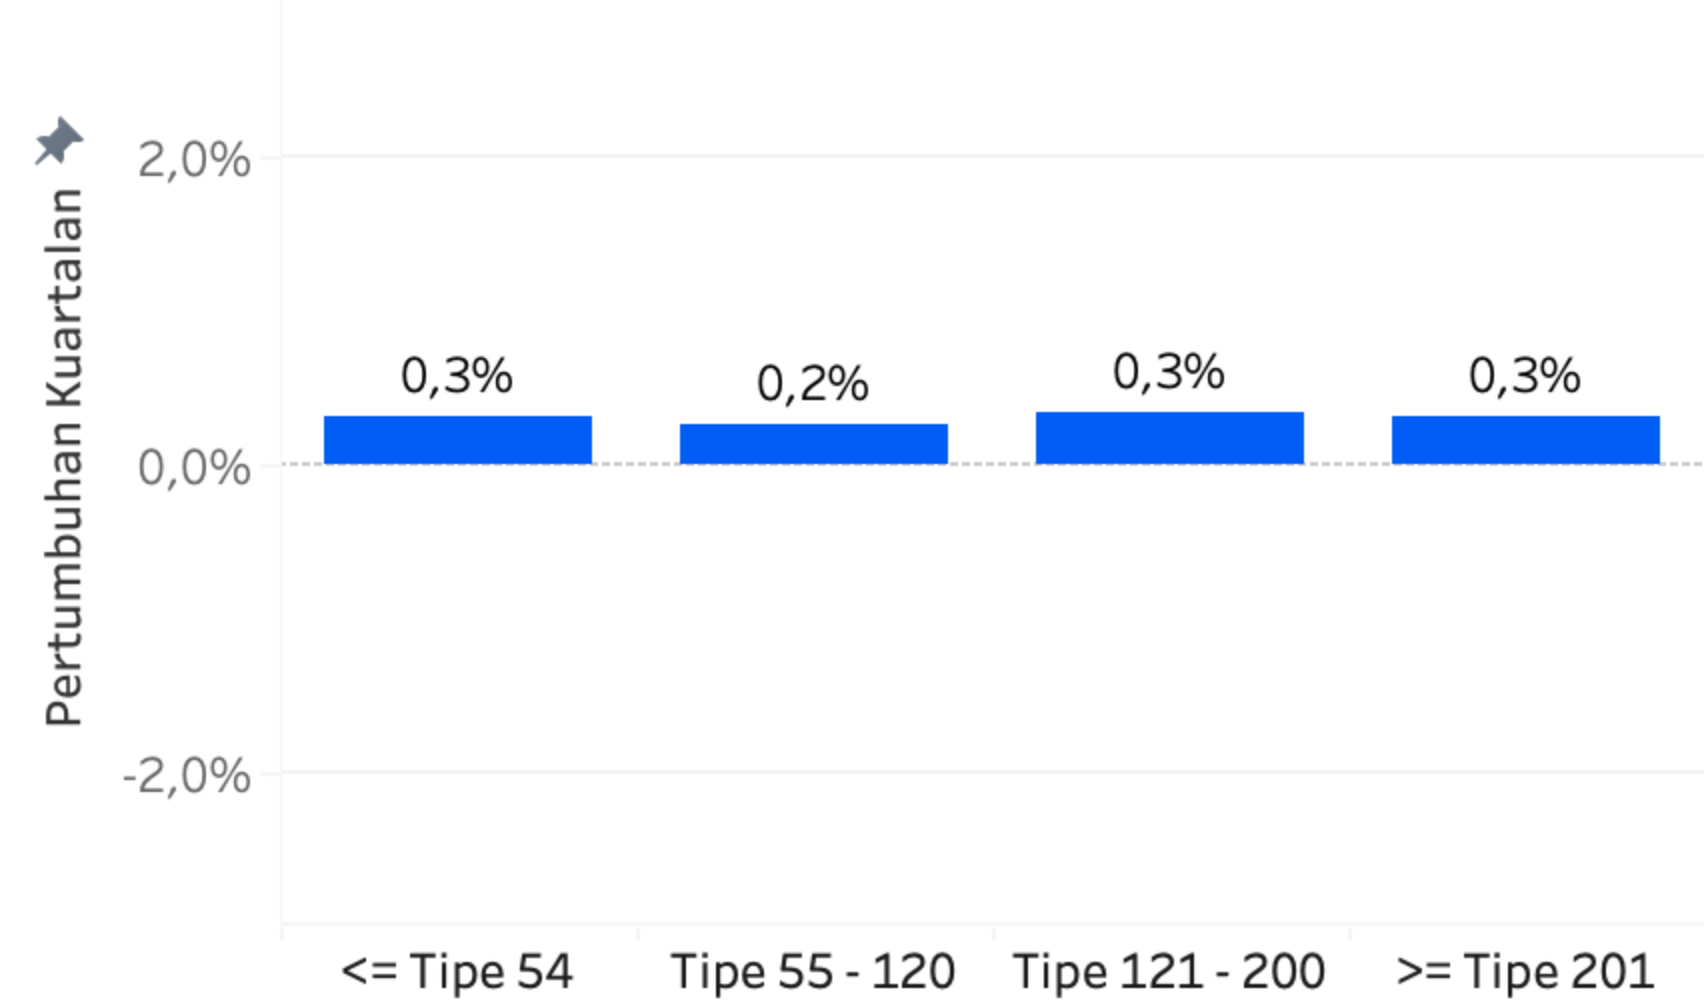
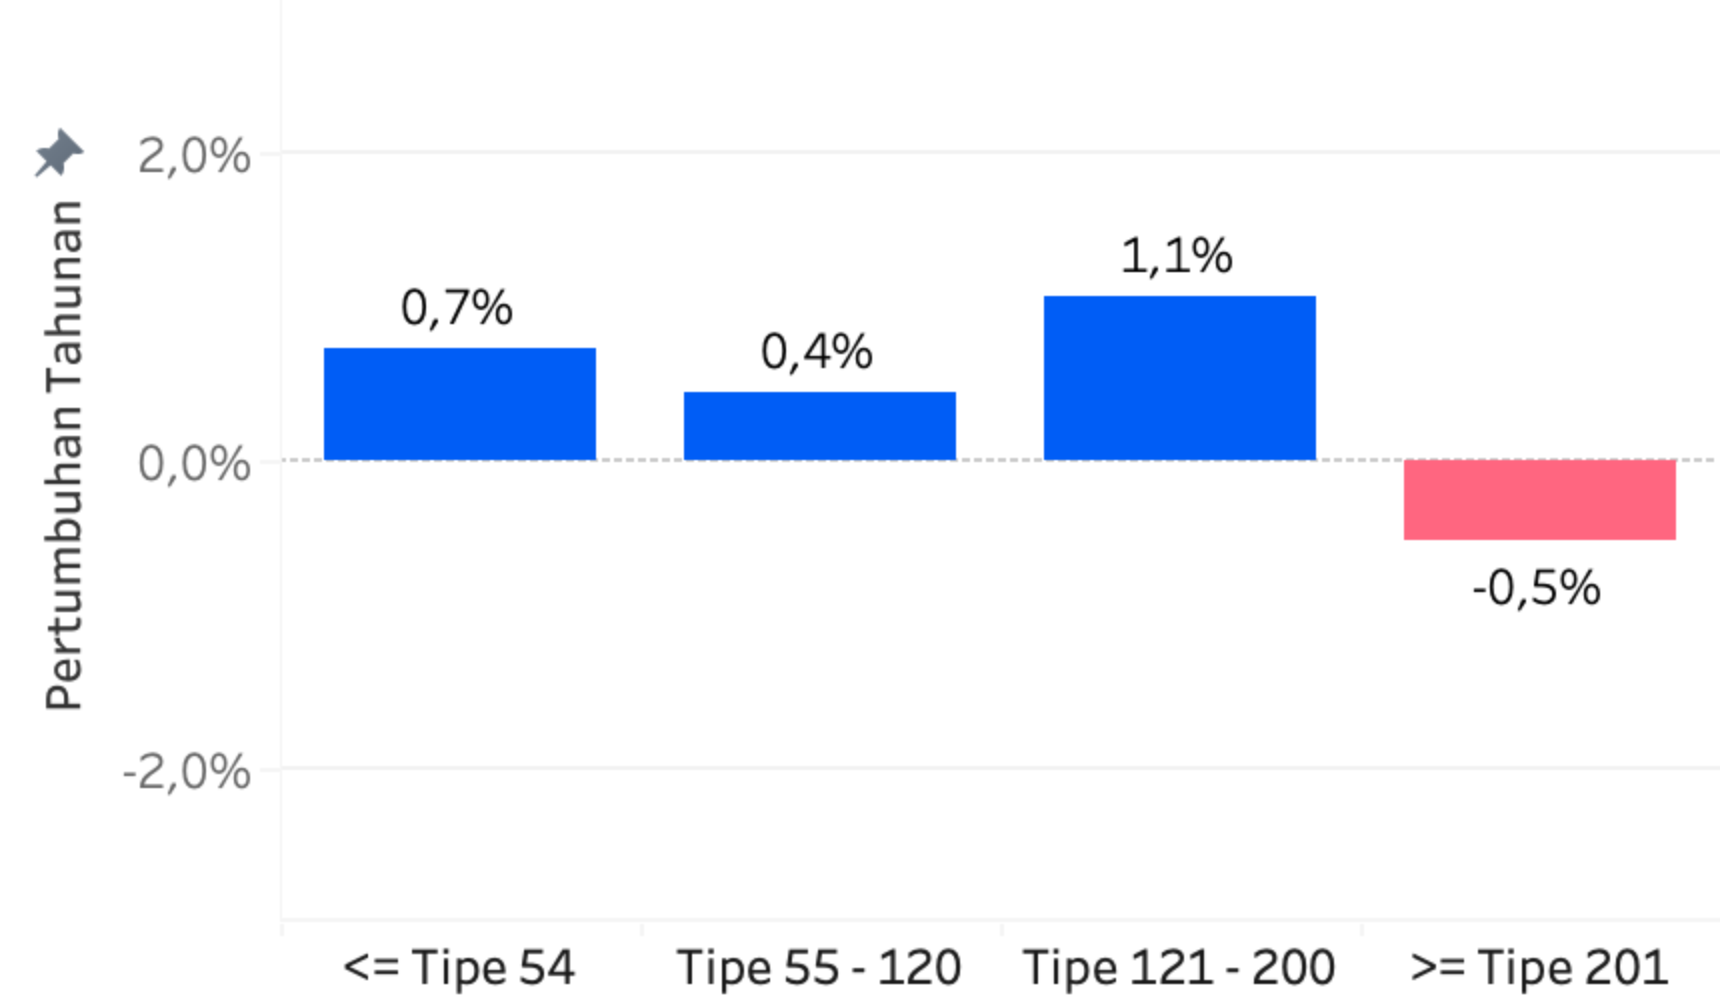
Indeks Harga Jual Rumah Nasional pada kuartal 2 tahun 2026 mencatatkan pertumbuhan yang merata di seluruh segmen tipe luas bangunan secara kuartalan: tipe <= 54 tumbuh +0,3%, tipe 55–120 naik +0,2%, tipe 121–200 naik +0,3%, dan tipe >= 201 turut tumbuh +0,3%. Secara tahunan, tipe 121–200 mencatatkan kenaikan tertinggi sebesar +1,1%, diikuti tipe <= 54 sebesar +0,7% dan tipe 55–120 sebesar +0,4%, sementara tipe >= 201 masih terkoreksi -0,5%.
Penguatan yang merata secara kuartalan ini terjadi di tengah perkembangan infrastruktur konektivitas di berbagai wilayah, mulai dari jaringan Light Rail Transit (LRT) Jabodebek Fase 1 di Jabodebek, Jalan Tol Solo–Yogyakarta–YIA Kulon Progo di Jawa Tengah dan D.I. Yogyakarta, hingga Jalan Tol Trans-Sumatera di Pekanbaru. Progres pembangunan infrastruktur ini turut mendorong pergeseran minat pembeli ke wilayah penyangga yang menawarkan nilai lebih terjangkau dibandingkan pusat kota.
Segmen rumah besar tipe >= 201 mencatatkan perbaikan kinerja dengan tumbuh +0,3% secara kuartalan. Kenaikan segmen ini disumbang oleh sejumlah wilayah yang mendapat dorongan infrastruktur serta dampak keterbatasan lahan pengembangan baru di pusat kota, meski sebagian tertahan oleh koreksi di koridor Bandung Raya akibat kejenuhan pasar serta di kota-kota penyangga Kalimantan Timur menyusul efisiensi anggaran infrastruktur daerah. Tinggi angka basis perbandingan setahun lalu menyebabkan performa tahunan segmen ini belum sepenuhnya berbalik positif.
Sementara itu, segmen rumah kecil dan menengah tetap menjadi penopang utama pertumbuhan indeks nasional, ditunjukkan oleh tipe 121–200 yang mencatatkan kenaikan tahunan tertinggi. Permintaan terhadap hunian terjangkau dan kebutuhan dasar terpantau tetap terjaga, didukung oleh pergeseran minat pembeli rumah pertama ke wilayah sub-urban serta area penyangga kota-kota besar.
Indeks Harga Jual Properti Indonesia, Kuartal 2 2026 (QoQ)
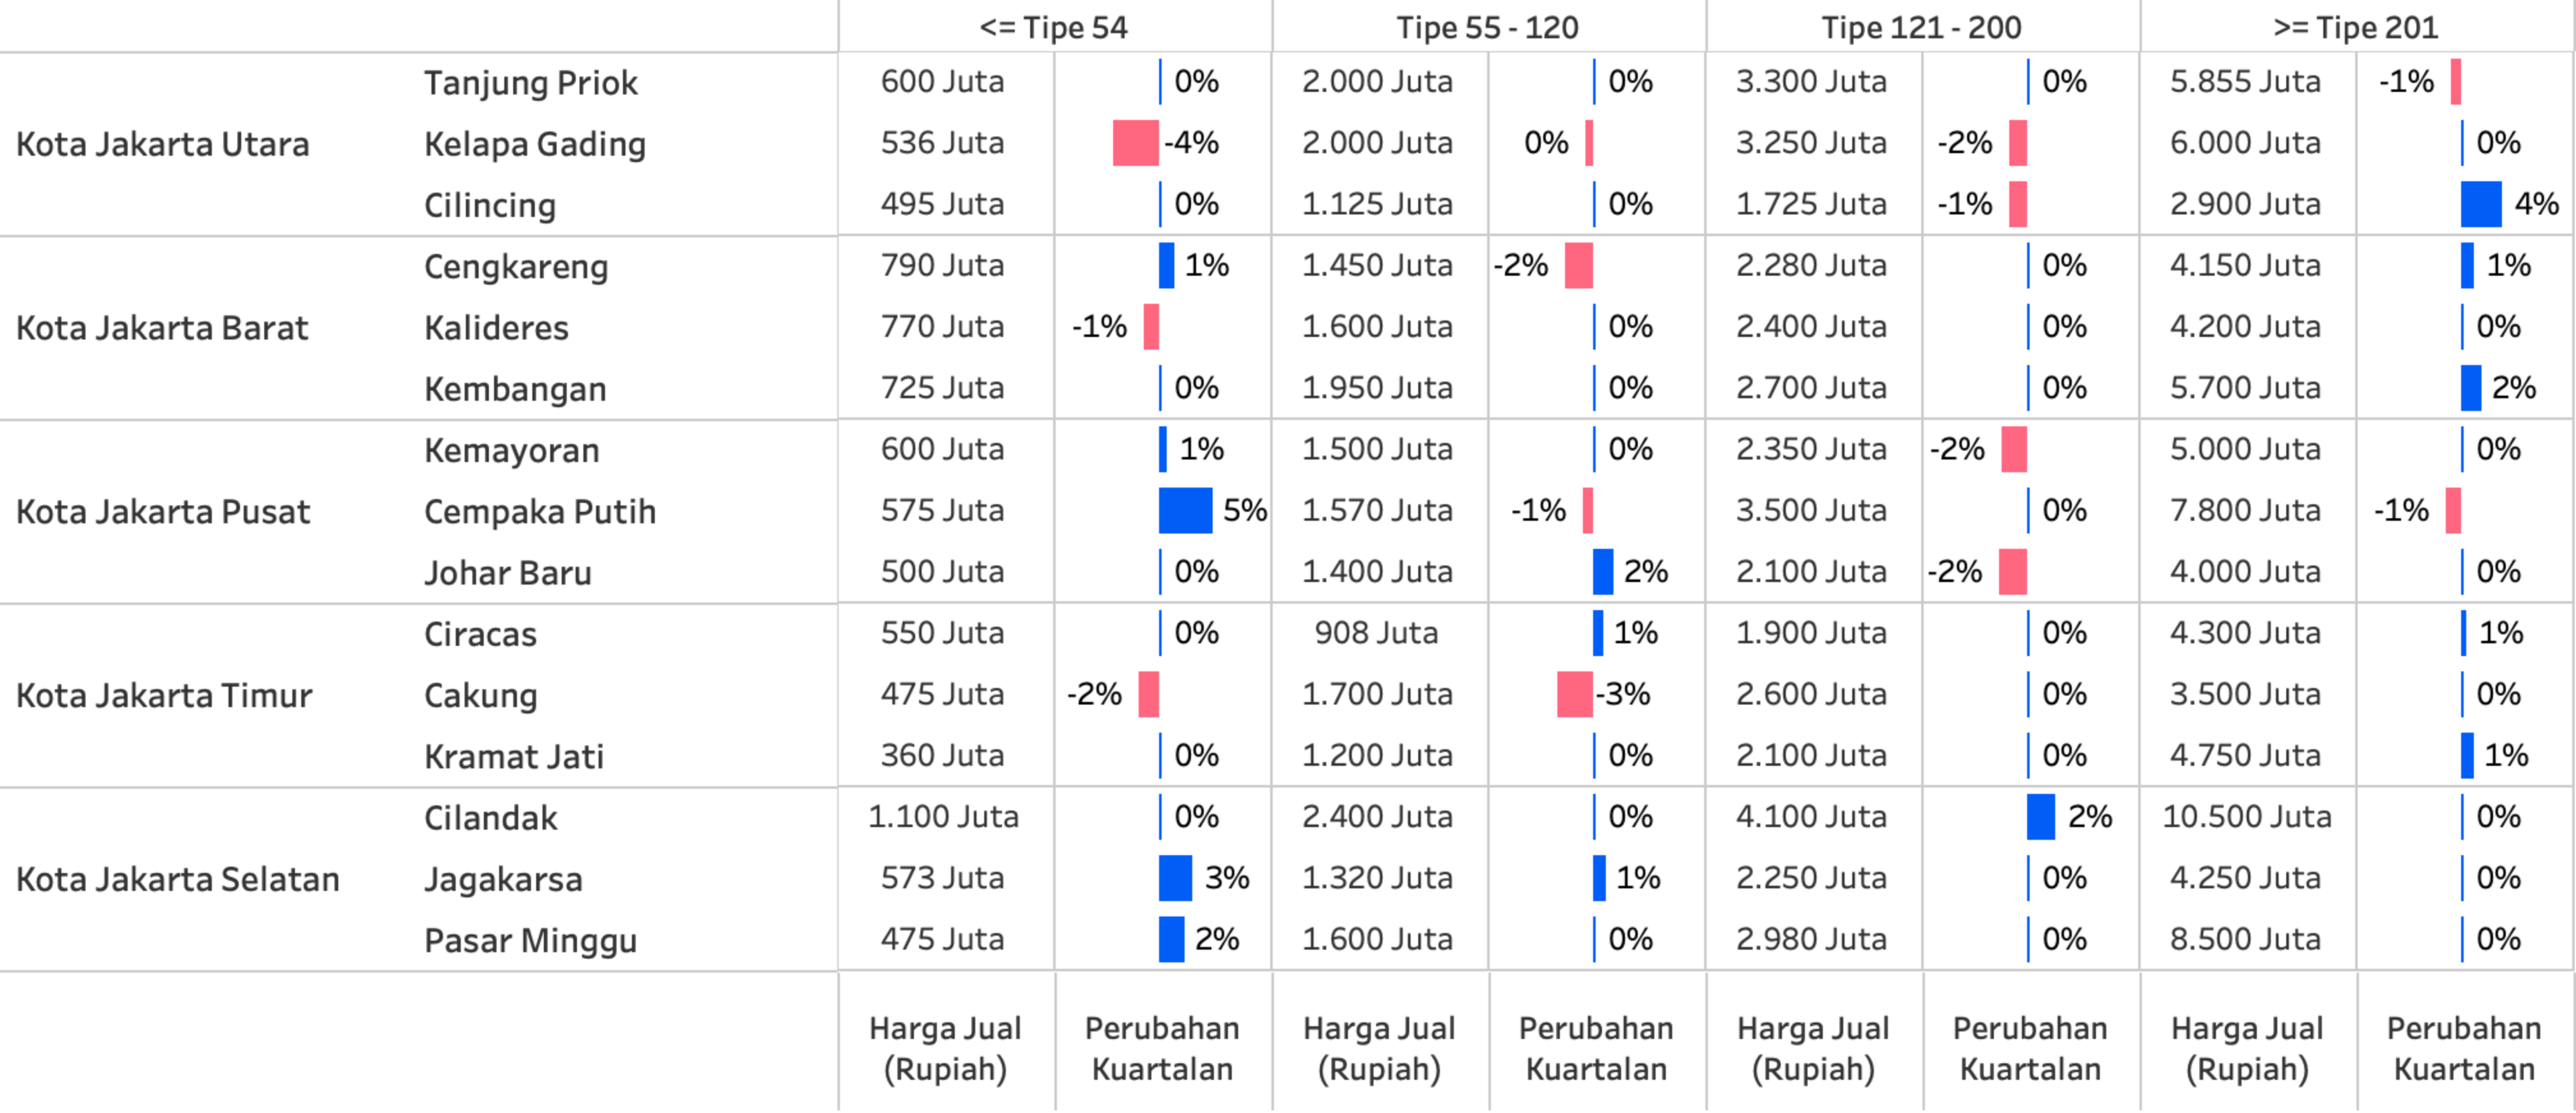
Jakarta Utara: Cilincing Melanjutkan Tren Positif, Kelapa Gading Mengalami Koreksi
Tren pemulihan harga di Kecamatan Cilincing yang dimulai pada awal tahun kini merambat ke segmen rumah berukuran besar. Rumah tipe >= 201 menguat +4% pada kuartal 2 tahun 2026 menyusul realisasi proyek infrastruktur konektivitas di Jakarta Utara.
Kondisi sebaliknya terjadi di Kecamatan Kelapa Gading, indeks harga jual properti mengalami koreksi pada kuartal 2 tahun 2026 setelah relatif stagnan pada kuartal sebelumnya. Rumah tipe <= 54 terkoreksi -4%, sementara tipe 121–200 berubah -2%. Penurunan ini lebih mencerminkan pelemahan sentimen pembeli, aktivitas transaksi yang lebih tertahan, serta meningkatnya negosiasi harga di tengah pasar yang masih berada dalam fase penyesuaian. Segmen rumah kecil menjadi yang paling tertekan karena lebih sensitif terhadap keterjangkauan dan kompetisi alternatif hunian, sedangkan segmen rumah yang lebih besar mengalami pelemahan yang lebih moderat.
Jakarta Barat: Kembangan Menguat Ditopang MRT, Cengkareng Menghadapi Kendala Musiman
Pasar properti di Jakarta Barat bergerak variatif pada kuartal 2 tahun 2026 dengan dinamika infrastruktur dan tantangan lingkungan yang berbeda di tiap kecamatan. Di Kecamatan Kembangan, arah pergerakan harga berbalik positif. Setelah rumah tipe <= 54 melemah -3% pada kuartal lalu, kini rumah tipe >= 201 mencatat kenaikan sebesar +2%. Kenaikan harga ini merupakan respons positif pasar dalam menyambut dimulainya pengerjaan fisik paket pertama (CP100) koridor Mass Rapid Transit (MRT) Timur-Barat pada Mei 2026. Sinyal positif ini diperkuat oleh kepastian rencana rute jangka panjang koridor Kembangan menuju Balaraja yang melibatkan kolaborasi bersama tujuh pengembang besar.
Di Kecamatan Cengkareng, kondisi sebaliknya terjadi pada rumah tipe 55–120 yang mengalami penurunan harga sebesar -2%. Penurunan indeks harga di segmen menengah ini diduga dipicu oleh insiden luapan Kali Angke pada awal Mei yang sempat menggenangi hunian di area Rawa Buaya dengan ketinggian air sekitar 50 hingga 60 sentimeter.
Jakarta Pusat: Segmen Kecil-Menengah Pulih, Rumah Tipe Besar Mengalami Penyesuaian
Dinamika pasar properti di Jakarta Pusat pada kuartal 2 tahun 2026 menunjukkan perubahan harga yang kontras antara kategori luas bangunan. Pertumbuhan harga terkonsentrasi pada segmen rumah berukuran kecil dan menengah. Di Kecamatan Cempaka Putih, rumah tipe <= 54 mencatat kenaikan sebesar +5%. Pola serupa terlihat di Kecamatan Johar Baru, dengan harga rumah tipe 55–120 yang tumbuh sebesar +2%.
Kondisi tersebut berbeda dengan segmen rumah berukuran besar yang mengalami koreksi pada kuartal 2 tahun 2026. Rumah tipe 121–200 di Kecamatan Johar Baru mencatat penurunan harga sebesar -2%. Di Kecamatan Kemayoran, tekanan pada rumah berukuran besar juga terlihat dari indeks harga rumah tipe 121–200 yang mengalami penurunan sebesar -2%. Perbedaan arah pergerakan ini mencerminkan adanya pergeseran preferensi konsumen di Jakarta Pusat yang saat ini lebih aktif menyerap inventori rumah tipe kecil hingga menengah dibandingkan tipe besar.
Jakarta Timur: Cenderung Stabil dengan Penyesuaian Harga di Cakung
Secara umum, Jakarta Timur bergerak relatif stabil pada kuartal 2 tahun 2026. Namun, terdapat penurunan di Kecamatan Cakung. Rumah tipe <= 54 turun -2%, sementara tipe 55–120 terkoreksi -3%. Koreksi ini mencerminkan kehati-hatian pasar yang membuat pembeli lebih selektif, ditambah gangguan aksesibilitas dari kemacetan berulang di koridor Cakung–Tanjung Priok akibat tingginya aktivitas bongkar-muat di depo peti kemas kawasan tersebut sepanjang kuartal ini. Meski demikian, tingginya aktivitas logistik di kawasan tersebut turut menunjukkan bahwa fundamental ekonomi industrial Cakung tetap berjalan aktif, sehingga penurunan harga lebih mencerminkan penyesuaian jangka pendek dibanding pelemahan prospek kawasan.
Jakarta Selatan: Cilandak Berbalik Pulih Usai Koreksi Kuartal Lalu, Jagakarsa dan Pasar Minggu Ditopang Rumah Tipe Kecil
Setelah terkoreksi pada kuartal sebelumnya akibat curah hujan tinggi dan tanah longsor di awal tahun, harga jual rumah di sebagian Jakarta Selatan berbalik arah pada kuartal 2 tahun 2026. Di Cilandak, rumah tipe 121–200 yang turun -2% pada kuartal 1 tahun 2026 kini tumbuh +2%, sejalan dengan berakhirnya musim hujan di Jakarta pada akhir Mei 2026 (BMKG). Kenaikan ini mengindikasikan bahwa koreksi akibat cuaca ekstrem di awal tahun bersifat sementara.
Di Jagakarsa, tekanan pada rumah tipe 55–120 yang terkoreksi -3% akibat tanah longsor tidak berlanjut ke segmen tersebut; penguatan justru muncul pada rumah tipe <= 54 yang naik +3%. Pola serupa terlihat di Pasar Minggu, kecamatan yang bertetangga langsung dengan Jagakarsa, dengan rumah tipe <= 54 naik +2%. Dinamika ini menunjukkan bahwa pergerakan harga di kedua kecamatan tersebut lebih didorong oleh momentum penyesuaian nilai pada pasar rumah dengan ukuran yang lebih kecil pada kuartal 2 tahun 2026.
Bodetabek & Banten: Penguatan Meluas, Koreksi Terbatas di Tangerang
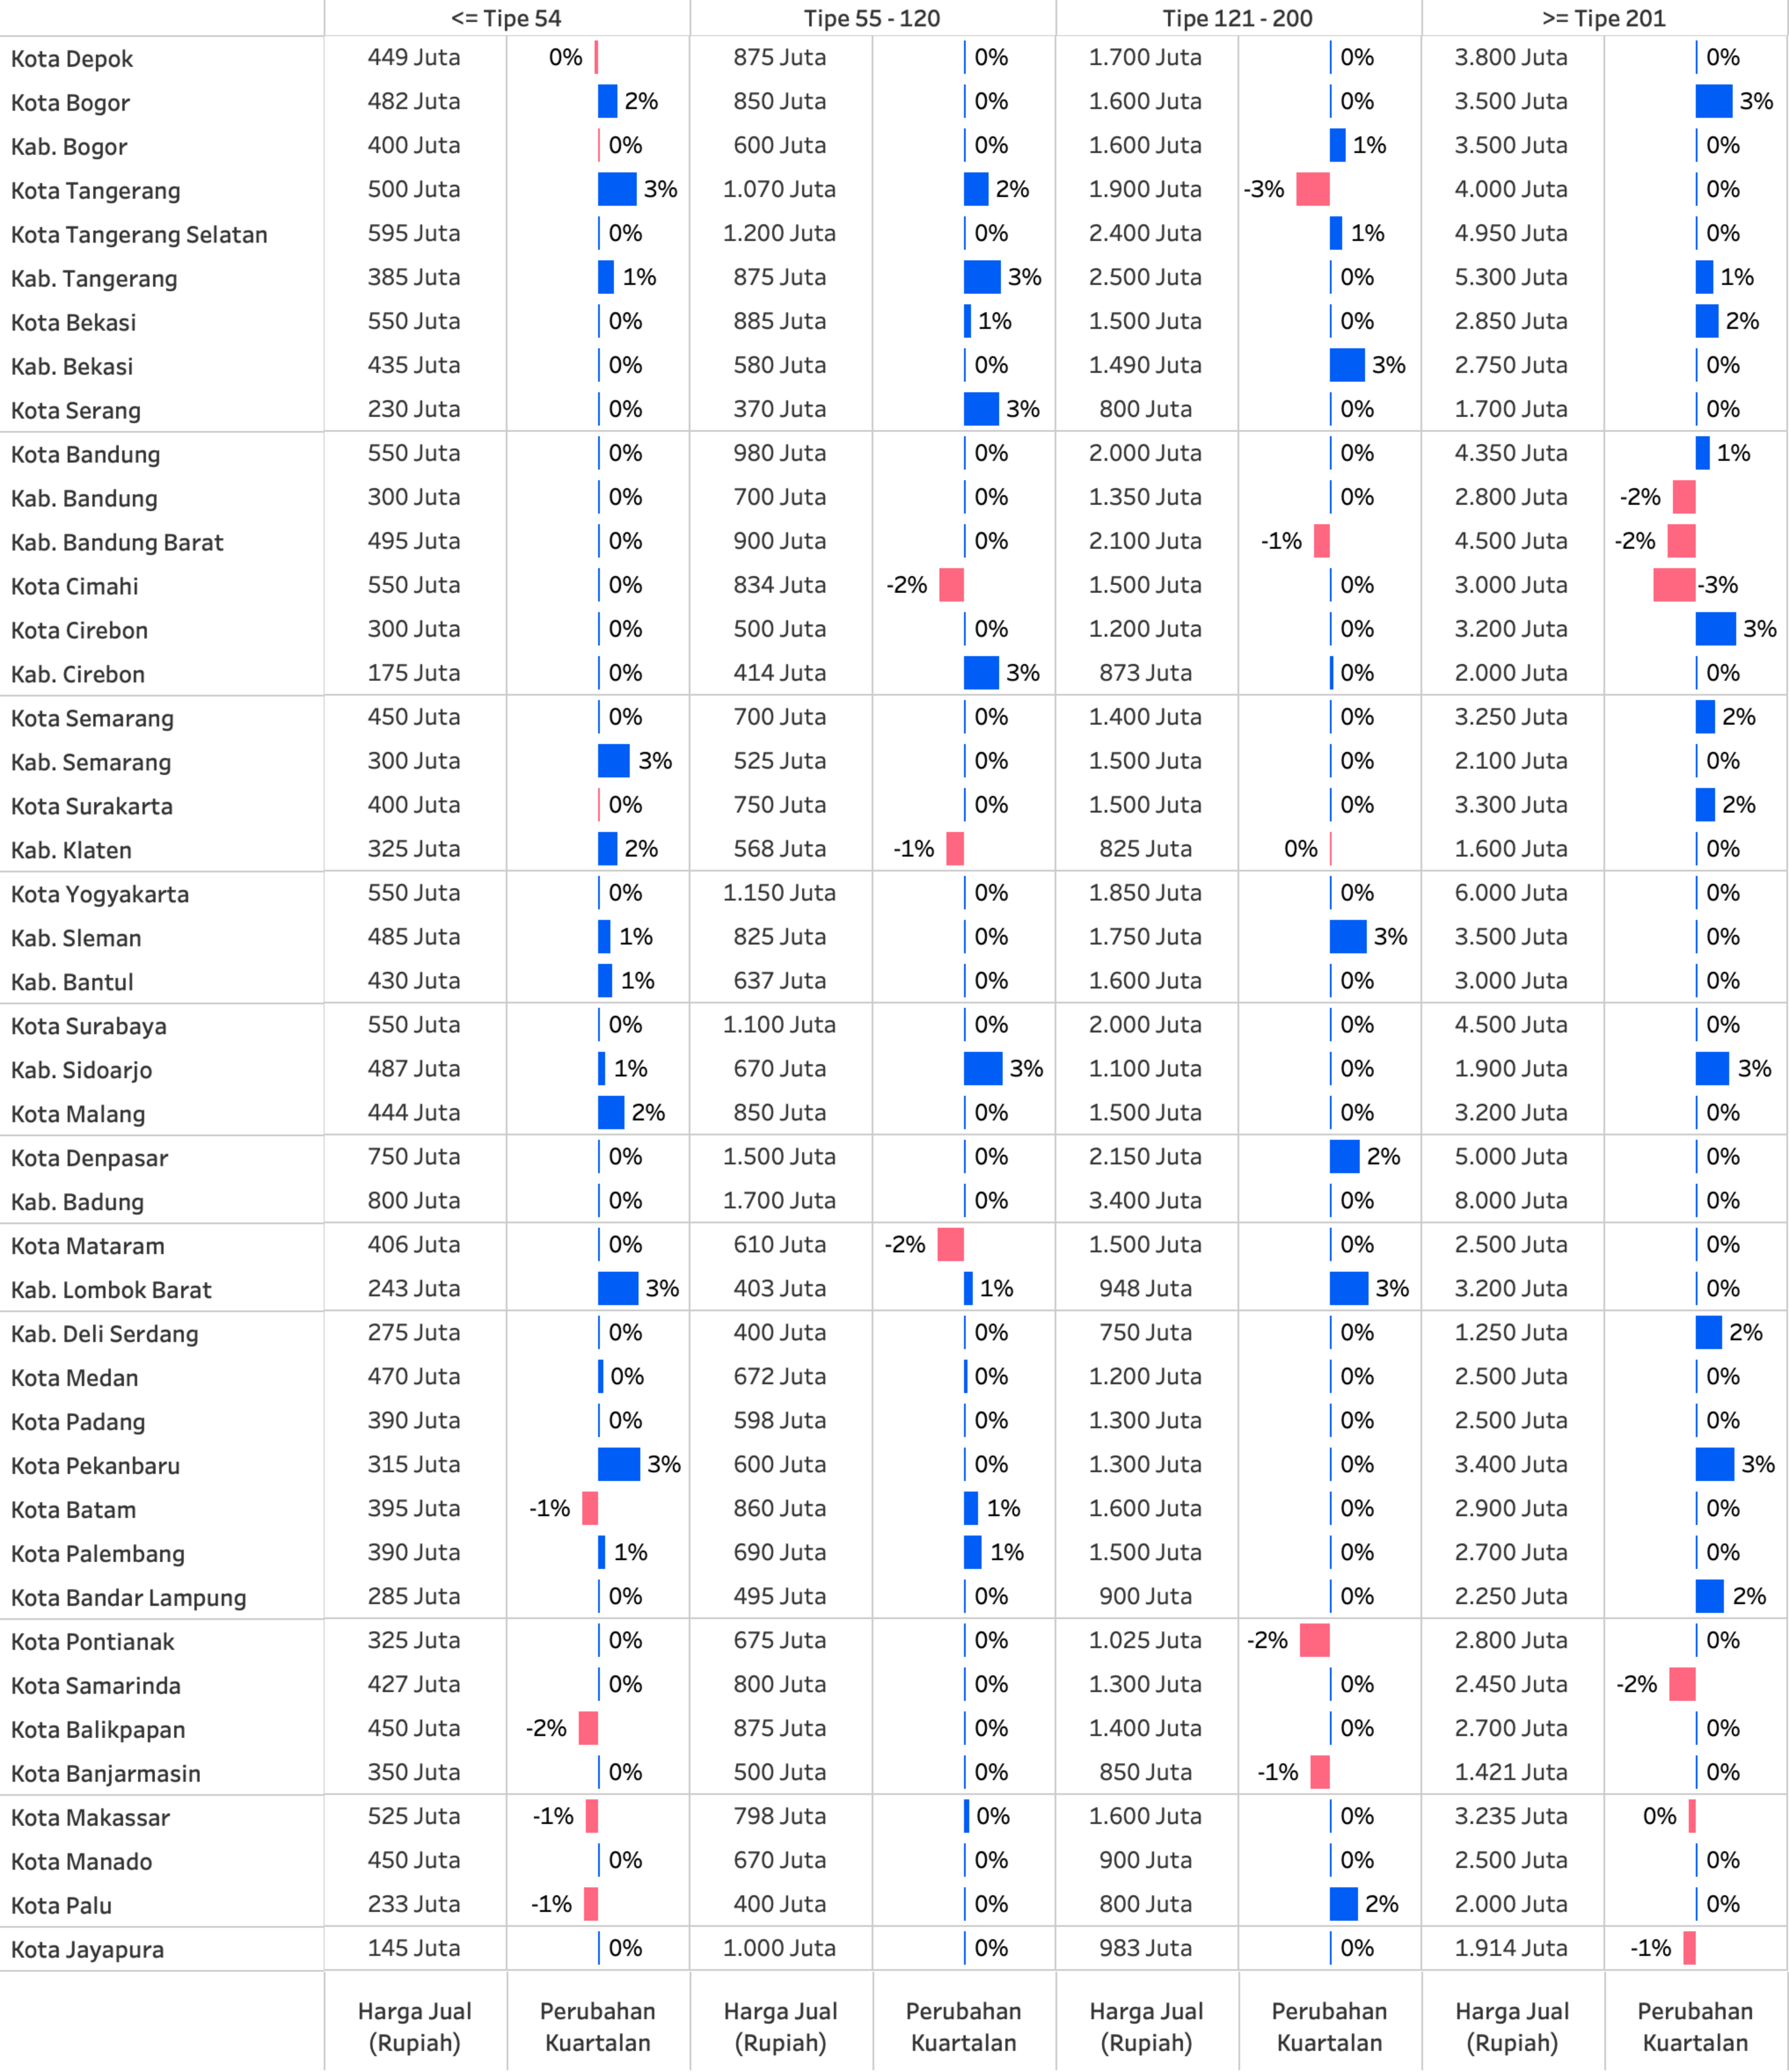
Pertumbuhan harga jual yang positif mewarnai pasar properti residensial di wilayah penyangga Jakarta, meliputi Bodetabek dan Banten, pada kuartal 2 tahun 2026 dengan kenaikan harga yang tersebar di berbagai segmen tipe luas bangunan.
Di wilayah Bogor Raya, peningkatan harga terjadi di dua segmen, yaitu pada tipe <= 54 yang meningkat sebesar +2% dan tipe >= 201 yang tumbuh sebesar +3% di Kota Bogor. Dinamika ini mengindikasikan bahwa pertumbuhan pasar di wilayah tersebut bersifat menyeluruh dan tidak terisolasi pada segmen atau daya beli kelas tertentu saja.
Sementara itu di Bekasi Raya, rumah tipe >= 201 tumbuh sebesar +2% di Kota Bekasi dan rumah tipe 121–200 naik +3% di Kabupaten Bekasi. Hal ini selaras dengan terus meningkatnya volume penumpang jalur kereta api LRT Jabodebek Fase 1 yang melintasi Bekasi, serta pergeseran minat hunian ke wilayah penyangga Jakarta yang tertangkap dalam data internal Pinhome sepanjang Semester 1 tahun 2026.
Di wilayah Banten, kenaikan sebesar +3% untuk rumah tipe 55–120 di Kota Serang berjalan beriringan dengan percepatan pengerjaan proyek Jalan Tol Serang–Panimbang Seksi 2. Progres konstruksi fisik fungsional untuk rute Rangkasbitung–Cileles dipercepat menuju target operasional penuh pada Oktober 2026, yang berpotensi memperkuat posisi Serang sebagai gerbang masuk jaringan hunian menengah di koridor regional tersebut.
Pada saat yang sama, kenaikan tipe 55–120 sebesar +3% di Kabupaten Tangerang berkaitan dengan faktor teknis kesenjangan harga. Harga unit tipe menengah yang terpantau masih berada di bawah harga area tetangganya, Kota Tangerang dan Kota Tangerang Selatan, membuka ruang penyesuaian untuk bergerak naik mengejar ketertinggalan nilai pasar setelah unit tipe yang lebih besar di Kabupaten Tangerang memiliki harga yang lebih tinggi dibandingkan wilayah tetangganya. Kenaikan di segmen menengah ini juga diikuti oleh pertumbuhan tipe 55–120 sebesar +2% di Kota Tangerang.
Meskipun mayoritas segmen mencatatkan kenaikan, koreksi terlihat di Kota Tangerang dengan rumah tipe 121–200 yang terkoreksi -3%. Pergerakan ini berkaitan dengan adanya polarisasi pasar berdasarkan ukuran rumah di wilayah tersebut. Pertumbuhan harga hanya berpusat pada segmen rumah berukuran kecil dan menengah, meliputi tipe <= 54 yang naik sebesar +3% dan tipe 55–120 yang naik sebesar +2%, yang menandakan adanya kejenuhan atau pergeseran preferensi permintaan yang menekan harga rumah berukuran besar.
Jawa Barat: Penurunan Segmen Rumah Besar Bandung Raya dan Stimulus Investasi Cirebon
Jawa Barat menunjukkan tren kesenjangan harga jual antara koridor Bandung Raya yang mengalami tekanan di segmen rumah besar dan wilayah Cirebon yang mendapatkan stimulus pertumbuhan pada kuartal 2 tahun 2026.
Di koridor Bandung Raya, koreksi harga menekan segmen rumah berukuran besar tipe >= 201 di Kabupaten Bandung (-2%), Kabupaten Bandung Barat (-2%), dan Kota Cimahi (-3%), serta tipe 55–120 di Kota Cimahi (-2%). Penurunan di Kota Cimahi berlangsung di tengah maraknya laporan penurunan muka air tanah akibat eksploitasi sektor industri maupun domestik. Kajian Pusat Air Tanah dan Geologi Tata Lingkungan (PATGL) mencatat penurunan muka air tanah di kawasan Bandung Raya, termasuk Cimahi selatan, mencapai 60 hingga 100 meter dalam beberapa tahun terakhir. Sebaliknya, koreksi di Kabupaten Bandung dan Kabupaten Bandung Barat lebih mengindikasikan kejenuhan pasar pada segmen rumah besar sehingga memaksa penyesuaian harga demi merangsang daya serap inventori.
Di kawasan Cirebon, kenaikan harga tercatat pada tipe >= 201 di Kota Cirebon sebesar +3% dan tipe 55–120 di Kabupaten Cirebon sebesar +3%. Penguatan di Kota Cirebon sejalan dengan Pemerintah Kota Cirebon yang menetapkan target investasi 2026 sebesar Rp1,96 triliun, meningkat dari realisasi Rp1,85 triliun pada tahun sebelumnya.
Jawa Tengah: Stabilitas Koridor Sub-Urban dan Pertumbuhan Segmen Kota
Pasar properti residensial di Jawa Tengah mencatatkan tren stabil cenderung positif pada kuartal 2 tahun 2026. Pertumbuhan harga pada segmen rumah kecil berpusat di wilayah sub-urban, tercermin dari kenaikan pada tipe <= 54 di Kabupaten Semarang sebesar +3% dan Kabupaten Klaten sebesar +2%. Sebaliknya, pertumbuhan di kawasan urban utama justru didominasi oleh segmen rumah besar, ditunjukkan oleh kenaikan pada tipe >= 201 di Kota Semarang sebesar +2% dan Kota Surakarta sebesar +2%.
Aktivitas pasar di Jawa Tengah ini selaras dengan perkembangan infrastruktur, terutama proyek Jalan Tol Jogja-Solo yang progresnya mencapai 85% pada Mei 2026. Momentum pembangunan infrastruktur konektivitas tersebut secara umum ikut mendorong tren pergeseran minat beli ke berbagai daerah sub-urban yang lebih terjangkau. Di wilayah koridor sub-urban tingginya permintaan dari pembeli rumah pertama mendongkrak harga rumah berukuran kecil. Di sisi lain, pusat perkotaan utama seperti Kota Surakarta dan Kota Semarang yang memiliki keterbatasan ruang lahan untuk pengembangan baru cenderung mempertahankan kekuatan nilai pada inventori rumah berukuran besar yang eksklusif.
D.I. Yogyakarta: Ekspansi Pasar Sub-Urban Koridor Jalan Tol
Indeks harga jual properti di D.I. Yogyakarta bergerak stabil dengan penguatan selektif pada kuartal 2 tahun 2026. Kenaikan harga tercatat di Kabupaten Sleman pada tipe 121–200 sebesar +3%, sementara segmen tipe luas bangunan lainnya di seluruh kabupaten dan kota cenderung stabil.
Serupa dengan Jawa Tengah, pergerakan di D.I. Yogyakarta juga mengikuti pergeseran minat ke wilayah sub-urban di sepanjang koridor Jalan Tol Jogja-Solo. Penyesuaian minat ke area penyangga yang terhubung jalur tol ini turut mendukung penyerapan dan penguatan nilai hunian di wilayah tersebut.
Jawa Timur: Pertumbuhan Wilayah Penyangga dan Segmen Rumah Kecil Perkotaan
Jawa Timur juga mencatatkan pergerakan indeks harga jual properti yang stabil cenderung menguat pada kuartal 2 tahun 2026. Pertumbuhan harga paling menonjol terjadi di Kabupaten Sidoarjo, di mana tipe 55–120 naik +3% dan tipe >= 201 tumbuh +3%. Sementara itu, Kota Malang mencatatkan kenaikan pada hunian berukuran kecil, rumah tipe <= 54, sebesar +2%.
Penguatan indeks di Kabupaten Sidoarjo berkaitan dengan posisinya sebagai wilayah penyangga utama Kota Surabaya yang menawarkan harga unit lebih terjangkau. Kesenjangan harga ini menjadi daya tarik bagi pembeli yang mencari alternatif hunian menengah hingga besar di luar pusat kota. Di sisi lain, kenaikan tipe <= 54 di Kota Malang didorong tingginya permintaan terhadap unit rumah kecil yang terjangkau bagi pembeli rumah pertama maupun pasar komuter di pusat perkotaan Malang.
Bali: Ekspektasi Moratorium Bali Selatan dan Penguatan Segmen Menengah-Atas
Pasar properti residensial di Bali mencatatkan penguatan pada segmen hunian menengah-atas pada kuartal 2 tahun 2026, ditunjukkan oleh kenaikan harga pada tipe 121–200 di Kota Denpasar sebesar +2%. Pergerakan ini bersamaan dengan menguatnya wacana moratorium pembangunan di kawasan wisata Bali Selatan sepanjang semester 1 tahun 2026. Sinyal pembatasan ini telah menggeser ekspektasi pasar terhadap potensi kelangkaan unit, yang tercermin dari penurunan inventori rumah tapak di wilayah Bali di saat inventori nasional justru tumbuh. Terbatasnya penambahan inventori di kawasan penyangga pariwisata tersebut mengalihkan dorongan permintaan dan memperkuat nilai pasar unit berukuran menengah-atas di pusat perkotaan seperti Kota Denpasar.
Nusa Tenggara Barat: Alokasi Rumah Subsidi dan Penyesuaian Perkotaan
Pasar properti residensial di Nusa Tenggara Barat menunjukkan pergerakan yang dinamis pada kuartal 2 tahun 2026. Pertumbuhan harga tercatat di Kabupaten Lombok Barat pada tipe <= 54 sebesar +3% dan tipe 121–200 sebesar +3%. Kenaikan pada segmen tipe <= 54 di Lombok Barat terkait dengan alokasi kuota belasan ribu unit rumah subsidi oleh Pemerintah Provinsi NTB untuk tahun anggaran berjalan, yang saat ini masuk tahap penyelarasan perizinan Rencana Detail Tata Ruang (RDTR) di tingkat kabupaten. Sebaliknya, penurunan harga terjadi di Kota Mataram pada tipe 55–120 sebesar -2%, yang berpotensi disebabkan oleh lambatnya penjualan dan penyerapan unit tipe menengah di pasar lokal.
Sumatera: Konektivitas Infrastruktur dan Penguatan Segmen Strategis
Indeks harga jual properti residensial di Sumatera mencatatkan tren positif di beberapa kota utama pada kuartal 2 tahun 2026. Pertumbuhan harga paling signifikan terjadi di Kota Pekanbaru pada tipe <= 54 sebesar +3% dan tipe >= 201 sebesar +3%. Penguatan harga di Pekanbaru ini bersamaan dengan progres pembangunan Jalan Tol Lingkar Pekanbaru (bagian dari Jalan Tol Trans-Sumatera) yang telah mencapai 76% per Mei 2026, yang meningkatkan konektivitas perkotaan dan logistik regional. Kenaikan harga juga tercatat pada segmen hunian besar tipe >= 201 di Kabupaten Deli Serdang sebesar +2% dan Kota Bandar Lampung sebesar +2%, mencerminkan minat beli yang terjaga pada rumah kelas atas di area penyangga dan pusat bisnis utama.
Kalimantan: Efisiensi Anggaran Daerah dan Koreksi Kota Penyangga
Pasar properti residensial di Kalimantan mengalami koreksi pada kuartal 2 tahun 2026, yang terlihat dari penurunan harga di sejumlah kota utama seperti Kota Balikpapan pada tipe <= 54 sebesar -2%, Kota Pontianak pada tipe 121–200 sebesar -2%, dan Kota Samarinda pada tipe >= 201 sebesar -2%. Koreksi ini menyusul kebijakan efisiensi APBN nasional yang memangkas anggaran infrastruktur Kalimantan Timur sebesar 834 miliar rupiah, sehingga menunda sejumlah proyek strategis daerah. Penundaan belanja infrastruktur tersebut berimbas pada melambatnya penyerapan inventori di kota-kota penyangga IKN seperti Balikpapan dan Samarinda, yang turut menahan pergerakan harga hunian di kawasan perkotaan Kalimantan.
Sulawesi: Stabil dengan Dorongan Investasi KEK Palu
Pasar properti residensial di Sulawesi secara umum relatif stabil pada kuartal 2 tahun 2026, meski tercatat pertumbuhan pada hunian menengah-besar di Kota Palu untuk tipe 121–200 sebesar +2%. Penguatan di Kota Palu ini merespons komitmen investasi sebesar Rp30 triliun dari Aslan Energy Capital (Singapura) untuk pengembangan Battery Energy Storage System dan Terminal LNG di Kawasan Ekonomi Khusus (KEK) Palu, yang turut memperkuat kepercayaan pasar terhadap kawasan tersebut. Ekspansi kawasan industri skala besar tersebut mendorong potensi masuknya tenaga kerja tingkat manajerial dan profesional, yang secara tidak langsung memperkuat daya beli serta permintaan terhadap unit hunian berukuran menengah-atas di kawasan perkotaan.
Papua: Stabilitas Harga dan Potensi Dorongan Investasi
Pasar properti residensial di Papua menunjukkan kinerja yang cenderung stabil pada kuartal 2 tahun 2026, tanpa pergerakan harga yang signifikan pada seluruh tipe luas bangunan. Ketahanan nilai pasar saat ini membuka ruang pertumbuhan ke depan, terutama apabila rencana komitmen investasi di sektor perikanan dan pertanian yang tengah digalang Pemerintah Provinsi Papua mulai terealisasi secara fisik. Masuknya investasi sektoral tersebut berpotensi mendorong penyerapan tenaga kerja dan daya beli lokal, yang di masa mendatang dapat menjadi katalis pertumbuhan bagi pasar residensial di wilayah ini.
-
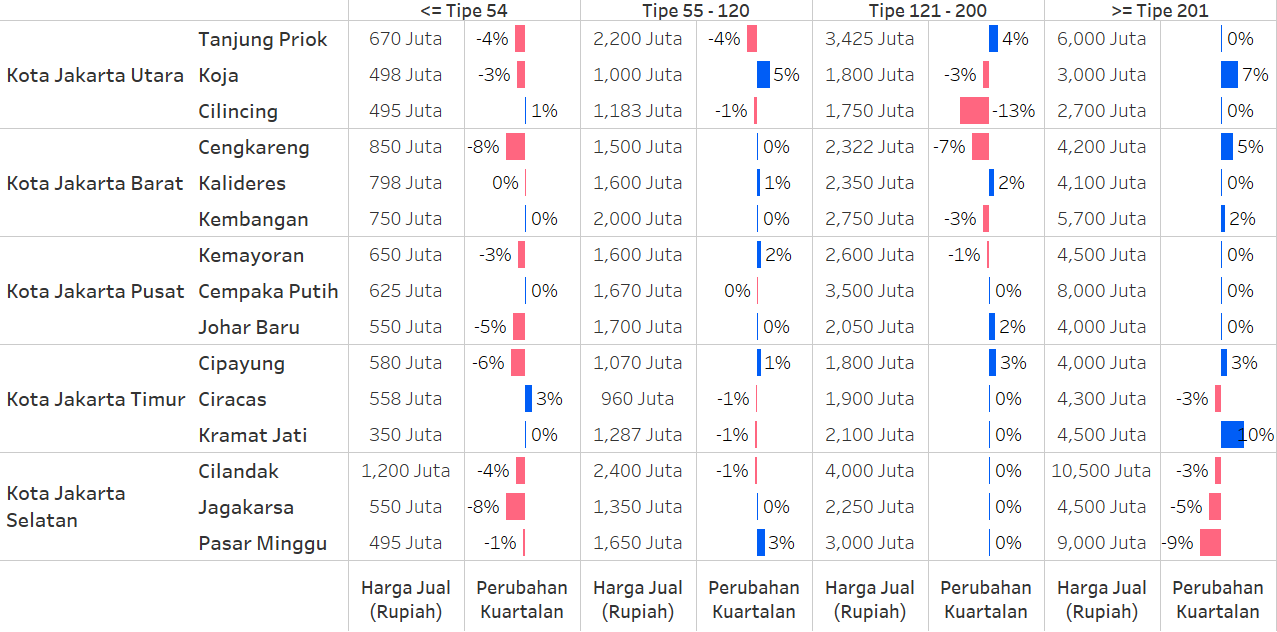
Pada kuartal 3 2024 untuk wilayah Jakarta, harga jual rumah di kecamatan-kecamatan ini menunjukkan kestabilan hingga penurunan harga di hampir semua tipe rumah.
-
Harga jual rumah di Cengkareng, Jakarta Barat menurun hingga -8% pada rumah dengan tipe lebih kecil atau sama dengan 54.
-
Di Jagakarsa, Jakarta Selatan, persaingan dalam segmen rumah minimalis dengan akses motor berkontribusi pada penurunan harga rumah dengan tipe lebih kecil atau sama dengan 54, sehingga harga jual rumah turun hingga 50 juta rupiah (-8%) dibandingkan dengan kuartal lalu.
-
Harga jual rumah tipe 121-200 di Kecamatan Cilincing, Jakarta Utara menurun hingga -13% karena rumah-rumah di Kelurahan Marunda dan sekitarnya semakin memiliki harga jual yang lebih terjangkau daripada kelurahan lainnya di Cilincing.
-
-
Jika kita amati berdasarkan tipe bangunan rumah, pada kuartal 3 2024 untuk wilayah Jakarta,
-
Rumah dengan tipe lebih kecil atau sama dengan 120 di Tanjung Priok melanjutkan tren penurunannya sejak kuartal 2 2024, di mana harga jual rumah turun hingga -13% pada kuartal lalu dan turun hingga -4% pada kuartal ini khususnya rumah tipe lebih kecil atau sama dengan 54. Hal ini dikarenakan semakin bertumbuhnya suplai rumah tipe 21 dengan harga jual kurang dari 350 juta rupiah.
-
Kecamatan Cilincing, Jakarta Utara menunjukkan penurunan signifikan (-13%) pada median harga jual rumah tipe 121-200 seperti yang telah disampaikan pada poin sebelumnya.
-
Rumah tipe lebih besar atau sama dengan 201 mengalami penurunan signifikan mencapai -9% di Pasar Minggu, Jakarta Selatan. Penurunan ini didorong oleh persaingan harga di segmen rumah mewah di Kelurahan Kebagusan, di mana beberapa rumah mewah dengan harga di bawah 9 miliar semakin marak tersedia di pasar.
-
-
Penurunan harga jual rumah di tipe lebih kecil atau sama dengan 54 di hampir semua kecamatan pilihan di Jakarta, membuka peluang menarik bagi pencari rumah pertama. Selain itu, adanya rencana kebijakan penghapusan pajak pembelian rumah oleh presiden terpilih, Prabowo Subianto, bisa menjadi momen yang tepat bagi pencari rumah pertama untuk mendapatkan rumah dengan harga lebih terjangkau ketika kebijakan ini diterapkan
-
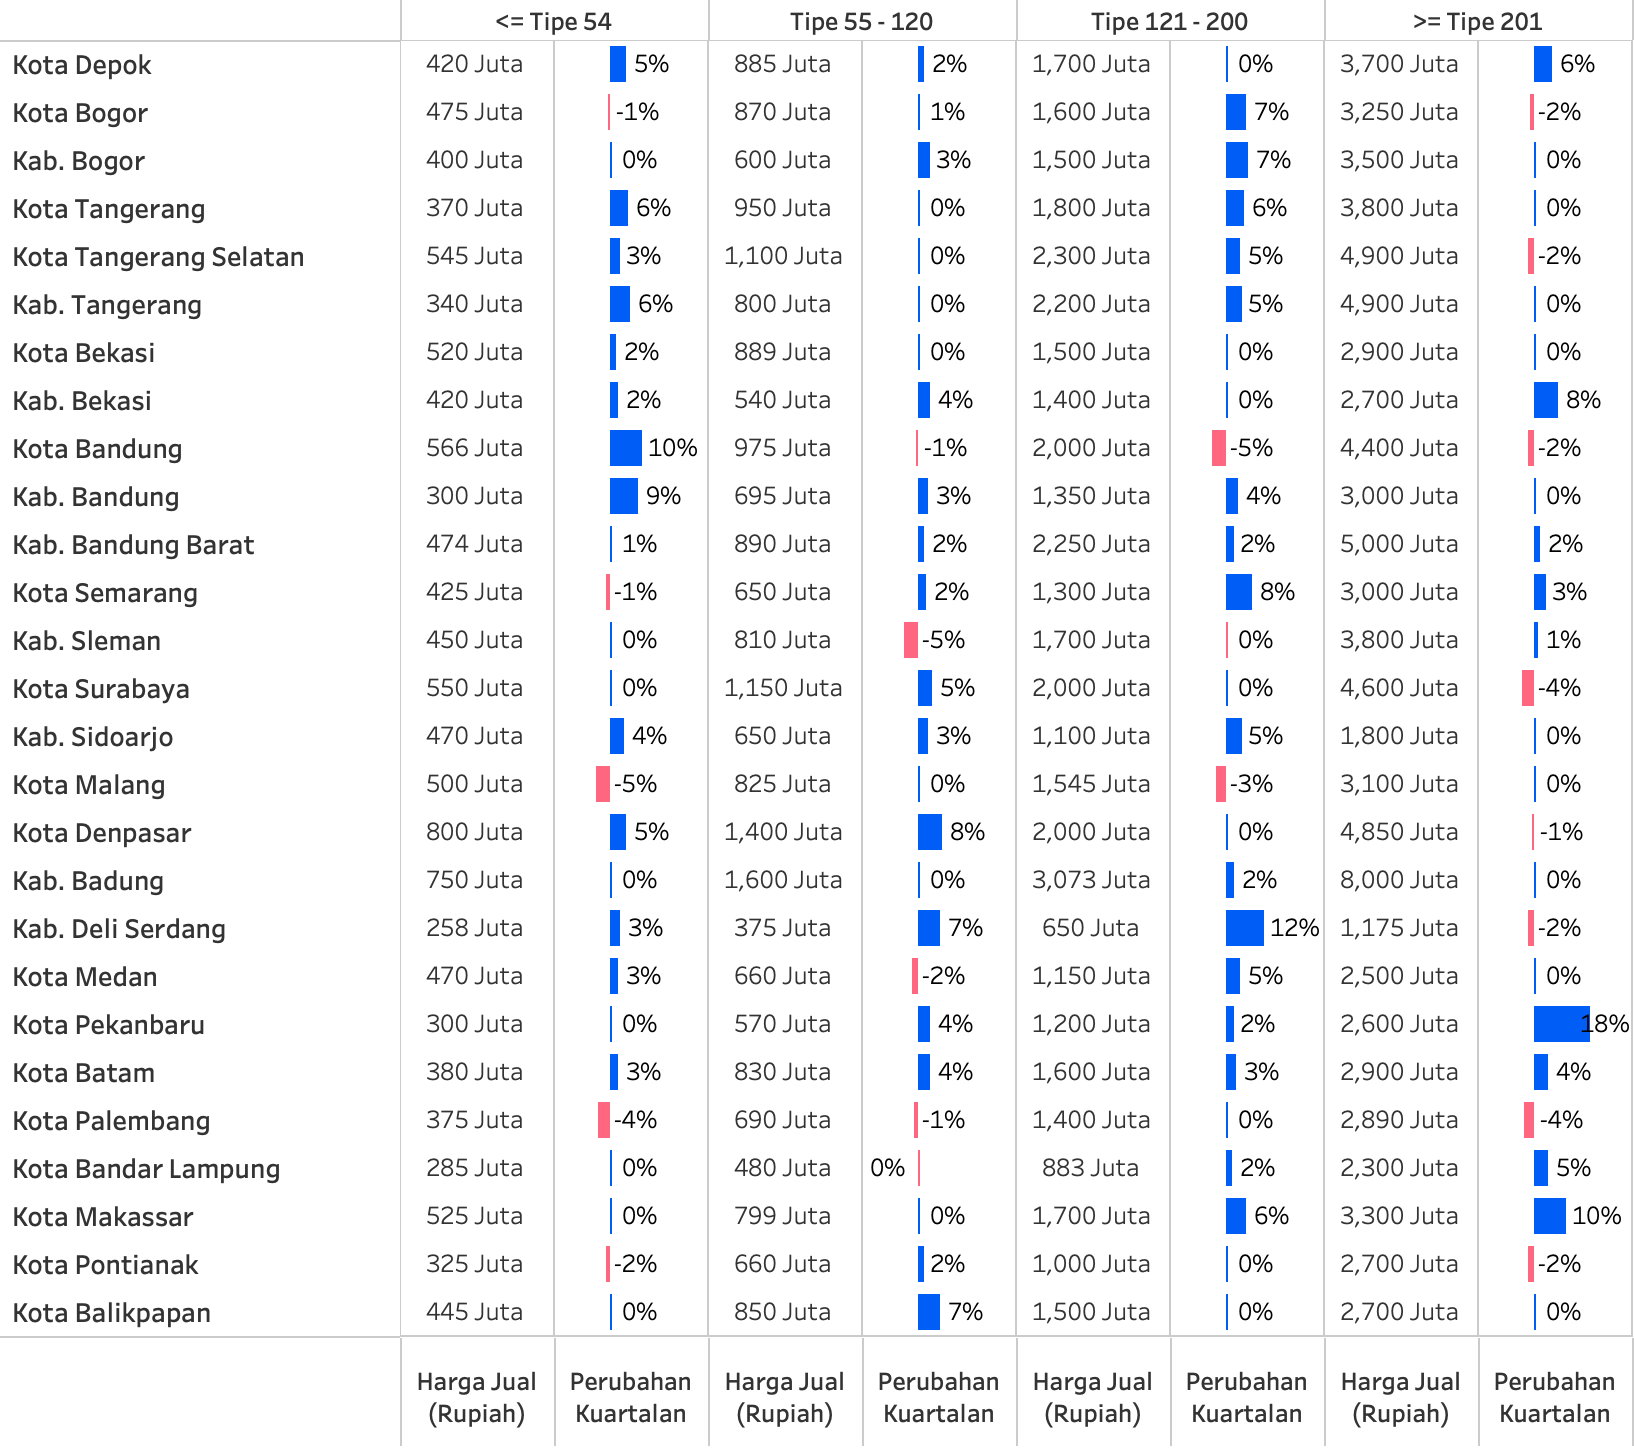
Harga jual rumah di wilayah sekitar Jakarta mengalami peningkatan mulai dari rumah tipe lebih kecil atau sama dengan 54, sampai dengan rumah tipe lebih besar dari 201. Kenaikan harga jual rumah paling signifikan terjadi pada rumah tipe lebih besar dari 201 di Kab. Bekasi (8%) dan rumah tipe 121-200 di Kab. Bogor (7%). Seiring dengan hadirnya tol Cimanggis-Cibitung yang diresmikan pada Juli 2024, membuat tol JORR 2 tersambung penuh sepanjang 111 km sehingga mempercepat mobilitas, dengan menghubungkan Cimanggis, Kota Depok melintasi Kab. Bogor, Kota dan Kab. Bekasi berimplikasi pada naiknya nilai investasi rumah di wilayah tersebut.
-
Di Kota dan Kabupaten Bandung, terdapat lonjakan harga jual rumah hingga 10% untuk tipe lebih kecil atau sama dengan 54. Dalam kurun waktu 1 tahun sejak beroperasinya kereta cepat pada Oktober 2023, kenaikan harga yang konsisten di Kabupaten Bandung Barat mencerminkan dampak jangka panjang infrastruktur transportasi terhadap pasar properti di wilayah yang dilalui. Meskipun begitu, penurunan terjadi di tipe lebih besar dari 54 di Kota Bandung, terutama di tipe 121-200 (-5%) karena adanya penurunan yang terkonsentrasi di beberapa kecamatan bagian timur Bandung, seperti Rancasari, Cibeunying Kaler, dan Cibeunying Kidul.
-
Di Jawa Tengah dan Jawa Timur, kecuali Kota Malang, harga jual rumah di masing-masing kota cenderung naik di salah satu tipe rumah, dengan kenaikan paling signifikan terjadi pada rumah tipe 121-200 di Semarang (8%) dan pada rumah tipe lebih kecil atau sama dengan 200 di Sidoarjo dan Surabaya (hingga 5%). Peresmian Flyover Djuanda yang mempercepat konektivitas dan mobilitas antara Surabaya dan Sidoarjo diduga kuat berimplikasi pada pertumbuhan ekonomi di Sidoarjo sehingga menstimulasi permintaan dan kenaikan harga properti di Sidoarjo. Selain itu, Instruksi Presiden (Inpres) mengenai perbaikan jalan daerah di Jawa Timur juga turut memberikan dampak besar pada perkembangan infrastruktur di kawasan ini. Salah satu program perbaikan mencakup 11 ruas jalan, yang salah satunya melalui Sidoarjo, semakin meningkatkan aksesibilitas antar wilayah.
-
Harga jual rumah di Kota Denpasar dan Kabupaten Badung, Bali masih melanjutkan tren kenaikan sejak kuartal 2 2024, dimana harga jual rumah tipe 121-200 naik hingga 5% pada kuartal lalu dan kembali naik hingga 2% pada kuartal ini.
-
Beralih ke Pulau Sumatera dan Sulawesi, terjadi peningkatan harga jual rumah di semua kota pilihan kecuali Palembang, dipimpin oleh Kabupaten Deli Serdang yang mengalami kenaikan harga jual 7-12% pada rumah tipe 55-200. Harga jual rumah di Kota Palembang mengalami penurunan pada semua tipe rumah kecuali tipe rumah 121-200.
-
Di Pulau Kalimantan, terlihat mulai ada peningkatan harga jual rumah pada tipe 55-120 di Kota Balikpapan hingga 7%. Sedangkan, di Pontianak, harga jual rumah relatif stabil di semua tipe rumah.
Ringkasan Pasar Nasional: Titik Keseimbangan dan Pergeseran Mesin Pertumbuhan


Indeks harga jual rumah nasional mengalami konsolidasi di semua tipe rumah secara kuartalan, dengan penurunan marjinal terjadi pada rumah dengan tipe >= 201, turun sebesar -0,4%. Konsolidasi ini terbilang solid, terutama jika mempertimbangkan adanya tantangan ganda sepanjang periode ini. Dari sisi ekonomi, tekanan pada daya beli konsumen masih terasa. Hal ini diperkuat oleh tantangan dari sisi non-ekonomi, di mana peningkatan dinamika sosial yang terjadi menjelang akhir kuartal sempat meningkatkan kewaspadaan di kalangan calon pembeli. Secara teori, kombinasi kedua faktor ini seharusnya dapat mendorong pasar ke arah koreksi.
Namun, faktor-faktor tersebut berhasil diredam oleh bantalan kebijakan yang kuat. Serangkaian pemangkasan suku bunga acuan oleh Bank Indonesia yang menjaga bunga KPR tetap atraktif, serta keberlanjutan insentif PPN Ditanggung Pemerintah (DTP), terbukti menjadi jaring pengaman yang sangat efektif. Kebijakan suportif ini berhasil menopang permintaan riil, terutama di segmen menengah ke bawah, sehingga mencegah sentimen negatif meluas dan menjaga harga tetap stabil. Dengan demikian, Kuartal III 2025 dapat dilihat sebagai fase konsolidasi, di mana pasar berhasil menyerap kekhawatiran berkat adanya fondasi kebijakan yang kokoh.
Sementara itu, gambaran sesungguhnya terlihat saat kita menganalisis tren tahunan, di mana terjadi divergensi yang jelas antar segmen. Segmen rumah tipe <= 54 dan 55-120 tampil sebagai tulang punggung pasar dengan pertumbuhan tahunan solid sebesar 1,7-2,3%, menegaskan bahwa mesin utama pasar saat ini digerakkan oleh permintaan riil dari pembeli rumah pertama yang ditopang stimulus pemerintah. Sebaliknya, segmen rumah 121-200 yang stagnan (0,6% YoY) dan menengah-atas yang hanya tumbuh tipis (0,2%). Tren ini mengindikasikan bahwa harga properti Indonesia saat ini digerakkan oleh rumah segmen terjangkau.
Outlook ke Depan: Dampak Kebijakan Baru di Awal Kuartal 4 2025
Melihat ke depan, tren konsolidasi yang terjadi di kuartal 3 ini berpotensi besar untuk bergeser ke arah yang lebih positif. Hal ini didorong oleh dua perkembangan signifikan di awal kuartal 4:
-
Sentimen yang membaik pasca reshuffle: penunjukan tim ekonomi baru yang dianggap kredibel oleh pasar telah membantu memulihkan kepercayaan dan meredakan sebagian sentimen wait and see yang muncul pada kuartal sebelumnya.
-
Injeksi likuiditas 200 triliun rupiah: ini adalah faktor fundamental yang paling berdampak. Kucuran dana masif ke bank-bank BUMN akan secara langsung melonggarkan likuiditas untuk penyaluran KPR. Kebijakan ini tidak hanya berpotensi menekan suku bunga kredit, tetapi juga akan meningkatkan permintaan dari pasar rumah terjangkau hingga menengah.
Dengan demikian, kombinasi sentimen positif dan pelonggaran likuiditas yang signifikan ini diperkirakan akan menjadi bahan bakar utama yang mengakselerasi permintaan dari segmen menengah-bawah, sekaligus memberikan dasar yang lebih kuat bagi stabilitas harga properti secara nasional menuju akhir tahun 2025 dan awal 2026.
Pasar Sewa Nasional: Stabil di Tengah Dinamika, Rumah Menengah Dorong Pasar Sewa


Indeks harga sewa rumah nasional relatif stabil di kuartal 3 2025, dengan beberapa catatan khusus. Di segmen rumah <= tipe 54 terkoreksi sebesar -0,7% secara kuartalan. Namun, tumbuh +1,5% jika dibandingkan dengan kuartal 3 2024. Hal ini menunjukan koreksi terjadi akibat keadaan terkini, salah satunya insentif PPN rumah baru yang kembali diperpanjang dan mendorong peralihan ke kepemilikan. Bagi segmen ini, kalkulasi antara biaya sewa bulanan dan cicilan KPR menjadi semakin kompetitif, mendorong mereka yang memiliki kapasitas finansial untuk mempercepat langkah menuju tangga kepemilikan.
Sebaliknya, harga rumah sewa dengan tipe 55–120 tumbuh +0,6% secara kuartalan dan +4,2% secara tahunan, menunjukan bawa rumah tipe ini adalah motor penggerak di pasar sewa berkat tingginya kebutuhan keluarga muda yang sedang bertumbuh. Kelompok ini membutuhkan ruang lebih besar dari tipe rumah kecil, namun seringkali belum berada dalam posisi finansial untuk membeli rumah permanen di lokasi yang diinginkan. Fleksibilitas yang ditawarkan oleh pasar sewa menjadi solusi ideal bagi mereka.
Sementara itu, segmen rumah besar tipe 121-200 stagnan (+0,3%) secara tahunan dan >= tipe 201 tumbuh +2,5%. Ini menandakan adanya permintaan spesifik di segmen paling atas, yang kemungkinan besar didorong oleh kedatangan tenaga ahli asing atau eksekutif untuk proyek-proyek strategis nasional dan investasi di kawasan industri (seperti yang terlihat di Semarang dan sekitarnya). Pertumbuhan ini, meskipun tidak bervolume besar, menandakan adanya geliat di level investasi premium.
Secara keseluruhan, pasar sewa nasional sedang beradaptasi. Pertumbuhannya kini lebih ditopang oleh kebutuhan demografis yang riil di segmen menengah, sementara segmen lainnya sangat dipengaruhi oleh kebijakan pemerintah dan iklim investasi korporat.

Gambaran Umum: Resiliensi Lokal di Tengah Stagnasi Pasar
Pasar properti residensial Jakarta pada kuartal 3 tahun 2025 secara umum menunjukkan perbedaan tren antara Jakarta Pusat & Timur dibandingkan dengan wilayah lainnya. Harga jual rumah di Jakarta Pusat dan Timur mengalami stagnansi hingga koreksi di kisaran -1% hingga -4%, dimana Johar Baru menjadi yang paling terdampak dengan koreksi harganya. Kondisi ini didorong oleh kombinasi tekanan daya beli dan sentimen wait and see yang diperkuat oleh dinamika yang berada di masyarakat, khususnya di wilayah pusat Jakarta.
Namun, di tengah pelemahan tersebut, observasi mikro justru menyoroti adanya anomali menarik di beberapa kecamatan spesifik yang mencatatkan pertumbuhan positif. Kenaikan ini membuktikan bahwa nilai properti tidak lagi bergerak seragam, melainkan sangat dipengaruhi oleh katalis-katalis fundamental yang bersifat hiperlokal.
Jakarta Selatan: Permintaan Solid dari Peningkatan Kualitas Hidup dan Konektivitas
Berbeda dengan tren umum, rumah di Cilandak dengan tipe 55-120 berhasil mencatatkan pertumbuhan 3% secara kuartalan, yang ditopang oleh peningkatan kualitas infrastruktur. Faktor pendorong utamanya adalah akselerasi proyek pengendalian banjir di titik-titik krusial, yang secara signifikan mengurangi persepsi risiko dan menjadi nilai tambah bagi target pasar keluarga muda. Hal ini diperkuat oleh proyek penataan kawasan di sepanjang arteri bisnis seperti Jl. RS Fatmawati dan TB Simatupang, yang dalam jangka panjang meningkatkan nilai estetika dan livability bagi kalangan profesional. Pertumbuhan harga di Cilandak, merupakan cerminan dari permintaan dari pencari properti yang memprioritaskan kualitas hidup dan jaminan investasi pada lingkungan yang terus dibenahi.
Jakarta Utara: Pertumbuhan Juga Datang Dari Peningkatan Kualitas Hidup dan Bisnis
Kenaikan harga berikutnya terjadi pada rumah dengan tipe <= 54 di Tanjung Priok, dengan kenaikan sebesar 3% secara kuartalan. Pendorong utamanya yaitu intensifikasi program normalisasi kali dan pengerukan saluran air di kawasan padat penduduk oleh Suku Dinas Sumber Daya Air Jakarta Utara. Bagi segmen hunian ini, mitigasi risiko banjir adalah peningkatan kualitas hidup paling nyata yang secara langsung menaikkan nilai intrinsik properti dan kepercayaan pasar. Pertumbuhan harga di Tanjung Priok adalah cerminan dari kebutuhan ekonomi yang didasari oleh kebutuhan nyata, bukan spekulasi investasi.
Sementara itu, di Cilincing, pertumbuhan pada rumah dengan tipe >= 201 sebesar 2% berkorelasi kuat dengan statusnya sebagai kawasan ekonomi strategis. Katalis utamanya adalah pengumuman proyek jalur logistik baru yang menghubungkan Pelabuhan Kalibaru ke jaringan tol, menjanjikan peningkatan efisiensi bisnis yang drastis. Momentum ini semakin didukung oleh adanya kepastian hukum terkait kelanjutan proyek pengembangan dermaga di pesisir, yang menjadi sinyal positif bagi investasi jangka panjang. Kenaikan harga di Cilincing bersifat business-driven, di mana nilai properti residensialnya ikut terangkat oleh potensi nilai komersial dan permintaan dari para pelaku usaha di sektor logistik dan industri.
Jakarta Barat: Katalis dari Pembangunan Infrastruktur dan Aktivitas Komersial
Di Cengkareng, Jakarta Barat, kenaikan 2% pada segmen rumah tipe 55 -120 dan 1% pada tipe >= 201 , ditopang oleh progres signifikan pada proyek Jalan Tol Kamal-Teluknaga-Rajeg yang akan meningkatkan konektivitas area tersebut. Meskipun belum rampung, kepastian adanya pengembangan infrastruktur strategis di masa depan telah meningkatkan persepsi nilai investasi properti di Cengkareng, menjadikannya pilihan menarik bagi calon pembeli yang berorientasi jangka panjang.

Kawasan Penyangga Jakarta: Efek Tular Sentimen dan Kekuatan Industri
Jika ditelusuri per wilayah, pasar properti di kota-kota penyangga Jakarta menunjukkan dinamika yang terbelah. Di Kota Bogor, rumah dengan tipe >= 201 mengalami koreksi signifikan sebesar -4%. Pasar ini sangat sensitif terhadap sentimen kelas menengah-atas Jakarta. Sentimen wait and see yang melanda ibu kota secara langsung menular ke pasar premium Bogor, di mana calon pembeli yang mayoritas adalah eksekutif Jakarta menunda pembelian aset.
Kontras terjadi di Kota Tangerang, di mana rumah dengan tipe <= 54 justru melonjak +3%. Kenaikan ini ditopang oleh fundamental permintaan yang kuat dari sektor industri. Ekspansi beberapa pabrik di kawasan Cikupa dan Balaraja serta peningkatan konektivitas berkat progres Jalan Tol Kamal-Teluknaga-Rajeg menciptakan permintaan solid dari para pekerja yang membutuhkan hunian dekat tempat kerja.
Dampak Dinamika Sosial: Koreksi di Tengah Tekanan Publik
Serupa dengan dinamika yang telah dibahas menekan pasar di pusat Jakarta, sentimen kehati-hatian juga terasa dampaknya di kota-kota besar lain yang mengalami peningkatan aktivitas sosial secara signifikan pada akhir Agustus 2025. Peningkatan tensi di level publik ini secara langsung memengaruhi sentimen investor dan calon pembeli di segmen atas, yang cenderung menghindari risiko. Hal ini tercermin di Kabupaten Bandung dan Kota Makassar, di mana segmen rumah dengan tipe >= 201 sama-sama mengalami koreksi sebesar -2%. Penurunan ini mengindikasikan bahwa para calon pembeli properti premium memilih untuk menunda keputusan investasi aset bernilai tinggi hingga situasi kembali kondusif.
Jawa Bagian Tengah & Timur: Magnet Investasi dan Permintaan Komuter
Kota Semarang terus memantapkan posisinya sebagai magnet investasi. Realisasi investasi dari tenant-tenant baru di Kawasan Ekonomi Khusus (KEK) Kendal dan Kawasan Industri Terpadu Batang sepanjang kuartal ini membawa serta para manajer dan tenaga ahli, yang menciptakan permintaan baru untuk hunian representatif. Hal ini secara langsung mendorong kenaikan harga pada segmen rumah dengan tipe 121-200 dan tipe >= 201, masing-masing sebesar +3% dan +2%.
Sementara itu, Kota Sidoarjo sebagai daerah penyangga Surabaya menunjukkan kenaikan stabil +2% pada segmen rumah dengan tipe <=54. Pertumbuhan ini didorong oleh permintaan konsisten dari para pekerja komuter di sektor manufaktur dan pergudangan di perbatasan Surabaya-Sidoarjo, yang mencari hunian lebih terjangkau namun dengan akses mudah ke pusat industri.
Dinamika Pasar Luar Jawa: Komoditas, Infrastruktur, dan Pariwisata
Di luar Jawa, kinerja pasar sangat dipengaruhi oleh karakteristik ekonomi lokal. Kota Padang mencatatkan kenaikan +4% pada segmen rumah dengan tipe >=201. Katalis utamanya adalah akselerasi signifikan pada proyek pembangunan Jalan Tol Padang-Pekanbaru, meningkatkan nilai tanah di sekitar tol, dan menumbuhkan optimisme di kalangan pengusaha lokal.
Sebaliknya, Kota Pontianak mengalami penurunan tajam -6% pada segmen yang sama. Pelemahan ini berakar dari tren negatif harga komoditas andalan, terutama minyak kelapa sawit (CPO), selama Kuartal 2, yang baru terasa dampaknya pada Kuartal 3 tahun 2025. Penurunan pendapatan para pengusaha di sektor ini secara langsung menggerus permintaan mereka terhadap properti premium.
Kondisi serupa juga terjadi di Kota Pekanbaru, di mana segmen rumah dengan tipe >= 201 terkoreksi -3%. Pasar di sini mendapat tekanan simultan dari pelemahan sektor kelapa sawit dan stagnasi investasi di sektor hulu migas (Blok Rokan), yang secara efektif menurunkan permintaan dari pencari rumah tipe premium.
Di sektor pariwisata, Kabupaten Lombok Barat mengalami koreksi -3% pada segmen rumah dengan tipe <= 54. Kuartal ketiga merupakan periode normalisasi pasca puncak liburan, di mana penurunan okupansi hotel dan aktivitas wisata berdampak langsung pada daya beli masyarakat lokal yang bergantung pada sektor ini.
Kalimantan Timur: Normalisasi Ekspektasi IKN
Samarinda dan Balikpapan menunjukkan sinyal dari normalisasi ekspektasi terhadap Ibu Kota Nusantara (IKN). Setelah mengalami euforia spekulatif pada tahun-tahun sebelumnya, harga properti di kuartal 3 tahun 2025 mengalami koreksi, ditandai dengan penurunan harga di hampir semua tipe rumah. Progres investasi di IKN yang lebih lambat dari harapan dan belum adanya perpindahan populasi masif membuat investor merevisi ekspektasi mereka. Penurunan ini menandakan pasar sedang melakukan reality check, menyesuaikan harga kembali ke nilai fundamentalnya.
Manado: Hub Regional Baru Pemicu Pertumbuhan Properti Premium
Di Sulawesi Utara, rumah dengan tipe >=201 di Manado mampu bertumbuh sebesar +4%. Katalis utama pertumbuhan ini adalah peningkatan status Manado sebagai hub regional di kawasan Indonesia Timur. Penambahan frekuensi penerbangan internasional ke Bandara Sam Ratulangi memicu optimisme yang kuat di kalangan pengusaha lokal. Sinyal positif dari geliat bisnis dan pariwisata ini secara langsung meningkatkan kepercayaan diri mereka untuk berinvestasi pada aset-aset premium, termasuk properti.
-
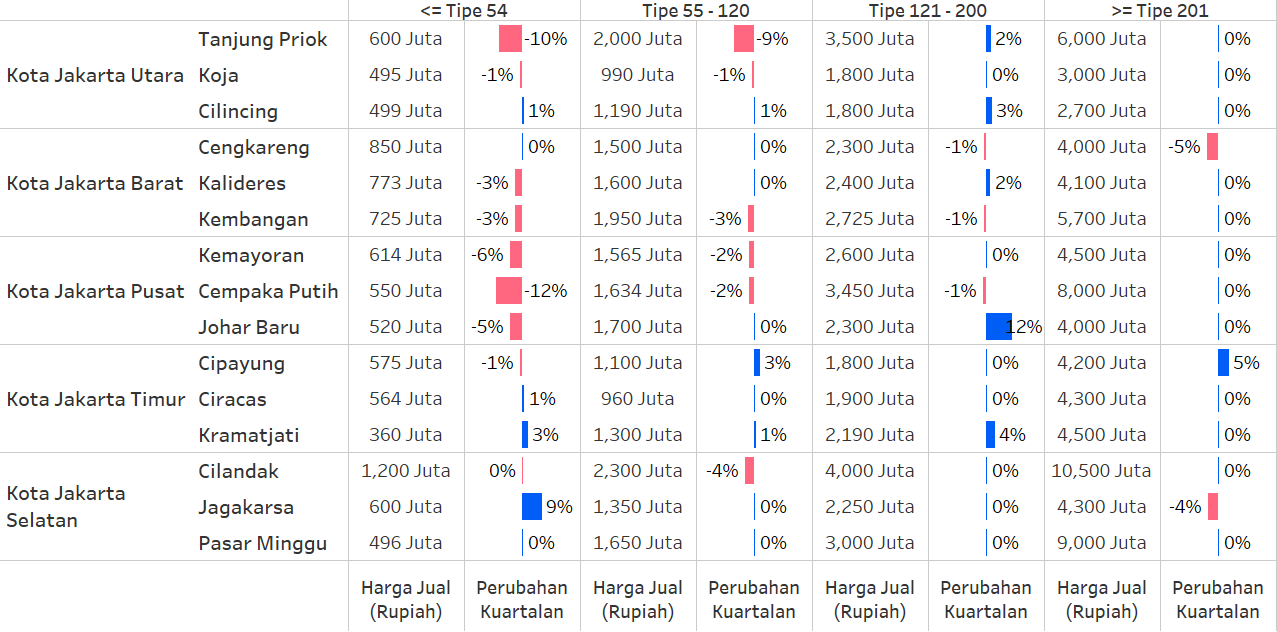
Harga jual rumah di Jakarta Utara, Jakarta Barat, dan Jakarta Pusat pada kuartal 4 2024 cenderung stabil hingga menurun untuk rumah dengan tipe lebih kecil atau sama dengan 120. Peningkatan inventori yang lebih pesat dibandingkan dengan permintaan menyebabkan harga rumah relatif turun di wilayah ini. Meskipun demikian, kondisi ini membuka peluang bagi calon pemilik properti yang ingin mencari rumah di Jakarta dengan harga yang lebih kompetitif.
-
Di Jakarta Utara, khususnya di Tanjung Priok, harga jual rumah dengan tipe lebih kecil atau sama dengan 120 mengalami penurunan hingga -10%.
-
Sementara itu, di Cempaka Putih, Jakarta Pusat, mencatat penurunan harga jual rumah hingga -12% pada tipe rumah yang sama.
-
-
Sedangkan di Jakarta Selatan, harga jual rumah cenderung stabil dengan kenaikan hingga 9% di Jagakarsa untuk rumah dengan tipe lebih kecil atau sama dengan 54. Adanya peningkatan permintaan terhadap rumah residensial di Jagakarsa berimplikasi pada naiknya harga rumah yang tersedia.
-
Lalu, pada tipe rumah yang lebih besar atau sama dengan 201, harga rumah tetap stabil dengan penurunan hanya terjadi di Cengkareng, Jakarta Barat (-5%) dan Jagakarsa, Jakarta Selatan (-4%).
-
Kecamatan-kecamatan di Jakarta Timur menjadi wilayah dengan harga jual rumah paling stabil di Jakarta, mencerminkan ketahanan pasar properti di wilayah ini.
-
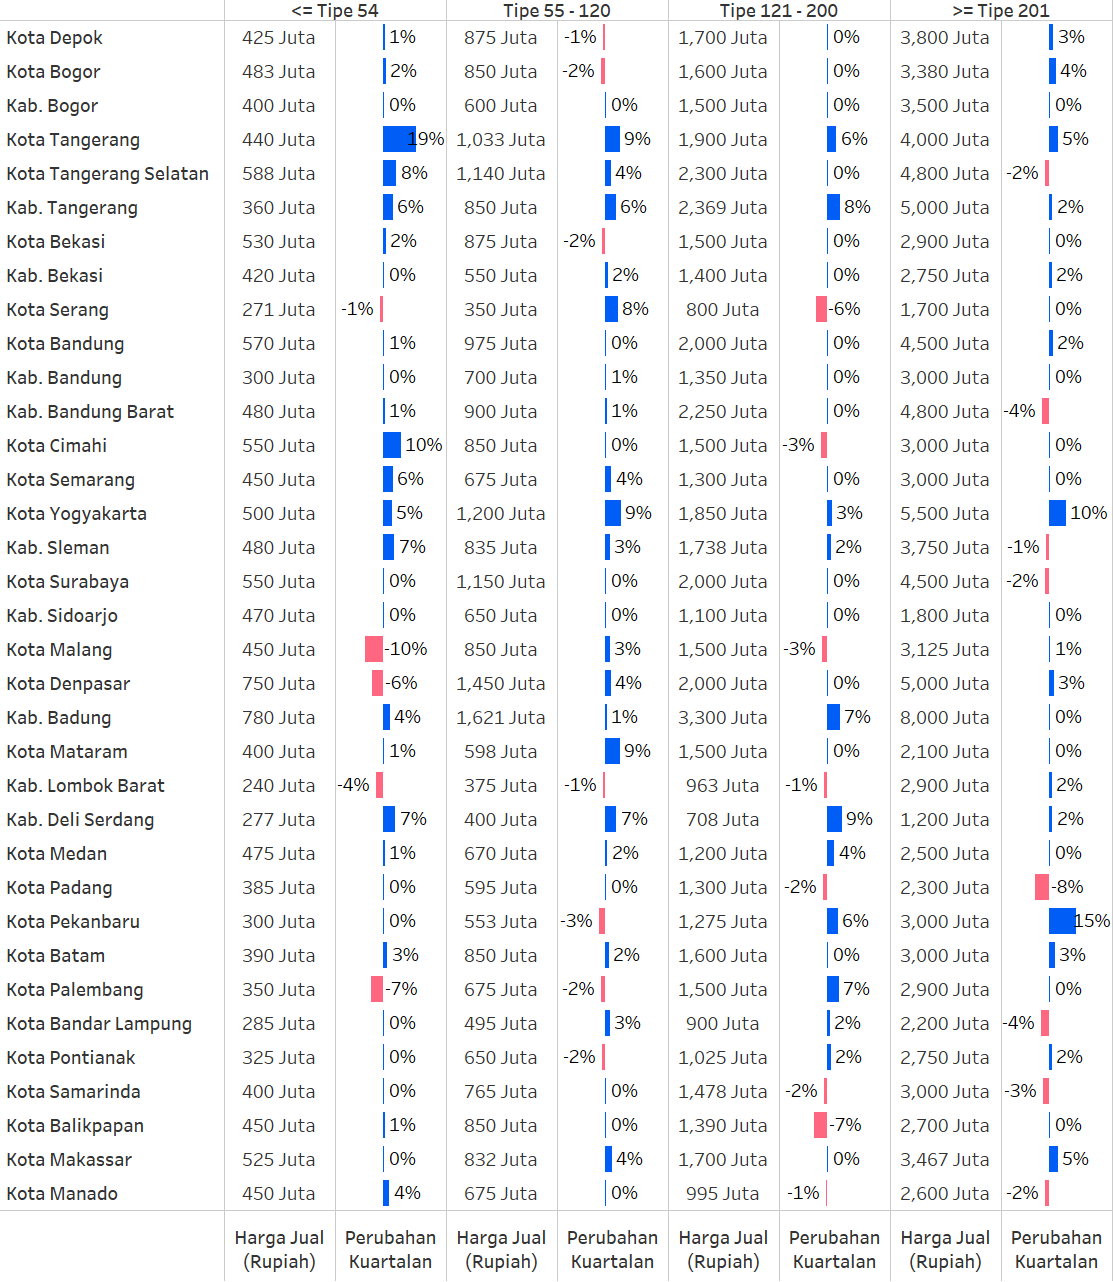
Harga jual rumah di Kabupaten Tangerang dan Kota Tangerang Selatan mengalami kenaikan di hampir semua tipe rumah, khususnya, rumah dengan tipe lebih kecil atau sama dengan 54, yang mencatat peningkatan sebesar 8% di Kota Tangerang Selatan. Peningkatan ini berkaitan dengan ditetapkannya BSD sebagai Kawasan Ekonomi Khusus (KEK) pada Oktober 2024. Status ini mampu menarik investasi besar-besaran dan mendorong pembangunan infrastruktur yang lebih baik di wilayah tersebut. Peningkatan aktivitas ekonomi akan meningkatkan daya tarik kawasan ini bagi para pencari properti dan akhirnya mendorong kenaikan harga jual rumah.
-
Kota Tangerang juga menunjukkan tren kenaikan harga jual rumah yang signifikan, terutama pada tipe rumah yang lebih kecil atau sama dengan 54, yang meningkat pesat hingga 19%. Kenaikan ini sebagian besar disebabkan oleh pembangunan Jalan Tol Kataraja (Kamal-Teluknaga-Rajeg-Balaraja) seksi 1 yang masih berlangsung dan diharapkan beroperasi pada tahun 2025.
-
Untuk area lain sekitar Jakarta, harga jual rumah pada semua tipe di Bogor, Depok, dan Bekasi Raya tetap stabil secara kuartalan.
-
Kota Cimahi, yang berbatasan dengan Kota Bandung dan Kabupaten Bandung Barat, memimpin pertumbuhan harga jual rumah di Bandung Raya, khususnya di tipe lebih kecil atau sama dengan 54, dengan pertumbuhan 10%. Lokasi yang dekat dengan kota serta Stasiun Kereta Cepat Padalarang membuat lokasi ini bisa menjadi opsi bagi yang sedang mencari rumah di sekitar Bandung.
-
Harga jual rumah di Kota Yogyakarta dan Kabupaten Sleman juga menunjukkan pertumbuhan yang positif di hampir semua tipe rumah. Peningkatan ini masih terkait erat dengan pembangunan Jalan Tol Solo-Yogyakarta-YIA Kulonprogo yang terus melanjutkan progresnya. Akses transportasi yang lebih baik membuat harga rumah di wilayah sekitar Yogyakarta semakin meningkat.
-
Selanjutnya di Jawa Timur, harga jual rumah di Kota Surabaya dan Kabupaten Sidoarjo menunjukkan kestabilan harga pada hampir semua tipe rumah. Namun, di Kota Malang, harga jual rumah khususnya rumah dengan tipe lebih kecil atau sama dengan 54 melanjutkan penurunan harga jual rumah sejak kuartal 3 2024, dimana harga jual rumah turun -10% pada kuartal ini dikarenakan semakin banyaknya rumah subsidi yang tersedia di pasar.
-
Di Kota Denpasar dan Kabupaten Badung, harga jual rumah cenderung naik di hampir semua tipe rumah, kecuali rumah tipe lebih kecil atau sama dengan 54 di Kota Denpasar yang menurun hingga -6%.
-
Sementara itu, di Kota Mataram dan Kabupaten Lombok Barat, peningkatan harga jual rumah paling signifikan terjadi pada rumah dengan tipe 55-120 di Kota Mataram (9%).
-
Beranjak ke Pulau Sumatera, kenaikan harga jual rumah pada hampir semua tipe rumah terjadi di Kota Medan dan Kabupaten Deli Serdang, Provinsi Sumatera Utara.
-
Di Pulau Kalimantan dan Sulawesi, harga jual rumah dengan tipe lebih kecil atau sama dengan 120 cenderung stabil. Sedangkan, penurunan harga jual rumah paling signifikan hingga -7% terjadi pada rumah dengan tipe 121-200 di Kota Balikpapan.
Ringkasan Pasar Nasional: Ketahanan Segmen Terjangkau di Tengah Kehati-hatian Pasar
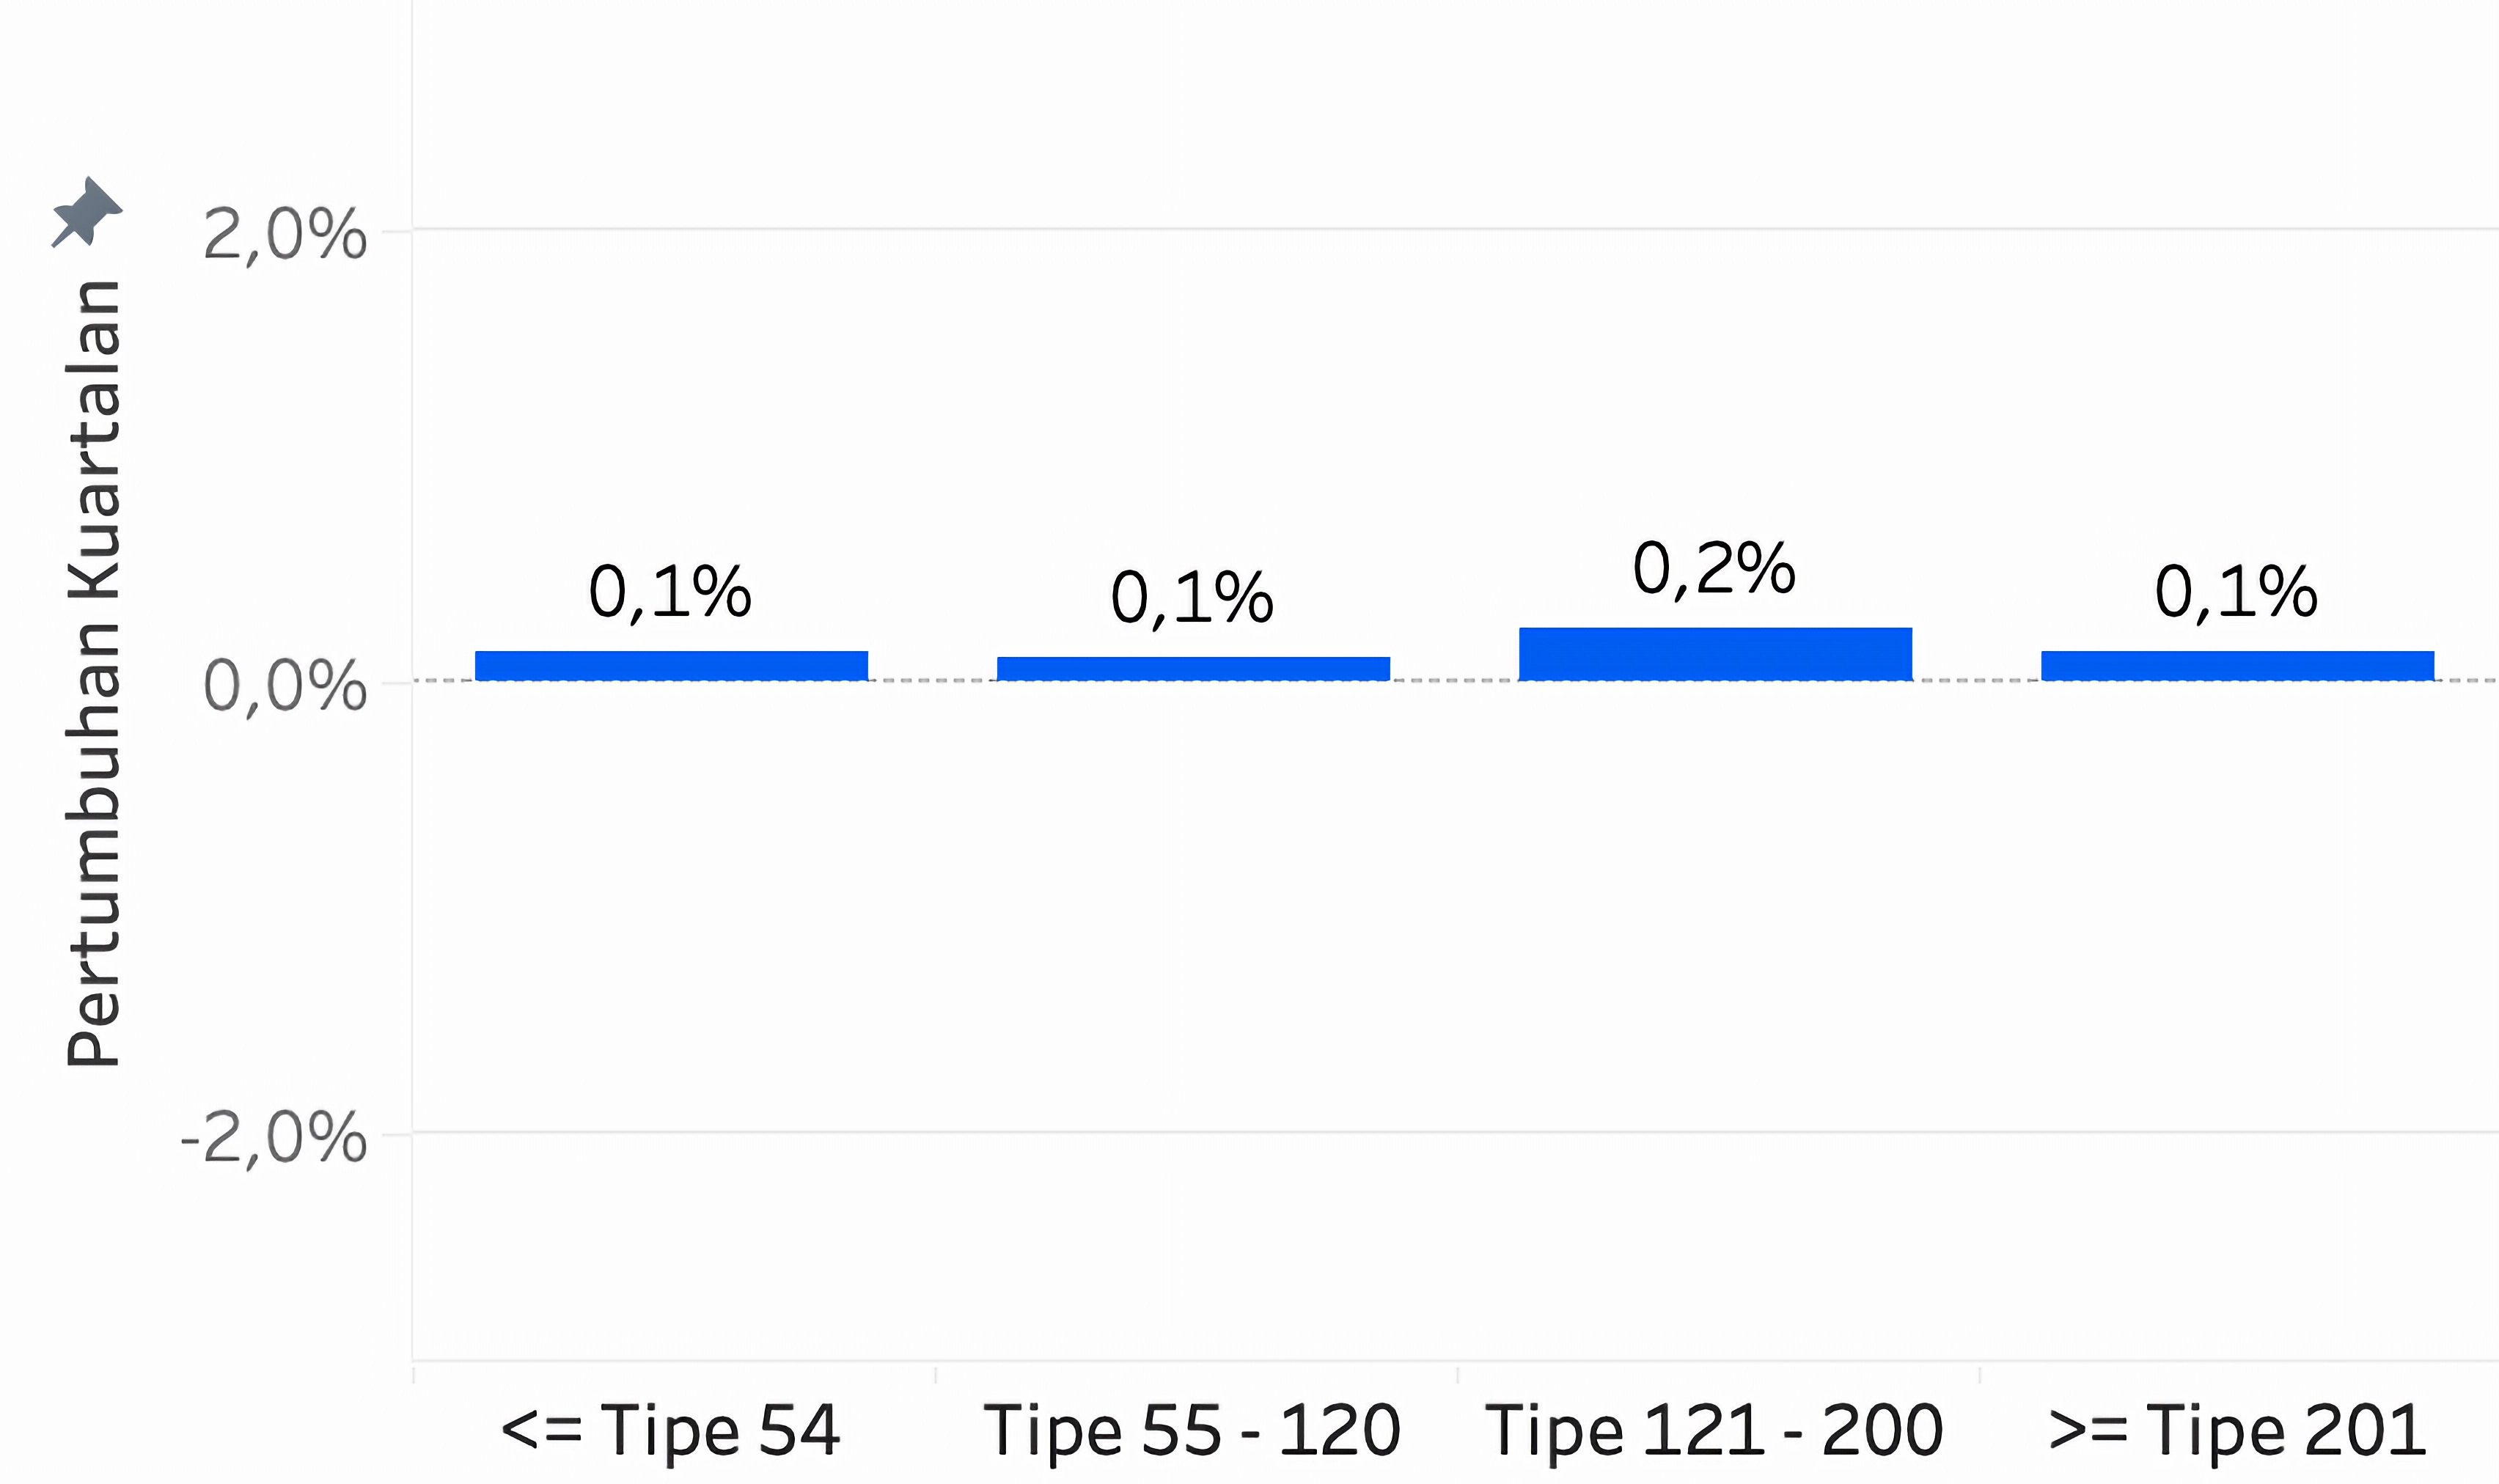
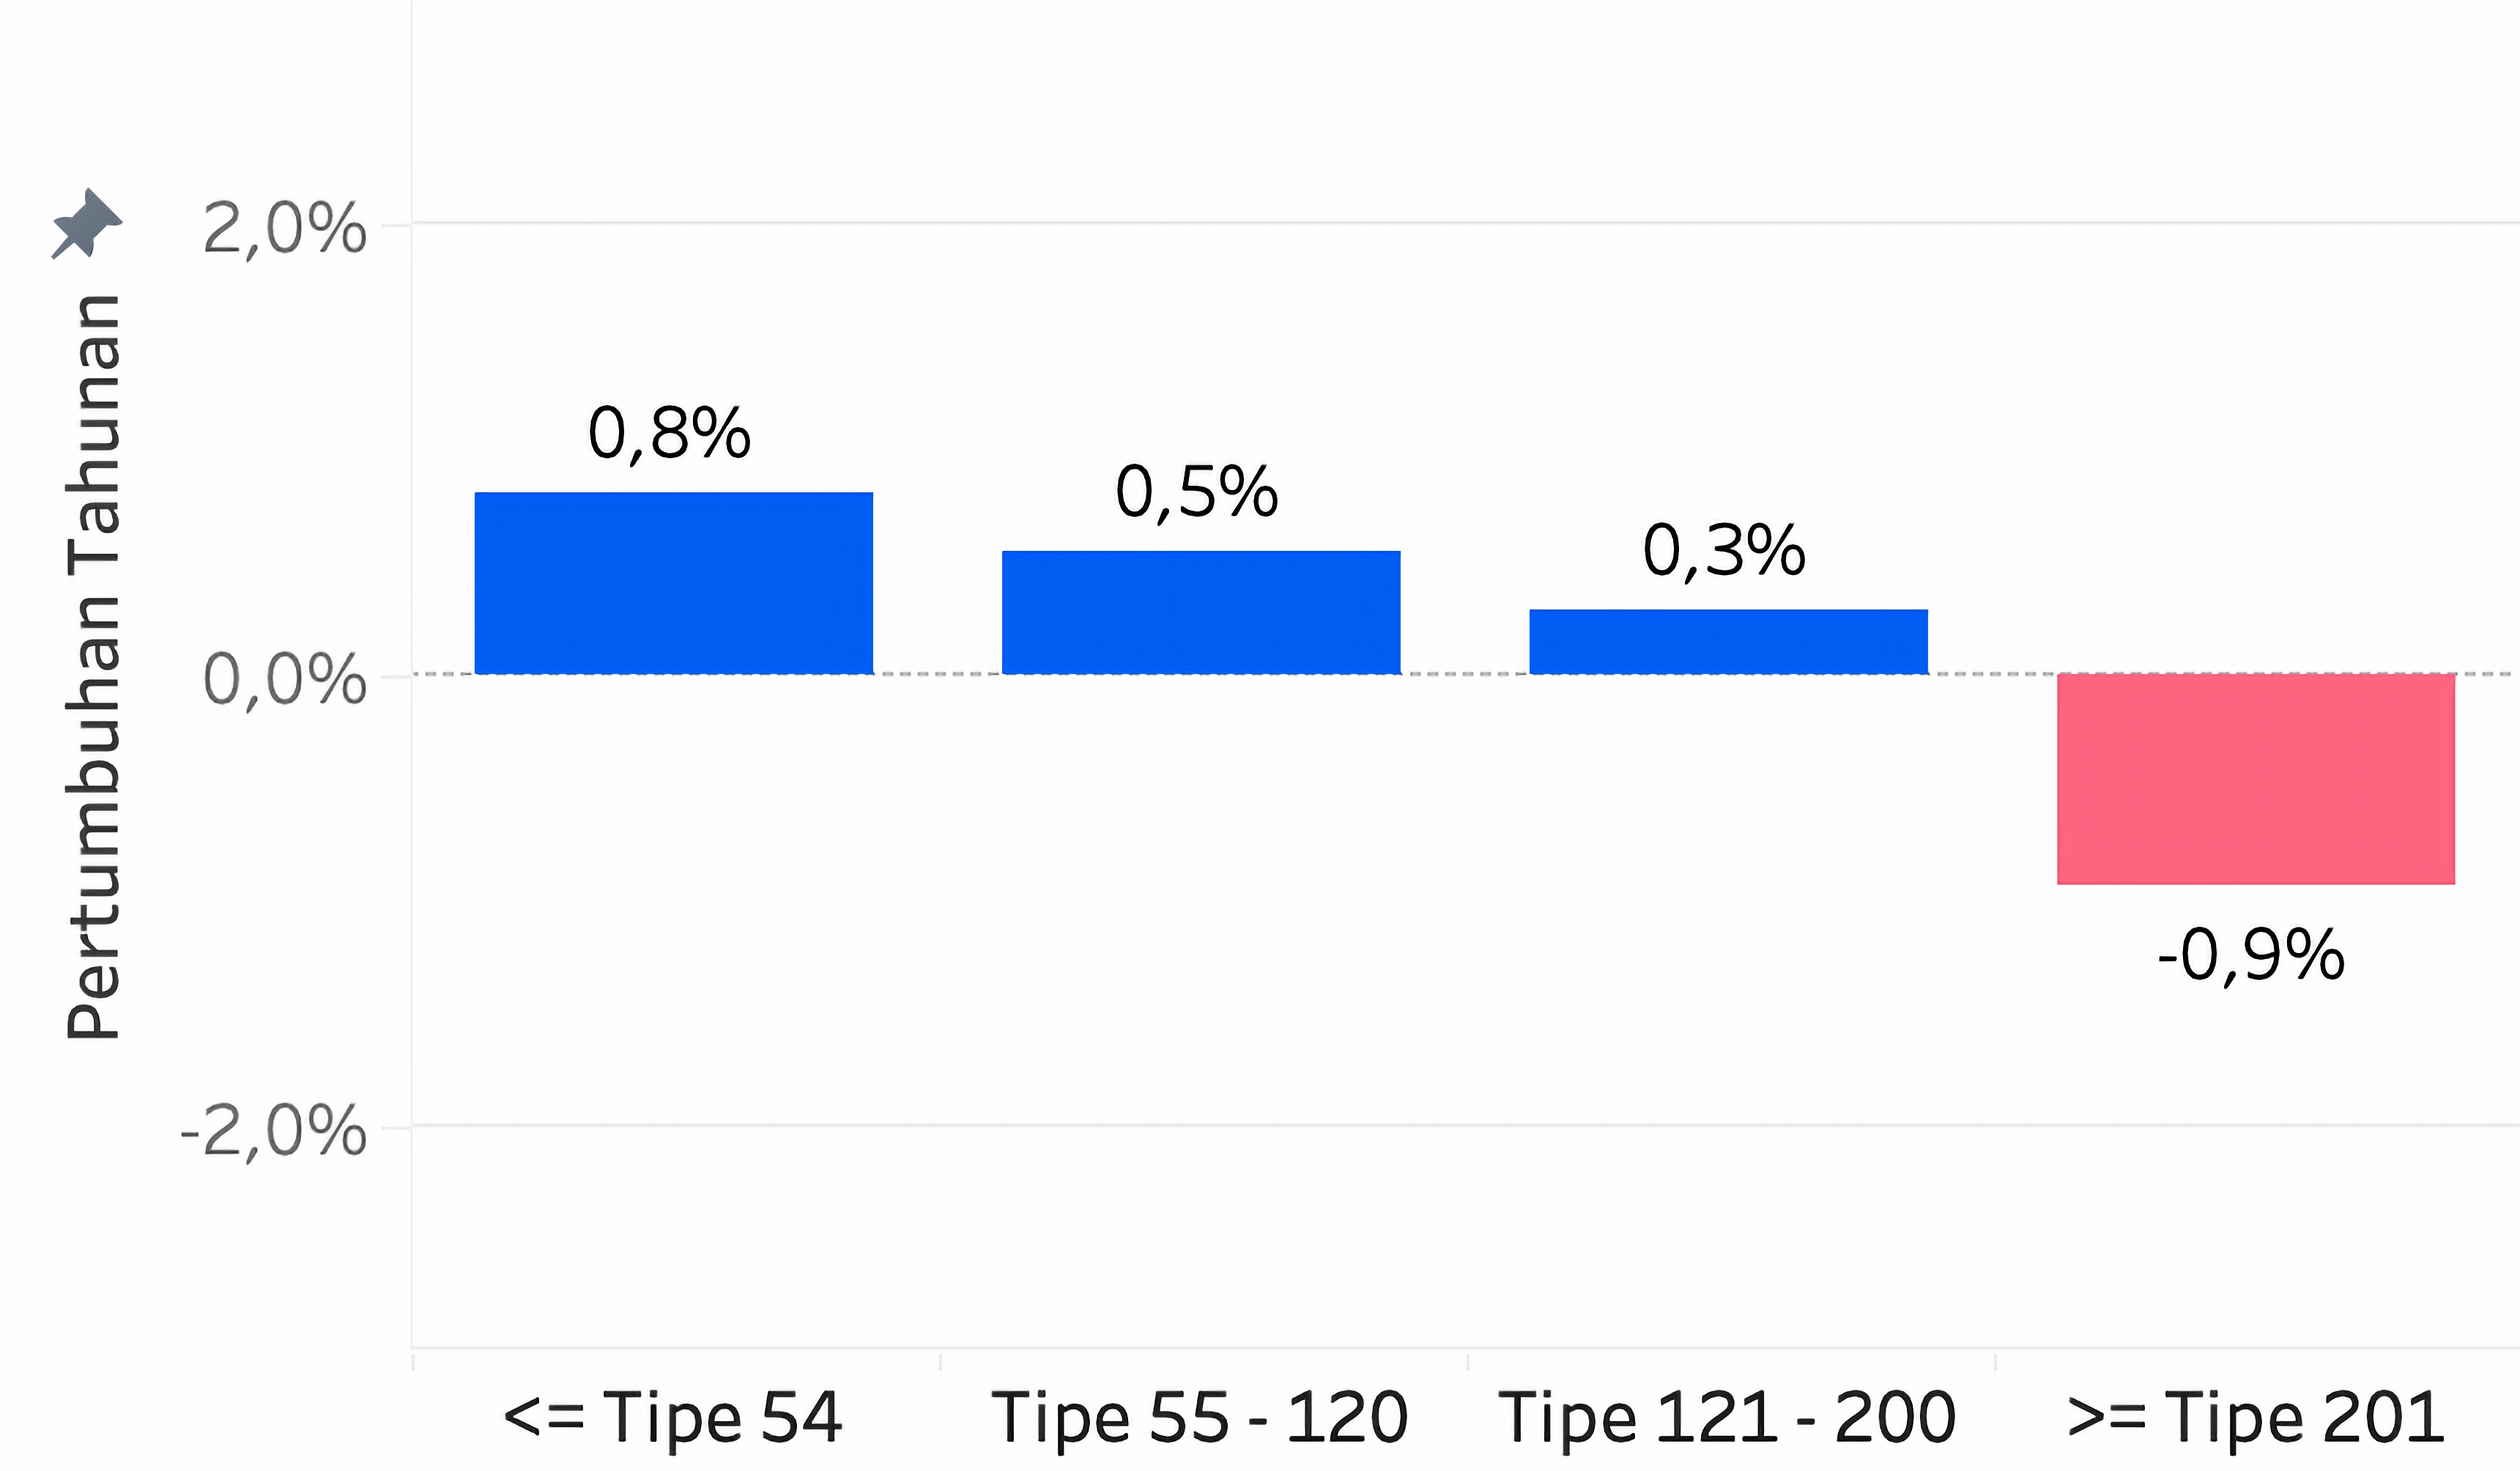
Indeks Harga Jual Rumah Nasional pada kuartal 4 tahun 2025 mencatat pertumbuhan relatif flat sebesar 0,4% baik secara kuartalan maupun tahunan. Pergerakan ini menunjukkan pasar residensial relatif stabil, dengan tren kenaikan harga yang terbatas dan selektif di berbagai wilayah. Penyesuaian harga dipengaruhi oleh perubahan daya beli konsumen serta peningkatan inventori di sejumlah kota, sehingga setiap segmen rumah bergerak sesuai kondisi permintaan dan penawaran lokal.
Jika dilihat berdasarkan tipe ukuran bangunan, harga rumah secara kuartalan relatif stabil di seluruh tipe. Pergerakan terbatas ini mencerminkan pasar yang bergerak selektif, di tengah upaya penyesuaian daya beli dan penambahan inventori di beberapa wilayah. Secara tahunan, segmen rumah berukuran kecil mencatat pertumbuhan 0,8%, rumah tipe 55–120 naik 0,5%, dan tipe 121–200 sebesar 0,3%. Meski pertumbuhannya marjinal, segmen kecil dan menengah tetap menjadi penopang pasar, sejalan dengan aktivitas ekonomi yang membaik di beberapa pusat regional dan tren kenaikan nilai lahan di kawasan pendidikan, industri, dan pariwisata. Faktor-faktor ini membantu menjaga harga tetap rasional sesuai daya beli.
Sebaliknya, rumah tipe ≥201 mengalami koreksi marjinal sebesar –0,9%. Penurunan ini berkaitan dengan preferensi sebagian konsumen yang menunda pembelian atau beralih ke opsi sewa di kota inti, peningkatan inventori di wilayah komuter, serta faktor eksternal seperti bencana di beberapa kawasan. Tekanan pada segmen besar menunjukkan pasar menyesuaikan diri secara selektif, tanpa mengindikasikan tekanan menyeluruh.
Secara keseluruhan, stabilitas indeks nasional menegaskan bahwa pasar residensial sedang berada dalam fase konsolidasi. Penyesuaian harga bersifat selektif, dipengaruhi oleh keseimbangan antara permintaan, daya beli, inventori, dan faktor eksternal, sehingga pergerakan harga tetap terkendali di semua segmen.
Outlook ke Depan: Normalisasi Menuju Pertumbuhan Sehat
Memasuki 2026, pasar properti nasional berpotensi bergerak ke fase yang lebih ekspansif setelah melalui periode konsolidasi sepanjang 2025. Akselerasi ini ditopang oleh beberapa faktor utama:
-
Fundamental makro yang lebih kuat: Target pertumbuhan ekonomi 5–6%, belanja negara yang lebih ekspansif, serta defisit yang tetap terjaga memberikan kepastian stabilitas makro.
-
Ruang pelonggaran pembiayaan: Pertumbuhan kredit yang solid di akhir 2025 membuka ruang bagi penguatan intermediasi perbankan dan potensi penurunan suku bunga domestik.
-
Kepastian insentif perumahan: Perpanjangan PPN DTP 100% untuk periode 2026-2027 dan peningkatan kuota Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) berpotensi mengaktivasi kembali transaksi yang tertunda, khususnya di segmen rumah kecil dan menengah.
-
Pertumbuhan regional yang lebih tersebar: Pemulihan wilayah terdampak bencana serta berlanjutnya hilirisasi di luar Jawa memperluas basis ekonomi lokal.
Dengan kombinasi stabilitas kebijakan dan dukungan fiskal yang terjaga, 2026 diperkirakan menjadi periode normalisasi menuju pertumbuhan transaksi yang lebih sehat, dengan segmen terjangkau dan menengah tetap menjadi penggerak utama pasar nasional.
Indeks Harga Jual Properti, Kuartal 4 2025 (QoQ)
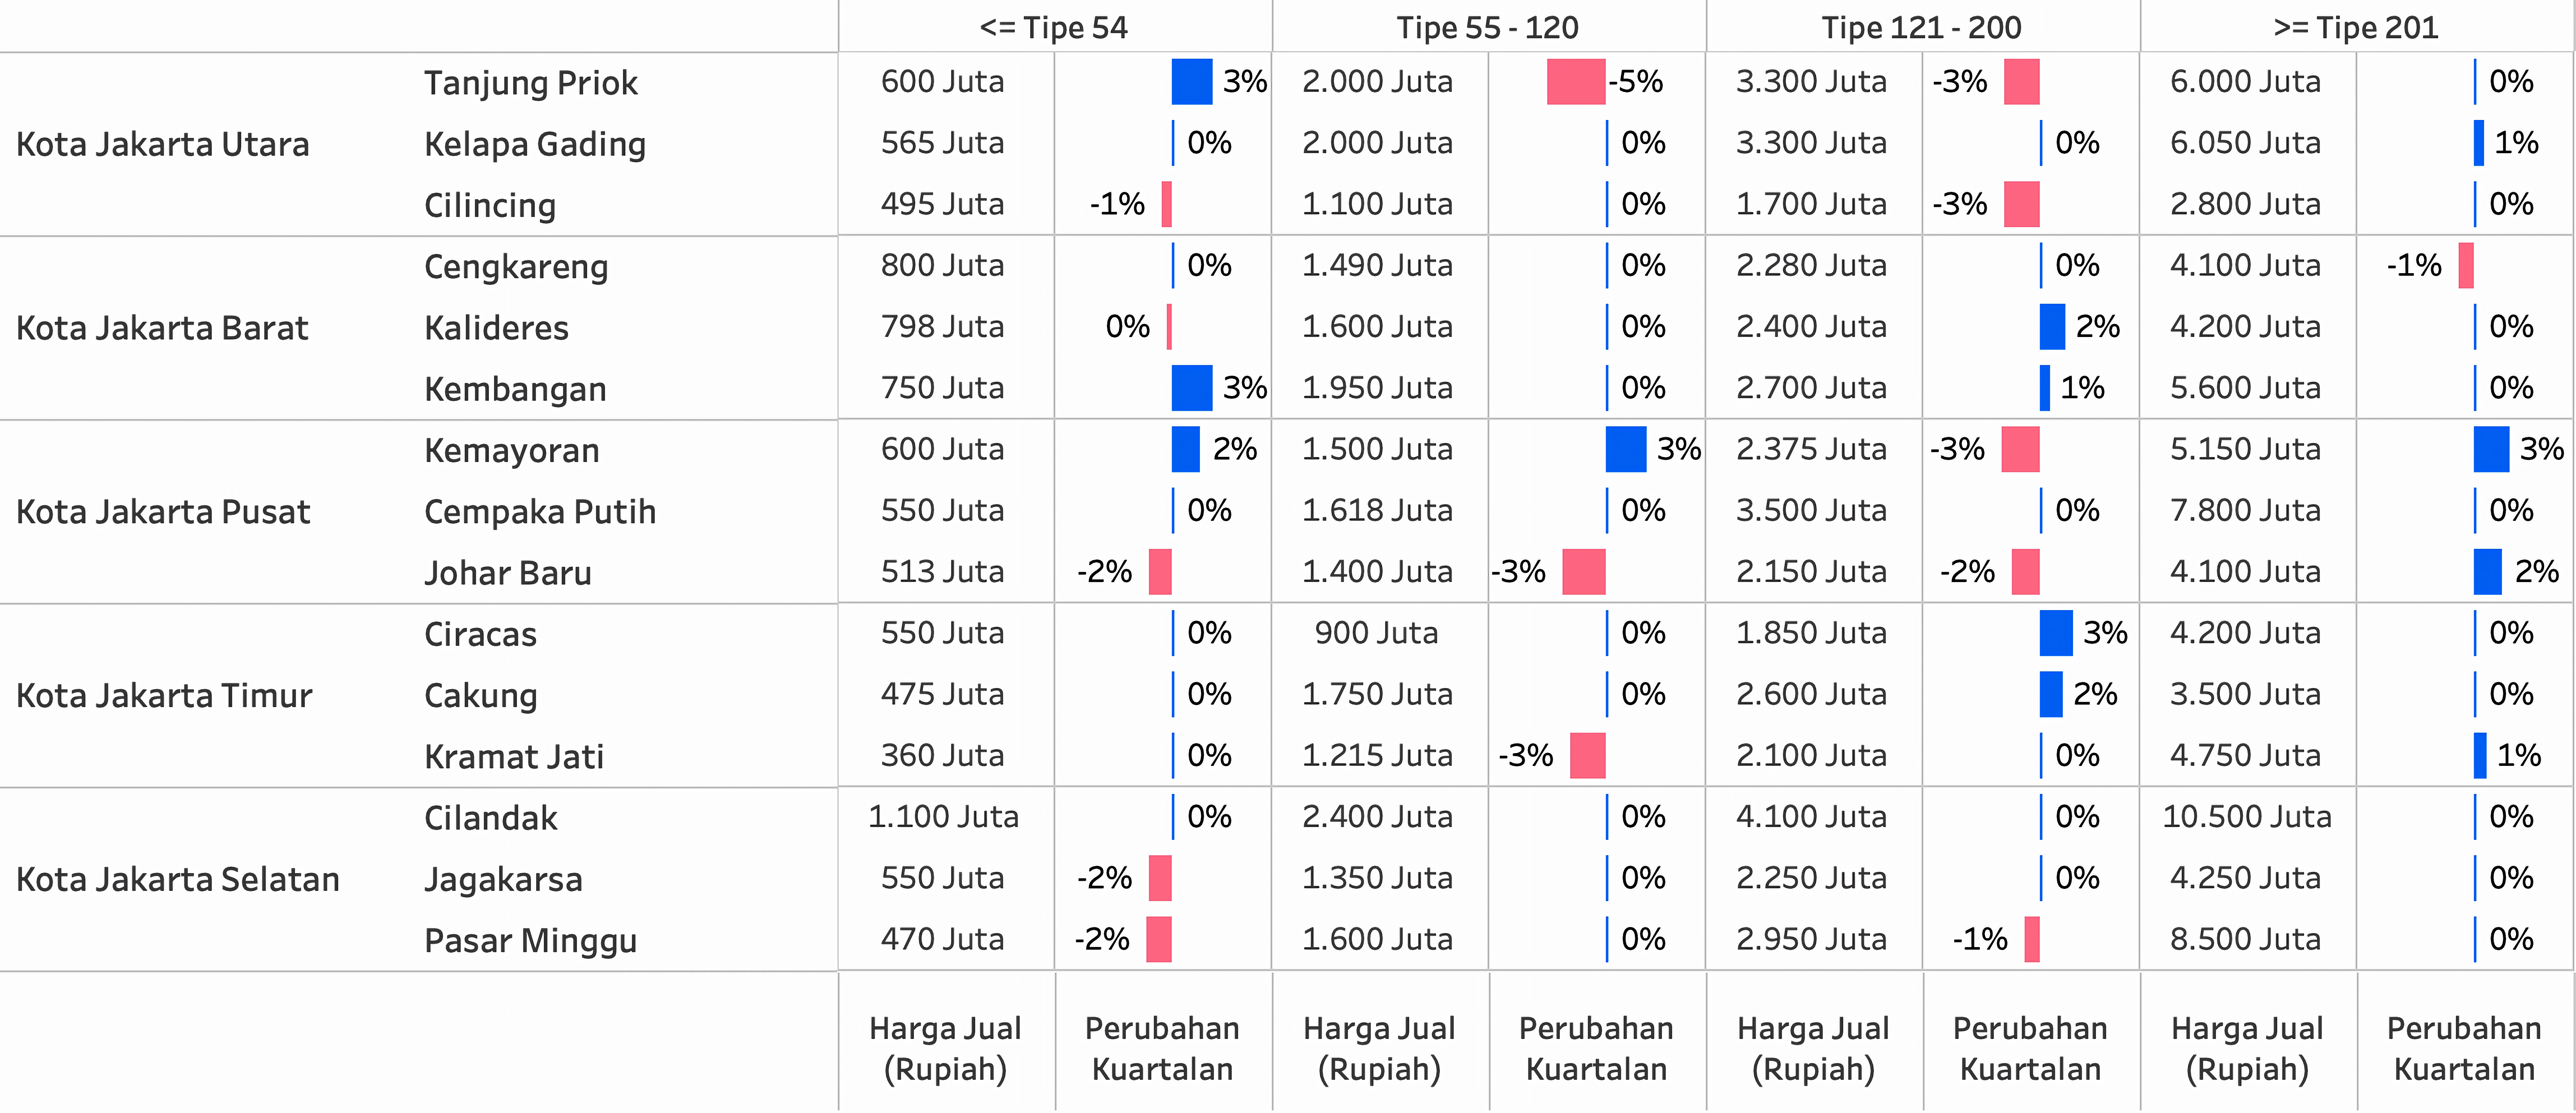
Jakarta Utara: Koreksi Selektif Pasar Residensial di Pesisir Jakarta Utara
Jakarta Utara mencatat koreksi harga jual pada kuartal 4 tahun 2025, terutama di kawasan pesisir seperti Tanjung Priok dan Cilincing. Rumah tipe 55–120 di Tanjung Priok turun -5%, sementara tipe 121–200 terkoreksi -3% di Tanjung Priok dan Cilincing. Pergerakan ini terjadi di tengah meningkatnya kewaspadaan terhadap banjir rob pada akhir tahun 2025, ketika BMKG dan BPBD DKI Jakarta mengeluarkan peringatan potensi pasang maksimum air laut akibat fase Bulan Purnama dan perigee. Risiko lingkungan tersebut menjadi salah satu faktor yang memengaruhi persepsi pembeli, khususnya pada segmen menengah.
Sebaliknya, rumah tipe <= 54 di Tanjung Priok justru menguat 3%, mencerminkan ketahanan harga pada segmen yang lebih rasional secara daya beli. Hal ini menegaskan bahwa koreksi di Jakarta Utara terbatas pada segmen rumah ukuran menengah di kawasan pesisir dan tidak terjadi secara merata.
Jakarta Barat: Kembangan dan Kalideres Topang Stabilitas Pasar
Jakarta Barat relatif stabil dengan penguatan terbatas di beberapa kecamatan. Di Kembangan, harga jual rumah tipe <= 54 naik 3% pada kuartal 4 tahun 2025. Menariknya, indeks harga jual properti segmen ini lebih rendah dibandingkan kecamatan lain di Jakarta Barat, sementara pada segmen rumah yang lebih besar Kembangan justru memiliki indeks harga yang lebih tinggi. Perbedaan ini membuat rumah kecil di Kembangan lebih kompetitif dan mendorong kenaikan harga
Di Kalideres, rumah tipe 121–200 tumbuh 2%. Konektivitas yang kuat melalui Tol Sedyatmo, kedekatan dengan Bandara Soekarno-Hatta, serta akses KRL dan terminal terpadu memperkuat daya tarik kawasan ini bagi keluarga kelas menengah yang membutuhkan rumah tapak lebih luas dengan mobilitas tinggi.
Jakarta Pusat: Kemayoran Menguat, Johar Baru Hadapi Tekanan di Segmen Rumah Kecil
Di Jakarta Pusat, pola pergerakan harga terlihat jelas berbeda antara wilayah. Harga jual rumah tipe >= 201 menguat 3% di Kemayoran dan 2% di Johar Baru. Namun, rumah tipe 121–200 terkoreksi -3% di Kemayoran dan -2% di Johar Baru. Untuk rumah yang lebih kecil, perbedaan semakin terlihat: di Kemayoran tipe 55–120 naik 3% dan tipe <= 54 menguat 2%, sementara di Johar Baru kedua segmen tersebut justru terkoreksi masing-masing -3% dan -2%.
Pola ini menunjukkan bahwa harga di Kemayoran relatif tumbuh lebih merata di berbagai ukuran, sedangkan Johar Baru menghadapi tekanan pada segmen kecil hingga menengah. Penguatan di Kemayoran sejalan dengan berkembangnya aktivitas komersial dan rencana revitalisasi kawasan, yang memperkuat prospek ekonomi dan persepsi nilai hunian di wilayah tersebut.
Jakarta Timur: Dinamika Berbeda Segmen Rumah Ukuran Menengah
Segmen rumah menengah di Jakarta Timur menunjukkan dinamika berbeda antar wilayah. Harga jual rumah tipe 121–200 menguat di Ciracas (3%) dan Cakung (2%). Kenaikan ini didukung peningkatan aksesibilitas melalui Stasiun LRT Ciracas serta perbaikan infrastruktur lingkungan seperti embung dan penataan drainase di Cakung Barat pada akhir tahun 2025. Kombinasi konektivitas yang lebih baik dan upaya pengurangan risiko genangan membuat daya tarik kedua kawasan tersebut meningkat.
Sebaliknya, rumah tipe 55–120 di Kramat Jati terkoreksi -3%. Koreksi ini terjadi setelah insiden kebakaran di kawasan Pasar Kramat Jati pada akhir tahun 2025 yang sempat mengganggu aktivitas ekonomi lokal, sehingga dalam jangka pendek turut memengaruhi dinamika pasar pada segmen menengah.
Jakarta Selatan: Stabil dengan Koreksi Selektif
Indeks harga jual di Jakarta Selatan cenderung stabil pada kuartal 4 tahun 2025 dengan koreksi selektif di segmen rumah kecil. Penurunan terjadi pada rumah tipe <= 54 sebesar -2% di Jagakarsa dan Pasar Minggu. Koreksi ini terjadi di tengah sikap pasar yang lebih berhati-hati pada akhir 2025. Tekanan biaya hidup serta kondisi pembiayaan yang belum sepenuhnya longgar membuat pembeli kelas menengah lebih selektif dalam mengambil keputusan. Selain itu, meningkatnya kehati-hatian konsumen sejak akhir kuartal sebelumnya turut memperpanjang siklus penundaan pembelian di segmen rumah kecil. Dengan demikian, koreksi ini lebih mencerminkan penyesuaian daya beli dibandingkan perubahan fundamental kawasan.
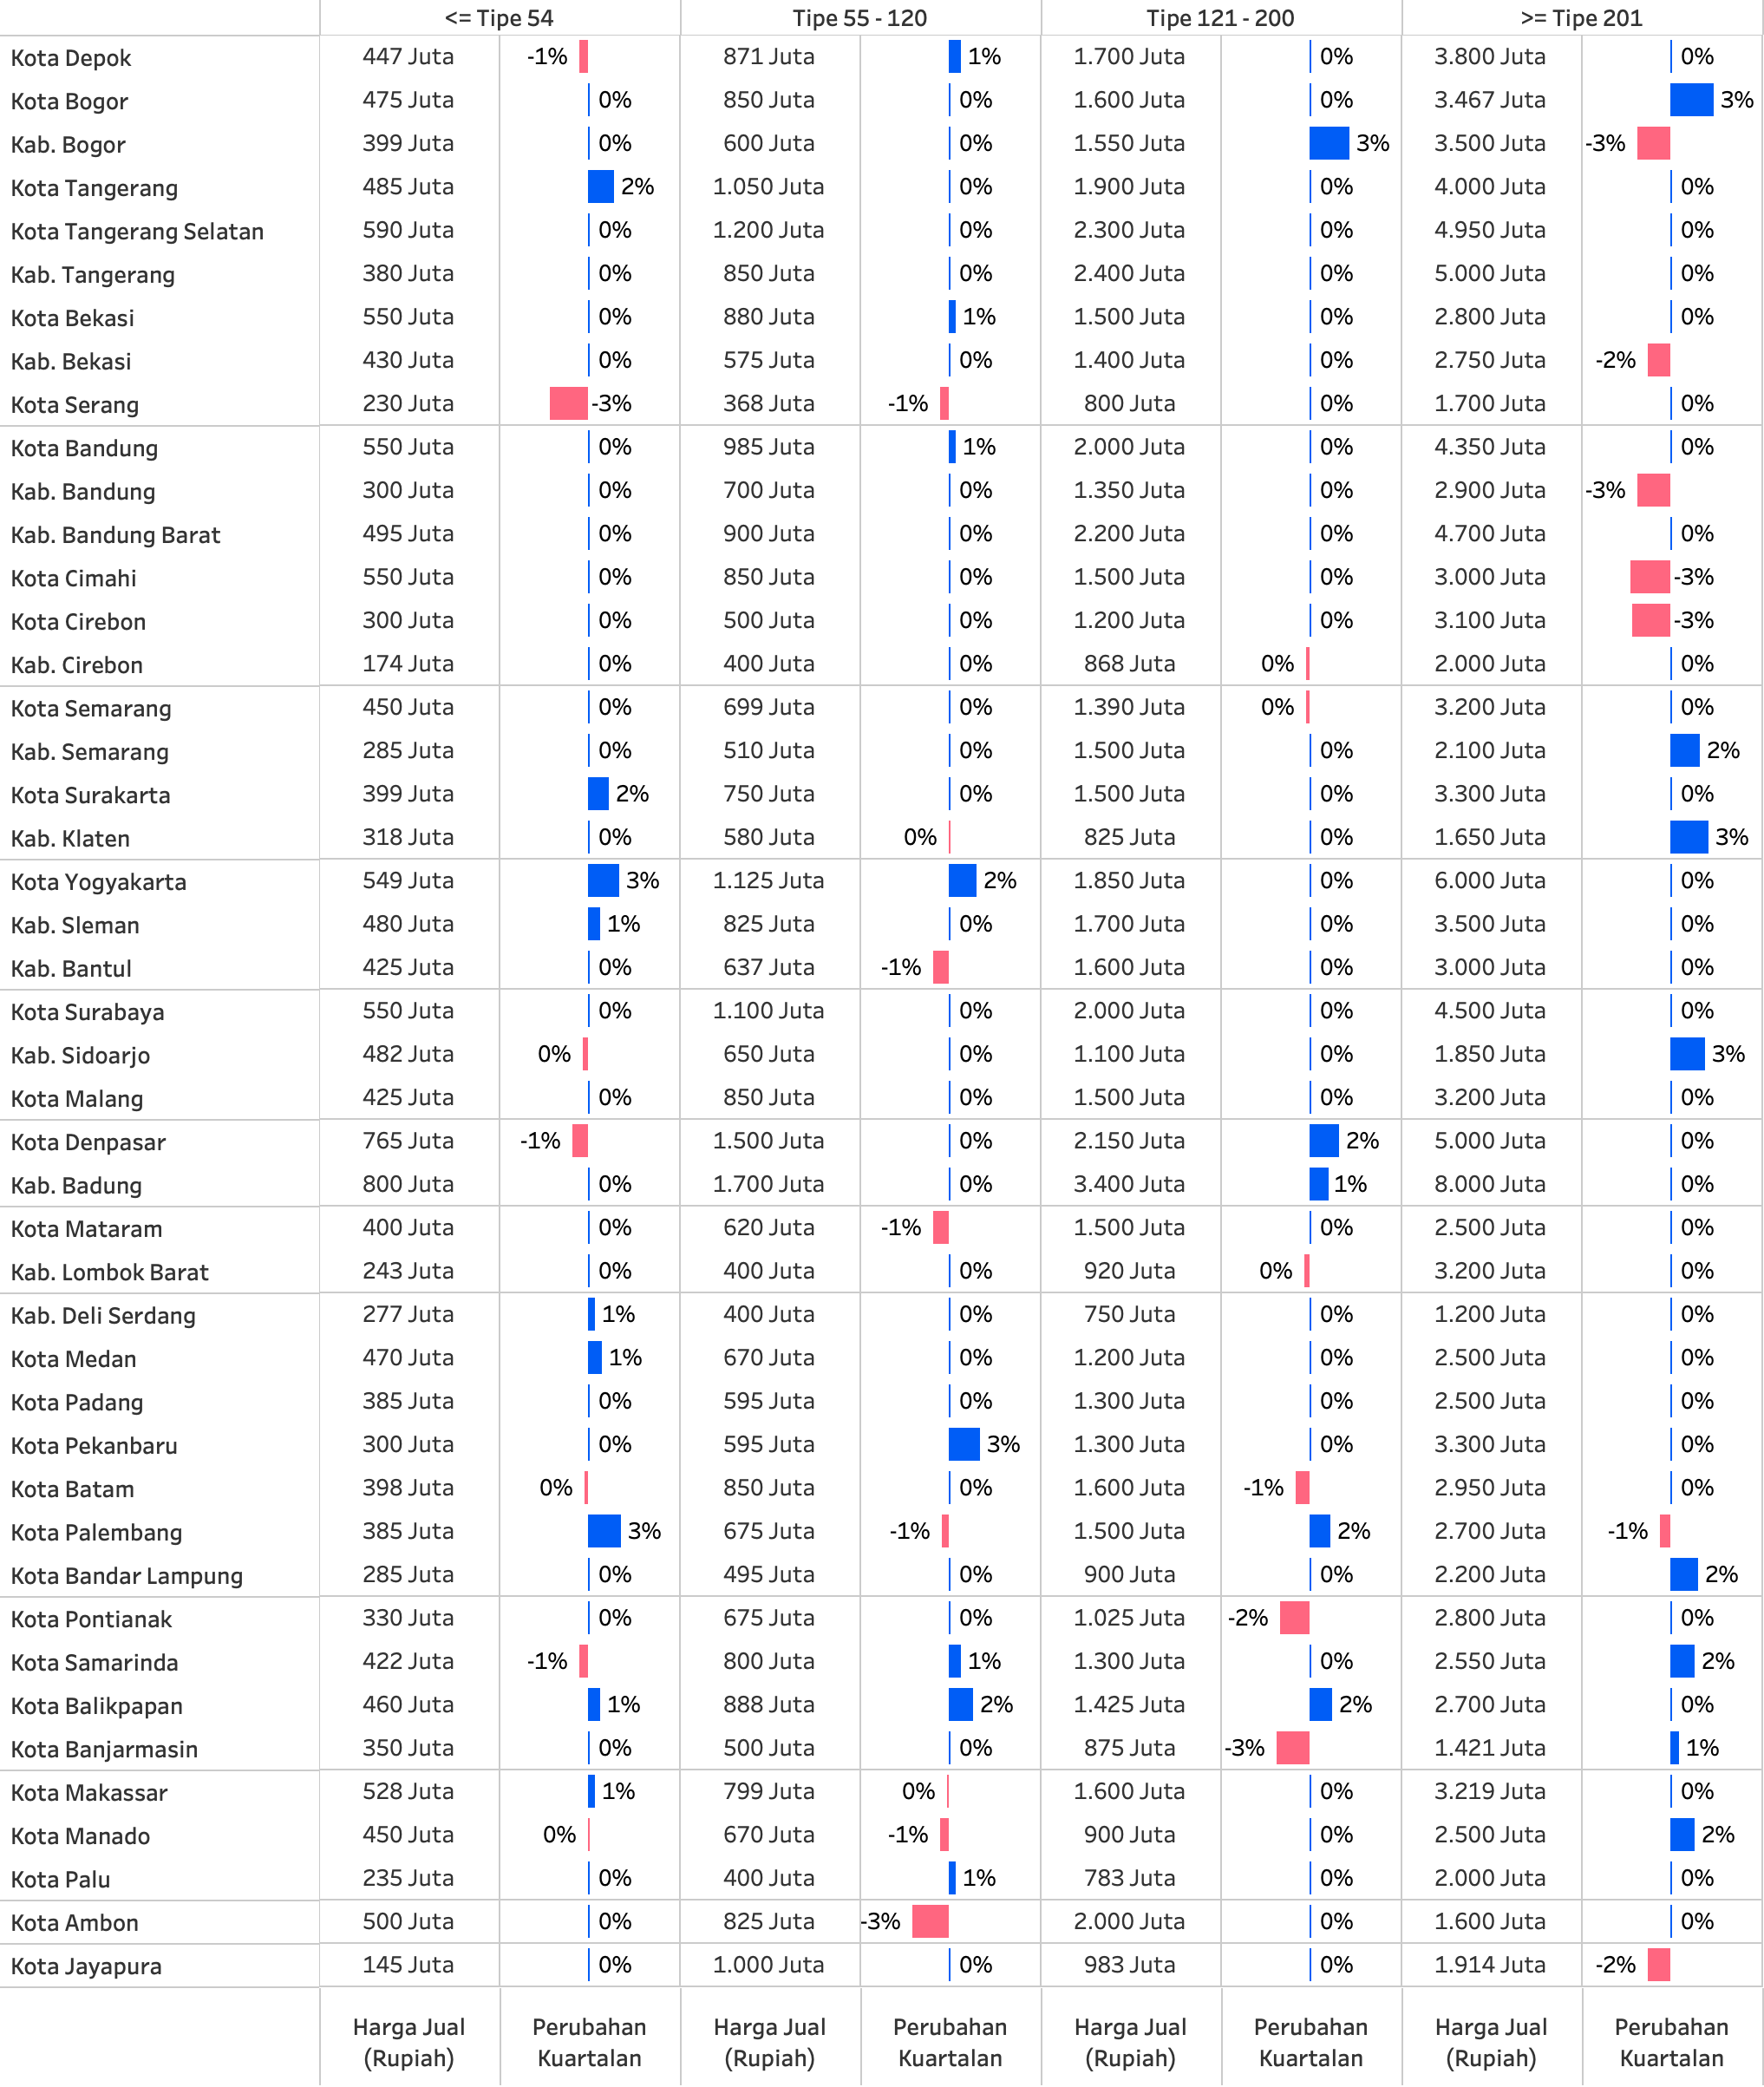
Bodetabek & Banten: Stabil dengan Penyesuaian di Segmen Tertentu
Kawasan penyangga Jakarta menunjukkan tren harga jual yang relatif stabil pada kuartal 4 tahun 2025, terutama di segmen rumah menengah. Pada rumah tipe <= 54, Kota Tangerang menguat 2%, sementara Kota Serang terkoreksi -3%. Perbedaan ini mencerminkan kekuatan ekonomi lokal yang tidak merata; Tangerang ditopang aktivitas jasa dan industri yang lebih solid, sedangkan Serang lebih sensitif terhadap tekanan daya beli.
Pada segmen rumah besar tipe >= 201, Kota Bogor mencatat kenaikan 3%, menunjukkan permintaan yang masih terjaga di kawasan dengan fungsi hunian yang lebih matang. Sebaliknya, Kabupaten Bogor dan Kabupaten Bekasi mengalami koreksi masing-masing -3% dan -2%, sejalan dengan peningkatan inventori berlabel urgensi penjualan pada semester 2 tahun 2025, yang memicu penyesuaian harga secara selektif sesuai karakter segmen di tiap wilayah. Menariknya, rumah tipe 121–200 justru menguat 3% di Kabupaten Bogor, mencerminkan bahwa segmen rumah menengah tetap relatif solid di tengah penyesuaian pasar yang lebih luas.
Jawa Barat: Penyesuaian Terbatas Rumah Tipe Besar di Tengah Faktor Risiko Lingkungan
Bandung Raya menunjukkan stabilitas harga jual rumah secara umum pada kuartal 4 tahun 2025, meskipun terdapat koreksi terbatas pada segmen rumah besar. Rumah tipe >= 201 turun –3% di Kabupaten Bandung dan Kota Cimahi, menandakan pergerakan segmen atas yang lebih selektif dibandingkan segmen lainnya. Kondisi ini berlangsung di tengah meningkatnya kesadaran terhadap risiko hidrometeorologi di Bandung Raya serta penerapan moratorium izin pembangunan perumahan oleh Pemerintah Provinsi Jawa Barat pada akhir 2025. Pengetatan kebijakan penataan ruang dan langkah-langkah pengendalian lingkungan tersebut turut memengaruhi dinamika pasar, khususnya pada segmen atas.
Pola yang relatif serupa terlihat di Kota Cirebon, di mana harga rumah tipe >= 201 juga terkoreksi –3%, sementara Kabupaten Cirebon mencatat stagnasi di hampir seluruh segmen. Pada semester 2 2025, wilayah Cirebon mengalami banjir dan longsor, termasuk peristiwa yang sempat menutup akses jalan nasional. Gangguan terhadap mobilitas dan kondisi lingkungan tersebut menjadi faktor tambahan yang memengaruhi kehati-hatian pasar, khususnya pada segmen rumah besar yang cenderung lebih sensitif terhadap risiko lingkungan dan kepastian aksesibilitas kawasan.
Jawa Tengah: Stabilitas Harga Didukung Ekspansi Industri dan Tata Kelola Kota
Jawa Tengah menunjukkan stabilitas harga dengan penguatan pada segmen rumah besar dan rumah kecil. Rumah tipe >= 201 mencatat kenaikan di kabupaten penyangga seperti Kabupaten Semarang (+2%) dan Kabupaten Klaten (+3%). Pergerakan ini berlangsung seiring dengan dorongan Pemerintah Provinsi Jawa Tengah agar pemerintah kabupaten/kota mengajukan kawasan industri baru guna memperluas basis investasi dan aktivitas produksi. Arah kebijakan tersebut memperkuat posisi koridor Semarang–Solo–Yogyakarta sebagai pusat kegiatan ekonomi regional, yang turut membentuk dinamika harga hunian di wilayah penyangga, khususnya pada segmen atas.
Di sisi lain, rumah tipe <= 54 menguat 2% di Kota Surakarta. Kinerja ini sejalan dengan capaian Pemerintah Kota Surakarta yang meraih Innovative Government Award (IGA) 2025 sebagai kota terinovatif. Pengakuan tersebut mencerminkan konsistensi dalam inovasi pelayanan publik dan tata kelola pemerintahan. Lingkungan perkotaan yang relatif tertata dan layanan publik yang adaptif turut menjaga stabilitas pergerakan harga, terutama pada segmen hunian kecil yang berorientasi pada kebutuhan rumah tangga perkotaan.
D.I. Yogyakarta: Aktivitas Pariwisata Topang Kenaikan Terbatas di Kota Yogyakarta
Harga jual rumah di DI Yogyakarta relatif stabil pada kuartal 4 tahun 2025, dengan penguatan yang lebih terlihat di Kota Yogyakarta. Rumah tipe <= 54 tumbuh 3%, sementara tipe 55–120 naik 2%. Pada semester 2 tahun 2025, sektor pariwisata DI Yogyakarta tetap aktif dengan tingkat kunjungan yang tinggi menjelang akhir tahun, menjaga dinamika ekonomi daerah terutama pada sektor jasa, akomodasi, dan ritel. Intensitas aktivitas tersebut membentuk pergerakan pasar hunian di pusat kota, khususnya pada segmen kecil dan menengah. Di sisi lain, karakter kawasan yang telah terbangun padat serta keterbatasan ketersediaan lahan di dalam kota turut memberikan tekanan kenaikan harga secara selektif.
Jawa Timur: Segmen Atas Sidoarjo Menguat di Tengah Stabilitas Pasar Jawa Timur
Di Jawa Timur, Kabupaten Sidoarjo mencatat kenaikan 3% pada rumah tipe >= 201 pada kuartal 4 tahun 2025. Sebagai wilayah penyangga Kota Surabaya, Sidoarjo menyediakan hunian tapak berukuran lebih luas dengan harga relatif lebih kompetitif dibandingkan kota inti, sekaligus tetap terhubung dengan pusat aktivitas ekonomi melalui jaringan jalan arteri dan tol. Karakter ini memperkuat peran Sidoarjo sebagai kawasan residensial alternatif bagi kelompok berpenghasilan menengah atas dan pelaku usaha yang beraktivitas di kawasan metropolitan Surabaya.
Perbedaan struktur harga lahan serta fungsi wilayah antara Surabaya sebagai pusat bisnis dan Sidoarjo sebagai kawasan penyangga menciptakan ruang penyesuaian harga yang lebih terbuka pada segmen rumah besar. Kondisi tersebut tercermin pada penguatan harga tipe >= 201 yang relatif lebih jelas dibandingkan segmen lainnya.
Bali: Stabilitas Harga Hunian Ditopang Aktivitas Ekonomi Denpasar
Secara umum, harga jual rumah di Bali relatif stabil pada semester 2 2025, seiring dengan aktivitas ekonomi daerah yang tetap positif. Penguatan selektif terjadi pada tipe 121–200 di Kota Denpasar yang naik 2%. Pergerakan ini berlangsung di tengah kinerja sektor pariwisata yang tetap tinggi, meningkatnya penyelenggaraan konferensi dan pameran, serta solidnya sektor jasa dan perdagangan pada akhir 2025.
Intensitas aktivitas tersebut menjaga dinamika kawasan perkotaan, khususnya Denpasar sebagai pusat administrasi dan bisnis Bali. Posisi strategis ini tercermin pada kestabilan harga secara umum, dengan penguatan yang lebih terlihat pada segmen menengah tanpa indikasi tekanan yang luas pada segmen lainnya.
Nusa Tenggara Barat: Konsolidasi Ekonomi Jaga Stabilitas Pasar Properti
Kota Mataram dan Kabupaten Lombok Barat di Nusa Tenggara Barat menunjukkan stagnasi harga pada seluruh tipe rumah pada kuartal 4 tahun 2025. Pergerakan ini berlangsung di tengah kondisi ekonomi lokal yang relatif stabil. Meskipun pembangunan sektor pariwisata mencatat perkembangan positif, skala dan intensitas aktivitasnya belum setara dengan destinasi utama seperti Bali, sehingga dinamika ekonomi yang terbentuk belum tercermin pada perubahan harga hunian secara signifikan.
Pariwisata Lombok sendiri berada dalam fase penguatan struktur pasar dan perluasan basis wisatawan, namun momentum tersebut masih berada pada tahap konsolidasi. Di sisi lain, stabilitas harga pangan dan kebutuhan pokok yang terjaga turut mencerminkan inflasi daerah yang terkendali. Kombinasi faktor ini membentuk lingkungan ekonomi yang relatif stabil, sehingga harga properti di Nusa Tenggara Barat bergerak datar pada akhir 2025.
Sumatera: Resiliensi Pasar Sumatera dengan Penguatan Selektif di Kota Utama
Harga jual rumah di Sumatera relatif stabil pada kuartal 4 tahun 2025, termasuk di beberapa kota yang sempat menghadapi tekanan akibat bencana hidrometeorologi pada akhir tahun. Stagnasi harga di wilayah terdampak menunjukkan bahwa aktivitas pasar masih terbatas pada periode tanggap darurat dan pemulihan.
Penguatan terlihat di kota-kota utama dengan tingkat resiliensi lebih tinggi, seperti Pekanbaru dan Palembang. Di Palembang, rumah tipe <= 54 menguat 3% dan tipe 121–200 naik 2%, sementara di Pekanbaru tipe 55–120 tumbuh 3%. Pola ini sejalan dengan dinamika pasar yang sempat tertunda selama periode cuaca ekstrem dan kembali bergerak setelah kondisi membaik.
Kalimantan: Penguatan di Kalimantan Timur, Koreksi Selektif di Barat dan Selatan
Tren menguat pada kuartal 4 tahun 2025 terlihat di Kalimantan Timur. Di Balikpapan, harga jual rumah tipe 55–120 dan tipe 121–200 masing-masing tumbuh 2%, sementara di Samarinda rumah tipe >= 201 naik 2%. Pergerakan ini berlangsung seiring pertumbuhan ekonomi provinsi yang tetap positif sepanjang 2025, yang menjaga dinamika aktivitas usaha dan pergerakan ekonomi di kota-kota utama.
Di sisi lain, Kalimantan Barat dan Kalimantan Selatan mencatat koreksi terbatas pada rumah tipe 121–200, masing-masing di Kota Pontianak (-2%) dan Kota Banjarmasin (-2%). Penyesuaian tersebut menunjukkan pergerakan yang lebih selektif pada segmen menengah, tanpa indikasi tekanan yang bersifat luas di pasar. Stabilnya tipe rumah lainnya mengindikasikan bahwa koreksi lebih merupakan proses penyesuaian pada segmen tertentu, bukan pelemahan yang menyeluruh.
Sulawesi: Peran Kota Kreatif Jaga Stabilitas Pasar Manado
Pasar properti di Sulawesi relatif stabil pada kuartal 4 tahun 2025, dengan penguatan selektif di Kota Manado. Rumah tipe >= 201 di kota ini naik 2%, mencerminkan kestabilan segmen hunian berukuran besar di tengah pergerakan pasar yang terukur. Kenaikan tersebut berlangsung seiring penetapan Manado sebagai Kota Kreatif Indonesia 2025, yang menegaskan posisinya sebagai pusat pengembangan ekonomi kreatif dan jasa di kawasan timur Indonesia. Dinamika tersebut turut menjaga pergerakan harga hunian, khususnya pada segmen atas, sementara segmen lainnya tetap bergerak relatif stabil tanpa indikasi tekanan yang meluas.
Maluku: Pergerakan Selektif di Pasar Hunian Ambon
Pasar hunian di Kota Ambon relatif stabil pada kuartal 4 2025, dengan koreksi ringan –3% pada rumah tipe 55–120. Stabilitas ini didorong oleh program nasional 3 Juta Rumah, di mana Ambon mendapat kuota 470 unit untuk masyarakat berpenghasilan rendah. Pasokan tambahan ini membantu menyeimbangkan pasar segmen bawah, sehingga fluktuasi harga tetap terkendali. Fokus pada hunian terjangkau membuat pergerakan harga lebih terbatas, menciptakan pasar yang stabil bagi pengembang maupun pembeli.
Papua: Koreksi Harga Rumah Besar di Jayapura
Harga jual di Kota Jayapura pada kuartal 4 tahun 2025 menunjukkan dinamika yang tersegmentasi. Rumah tipe >= 201 mengalami koreksi harga sekitar –2%, sementara rumah tipe lain relatif stagnan. Koreksi pada segmen rumah besar ini sejalan dengan fokus pemerintah kota pada percepatan program penyediaan hunian layak bagi masyarakat berpenghasilan rendah, khususnya Orang Asli Papua (OAP), dengan target pembangunan 1.000 unit rumah yang menyerap sebagian besar kapasitas pengembang lokal. Alokasi sumber daya pengembang untuk program ini membuat rumah berukuran besar lebih sensitif terhadap perubahan daya beli dan permintaan pasar, sedangkan segmen rumah kecil dan menengah masih bergerak stabil menunggu dampak lebih lanjut. Fenomena ini menunjukkan pasar rumah di Jayapura sedang menyesuaikan diri dengan arah kebijakan pemerintah yang memprioritaskan hunian terjangkau bagi masyarakat lokal.
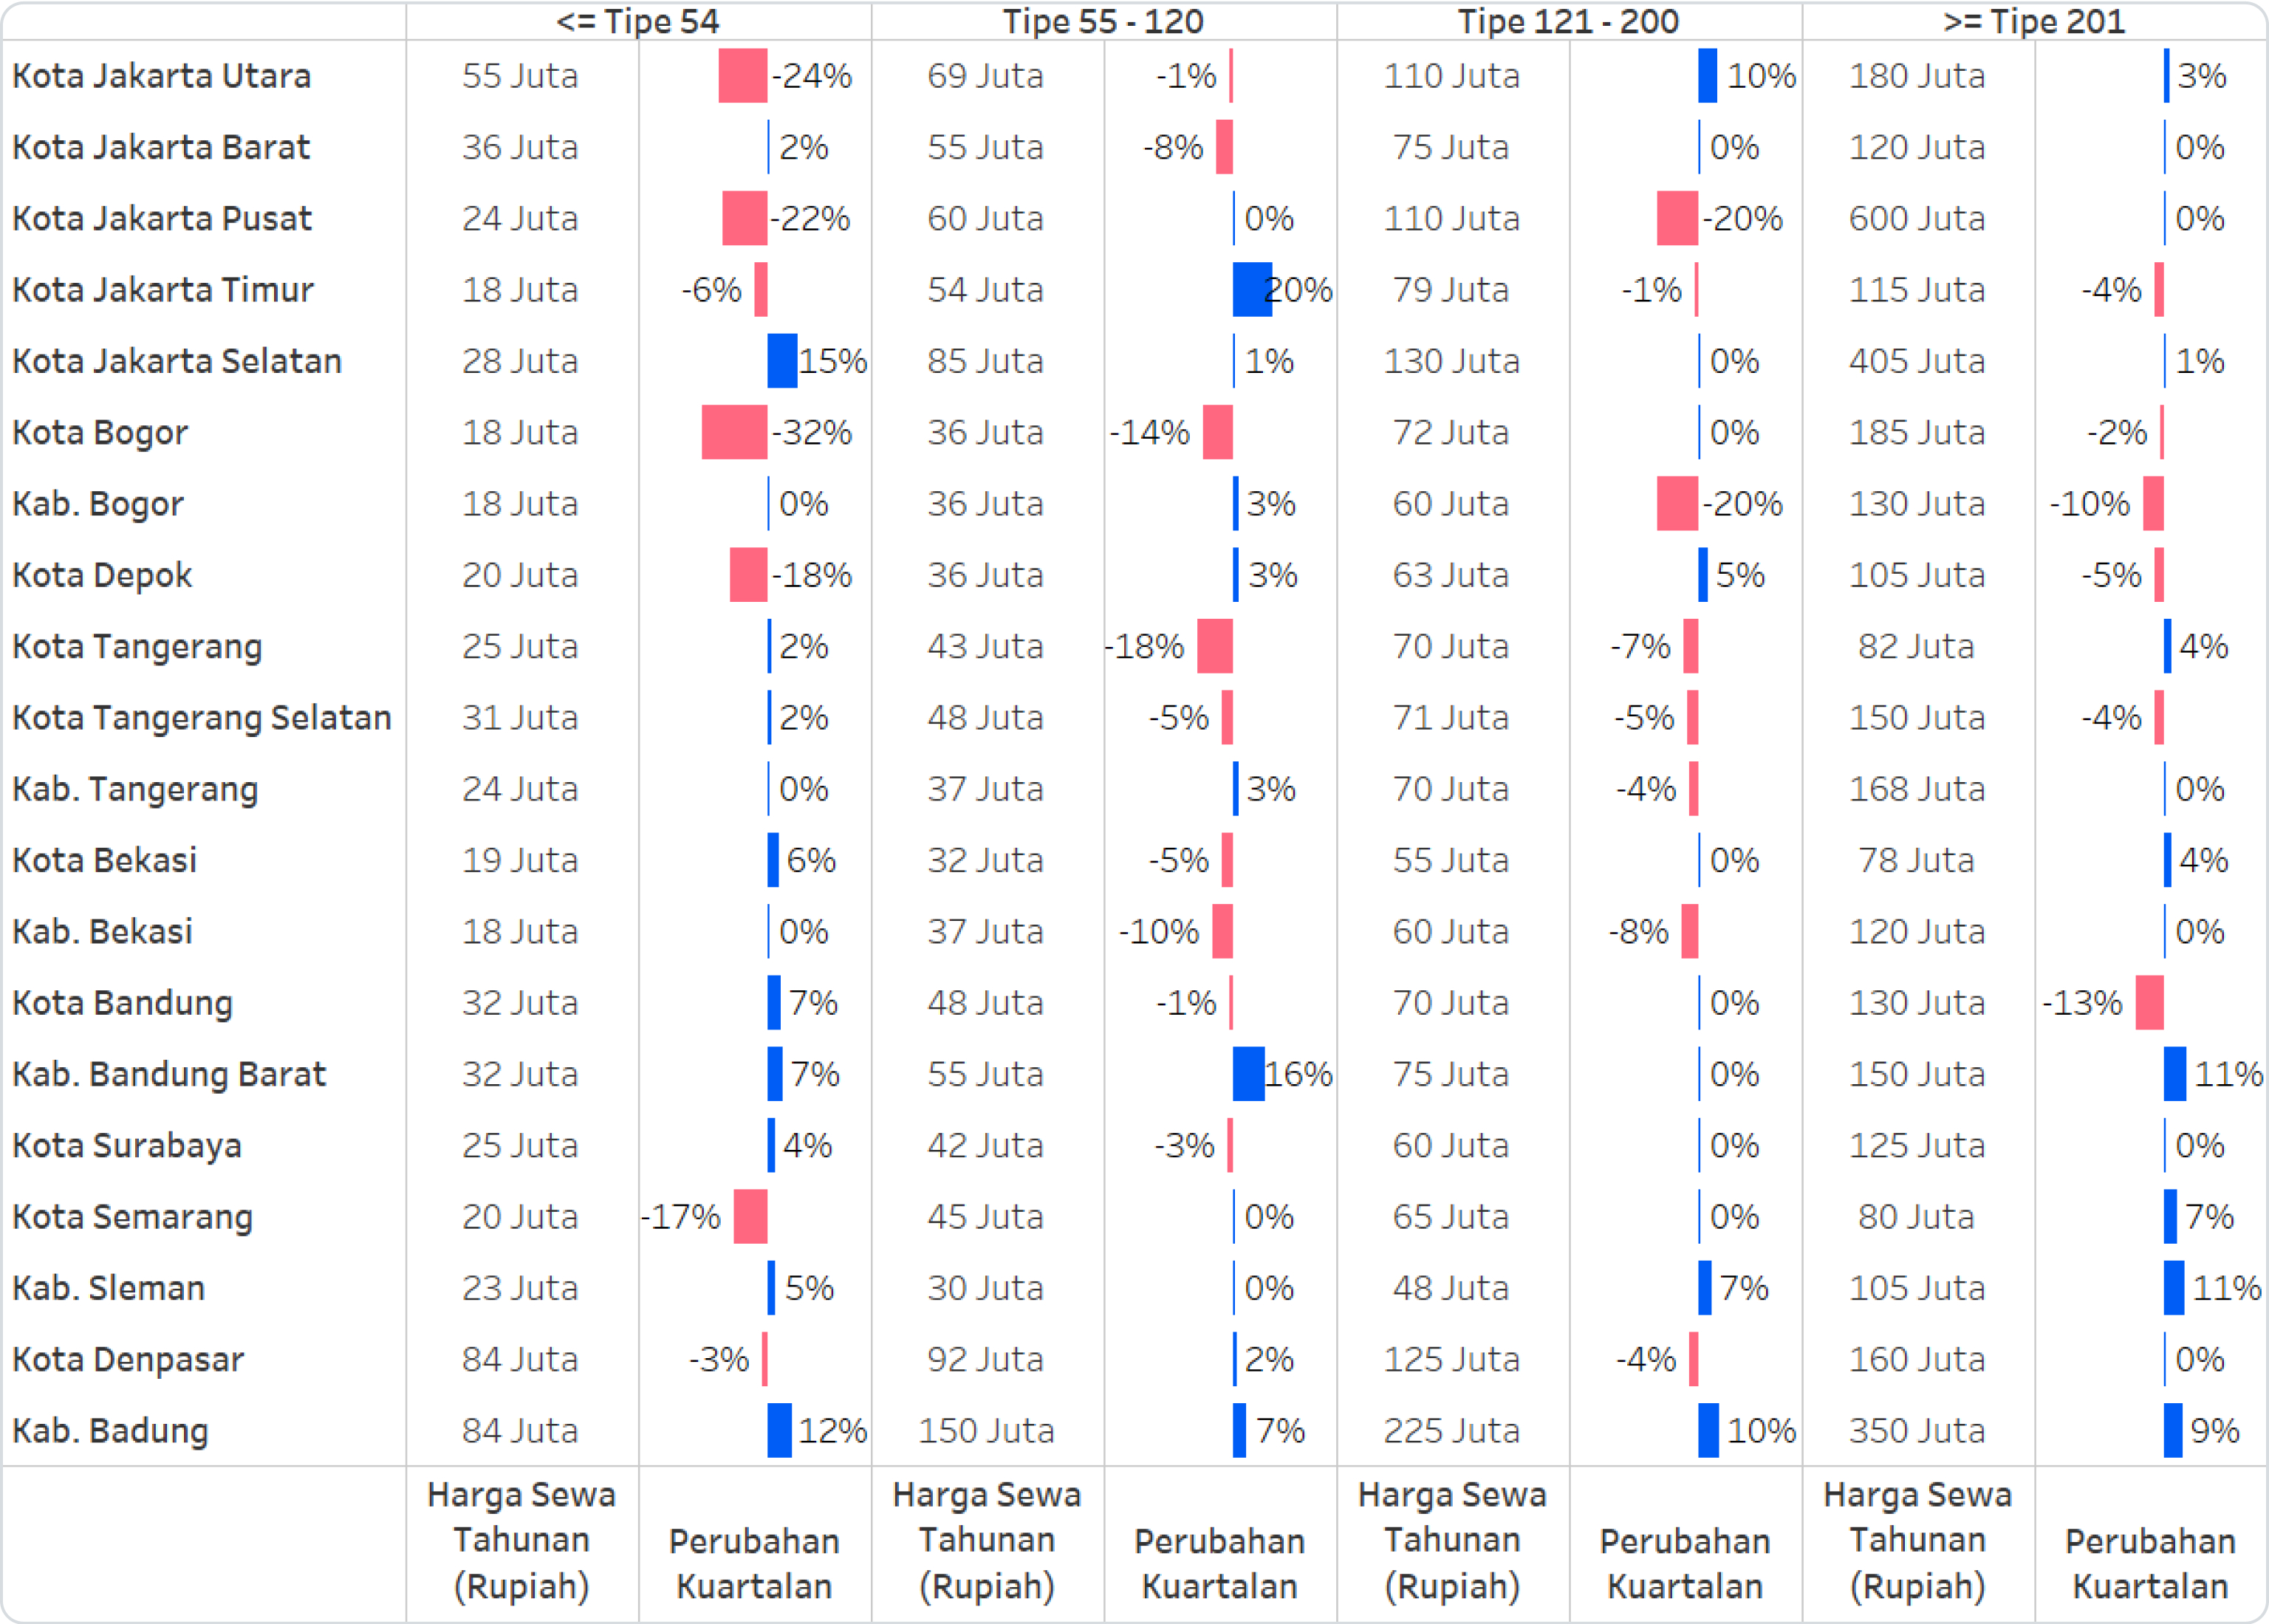
-
Harga sewa tahunan rumah dengan ukuran lebih kecil atau sama dengan tipe 54 mengalami kenaikan secara kuartalan di Jakarta Selatan (15%), Kabupaten Badung (12%), Kota Bandung (7%), dan Kabupaten Bandung Barat (7%).
-
Rumah dengan ukuran lebih kecil atau sama dengan tipe 54 mengalami penurunan harga sewa tahunan secara kuartalan di Kota Bogor, Kota Jakarta Utara, dan Kota Jakarta Pusat. Perubahan harga sewa tahunan tersebut masing-masing sebesar -32%, -24%, dan -22%.
-
Kota Jakarta Timur menjadi kota dengan kenaikan harga sewa tahunan tertinggi di wilayah Jabodetabek secara kuartalan untuk rumah dengan tipe 55 - 120, dengan kenaikan sebesar 20%. Selain itu, kenaikan harga juga terjadi di Kabupaten Bandung Barat sebesar 16%.
-
Kota-kota penyangga di sekitar DKI Jakarta umumnya mengalami penurunan harga sewa tahunan secara kuartalan. Penurunan tertinggi terjadi di wilayah Jabodetabek terjadi di Kota Tangerang, Kota Bogor, dan Kabupaten Bekasi, masing-masing dengan perubahan harga sebesar -18%, -14%, dan -10%.
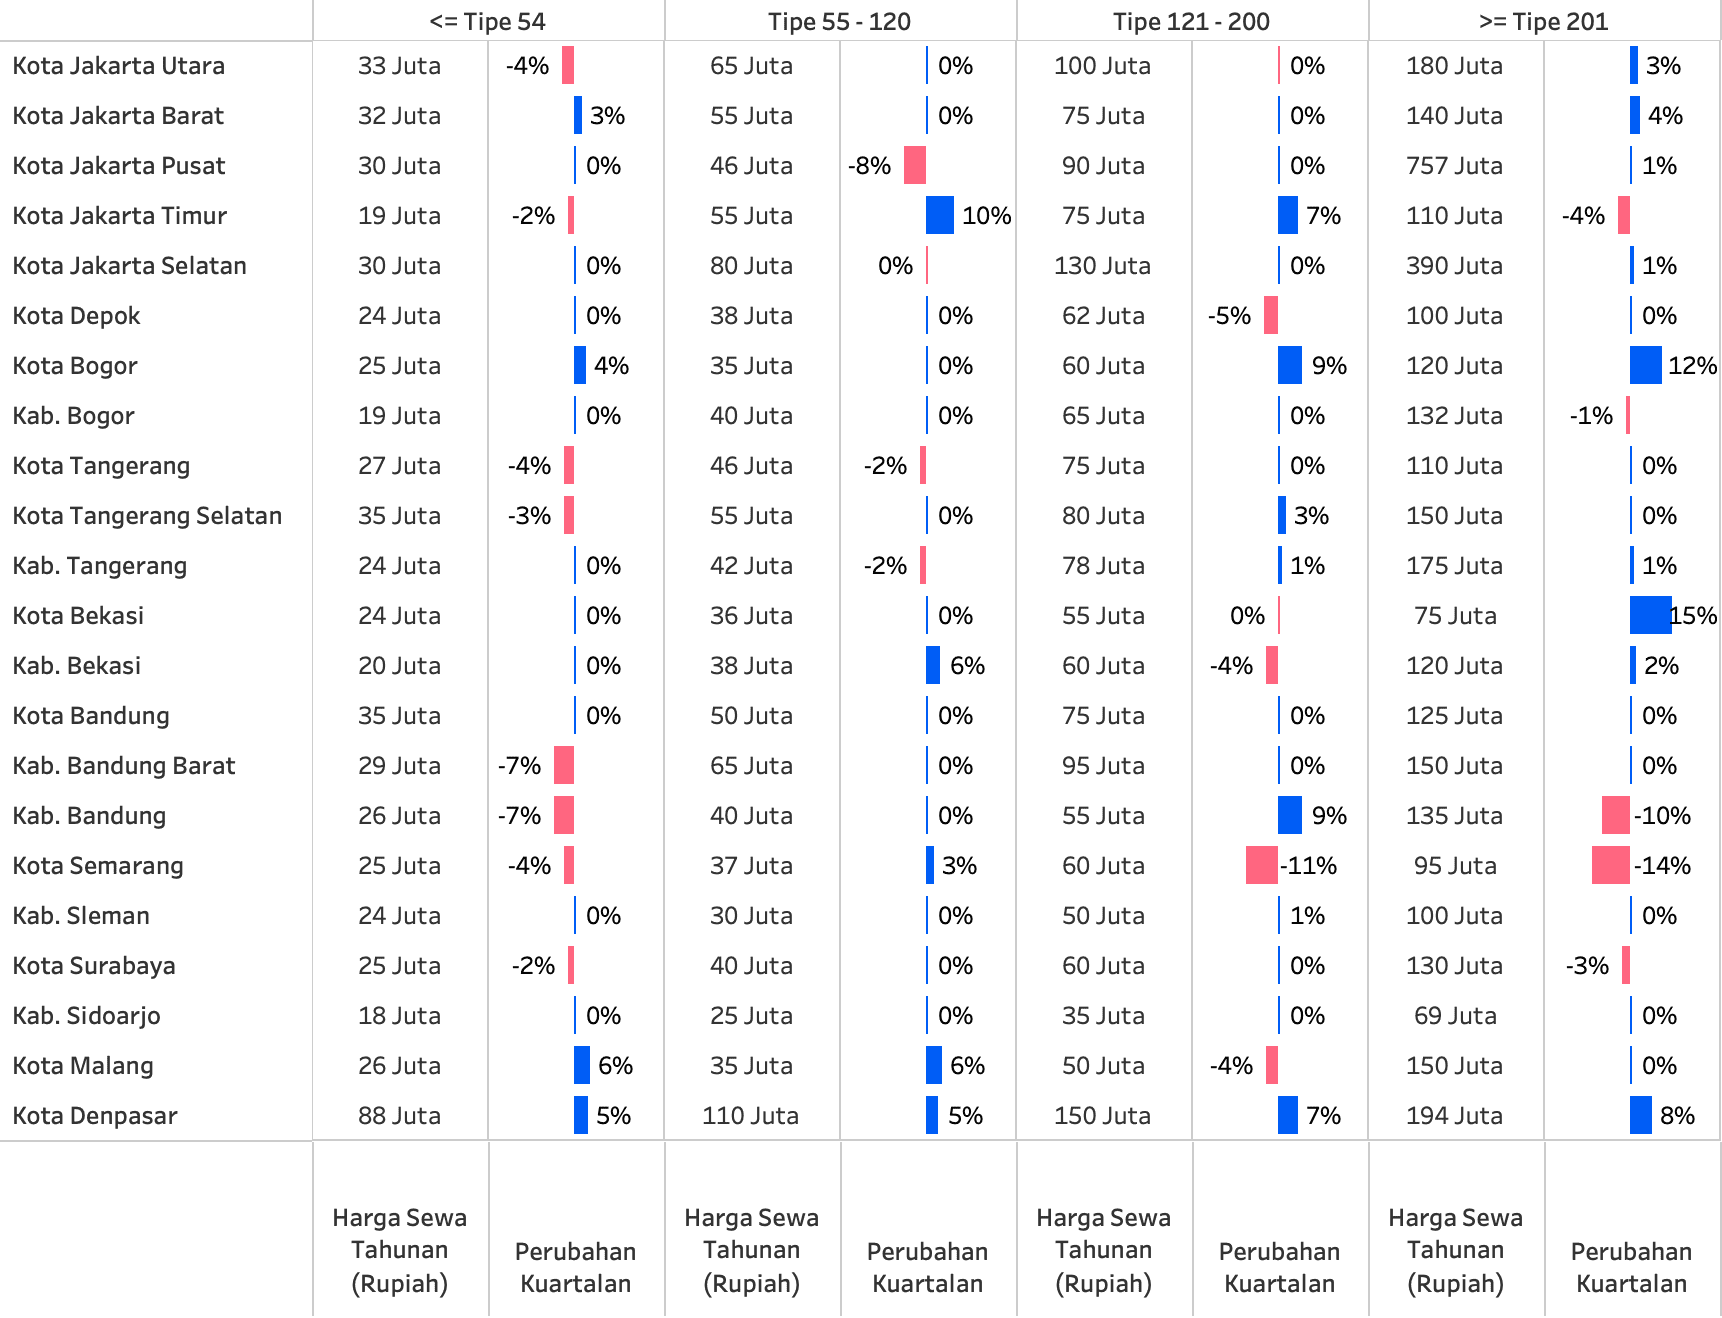
-
Pasar sewa rumah di Jabodetabek juga menunjukkan dinamika berbeda di setiap tipe rumah. Untuk rumah dengan tipe <= 54, meskipun mayoritas masih stabil, terjadi sedikit penurunan harga sewa di Jakarta Utara, Jakarta Timur, serta Tangerang, sebesar -2% hingga -4%.
-
Pada rumah dengan tipe >= 201, harga sewa rumah di Jabodetabek umumnya stabil, namun dua kota mencatat kenaikan signifikan: Bekasi dan Bogor masing-masing naik 15% dan 12%, secara kuartalan. Sejalan dengan tren yang telah disebutkan pada analisis Property Home Sell Index, kenaikan harga sewa ini menjadi katalis bagi orang yang mengincar rumah untuk disewakan kembali ataupun pemilik properti untuk menaikkan harga sewa.
-
Lalu, pada rumah dengan tipe ukuran menengah, Jakarta Timur menonjol dengan pertumbuhan harga sewa 10% untuk tipe 55-120 dan 7% untuk tipe 121-200. Serupa dengan Bekasi, harga jual rumah di wilayah ini merupakan salah satu yang masih stabil, dapat menjadi alternatif selain Bekasi apabila membutuhkan akses lebih dekat ke Jakarta. Sementara itu, Kota Bogor juga menunjukkan tren positif dengan kenaikan 9% pada tipe 121-200.
-
Di Bandung Raya, khususnya di Kabupaten Bandung dan Bandung Barat, terjadi penurunan harga sewa pada tipe <= 54 dan tipe >= 201 lebih dari -7% secara kuartalan, mengindikasikan adanya stagnasi pasar setelah periode kenaikan di kuartal-kuartal sebelumnya. Bagi penyewa, ini bisa menjadi peluang untuk mendapatkan harga lebih kompetitif, sementara pemilik properti mungkin perlu mengevaluasi strategi harga atau diferensiasi properti untuk tetap menarik minat pasar.
-
Sementara itu, Semarang mencatat penurunan harga sewa di semua tipe rumah, setelah sempat naik di kuartal sebelumnya. Sebaliknya, Surabaya, Malang, dan Sidoarjo menunjukkan stabilitas harga sewa di kuartal ini.
-
Berlanjut ke Bali, Denpasar terus mengalami kenaikan harga sewa di semua tipe (5% hingga 8%), melanjutkan momentum sejak 2024. Kenaikan ini didorong oleh faktor seperti tingginya permintaan dari pariwisata, ekspatriat, maupun migrasi domestik. Bagi investor, Denpasar tetap menjadi lokasi menarik untuk properti sewa, terutama jika tren pariwisata dan pembangunan infrastruktur terus mendukung.
Pasar Sewa Nasional: Hunian Kecil mempimpin Pertumbuhan Indeks Sewa
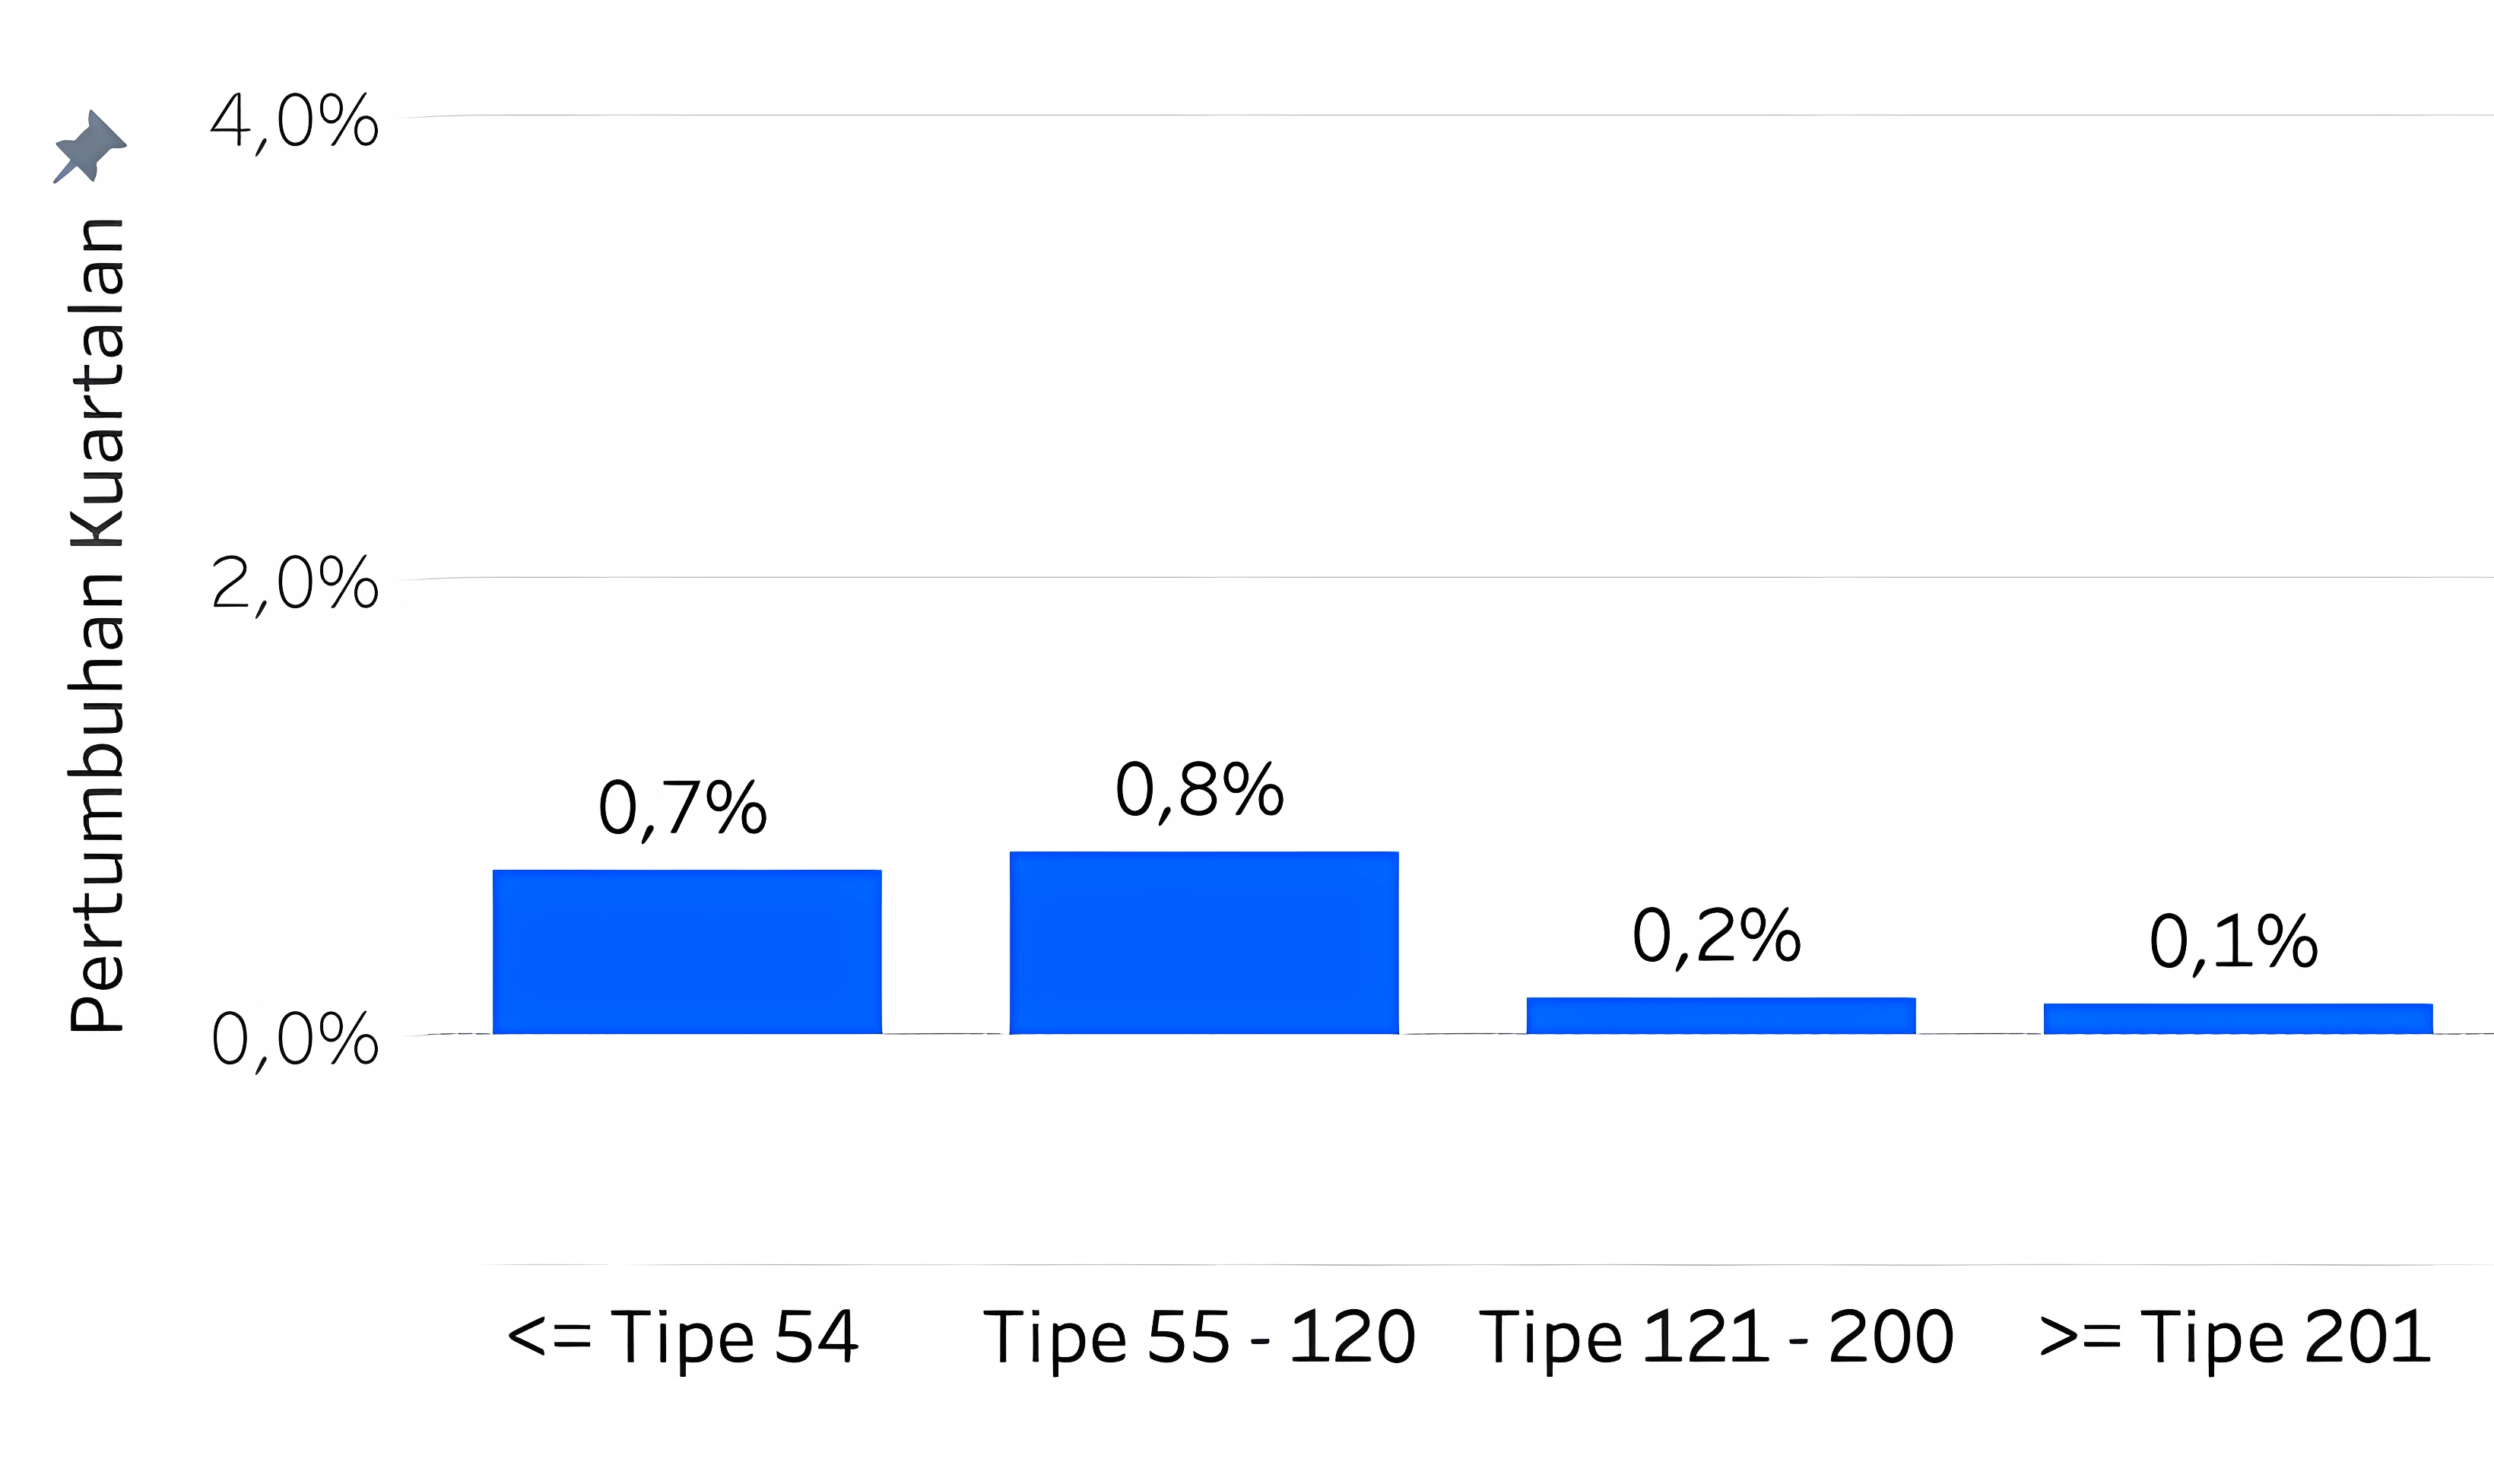
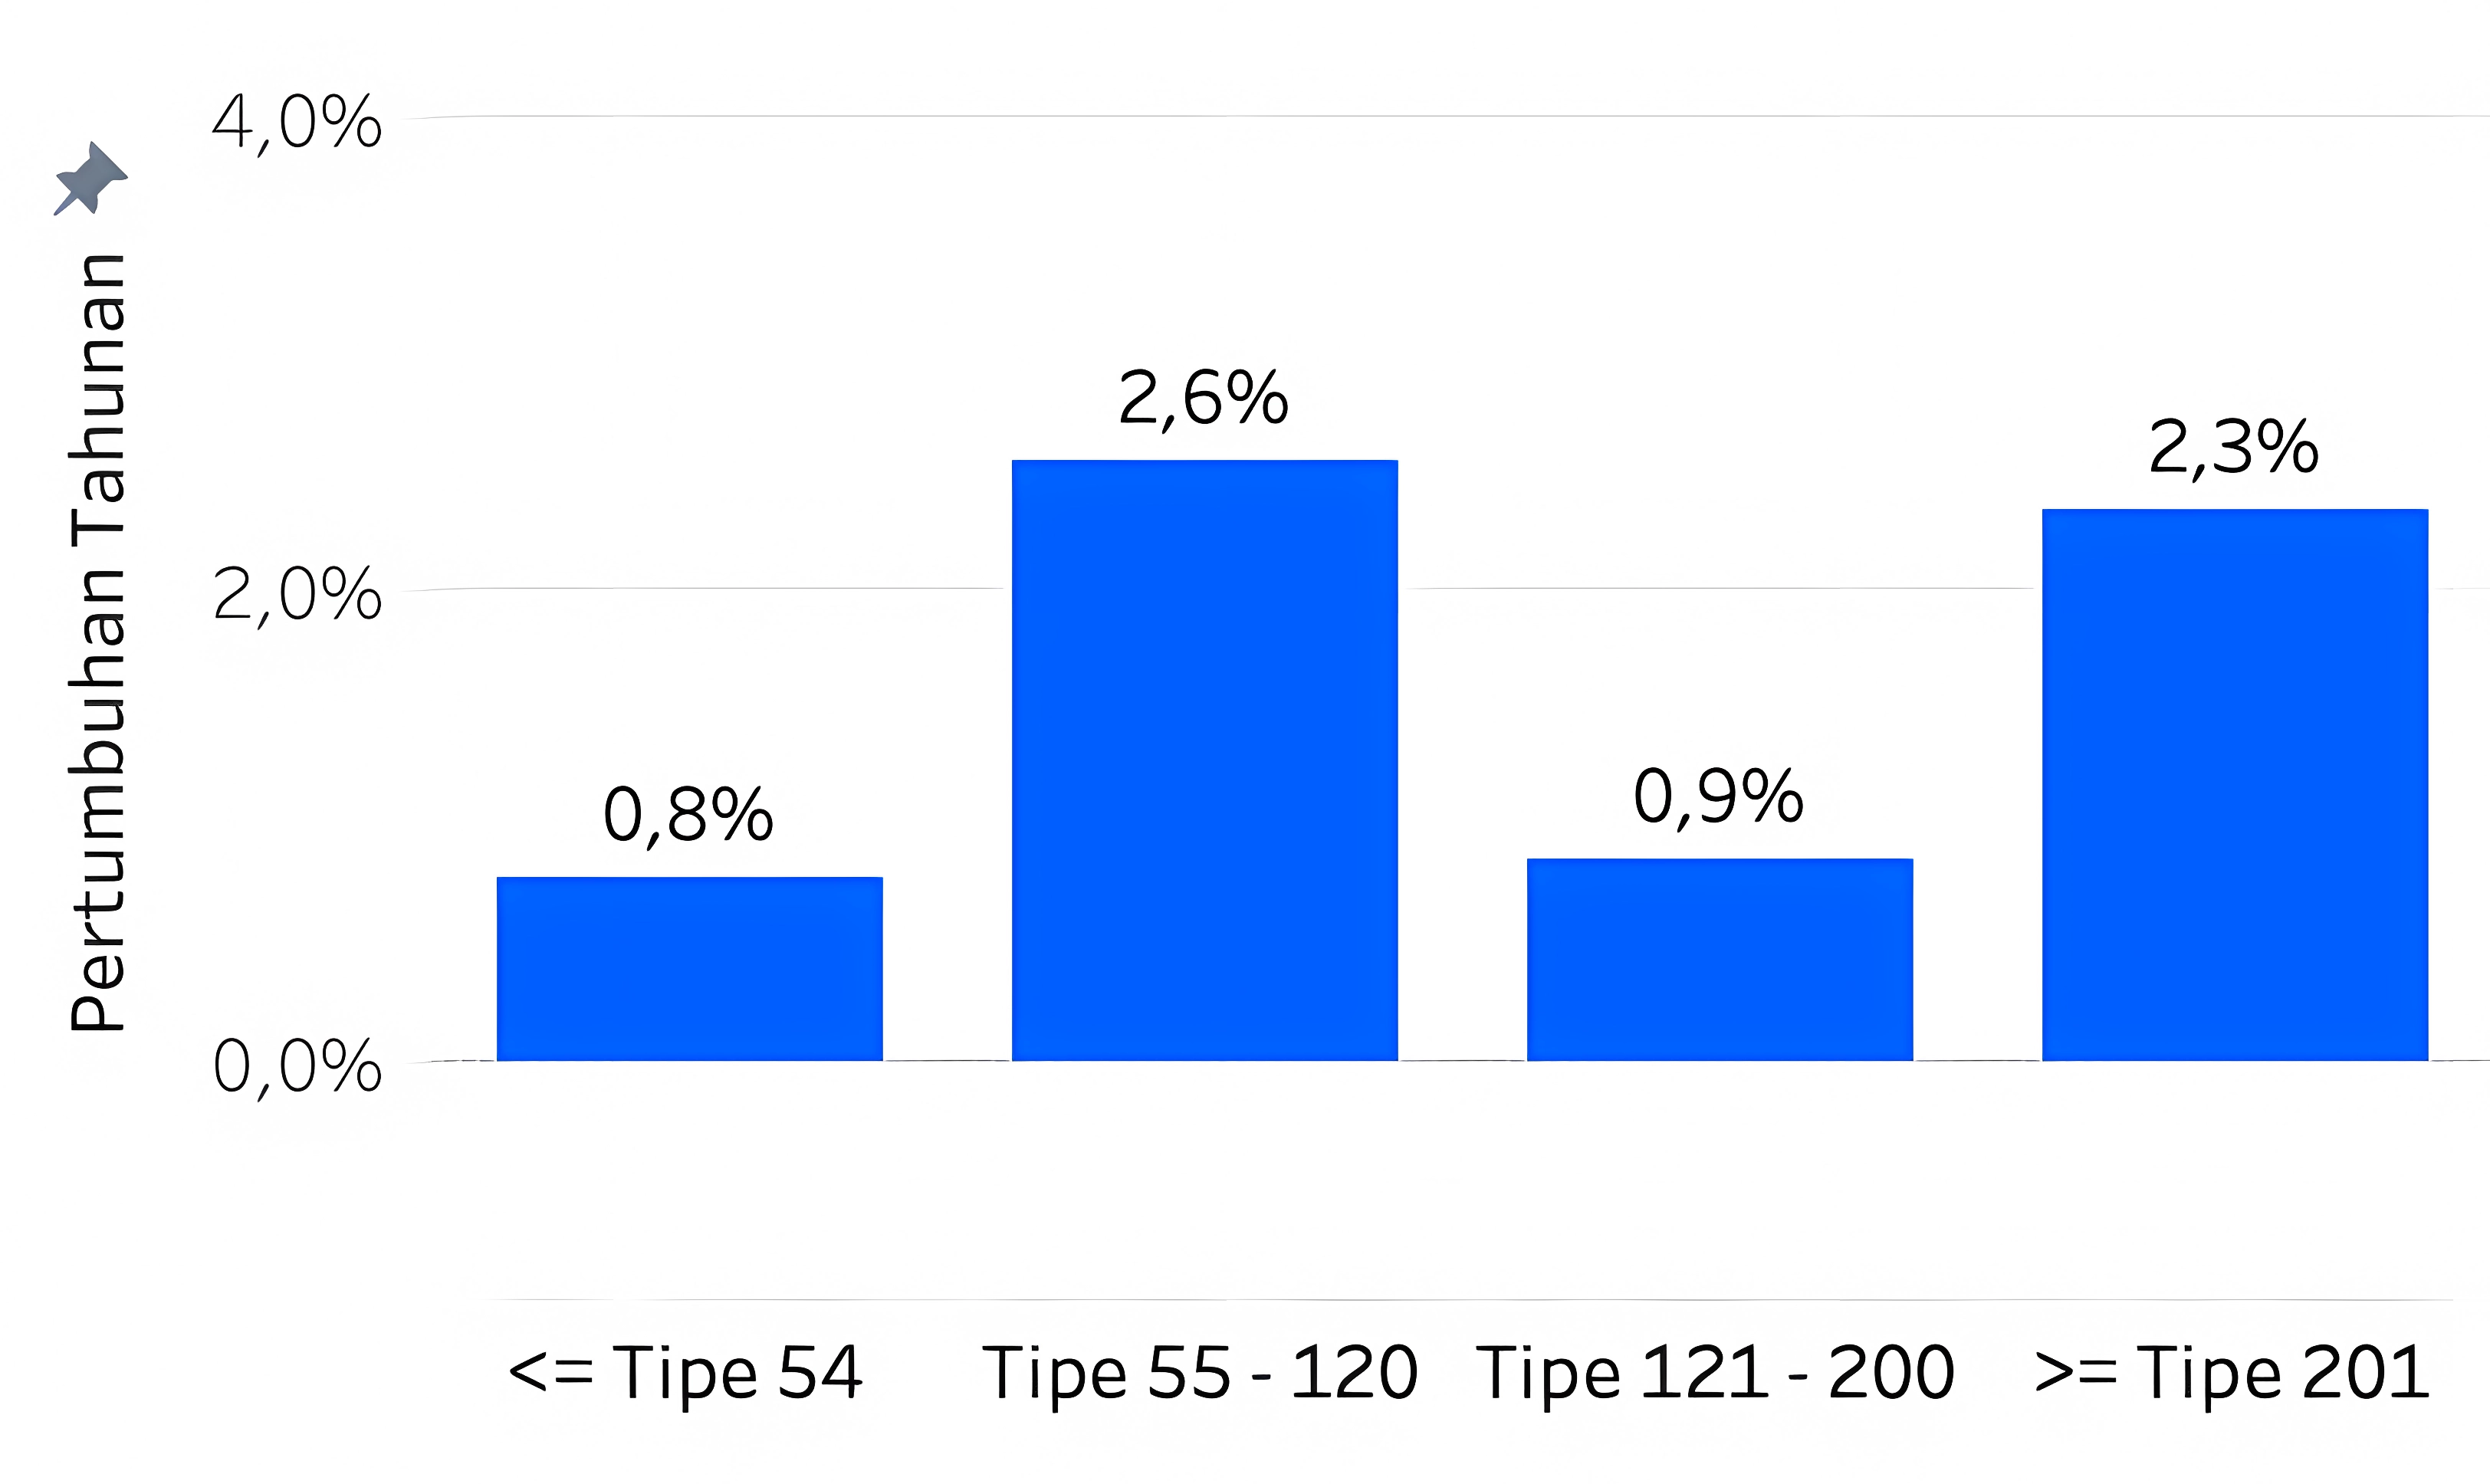
Indeks Harga Sewa Nasional pada kuartal 1 tahun 2026 mencatatkan pertumbuhan positif di seluruh kategori bangunan, menandakan resiliensi pasar properti residensial Indonesia di tengah perlambatan aktivitas akibat siklus Ramadan dan Lebaran. Secara kuartalan, pertumbuhan dipimpin oleh rumah tipe 55-120 sebesar 0,8% dan tipe <=54 sebesar 0,7%. Tren ini mencerminkan dinamika urban yang didorong oleh kembalinya aktivitas fisik secara penuh di pusat perkantoran dan institusi pendidikan, yang memicu lonjakan permintaan hunian fungsional di dekat simpul ekonomi utama.
Pertumbuhan tahunan menunjukkan performa yang jauh lebih agresif pada segmen rumah tipe 55-120 dengan kenaikan 2,6%, diikuti oleh segmen rumah tipe >=201 sebesar 2,3%. Angka ini menegaskan adanya pemulihan permintaan jangka panjang pada hunian keluarga. Kenaikan ini sangat dipengaruhi oleh sentimen positif dari kawasan-kawasan ekonomi baru dan pusat pertumbuhan mandiri, seperti wilayah Tangerang Raya yang mendapatkan momentum dari status Kawasan Ekonomi Khusus (KEK) serta kehadiran ekspansi kampus-kampus internasional.
Di tingkat mikro, pertumbuhan nasional ini merupakan hasil keseimbangan dari berbagai dinamika wilayah. Meskipun wilayah seperti Jakarta Pusat dan Surabaya mengalami kenaikan harga akibat percepatan infrastruktur dan reaktivasi CBD, indeks nasional juga memperhitungkan koreksi harga yang terjadi di daerah terdampak risiko bencana atau perlambatan industri, seperti di Bandung Raya. Dinamika ini turut dipengaruhi oleh rotasi kapital ke aset properti yang menjanjikan imbal hasil sewa nyata di tengah tantangan pada pasar modal Indonesia yang saat ini berada pada posisi Negative Outlook. Tekanan dari faktor alam dan efisiensi industri di wilayah tertentu pun menjadi variabel pengimbang yang membuat indeks pertumbuhan nasional tetap berada pada level yang sehat dan moderat.
Stabilitas pada tipe rumah besar secara kuartalan yang hanya tumbuh 0,1% hingga 0,2% menunjukkan bahwa pasar hunian premium cenderung bergerak lebih lambat namun tetap stabil dalam jangka pendek. Sebaliknya, performa tahunan yang mencapai 2,3% pada tipe >=201 membuktikan bahwa segmen ini masih menjadi pilihan utama bagi penyewa dari kalangan manajemen dan ekspatriat yang kembali aktif seiring dengan proyeksi ekonomi nasional yang solid.
Menutup kuartal pertama ini, prospek pasar sewa tetap optimis didukung oleh proyeksi pertumbuhan ekonomi nasional di kisaran 5,1%–5,4%. Kehadiran infrastruktur penghubung baru, seperti jalan tol integrasi di kawasan penyangga dan akses di kota-kota besar, akan terus menjadi motor penggerak harga sewa. Bagi pengelola aset dan penyewa, tahun 2026 menjadi periode di mana nilai strategis lokasi dan aksesibilitas terhadap pusat bisnis menjadi faktor kunci dalam penentuan nilai sewa secara nasional.
Indeks Harga Sewa Properti, Kuartal 1 2026 (QoQ)
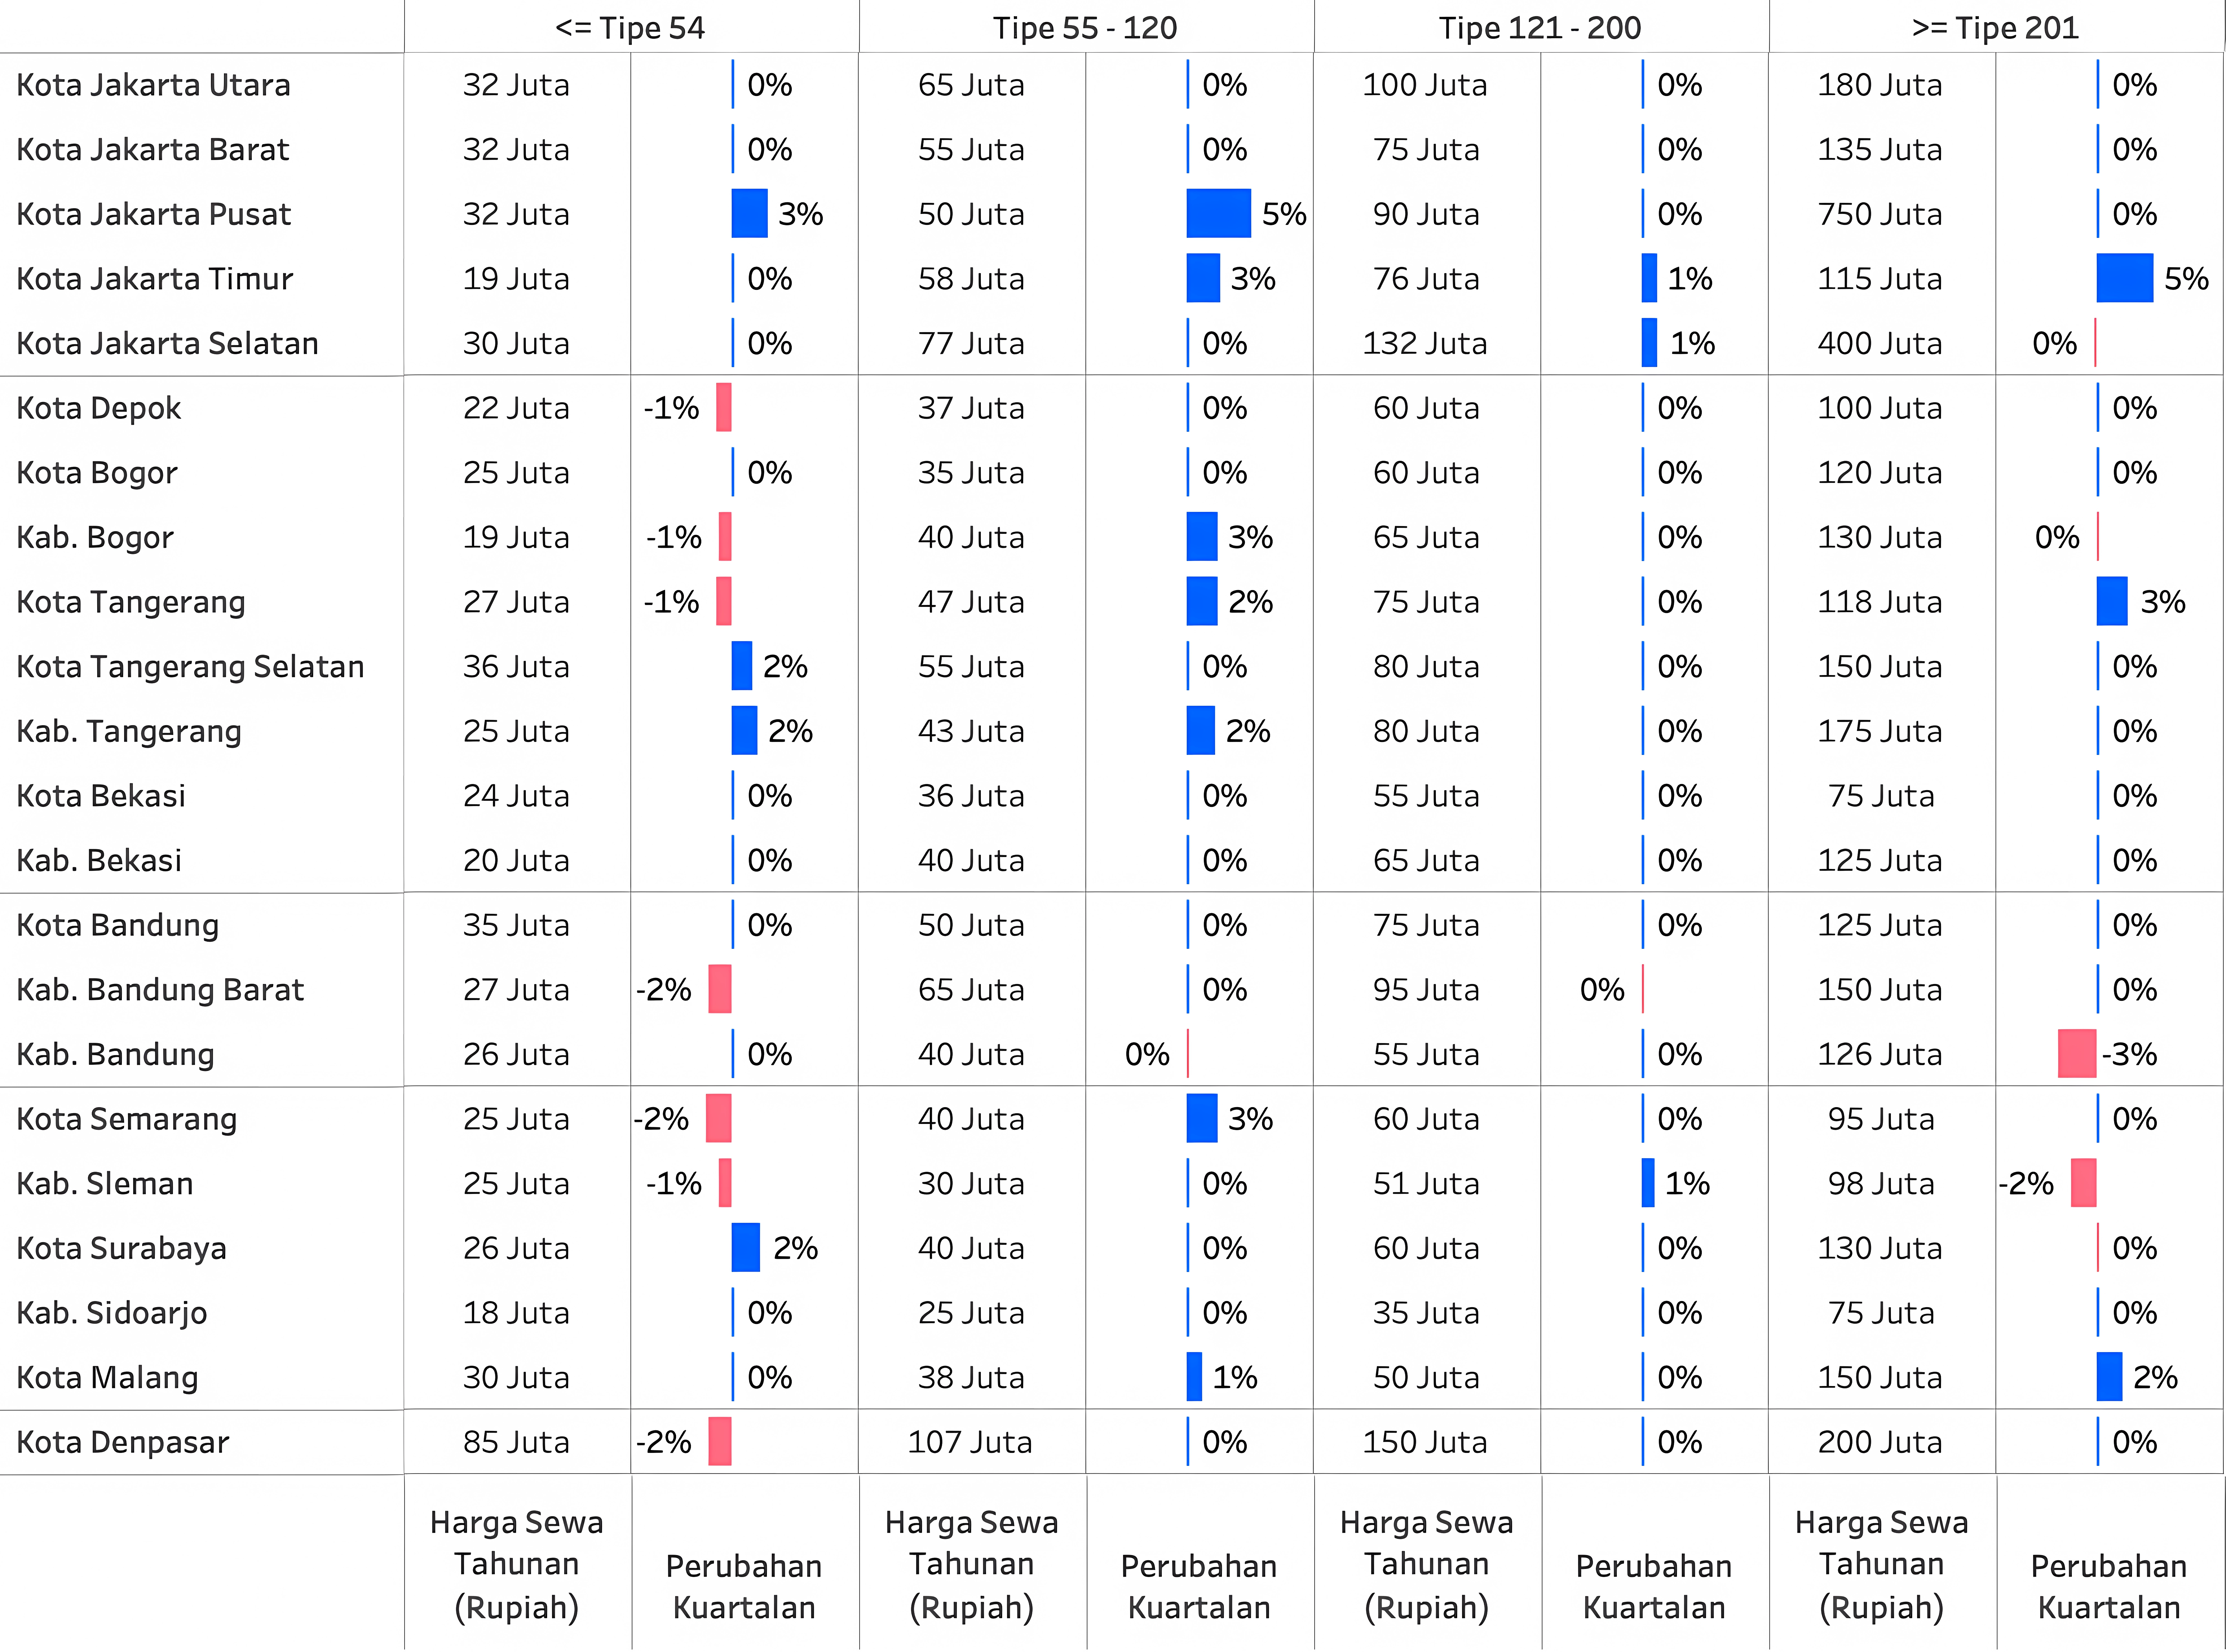
Jakarta: Geliat Perkantoran CBD Dorong Kenaikan Sewa
Pergerakan harga sewa rumah di Jakarta pada kuartal 1 tahun 2026 menunjukkan tren selektif yang terkonsentrasi di area pusat bisnis. Pemulihan pasar perkantoran menjadi penggerak utama bagi pasar residensial di wilayah sekitarnya.
Jakarta Pusat: Motor Utama Pertumbuhan
Kenaikan harga sewa paling signifikan terjadi di Jakarta Pusat pada tipe 55-120 (+5%) dan tipe <=54 (+3%). Hal ini selaras dengan laporan yang mencatat peningkatan okupansi perkantoran CBD sebesar 1,4% (YoY) dan kenaikan tarif sewa dasar kantor sebesar 1,7% (QoQ). Aktivitas bisnis yang kembali agresif, memicu tingginya permintaan hunian di pusat kota demi efisiensi waktu komuter.
Jakarta Timur: Alternatif Hunian Luas
Jakarta Timur turut mencatatkan kenaikan pada segmen rumah besar >=201 m² (+5%) dan tipe menengah 55-120 m² (+3%). Wilayah ini semakin diminati sebagai alternatif bagi keluarga yang mencari hunian lebih luas namun tetap memiliki aksesibilitas memadai ke pusat bisnis.
Stabilitas di Wilayah Lain
Sementara itu, harga sewa di Jakarta Selatan, Jakarta Utara, dan Jakarta Barat terpantau stabil di semua tipe. Proyeksi pertumbuhan ekonomi nasional di level 5,1%–5,4% pada tahun 2026 memperkuat indikasi bahwa permintaan sewa hunian, terutama di area yang terkoneksi langsung dengan pusat bisnis, akan tetap berada dalam tren positif.
Bodetabek: Ekspansi Pendidikan dan Status KEK Dongkrak Sewa di Tangerang Raya
Harga sewa rumah di kawasan penyangga Jakarta pada kuartal 1 tahun 2026 menunjukkan tren pertumbuhan yang sangat kuat di wilayah Tangerang Raya. Pendorong utamanya adalah masifnya ekspansi kawasan komersial serta sektor pendidikan internasional yang terpusat di wilayah tersebut.
Tangerang Raya menjadi primadona kuartal ini dengan kenaikan merata di berbagai tipe. Di Kota Tangerang, tipe 55-120 naik 2% dan tipe >=201 naik 3%. Sementara di Kota Tangerang Selatan dan Kabupaten Tangerang, tipe <=54 serta 55-120 mencatatkan kenaikan sebesar 2%.
Kenaikan ini didorong oleh penetapan BSD sebagai Kawasan Ekonomi Khusus (KEK) yang memicu pembukaan berbagai kampus dan rumah sakit internasional sepanjang 2026. Ekspansi Monash University Indonesia yang mulai membuka kelas S1 pada Juni 2026 menjadi katalisator utama bagi permintaan hunian tipe kecil dan menengah (<=54 dan 55-120) untuk mengakomodasi kebutuhan mahasiswa dan tenaga pengajar. Sentimen positif ini diperkuat oleh geliat industri properti di Tangerang Raya yang terus tumbuh berkat pengembangan distrik komersial baru.
Di wilayah Bogor, pertumbuhan terkonsentrasi di Kabupaten Bogor untuk tipe 55-120 yang naik sebesar 3%. Hal ini menunjukkan adanya pergeseran permintaan ke wilayah kabupaten yang menawarkan hunian menengah dengan aksesibilitas yang terus membaik. Sementara itu, Kota Bogor dan Depok terpantau stabil, menunjukkan daya serap pasar yang seimbang terhadap stok hunian yang tersedia.
Bandung Raya: Tekanan Bencana dan Efisiensi Industri Koreksi Harga Sewa
Pasar sewa hunian di wilayah Bandung Raya pada kuartal 1 tahun 2026 menunjukkan tren koreksi di wilayah penyangga, sementara Kota Bandung tetap stabil di seluruh tipe bangunan. Di Kabupaten Bandung Barat, harga sewa tipe kecil (<=54) terkoreksi -2% akibat gelombang PHK massal yang melemahkan daya beli pekerja, diperburuk oleh risiko bencana longsor di wilayah Cisarua dan Parongpong yang merusak aset warga. Sementara itu, Kabupaten Bandung mencatatkan penurunan -3% pada segmen rumah tipe >=201 seiring meningkatnya kewaspadaan terhadap banjir tahunan di kawasan Dayeuhkolot akibat curah hujan tinggi. Faktor keamanan lingkungan dan stabilitas ekonomi pekerja menjadi variabel utama yang menekan harga sewa di luar pusat kota pada awal tahun ini.
Semarang & Sleman: Kenaikan Upah dan Inflasi Dorong Dinamika Sewa di Tengah Koreksi Segmen Tertentu
Harga sewa rumah di wilayah Semarang dan Sleman pada kuartal 1 tahun 2026 mencatatkan pergerakan yang dipengaruhi oleh kebijakan upah dan tekanan ekonomi makro. Di Kota Semarang, rumah tipe 55-120 mengalami kenaikan sebesar 3%, yang berkolerasi dengan kenaikan Upah Minimum Kota (UMK) dan potensi inflasi di awal tahun. Kenaikan upah ini mendorong pemilik properti melakukan penyesuaian harga guna mengompensasi naiknya biaya operasional dan menjaga nilai ekonomi aset. Sebaliknya, rumah tipe <=54 di Semarang justru terkoreksi -2%, mengindikasikan adanya penurunan daya serap pada segmen tersebut. Sementara itu, di Kabupaten Sleman, harga sewa rumah tipe >=201 turun sebesar -2%, mencerminkan adanya koreksi pasar pada hunian premium, sementara tipe rumah lainnya cenderung stabil. Strategi pengendalian harga yang ketat menjadi kunci bagi penyewa dalam menghadapi fluktuasi harga sewa di kedua wilayah ini.
Jawa Timur: Percepatan Infrastruktur dan Sektor Pendidikan Perkuat Pasar Sewa
Harga sewa rumah di Jawa Timur pada kuartal 1 tahun 2026 menunjukkan tren pertumbuhan selektif di Surabaya dan Malang, sementara wilayah Sidoarjo terpantau stabil di seluruh tipe. Di Kota Surabaya, rumah tipe <=54 mencatatkan kenaikan sebesar 2% seiring dengan rampungnya proyek Radial Road Lontar pada Maret 2026. Pembukaan akses jalan baru yang menghubungkan area Surabaya Barat ini meningkatkan efisiensi mobilitas dan nilai strategis hunian bagi para pekerja di pusat kota. Sementara itu, di Kota Malang, kenaikan terjadi pada segmen rumah tipe >=201 sebesar 2%. Hal ini dipicu oleh pengumuman penerimaan ribuan mahasiswa baru jalur SNBP di tiga kampus negeri utama, yang secara instan mendorong permintaan hunian kolektif maupun rumah tinggal bagi keluarga pendatang di sekitar kawasan pendidikan. Integrasi infrastruktur transportasi dan geliat sektor akademik menjadi faktor penentu naiknya indeks sewa di kedua kota tersebut pada awal tahun ini.
Denpasar: Kejenuhan Stok Hunian Kecil Picu Koreksi Harga Sewa
Pada kuartal 1 tahun 2026, pasar sewa di Denpasar menunjukkan tren stabil di hampir semua tipe, kecuali pada kategori rumah kecil (<=54) yang mengalami penurunan sebesar -2%. Mengingat tidak adanya sentimen bencana atau ekonomi makro yang ekstrem di wilayah ini, koreksi tersebut mengindikasikan terjadinya titik jenuh pada segmen hunian compact. Hal ini kemungkinan dipicu oleh melimpahnya suplai unit kecil atau studio-style di pusat kota yang mulai melampaui permintaan aktual. Di sisi lain, stabilnya harga pada tipe rumah menengah dan besar menunjukkan bahwa permintaan untuk hunian keluarga tetap solid, sementara para penyewa di segmen rumah kecil mulai memiliki daya tawar lebih tinggi atau beralih ke wilayah penyangga untuk mencari nilai ekonomis yang lebih baik.
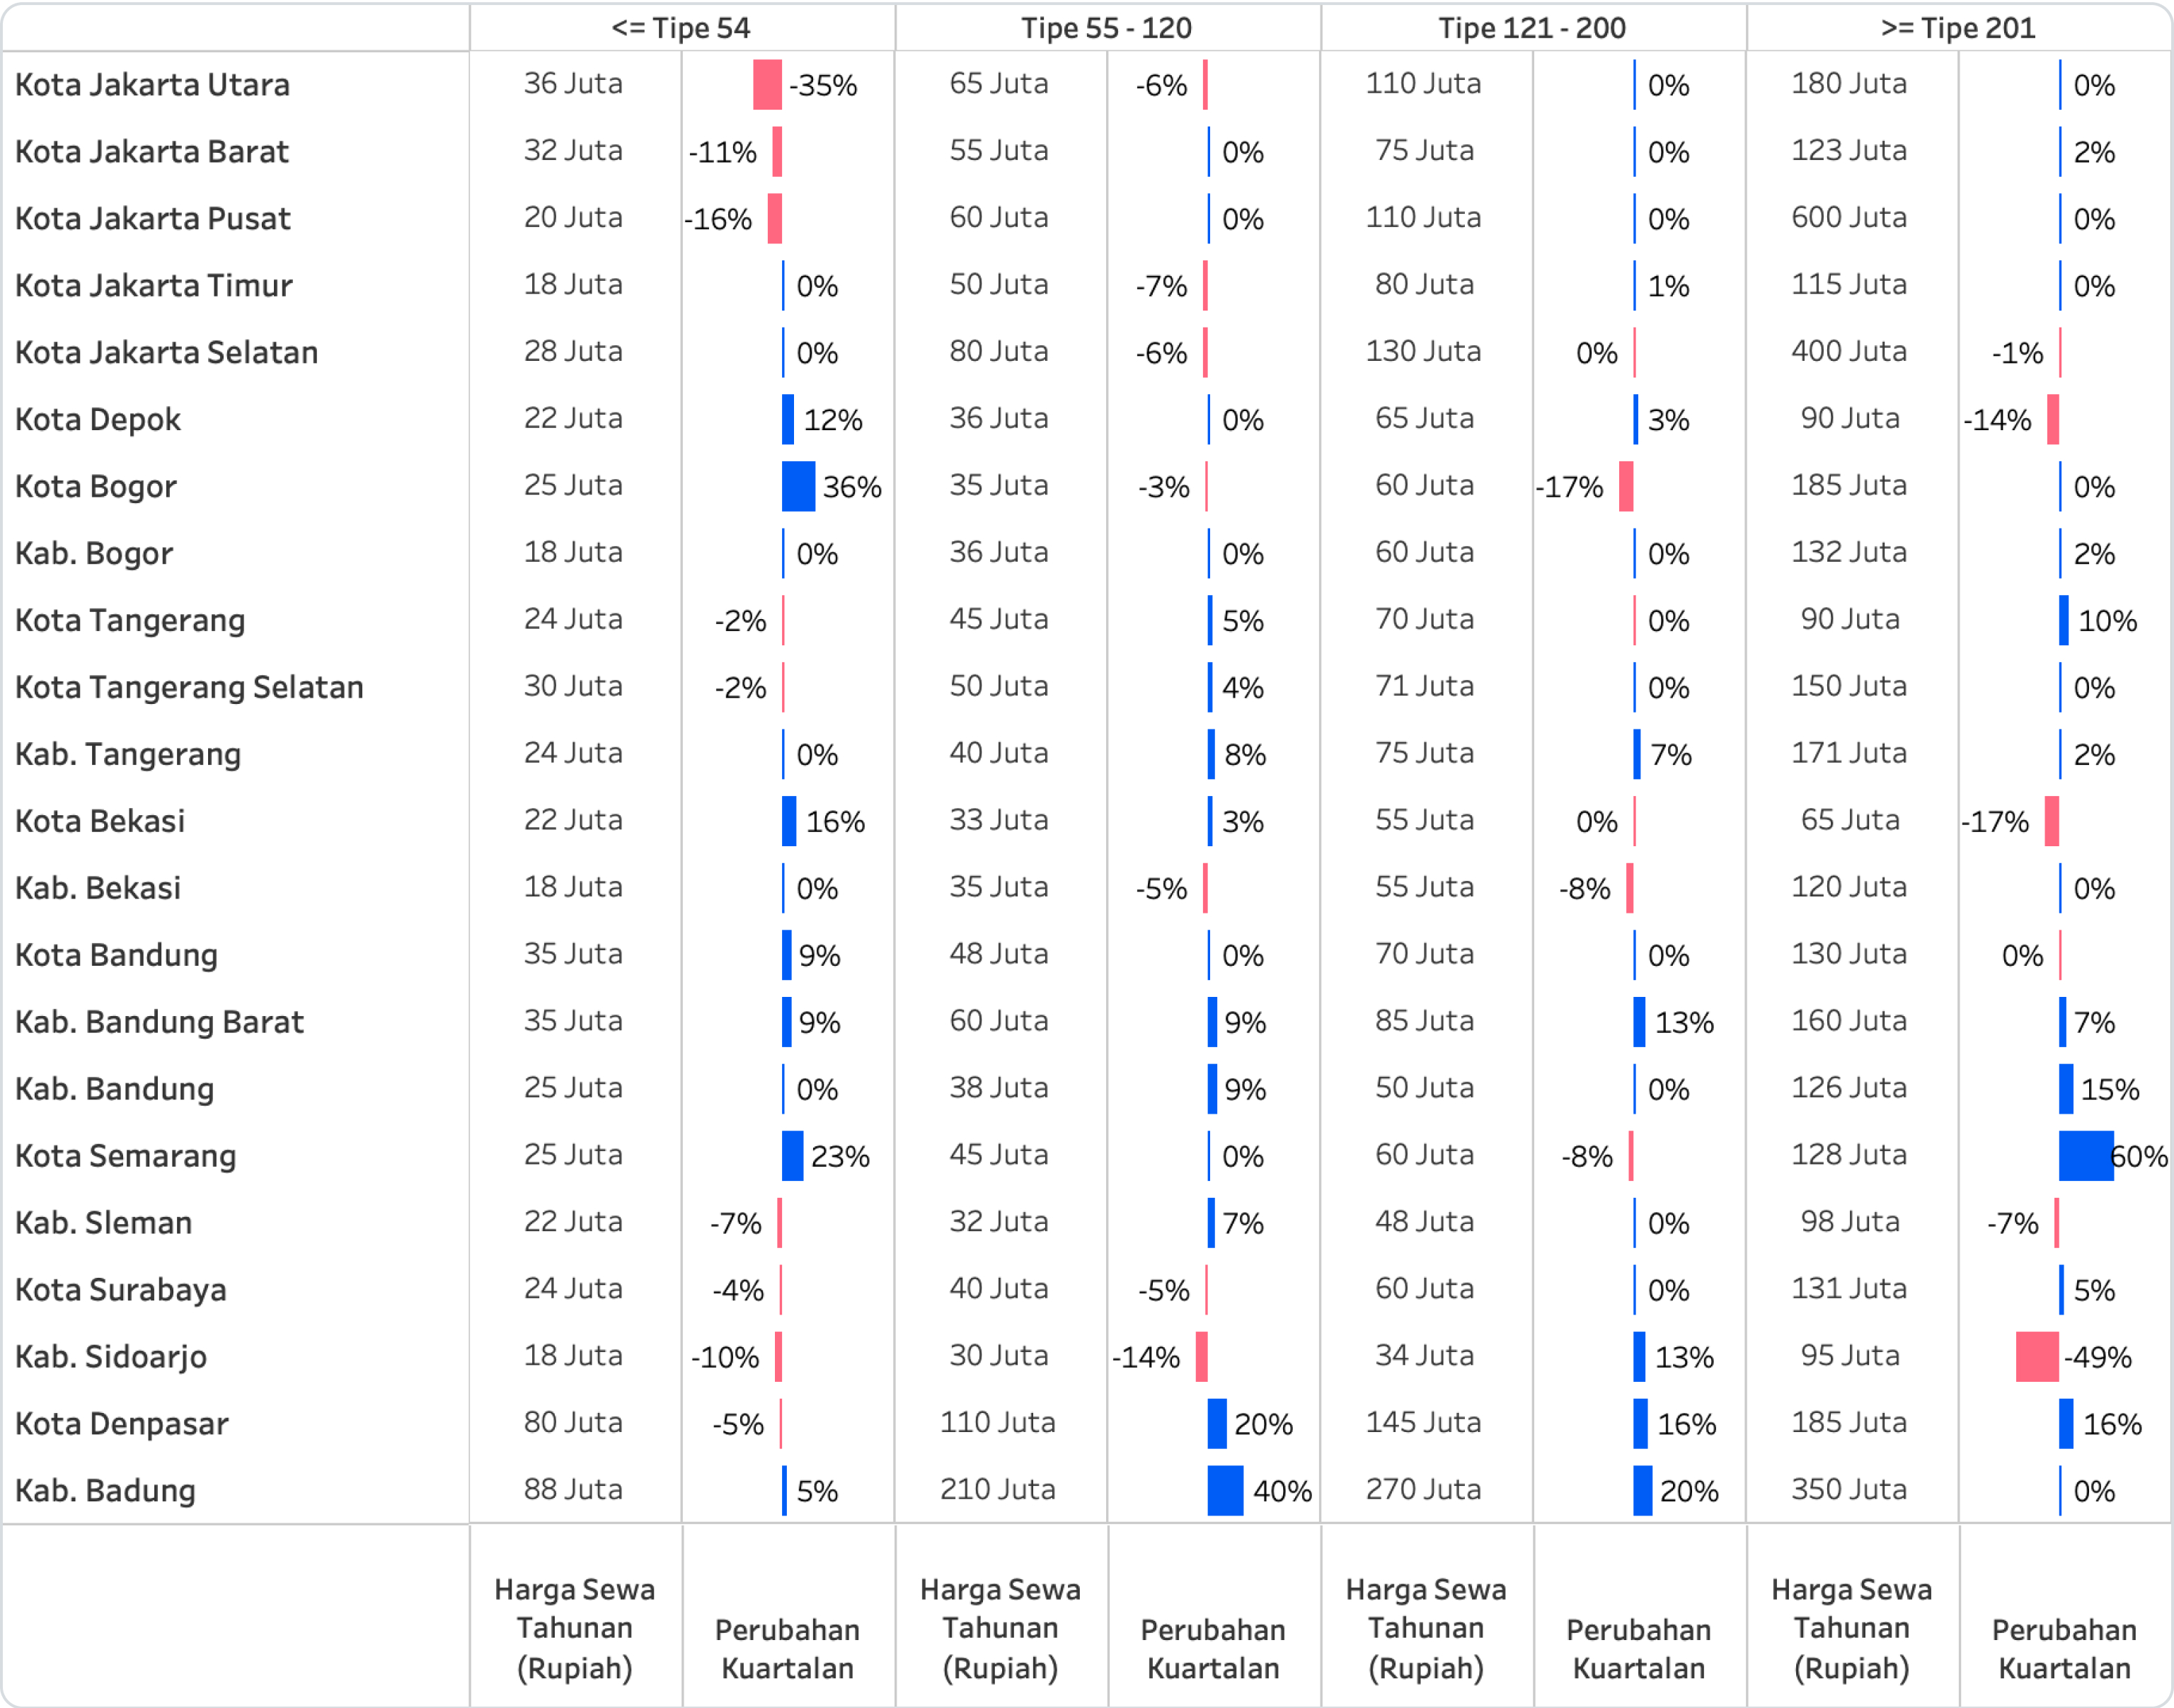
-
Harga sewa tahunan rumah dengan ukuran lebih kecil atau sama dengan tipe 54 di DKI Jakarta mengalami penurunan secara kuartalan di Jakarta Utara (-35%), Jakarta Pusat (-16%), dan Jakarta Barat (-11%). Sedangkan harga sewa tahunan mampu tetap stabil di Jakarta Timur dan Jakarta Selatan.
-
Sebaliknya di Kota Depok, Bogor, dan Bekasi mengalami kenaikan harga sewa tahunan rumah secara kuartalan untuk tipe lebih kecil atau sama dengan tipe 54. Sedangkan harga sewa tahunan di Kabupaten Bogor dan Tangerang Selatan cenderung stabil di semua tipe rumah.
-
Selaras dengan kenaikan harga jual rumah, rumah dengan tipe 55 hingga 200 di Denpasar dan Badung mengalami kenaikan harga sewa tahunan tertinggi secara kuartalan. Serupa dengan Denpasar dan Badung, harga sewa tahunan di Bandung Barat mengalami kenaikan di setiap tipe rumah.
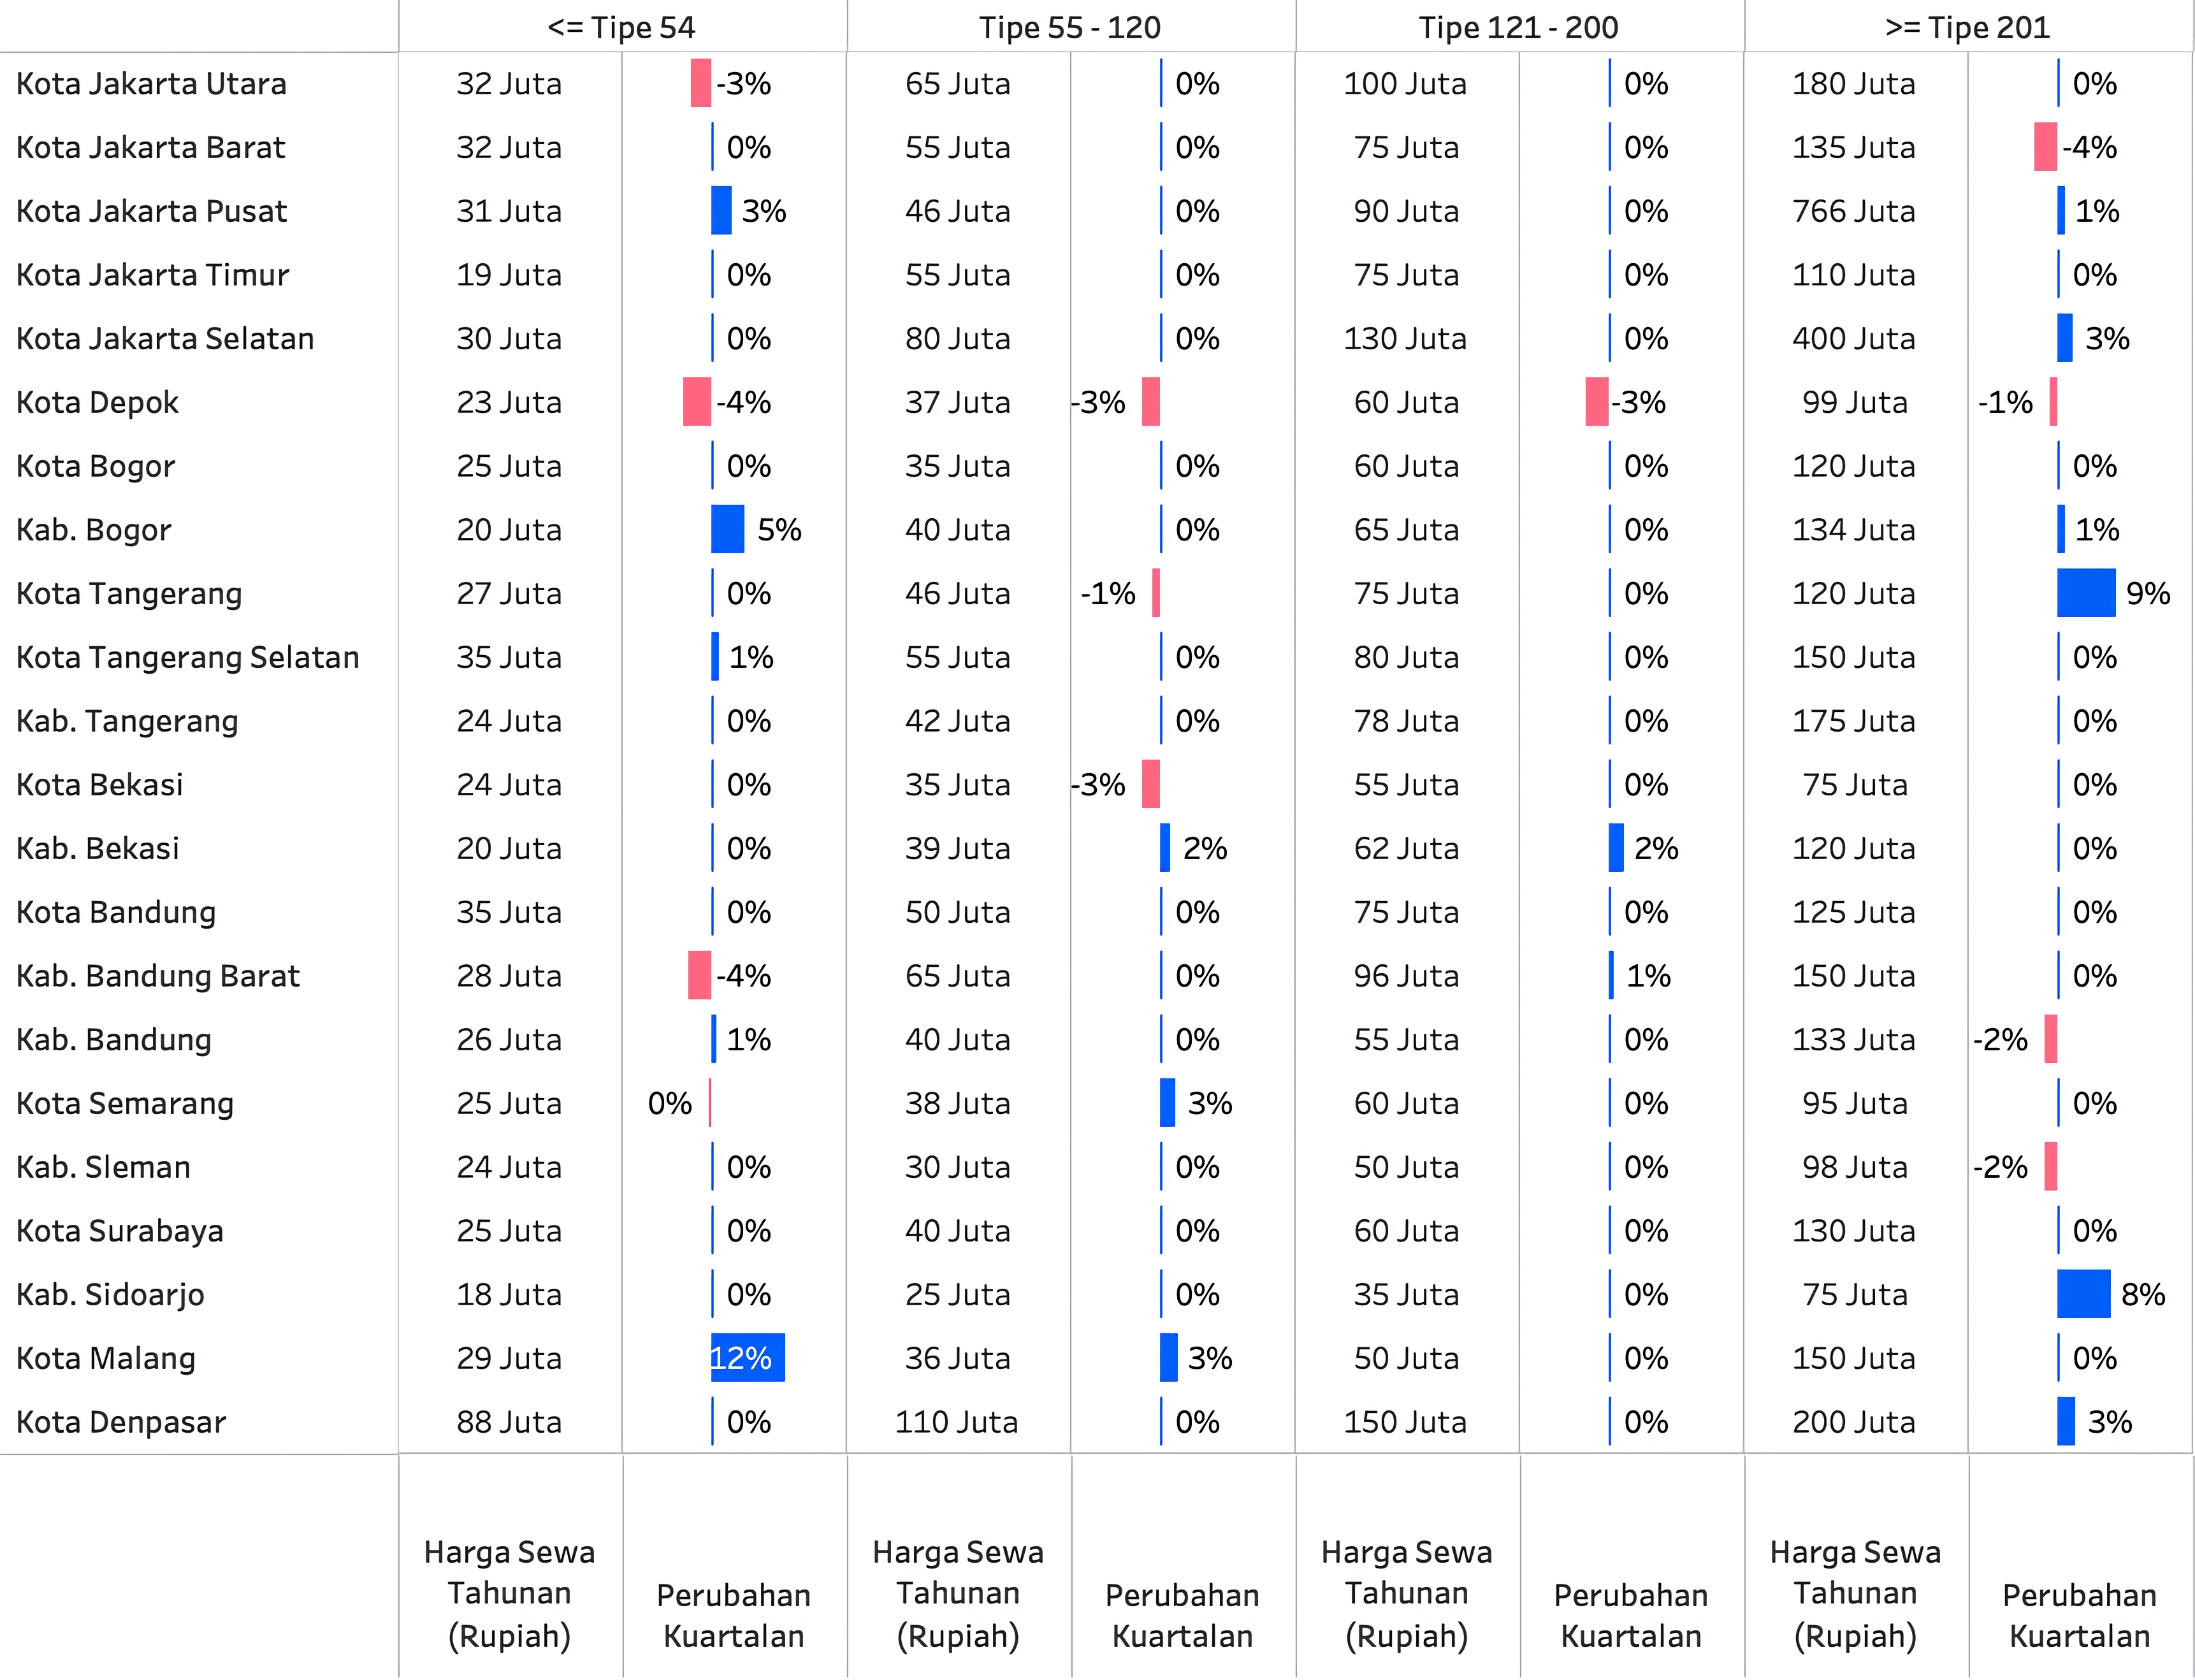
-
Pasar sewa di Jakarta pada kuartal 2 tahun 2025 menunjukkan dinamika di masing-masing tipe rumah.
-
Rumah dengan tipe <= 54 di Jakarta Utara mengalami sedikit koreksi di -3% secara kuartalan. Penurunan ini masih melanjutkan penurunan di kuartal sebelumnya, karena adanya pelemahan permintaan sewa rumah tipe kecil di sana.
-
Rumah dengan tipe 55-120 dan 121-200 stabil di seluruh wilayah Jakarta secara kuartalan.
-
Untuk rumah dengan tipe >= 201, penurunan hanya terjadi di Jakarta Barat (-4%), dimana rumah dengan tipe yang sama sempat naik 4% di kuartal 1 tahun 2025.
-
-
Di wilayah Bodetabek, Depok menjadi satu-satunya kota dengan penurunan harga sewa di semua tipe rumah. Ini berkaitan dengan surplus listing yang bertemu dengan masa liburan pendidikan. Sedangkan di Kota Tangerang, rumah dengan tipe >= 201 bertumbuh 9% secara kuartalan, mencerminkan tingginya permintaan residensial di Tangerang Raya.
-
Pasar sewa di Bandung Raya cenderung stabil dan berada dalam fase wait-and-see. Koreksi pada rumah tipe <= 54 di Bandung Barat (-4%) melanjutkan penurunan sejak kuartal 1 tahun 2025.
-
Di Jawa Tengah, Kab. Sleman masih mampu menjaga kestabilan harga sewa, meskipun di musim libur semester, dengan koreksi minim hanya terjadi di rumah dengan tipe >= 201.
-
Berlanjut ke Jawa Timur, Kota Malang mengalami lonjakan harga sewa untuk rumah dengan tipe >= 54, sebesar 12% secara kuartalan. Di sisi lain, kenaikan kuat di Kabupaten Sidoarjo (+8%) pada rumah tipe >= 201. Ini menunjukkan adanya divergensi permintaan di Malang dan Sidoarjo.
Pasar Sewa Nasional: Dominasi Rumah Tipe Kecil di Tengah Penyesuaian Daya Beli
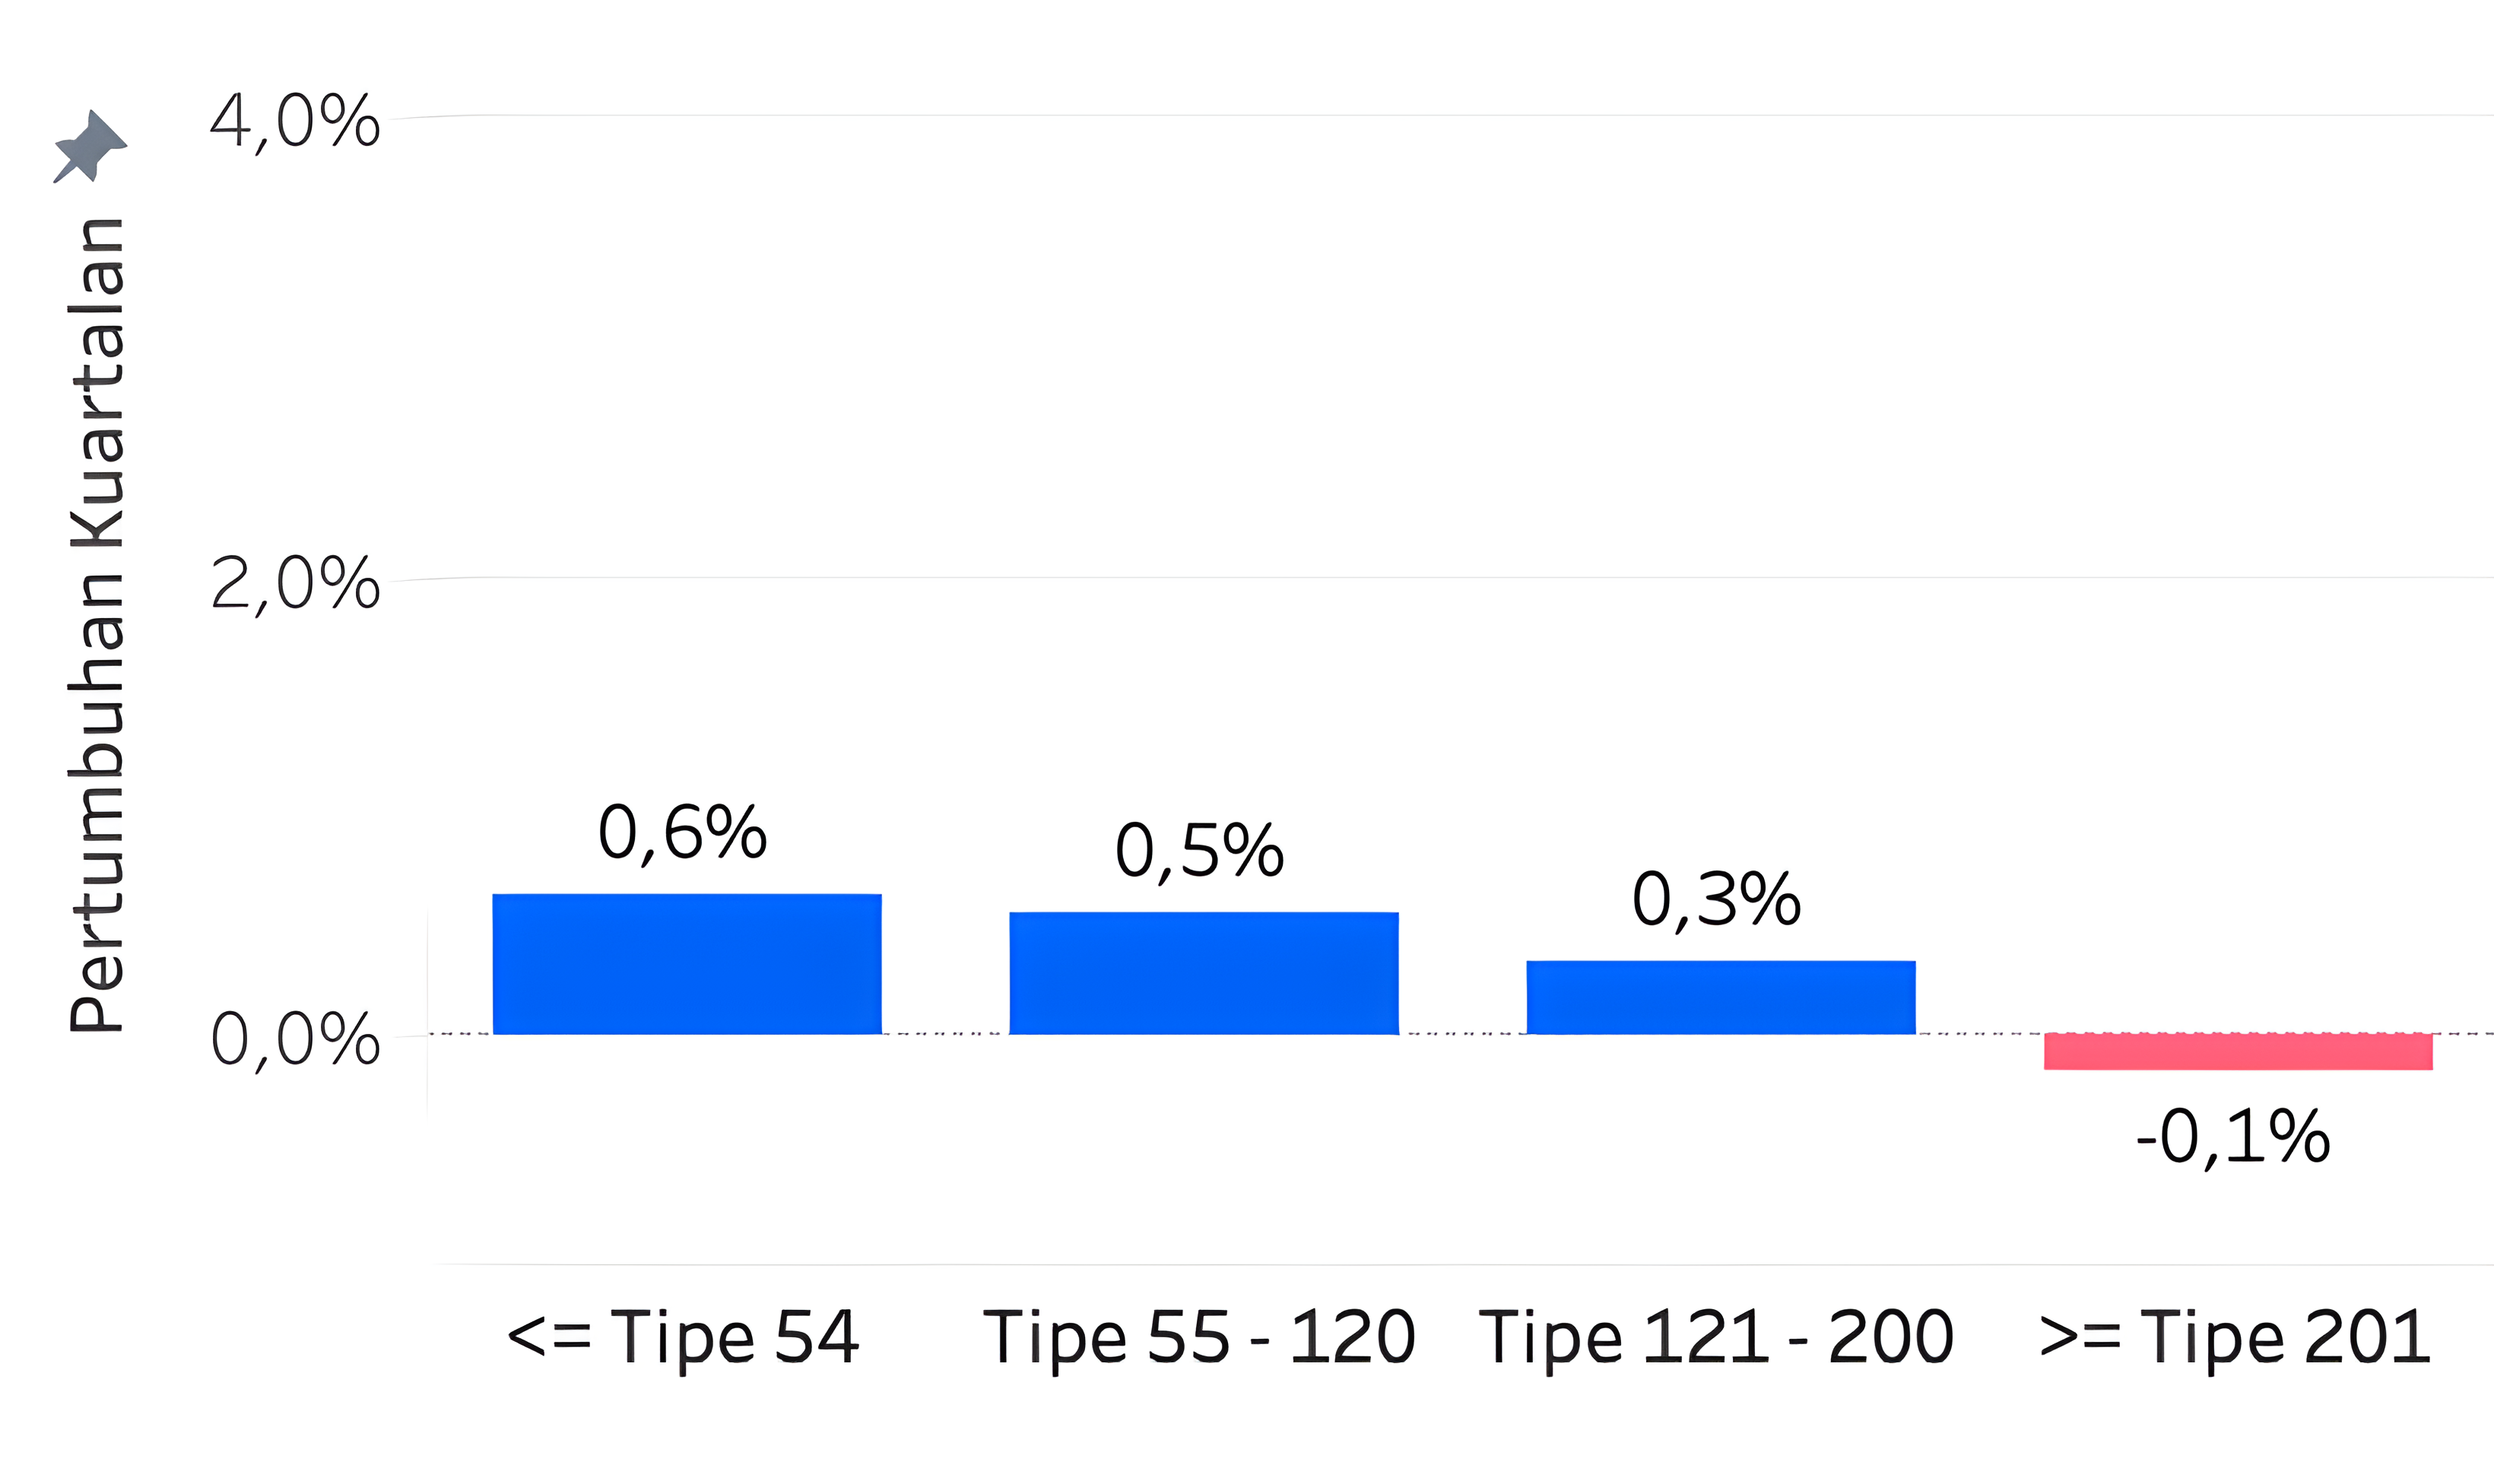
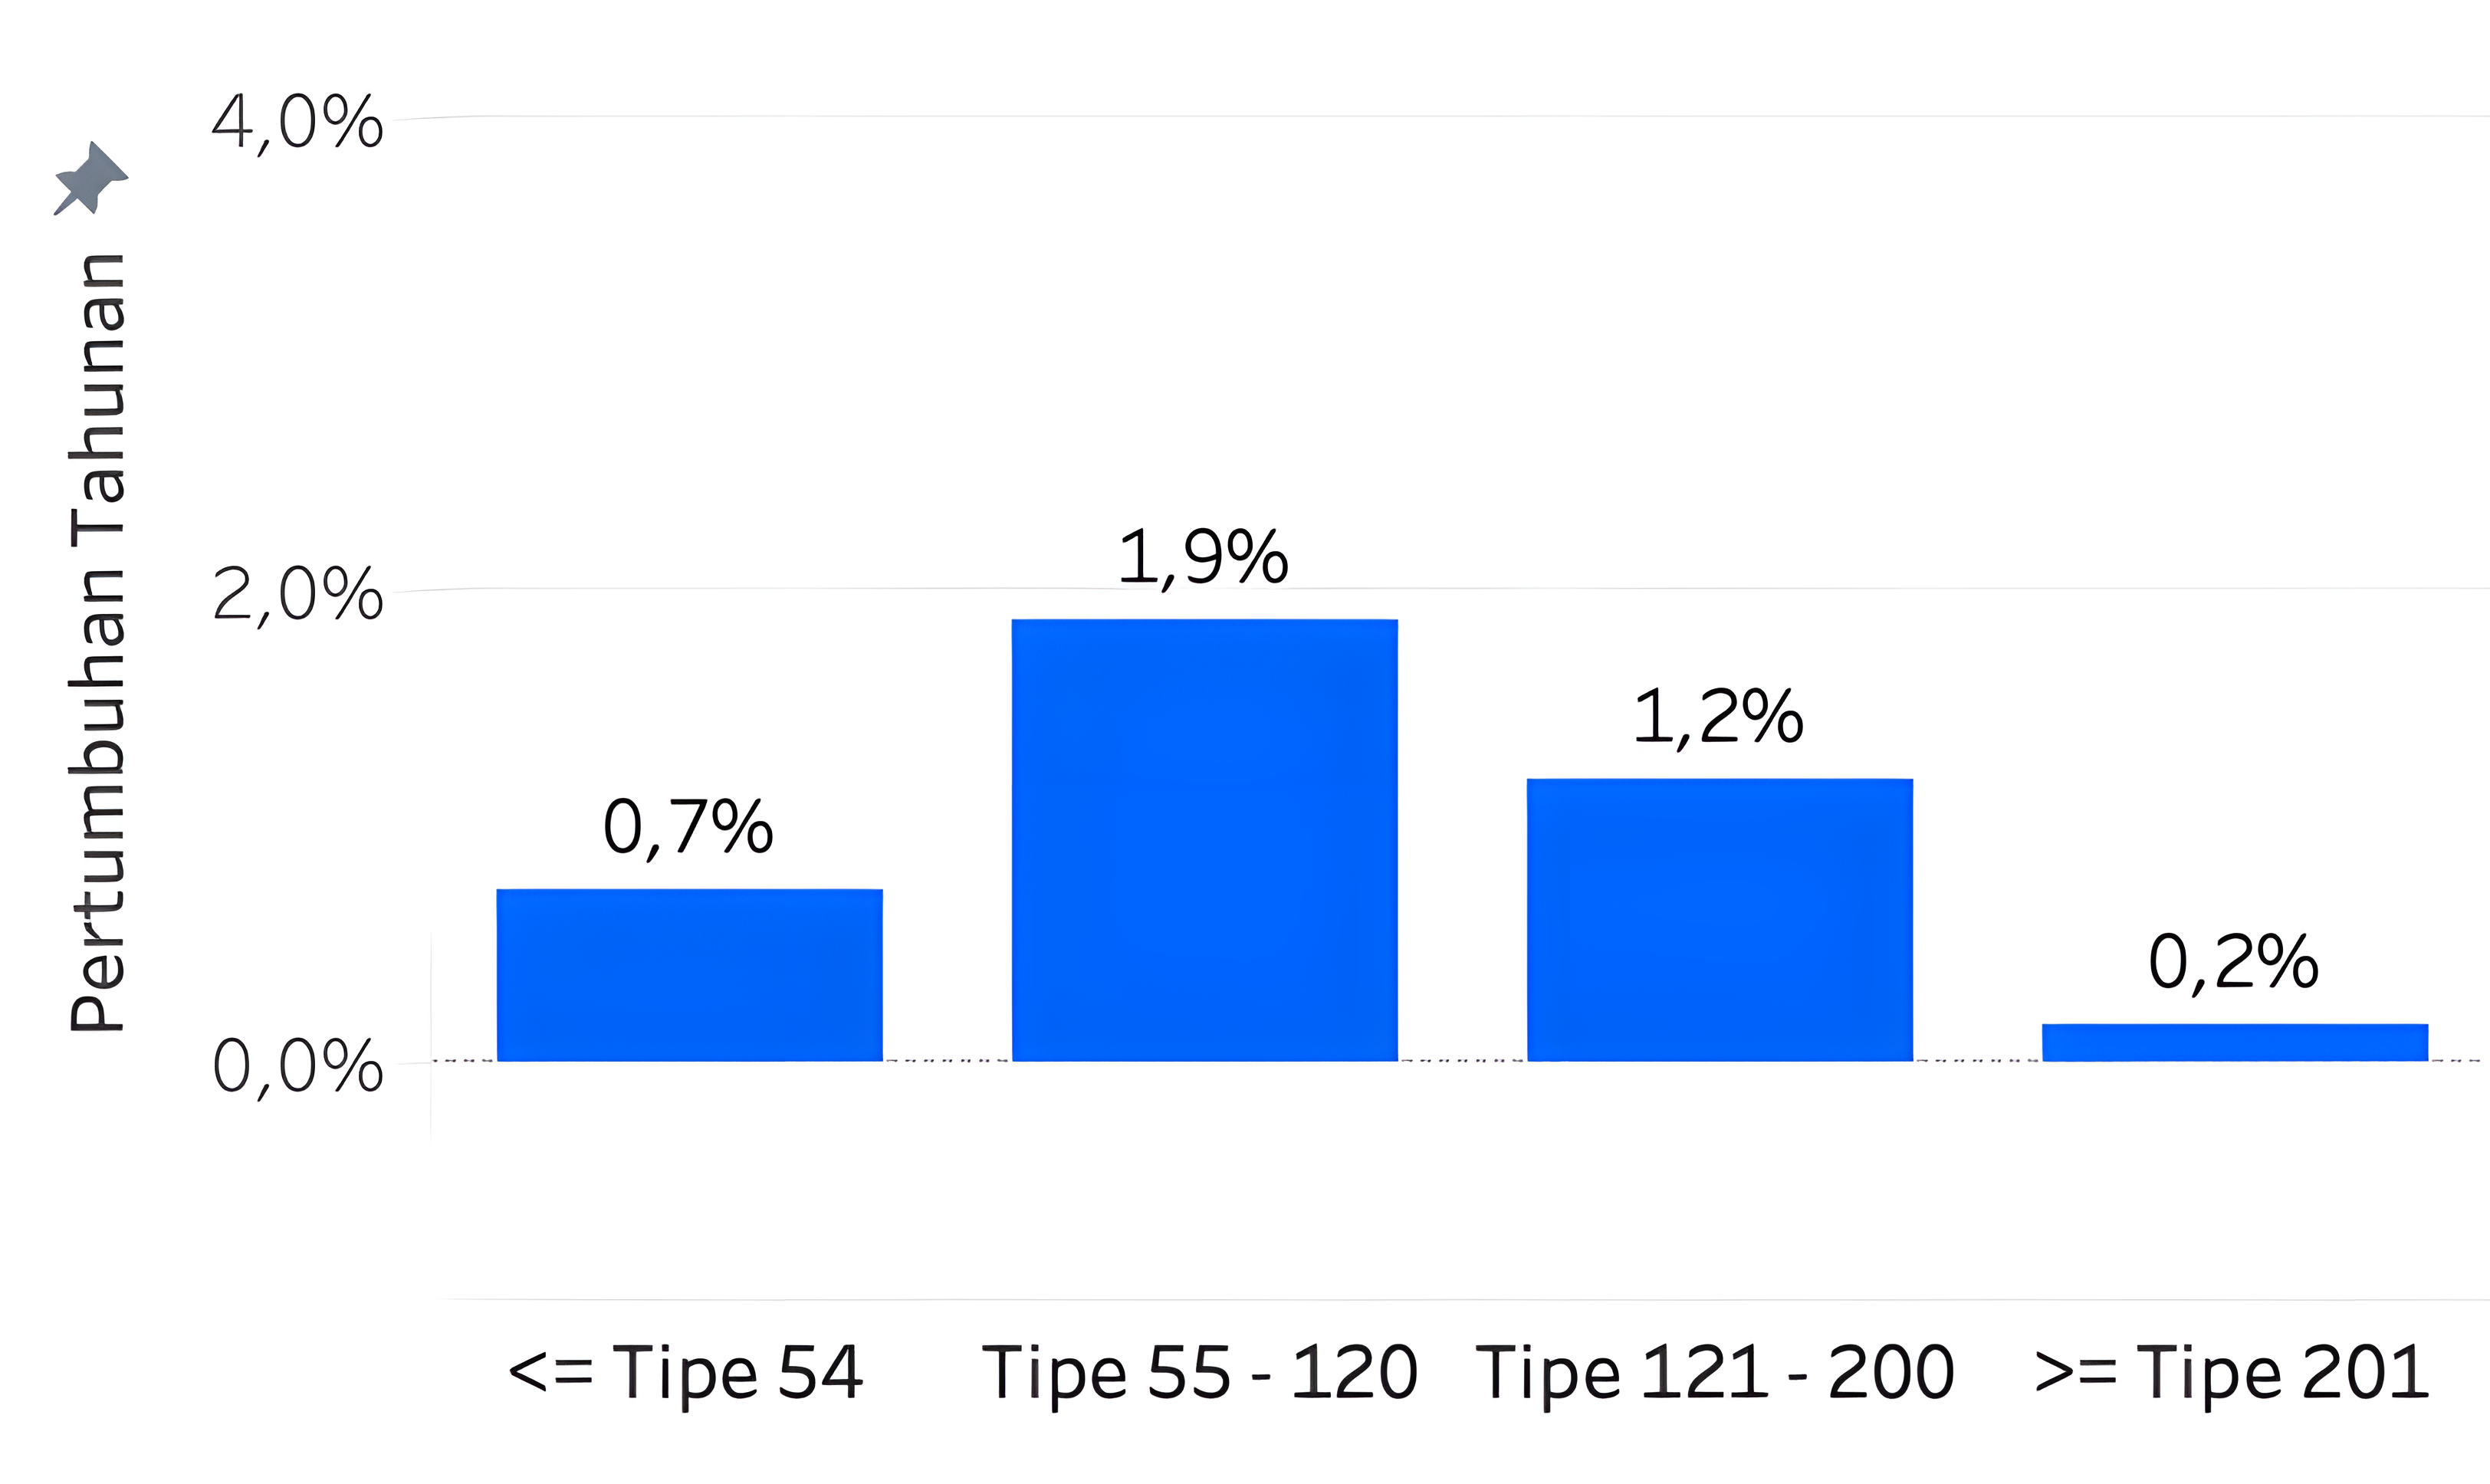
Indeks Harga Sewa Nasional pada kuartal 2 tahun 2026 mencatatkan pertumbuhan yang lebih kuat pada segmen kecil dibandingkan segmen besar. Secara kuartalan, tipe <= 54 tumbuh paling tinggi sebesar +0,6%, diikuti tipe 55–120 sebesar +0,5% dan tipe 121–200 sebesar +0,3%, sementara tipe >= 201 terkoreksi tipis -0,1%. Secara tahunan, tipe 55–120 mencatatkan kenaikan tertinggi sebesar +1,9%, diikuti tipe 121–200 sebesar +1,2% dan tipe <= 54 sebesar +0,7%, sementara tipe >= 201 tumbuh paling rendah sebesar +0,2%.
Pola ini beriringan dengan tekanan pemutusan hubungan kerja (PHK) yang melanda sektor padat karya dan korporasi sepanjang kuartal berjalan, mulai dari industri teknologi di Jakarta Selatan, tekstil di Bandung Raya, hingga garmen di Kabupaten Tangerang. Penyesuaian daya beli penyewa mendorong kecenderungan downsizing atau perpindahan ke unit sewa yang lebih kecil dan terjangkau, sehingga menekan harga sewa segmen besar sekaligus menopang permintaan pada unit tipe <= 54.
Di sisi lain, perkembangan infrastruktur transportasi turut menopang pertumbuhan sewa di sejumlah koridor komuter. Progres pembangunan LRT Jakarta Fase 1B di Jakarta Timur serta perluasan layanan transportasi publik seperti BisKita Trans Depok yang terhubung ke Stasiun LRT Harjamukti turut mendorong kenaikan sewa di wilayah lintasan, khususnya pada segmen kecil dan menengah yang diminati pekerja komuter.
Segmen rumah besar tipe >= 201 mencatatkan kinerja paling lambat, tertekan oleh koreksi di kawasan yang terdampak langsung pelemahan daya beli seperti Jakarta Selatan dan Bandung Raya. Kendati demikian, tekanan tersebut sebagian diimbangi oleh permintaan struktural di wilayah pusat pendidikan dan gaya hidup, seperti Kabupaten Sleman, yang menjaga segmen ini tetap bertahan di zona positif secara tahunan. Tren ini berbeda dengan pasar jual pada tipe yang sama yang justru menguat +0,3% secara kuartalan. Nilai jual rumah besar cenderung terdorong oleh keterbatasan lahan pengembangan baru, sementara nilai sewanya melemah menyusul efisiensi penyewa kelas atas yang terdampak PHK.
Indeks Harga Sewa Properti Indonesia, Kuartal 2 2026 (QoQ)
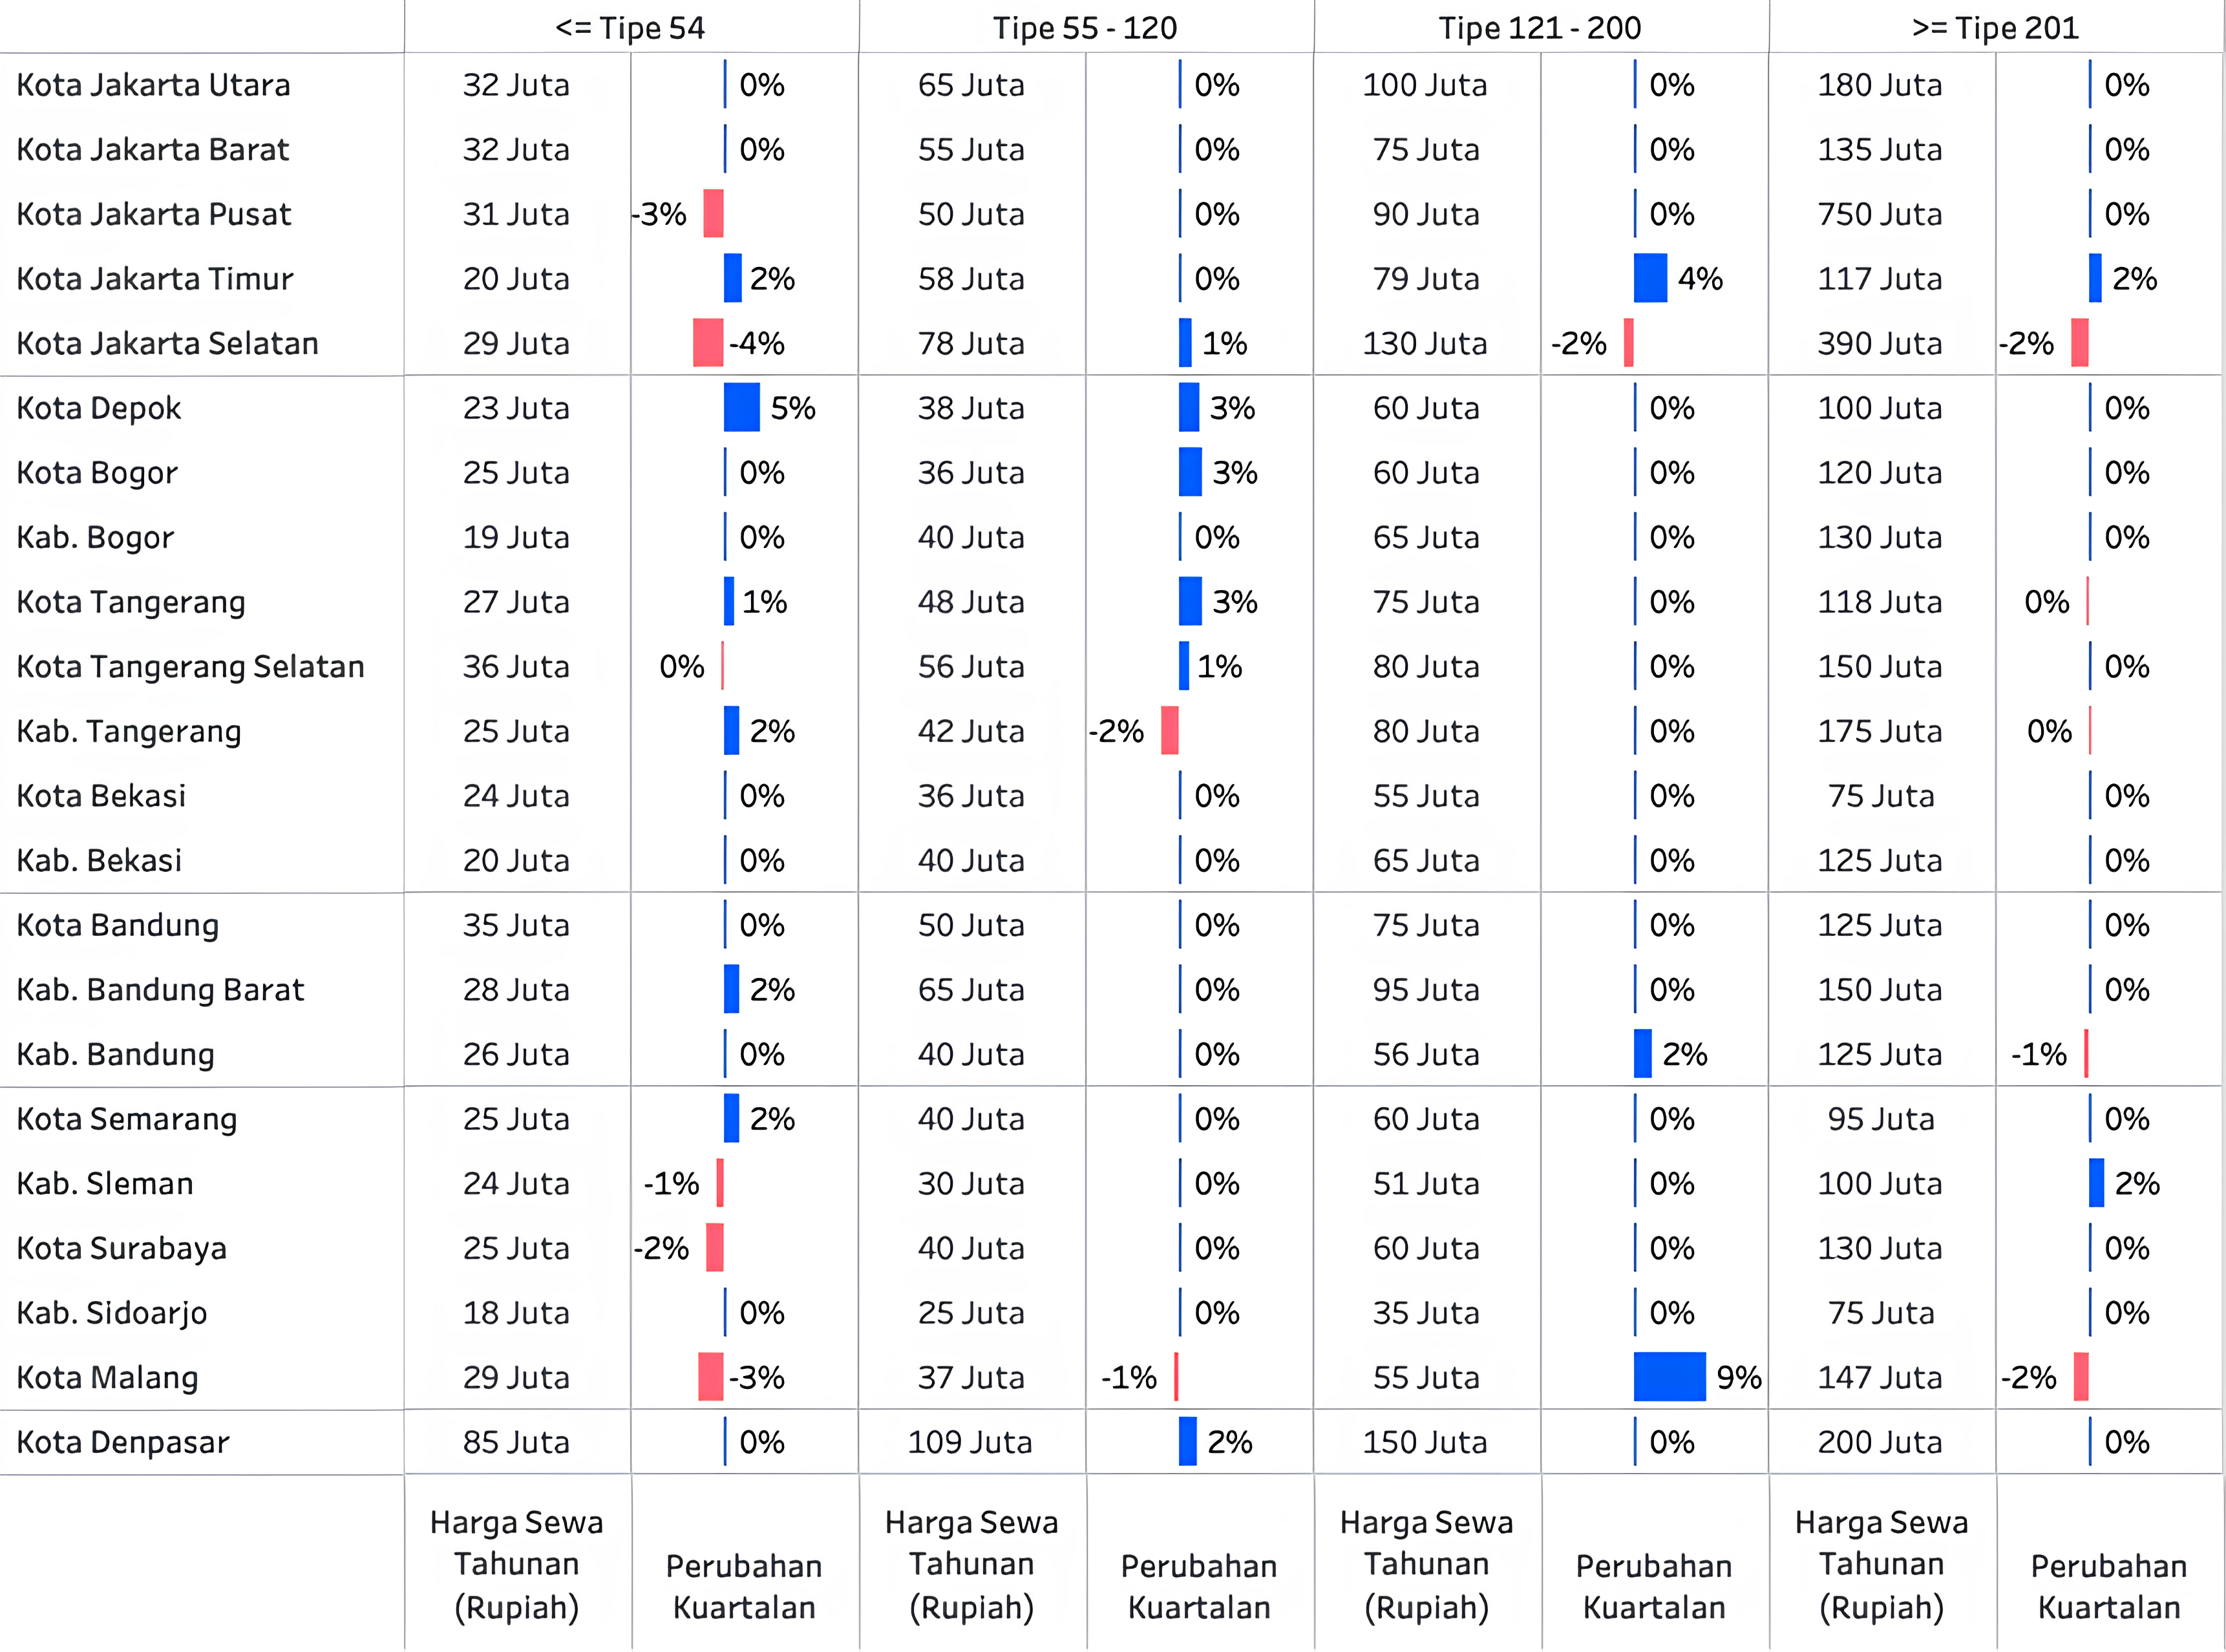
Jakarta: Kontras Jalur Baru LRT dan Badai PHK Startup di Pusat Bisnis
Akselerasi pembangunan fisik LRT Jakarta Fase 1B rute Velodrome–Manggarai sepanjang 12,2 km pada kuartal 2 tahun 2026 menjadi motor penggerak utama pertumbuhan sewa di Jakarta Timur. Peningkatan konektivitas antarmoda ini memicu lonjakan minat sewa, terutama bagi komuter yang ingin menghemat waktu perjalanan menuju pusat kota. Data Pinhome merekam kenaikan merata di hampir semua tipe rumah Jakarta Timur, dengan lonjakan tertinggi pada tipe 121–200 sebesar +4%, diikuti tipe <= 54 dan tipe >= 201 yang masing-masing naik +2%.
Kondisi bertolak belakang terjadi di Jakarta Selatan. Badai pemutusan hubungan kerja (PHK) di industri teknologi dan startup yang berkantor di Kuningan, SCBD, dan TB Simatupang memicu pelemahan daya beli kelas karyawan, mendorong banyak penyewa memangkas anggaran hunian dan pindah ke wilayah satelit. Berdasarkan data Pinhome, harga sewa di Jakarta Selatan terkoreksi negatif, terutama tipe <= 54 yang terkoreksi tajam -4%, sementara tipe 121–200 dan tipe >= 201 kompak berubah -2%. Sensitivitas pasar premium terhadap kesehatan iklim bisnis startup ini kontras dengan pasar jual di Jakarta Selatan yang justru berbalik pulih pada kuartal ini, mengonfirmasi bahwa keputusan membeli rumah tidak terpengaruh siklus PHK jangka pendek seperti keputusan menyewa.
Sementara itu, pasar sewa Jakarta Pusat terpengaruh transisi birokrasi pemerintahan dan program penataan kawasan. Simulasi pemindahan Aparatur Sipil Negara (ASN) ke Ibu Kota Nusantara (IKN) pada kuartal ini membuat sebagian pegawai melepas sewa hunian kecil di pusat kota, sementara program bedah rumah Pemprov DKI Jakarta memaksa sejumlah warga mengosongkan rumah sementara untuk renovasi. Dinamika ini menekan harga sewa tipe <= 54 di Jakarta Pusat sebesar -3%, sedangkan tipe menengah dan besar stabil (0%).
Bodetabek: Downsizing Pekerja Jakarta dan Kontras Industri di Tangerang Raya
Pasar penyangga Bodetabek mencatat kenaikan sewa di koridor komuter, kontras dengan basis industri Tangerang Raya yang tertekan PHK. Di Kota Depok, harga sewa melonjak pada tipe <= 54 sebesar +5% dan tipe 55–120 sebesar +3%, seiring diujicobakannya feeder BisKita Trans Depok yang menghubungkan Terminal Margonda ke Stasiun LRT Harjamukti. Kota Bogor dan Kota Tangerang juga mencatat pertumbuhan sewa tipe 55–120 sebesar +3%, ditopang penataan transportasi massal lokal dan kesiapan infrastruktur tol.
Sebaliknya, Kabupaten Tangerang, basis industri manufaktur padat karya terbesar di Banten, menghadapi gelombang PHK di sektor garmen dan alas kaki akibat penurunan order ekspor global serta kendala penerapan standar Upah Minimum Kota/Kabupaten (UMK) 2026. Data Pinhome menangkap fenomena ini melalui penurunan harga sewa tipe 55–120 sebesar -2%, sementara pekerja yang tersisa melakukan downgrade ke tipe <= 54, mendorong naiknya harga sewa segmen paling ekonomis ini sebesar +2%. Meski daya beli pekerja tertekan, harga jual tipe menengah di kabupaten yang sama justru tetap naik +3%, didorong penyesuaian nilai terhadap area tetangga yang terlepas dari siklus PHK jangka pendek.
Bandung Raya: Krisis PHK Tekstil Menahan Pertumbuhan Pasar Sewa
Kelesuan industri tekstil dan produk tekstil (TPT) di Jawa Barat memicu ribuan kasus PHK sepanjang paruh pertama 2026, yang berdampak langsung pada pasar residensial Bandung Raya. Penurunan pendapatan buruh pabrik dan melemahnya daya beli lokal tercermin dalam stagnasi harga sewa 0% di semua tipe rumah Kota Bandung, bahkan tipe >= 201 di Kabupaten Bandung turut terkoreksi -1% akibat berkurangnya penyewa keluarga kelas menengah yang semakin membatasi pengeluaran.
Satu-satunya pertumbuhan di Bandung Raya tercatat pada tipe <= 54 di Kabupaten Bandung Barat, yang naik tipis +2%. Fenomena ini mengonfirmasi adanya pergeseran paksa minat penyewa ke unit rumah termurah akibat himpitan ekonomi yang terjadi di sentra industri garmen.
Pelemahan harga sewa ini selaras dengan tekanan di pasar jual Bandung Raya, di mana tipe >= 201 terkoreksi -2% hingga -3% di Kabupaten Bandung, Kabupaten Bandung Barat, dan Kota Cimahi pada kuartal yang sama. Ini mencerminkan lemahnya daya beli lokal sebagai dampak utama krisis PHK tekstil, di luar faktor kejenuhan pasar maupun penurunan muka air tanah yang secara spesifik menekan Kota Cimahi.
Semarang & Sleman: Ekspansi Industri Manufaktur dan Relokasi Gaya Hidup Premium
Pertumbuhan pasar sewa di Jawa Tengah dipimpin Kota Semarang, diuntungkan oleh masifnya ekspansi industrialisasi daerah. Perkembangan pesat Kawasan Industri Kendal (KIK) dan Semarang Barat (BSB City) menyerap ribuan tenaga kerja baru pada kuartal ini, mendorong naiknya harga sewa tipe <= 54 di Kota Semarang sebesar +2%.
Di Yogyakarta, Kabupaten Sleman mencatatkan pertumbuhan dari segmen pasar yang bertolak belakang, diuntungkan oleh daya tarik gaya hidup premium (wellness lifestyle) yang mengundang migrasi masuk dari luar DIY, ditambah momentum pendaftaran mahasiswa baru UGM. Harga sewa tipe >= 201 di Sleman naik +2%.
Jawa Timur: Perlambatan Daya Beli dan Strategi Co-living di Malang
Di Surabaya, sikap hati-hati konsumen dan perlambatan ekonomi perkotaan menekan harga sewa tipe <= 54 sebesar -2%, seiring penyewa yang didominasi pekerja industri dan jasa memangkas pengeluaran dengan pindah ke kawasan pinggiran seperti Sidoarjo atau Gresik yang lebih terjangkau.
Sementara itu di Malang, tekanan inflasi biaya hidup mahasiswa perantau menekan harga sewa tipe <= 54 sebesar -3% dan tipe >= 201 sebesar -2%. Untuk menyiasati lonjakan biaya sewa, mahasiswa beralih ke sewa bersama (co-living), berpatungan menyewa rumah menengah-besar secara berkelompok, yang justru mendorong harga sewa tipe 121–200 naik hingga +9%. Tekanan ini tidak merembet ke pasar jual: tipe <= 54 di Kota Malang justru naik +2% pada kuartal yang sama, ditopang pembeli rumah pertama dan pekerja komuter, pasar pembeli yang berbeda dari mahasiswa perantau yang mendominasi pasar sewa.
Denpasar: Aturan Zonasi Pariwisata Mendorong Pasok Sewa Jangka Panjang
Langkah tegas Pemprov Bali dan Kemenparekraf dalam menertibkan legalitas akomodasi sewa liar di zona permukiman (zona kuning) menjelang tenggat Agustus 2026 membawa perubahan besar bagi pasar properti Denpasar. Pemilik properti yang sebelumnya mengandalkan sewa pariwisata harian kini ramai-ramai beralih ke segmen sewa jangka panjang (tahunan/bulanan) untuk membidik pekerja lokal dan ekspatriat demi menghindari sanksi penutupan. Data Pinhome menangkap realokasi pasok ini melalui kenaikan sewa tipe 55-120 sebesar +2% di Kota Denpasar, membuktikan bahwa penataan regulasi pariwisata secara tidak langsung merevitalisasi pasar residensial jangka panjang di wilayah perkotaan Bali.
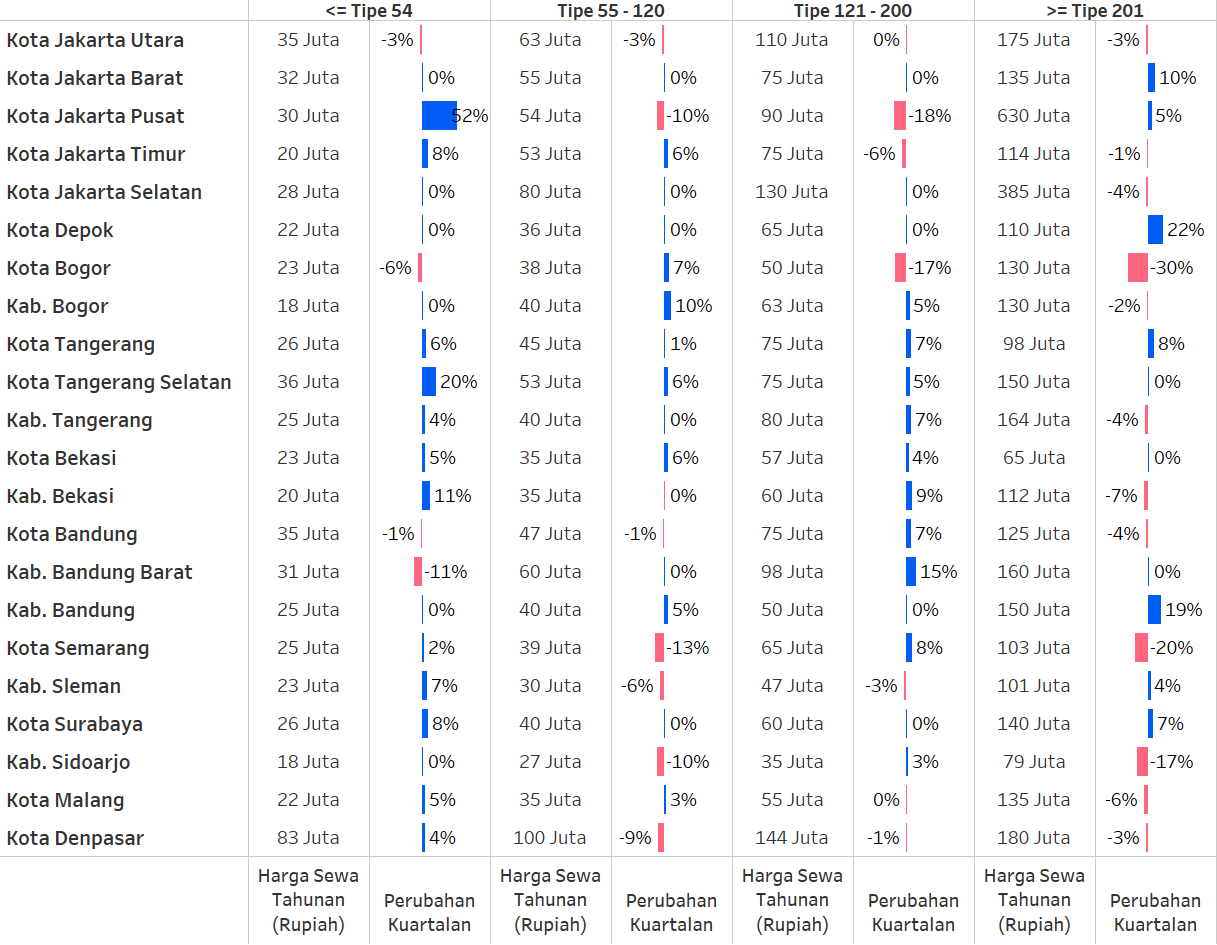
-
Kenaikan harga sewa rumah tahunan untuk tipe lebih kecil atau sama dengan 54 di Jakarta terjadi di Jakarta Pusat (52%) dan Jakarta Timur (8%). Meskipun terlihat adanya pertumbuhan harga sewa signifikan di Jakarta Pusat, jika ditelusuri sejak kuartal 1 2024, harga sewa tahunan berkisar antara 20 juta hingga 30 juta rupiah per tahun. Sebaliknya,harga sewa rumah tahunan di Jakarta Selatan tetap stabil semenjak kuartal 2 2024.
-
Pada rumah dengan tipe lebih besar dari 54 di Jakarta, harga sewa rumah tahunan cenderung stabil hingga menurun, dengan penurunan paling signifikan terjadi di Jakarta Pusat, yaitu hingga -18%.
-
Di wilayah sekitar Jakarta, selain Kota Depok dan Kota Bogor, rumah dengan tipe lebih kecil atau sama dengan 200 mengalami peningkatan harga sewa tahunan. Peningkatan paling signifikan terjadi di Kota Tangerang Selatan (20%), didorong oleh tren pencarian rumah sewa yang bertumbuh di Bintaro, Tangerang Selatan, berkorelasi dengan meningkatnya harga sewa rumah tahunan di kawasan tersebut. Sebaliknya, di Kota Bogor, penurunan harga sewa tahunan paling signifikan terjadi pada rumah dengan tipe 121-200 (-17%) dan tipe lebih kecil atau sama dengan 54 (-6%). Lebih lanjut lagi, harga sewa di Kota Depok masih tetap stabil di kuartal 3 2024.
-
Di Kota dan Kabupaten Bandung serta Bandung Barat, harga sewa tahunan untuk rumah tipe lebih kecil atau sama dengan 54 cenderung turun dengan penurunan paling signifikan terjadi di Kabupaten Bandung Barat (-11%). Namun secara garis besar, untuk tipe yang lebih besar dari 54 mengalami kenaikan harga sewa tahunan.
-
Di Jawa Tengah dan Jawa Timur, harga sewa tahunan untuk rumah dengan tipe lebih kecil atau sama dengan 54 mengalami kenaikan, dipimpin oleh Kota Surabaya dengan kenaikan hingga 8%. Namun, rumah dengan tipe lebih besar dari 54 mengalami fluktuasi harga dengan kecenderungan harga sewa tahunan menurun dan penurunan paling signifikan terjadi pada tipe lebih besar dari 201 di Kota Semarang (-20%). Penurunan ini disebabkan oleh dinamika harga di Kecamatan Banyumanik, yang mencatat penurunan harga sewa tahunan paling signifikan dibandingkan kecamatan lainnya.
-
Hal serupa terjadi di Kota Denpasar, harga sewa tahunan untuk rumah dengan tipe lebih kecil atau sama dengan 54 mengalami peningkatan 4%. Akan tetapi, rumah dengan tipe lebih besar dari 54 mengalami penurunan, khususnya harga sewa tahunan untuk rumah tipe 55-120 yang turun hingga -9%.

DKI Jakarta: Tekanan dari Apartemen & Supply Rumah Baru
Pasar sewa rumah di DKI Jakarta pada kuartal 3 tahun 2025 cenderung melemah, terutama di segmen kecil-menengah. Rumah dengan tipe <= 54 terkoreksi hingga –3% di seluruh kota di DKI Jakarta, sementara rumah tipe 55–120 di Jakarta Selatan juga terkoreksi –3%. Koreksi ini erat kaitannya dengan persaingan ketat dari suplai pasar apartemen, yang makin menarik bagi penyewa muda maupun keluarga kecil.
Sebaliknya, rumah tipe 121–200 di Jakarta Selatan justru tumbuh +2%. Hunian di segmen ini menjadi primadona bagi ekspatriat yang mencari lokasi dekat sekolah internasional pada momentum tahun ajaran baru. Dengan ukuran yang masih memadai untuk keluarga, tetapi lebih terjangkau dibanding rumah tipe >= 201, segmen ini tampil sebagai “sweet spot” di pasar sewa Jakarta Selatan.
Untuk rumah tipe >= 201, koreksi –2% terjadi di Jakarta Barat dan Pusat. Persaingan di segmen ini bukan hanya antar rumah tapak, tetapi juga dengan serviced apartment dan apartemen premium yang menawarkan fasilitas lengkap yang lebih sesuai bagi ekspatriat atau pekerja dengan penempatan sementara. Selain itu, banyak rumah besar yang dibangun developer ternama di wilayah Jabodetabek namun gagal terserap pasar jual akhirnya dialihkan ke pasar sewa, menambah tekanan di segmen premium. Fenomena serupa terlihat di kota penyangga, seperti Kota Depok (–2%) dan Kota Tangerang (–3%), yang juga mengalami koreksi pada tipe rumah yang sama.
Kawasan Penyangga Jakarta: Transportasi & Industri Dorong Pasar Sewa
Berkebalikan dengan Jakarta, rumah kecil hingga menengah di kawasan penyangga justru mencatat pertumbuhan harga sewa pada kuartal 3 tahun 2025. Harga sewa rumah <= tipe 54 di Kab. Bogor naik +2%, sementara rumah tipe 55–120 tumbuh +3% di Depok, Kota Bekasi, dan Kab. Bekasi. Pertumbuhan ini menjadi sinyal pergeseran pasar dari Jakarta ke kota penyangga sebagai alternatif yang lebih terjangkau. Ketersediaan transportasi massal seperti KRL, LRT Jabodebek, dan Transjakarta, semakin memperkuat daya tarik kawasan ini karena langsung terkoneksi ke pusat kota.
Pasar sewa tidak hanya datang dari komuter Jakarta, tetapi juga dari kebutuhan hunian tenaga kerja dan profesional di kawasan industri manufaktur. Tercermin pada pertumbuhan harga sewa di kota kawasan industri, Kab. Bekasi, yang tidak hanya terjadi di segmen menengah, tetapi juga merambat ke segmen rumah besar seperti tipe 121-200 dan tipe >= 201, keduanya +2%.
Bandung Raya: Tertekan Stimulus Pasar Jual-Beli
Koreksi harga sewa juga terlihat di kawasan Bandung Raya, terutama pada segmen rumah kecil. Rumah dengan <= tipe 54 terkoreksi -3% di Kota Bandung dan -2% di Kab. Bandung Barat, sementara di segmen rumah besar, >= tipe 201, Kab. Bandung mengalami penurunan -2%. Tekanan ini datang dari meningkatnya suplai perumahan baru yang tidak hanya terfokus di pusat kota, tetapi juga merambah kawasan prospektif di sekitarnya. Perpanjangan insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) hingga akhir 2025 semakin mendorong pergeseran sebagian penyewa untuk beralih menjadi pemilik rumah. Kondisi ini memperketat persaingan dan menekan harga sewa, terutama pada segmen rumah kecil yang paling sensitif terhadap perubahan pasar.
Di Jawa Tengah, Kota Semarang kembali menunjukkan perannya sebagai pusat logistik dan jasa penunjang, mulai dari sektor perbankan, pendidikan hingga layanan kesehatan. Hal ini tercermin dari pertumbuhan harga sewa rumah tipe 55–120 yang naik +3% pada kuartal 3 2025. Faktor eksternal berupa geliat investasi di Kawasan Ekonomi Khusus (KEK) Kendal yang berbatasan langsung dengan Semarang turut memberi dorongan tambahan, karena lonjakan kebutuhan hunian sewa dari pelaku industri meluas hingga ke kota ini.
Jawa Bagian Tengah & Timur: Pasar Sewa dari Kawasan Ekonomi & Pendidikan
Di Jawa Tengah, Kota Semarang kembali menunjukkan perannya sebagai pusat logistik dan jasa penunjang, mulai dari sektor perbankan, pendidikan hingga layanan kesehatan. Hal ini tercermin dari pertumbuhan harga sewa rumah tipe 55–120 yang naik +3% pada kuartal 3 2025. Faktor eksternal berupa geliat investasi di Kawasan Ekonomi Khusus (KEK) Kendal yang berbatasan langsung dengan Semarang turut memberi dorongan tambahan, karena lonjakan kebutuhan hunian sewa dari pelaku industri meluas hingga ke kota ini.
Sementara di Jawa Timur, Kota Malang mencatat pertumbuhan serupa sebesar +3% untuk rumah tipe <= 54 dan tipe 55–120. Status Malang sebagai kota pelajar dengan keberadaan berbagai perguruan tinggi besar menjaga permintaan sewa tetap stabil. Kebutuhan hunian mahasiswa, dosen, hingga tenaga pendukung pendidikan membuat pasar sewa di Malang lebih resilien, sekaligus mendorong kenaikan harga sewa di segmen rumah kecil hingga menengah.
Luar Jawa: Transformasi Sewa Rumah di Denpasar
Harga sewa rumah di Kota Denpasar mengalami koreksi pada semua tipe bangunan, dengan penurunan berkisar -2% hingga -3% pada kuartal 3 2025. Pasar sewa di Bali kini menunjukkan pergeseran dari kontrak jangka panjang ke penyewaan jangka pendek yang lebih berorientasi wisata. Sebelumnya, pasar sewa jangka panjang banyak ditopang oleh pekerja digital dan remote worker. Namun, tren kembali ke Work From Office (WFO) membuat jumlah pekerja jarak jauh yang tinggal lama di Bali menurun. Di sisi lain, meningkatnya persaingan antar pekerja digital mendorong gaya hidup yang lebih hemat, sehingga mengurangi daya serap di segmen sewa jangka panjang. Pergeseran ini akhirnya memperkuat dominasi pasar sewa jangka pendek untuk pariwisata, dan mendorong koreksi harga sewa rumah jangka panjang di Denpasar.
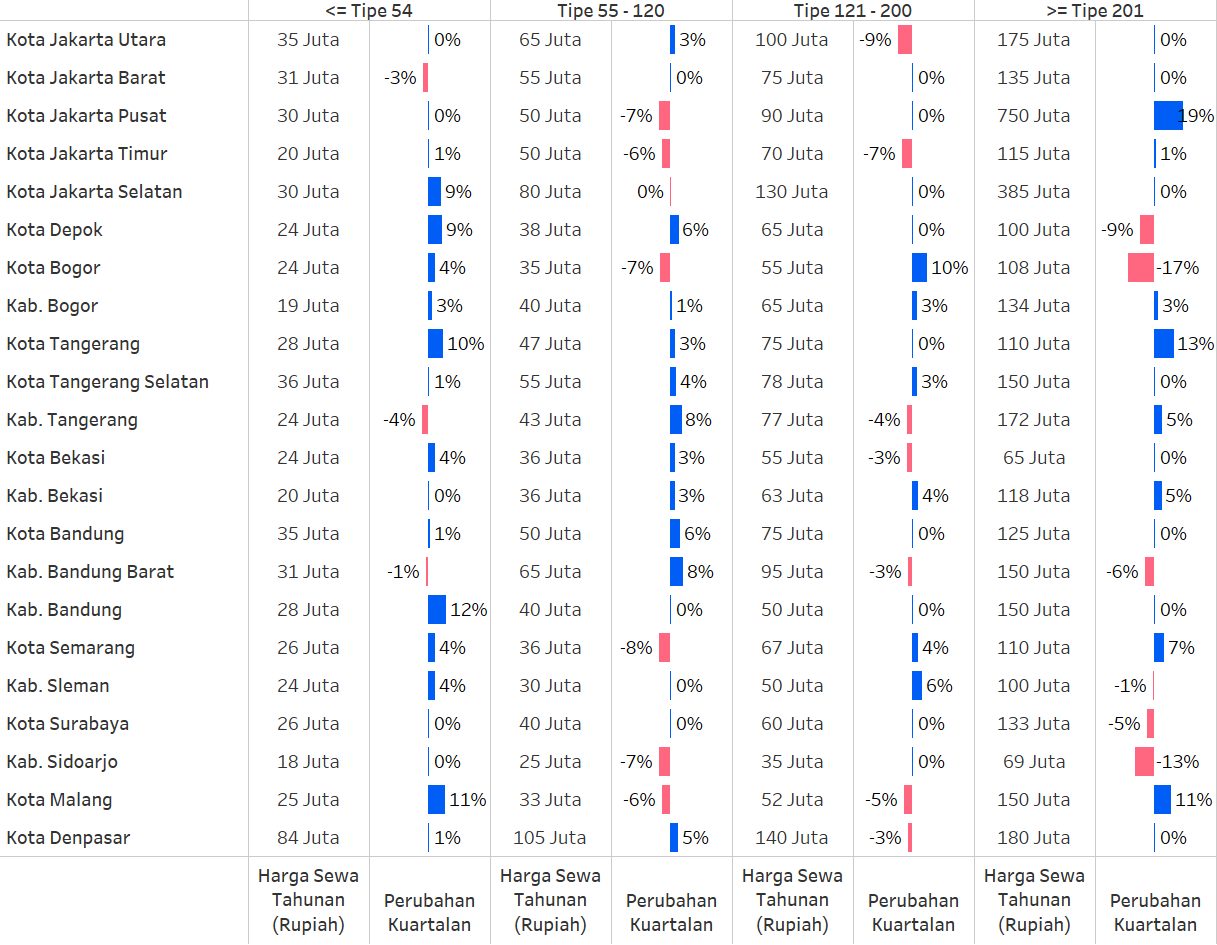
-
Harga sewa rumah tahunan di wilayah Jakarta cenderung stabil hingga menurun khususnya pada rumah dengan tipe lebih kecil atau sama dengan 200.
-
Harga sewa rumah dengan tipe 121-200 di Jakarta Timur kembali turun hingga -7% pada kuartal ini setelah menurun -6% pada kuartal lalu.
-
Penurunan paling signifikan hingga -9% terjadi pada rumah dengan tipe yang sama di Jakarta Utara, dimana harga sewa rumah tahunannya menurun sebesar 10 juta.
-
-
Permintaan rumah sewa di Bodetabek secara kuartalan lebih pesat dibandingkan di Jakarta, sehingga harga sewa rumah tahunan di Bogor, Depok, Tangerang, dan Bekasi relatif naik khususnya pada rumah dengan tipe lebih kecil atau sama dengan 120. Ini memberikan kesempatan bagi pemilik properti untuk memaksimalkan pendapatan dengan harga sewa yang lebih tinggi. Di sisi lain, pencari rumah sewa dapat mempertimbangkan sewa jangka panjang untuk peluang bernegosiasi di harga yang lebih murah.
-
Pada kuartal 4 2024, harga sewa rumah di Jawa Barat, seperti di Bogor, Depok, Bekasi, dan Bandung Raya cenderung naik untuk rumah dengan tipe lebih kecil atau sama dengan 120 disaat tren harga jual rumah relatif stabil.
-
Harga sewa rumah tahunan untuk rumah dengan tipe 55-120 di Kota Semarang, Kabupaten Sidoarjo, dan Kota Malang mengalami penurunan, dengan penurunan paling signifikan sebesar 3 juta per tahun di Kota Semarang.
-
Sementara itu, harga sewa rumah tahunan cenderung stabil di Kota Surabaya dan Kota Denpasar.
Pasar Sewa Nasional: Stabil dengan Dukungan Segmen Menengah dan Atas
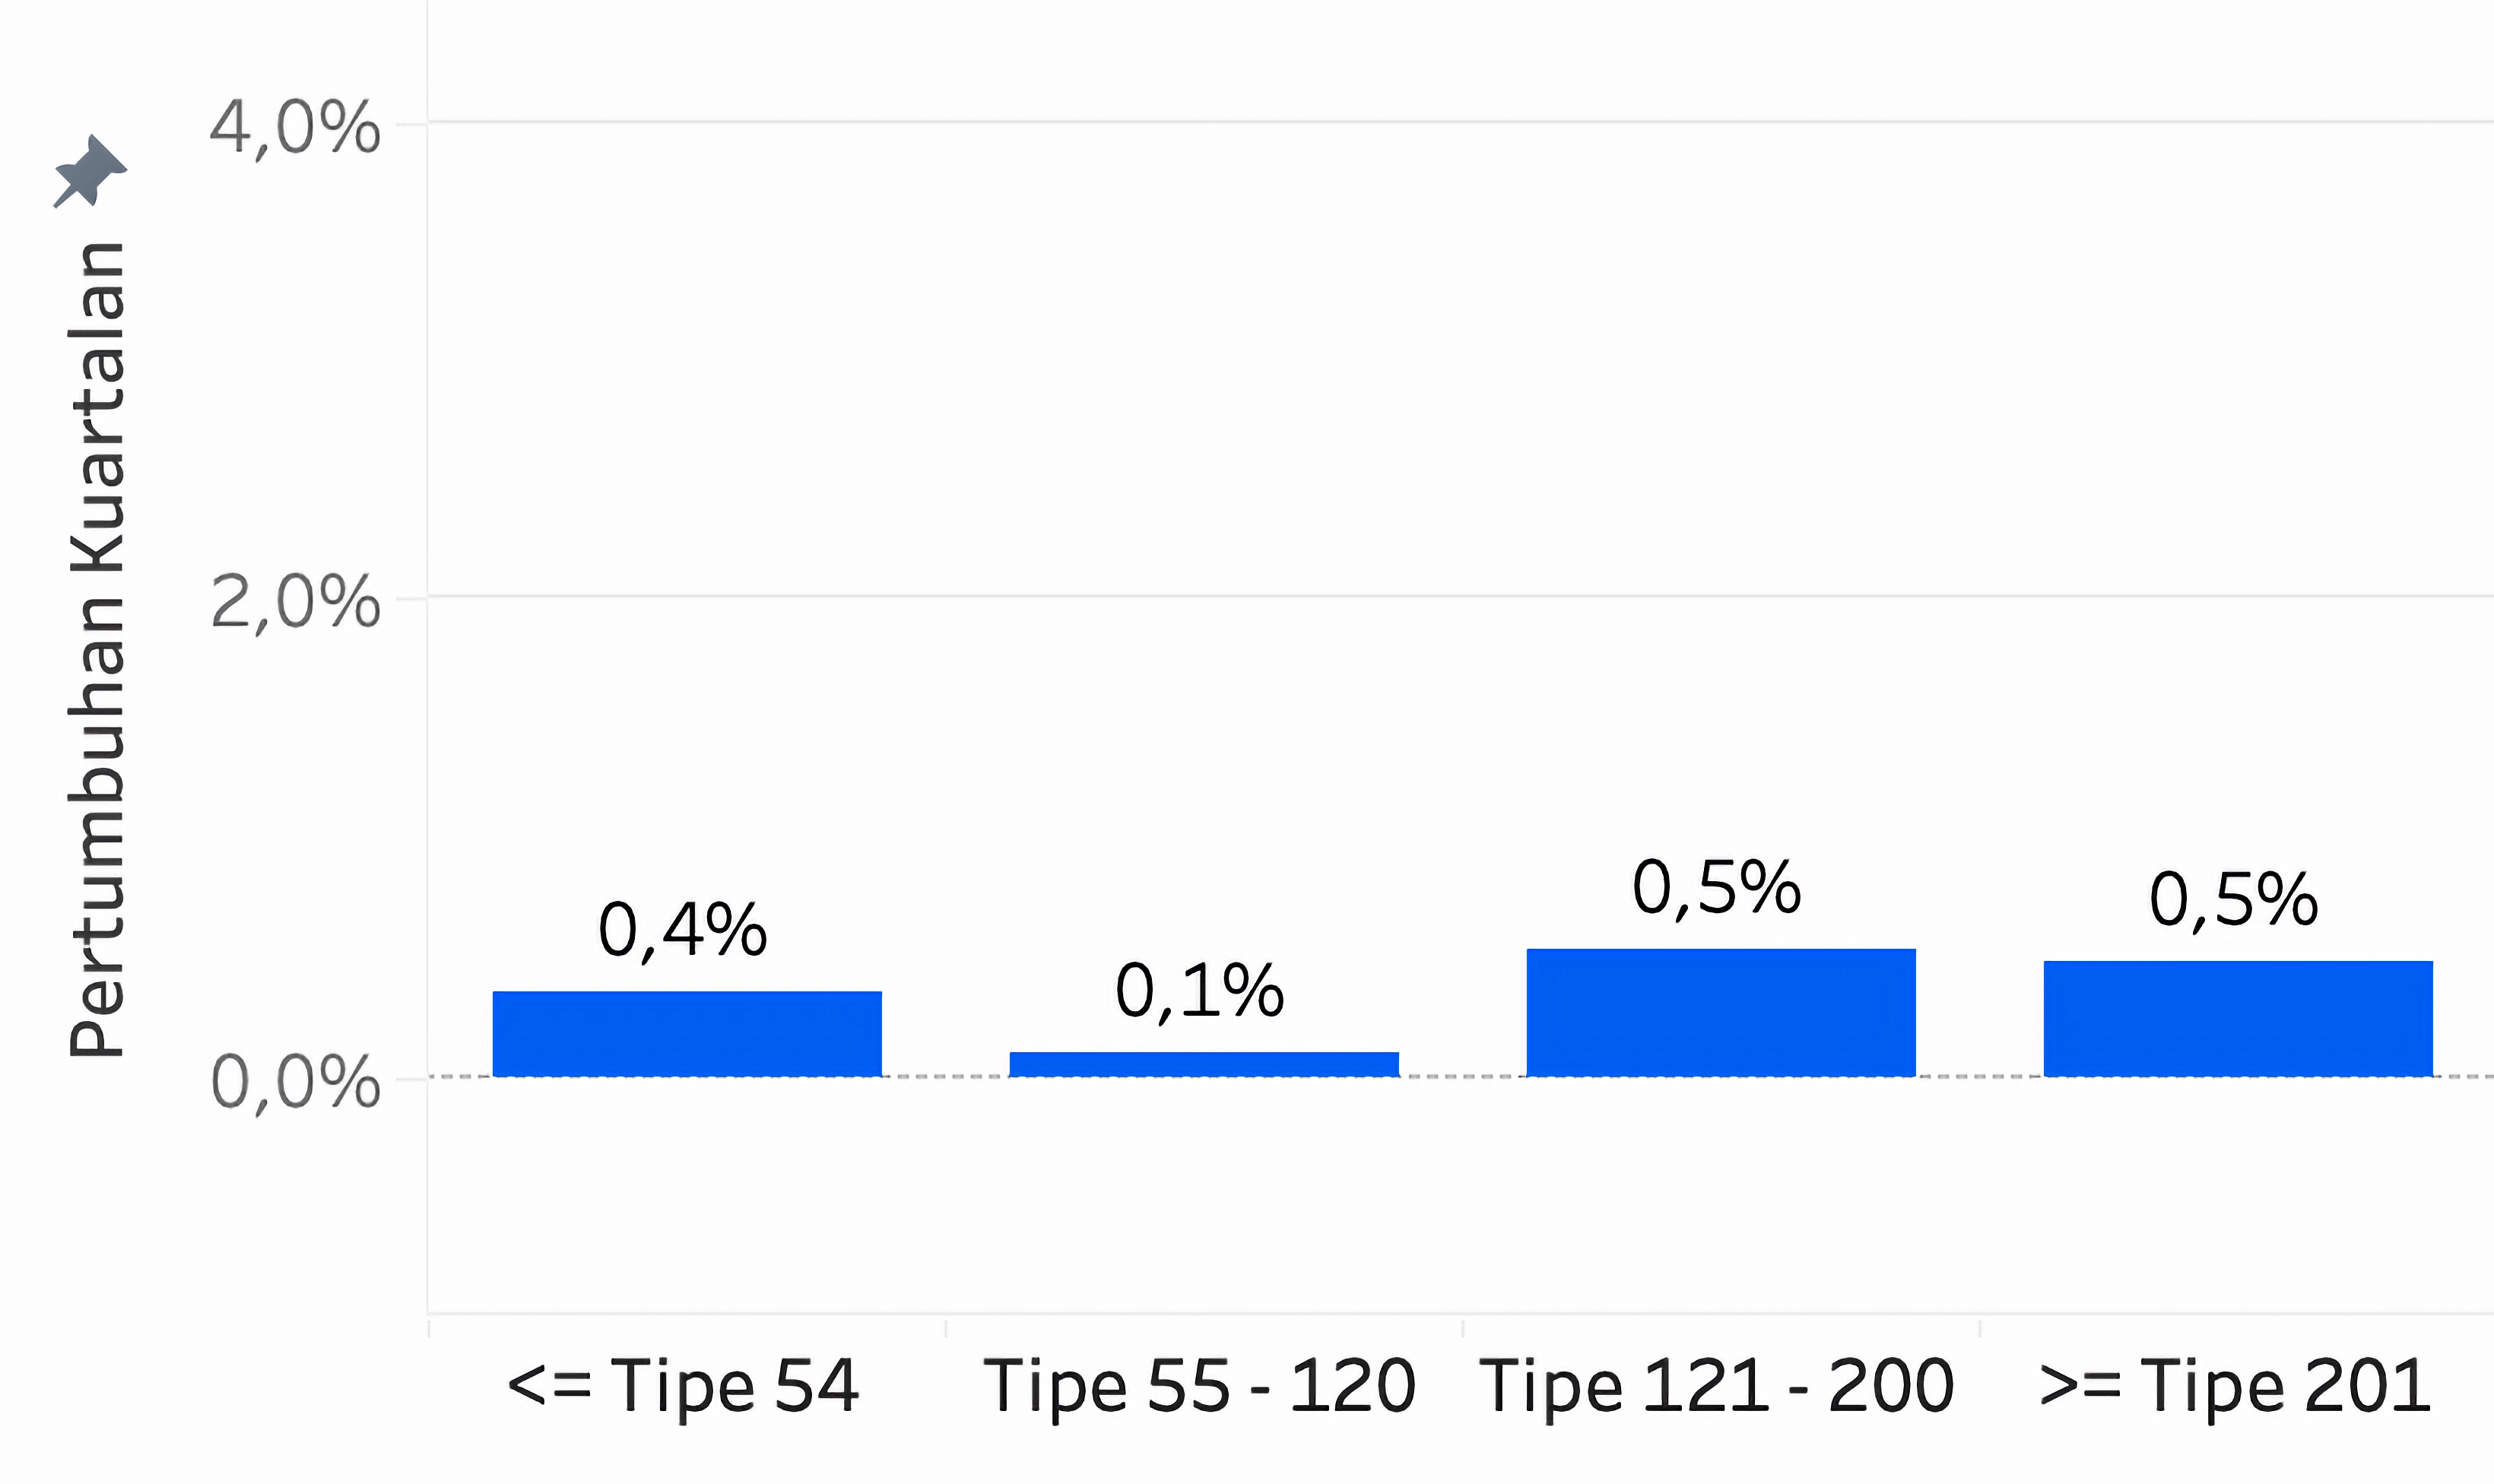
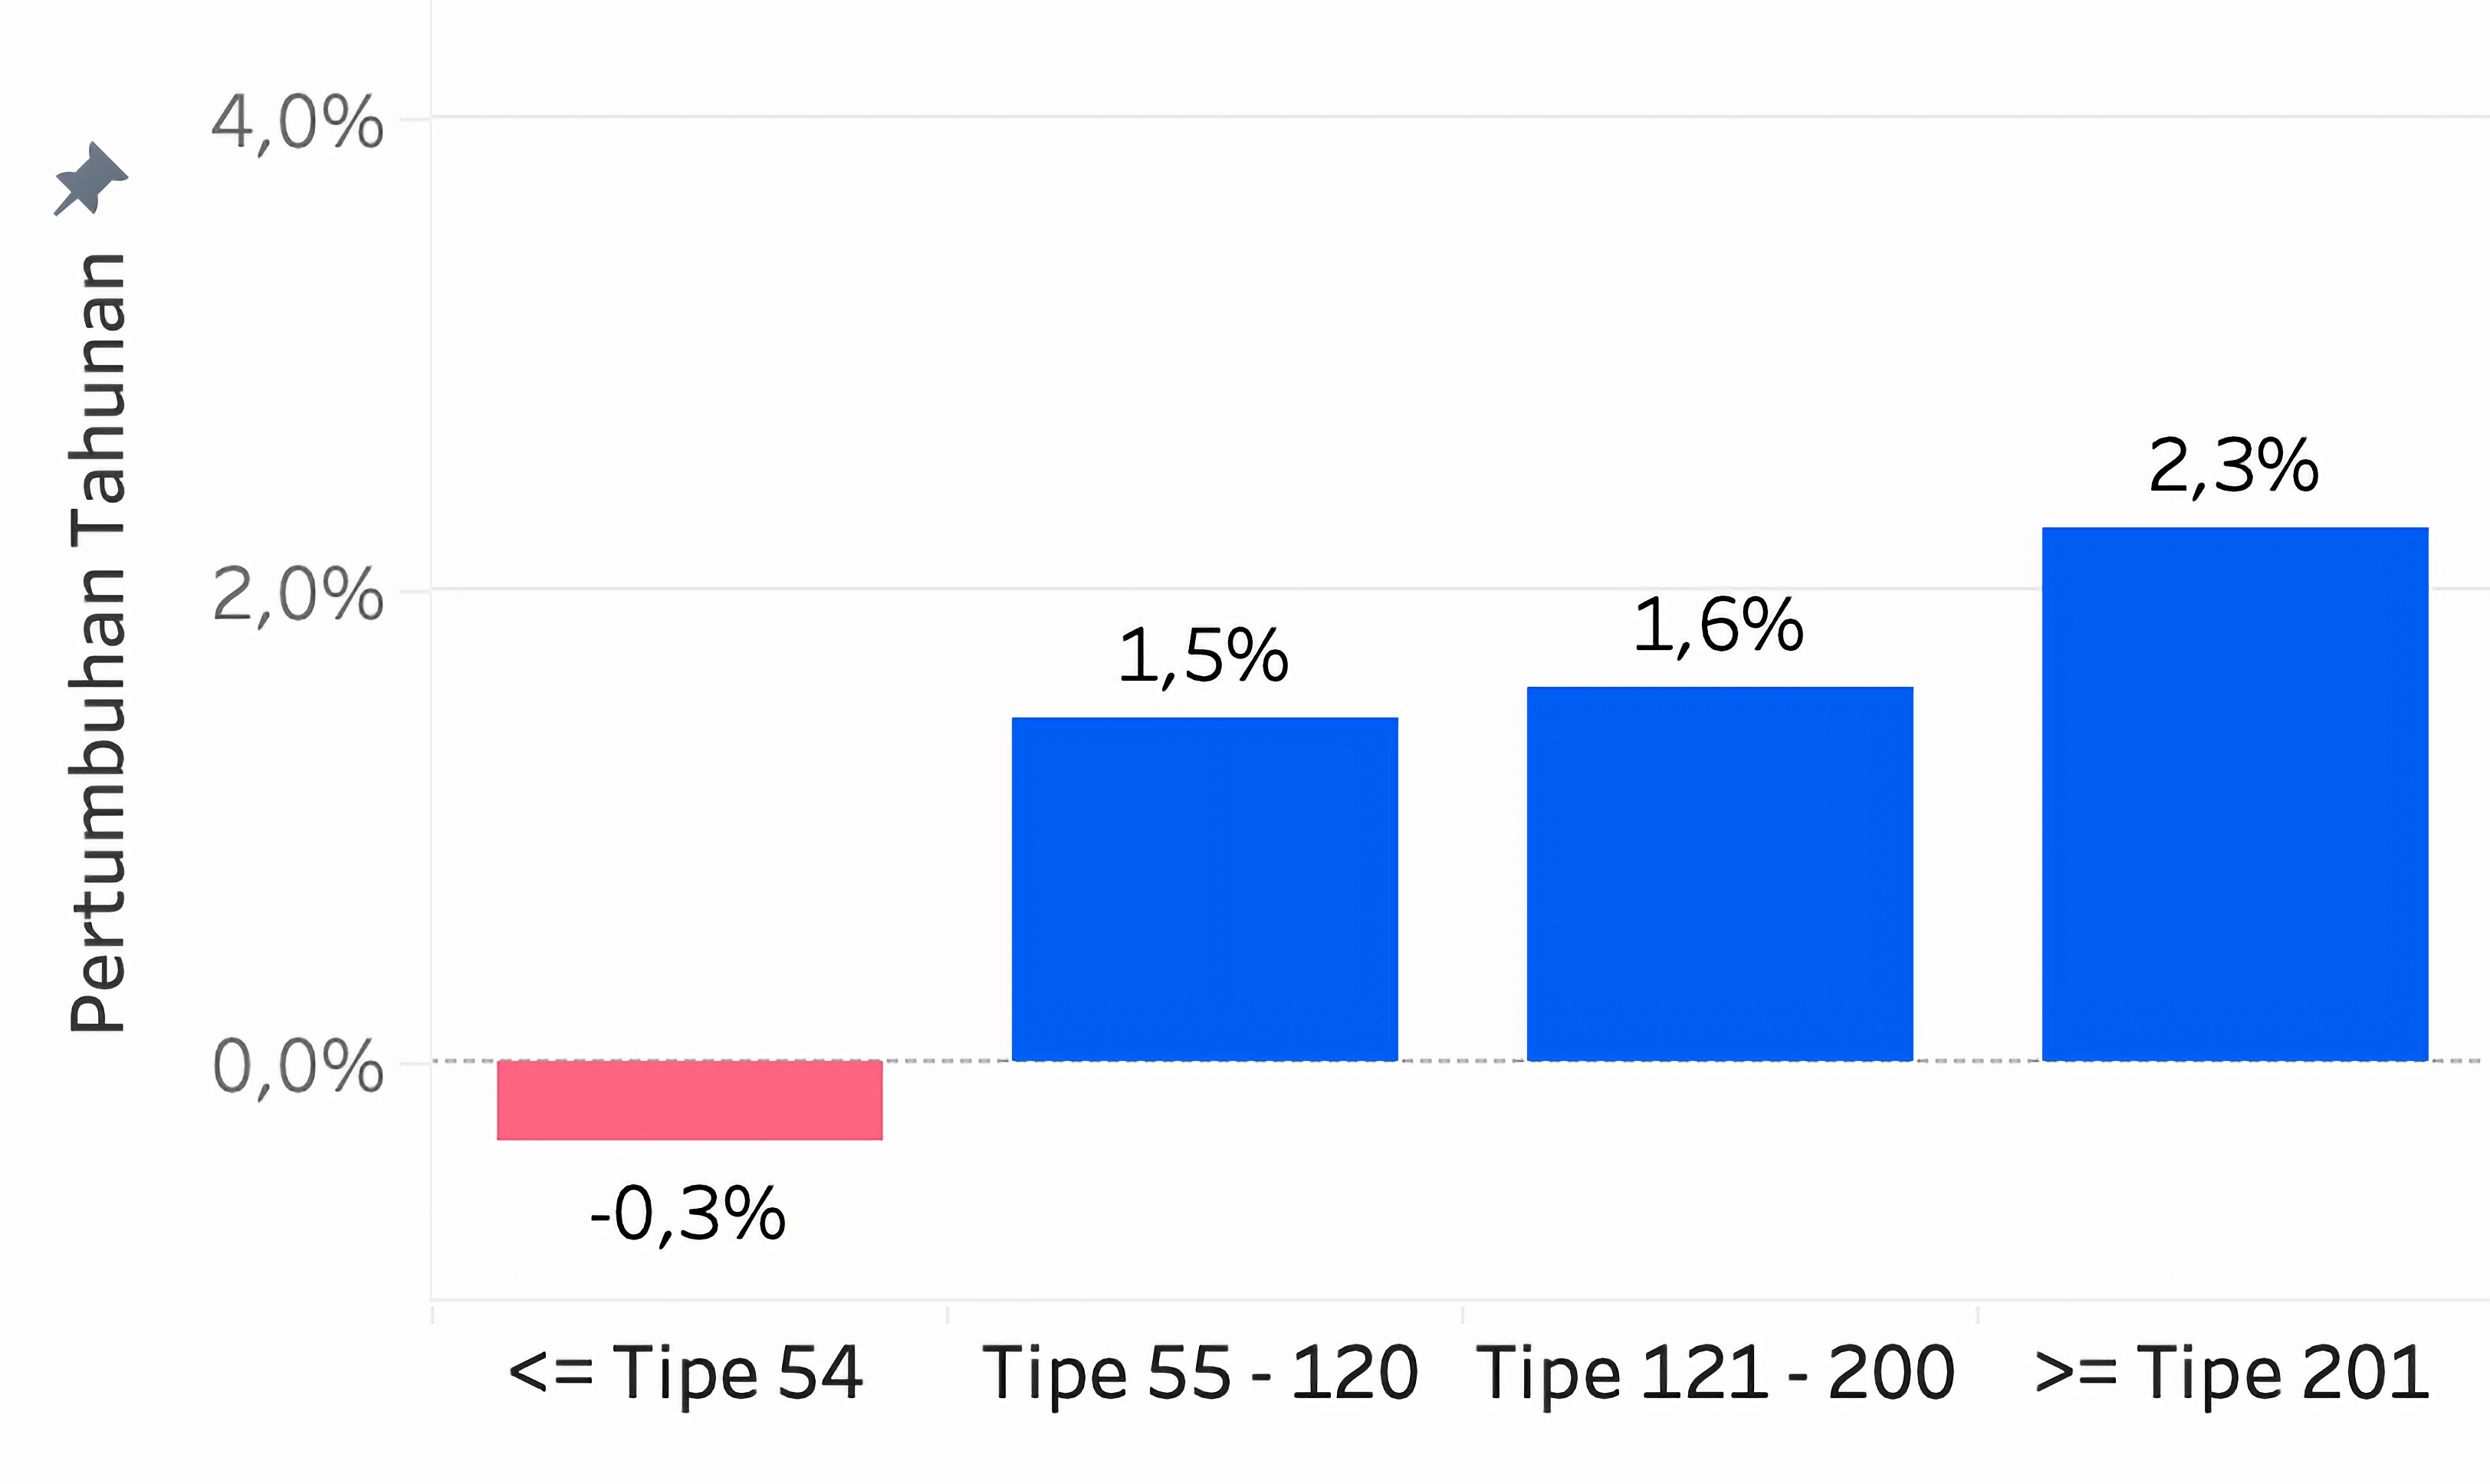
Indeks Harga Sewa Rumah Nasional pada kuartal 4 tahun 2025 mencatat pertumbuhan marjinal 0,6% secara kuartalan, namun mengalami koreksi –1% secara tahunan. Tren ini menunjukkan bahwa pasar sewa secara umum stabil, dengan pergerakan harga yang terbatas setelah penyesuaian pada kuartal sebelumnya.
Melihat per tipe ukuran bangunan, tren kuartalan relatif stabil dengan kenaikan tipis di semua segmen. Rumah tipe ≤54 naik 0,4%, tipe 55–120 naik 0,1%, tipe 121–200 meningkat 0,5%, dan tipe ≥201 juga naik 0,5%. Kenaikan yang terbatas ini menunjukkan fase stabilisasi pasar sewa, dengan pertumbuhan yang lebih terlihat pada segmen menengah dan besar dibandingkan segmen kecil.
Secara tahunan, penguatan lebih konsisten terjadi pada segmen menengah dan atas. Tipe 55–120 tumbuh 1,5%, tipe 121–200 naik 1,6%, dan tipe >= 201 meningkat 2,3%. Pola ini mencerminkan bahwa penyewa dengan daya beli lebih tinggi relatif lebih tahan terhadap tekanan inflasi dan kenaikan biaya hidup, khususnya di pusat ekonomi seperti Jakarta Selatan, Jakarta Pusat, dan Kabupaten Bekasi. Permintaan dari kalangan profesional dan ekspatriat tetap menopang segmen menengah-atas, sekaligus menunjukkan pergeseran minat dari pasar beli ke pasar sewa.
Sementara itu, tipe <= 54 masih mencatat koreksi –0,3% secara tahunan. Penurunan ini dipengaruhi oleh meningkatnya inventori rumah seken di beberapa wilayah, yang menahan kenaikan harga sewa di segmen bawah. Secara keseluruhan, stabilitas indeks nasional menunjukkan bahwa pasar sewa tetap menjadi alternatif rasional di tengah penundaan pembelian rumah, dengan pertumbuhan terutama ditopang oleh wilayah berbasis industri dan pusat aktivitas ekonomi, sementara kota sekunder masih berada dalam fase konsolidasi.
Indeks Harga Sewa Properti, Kuartal 4 2025 (QoQ)
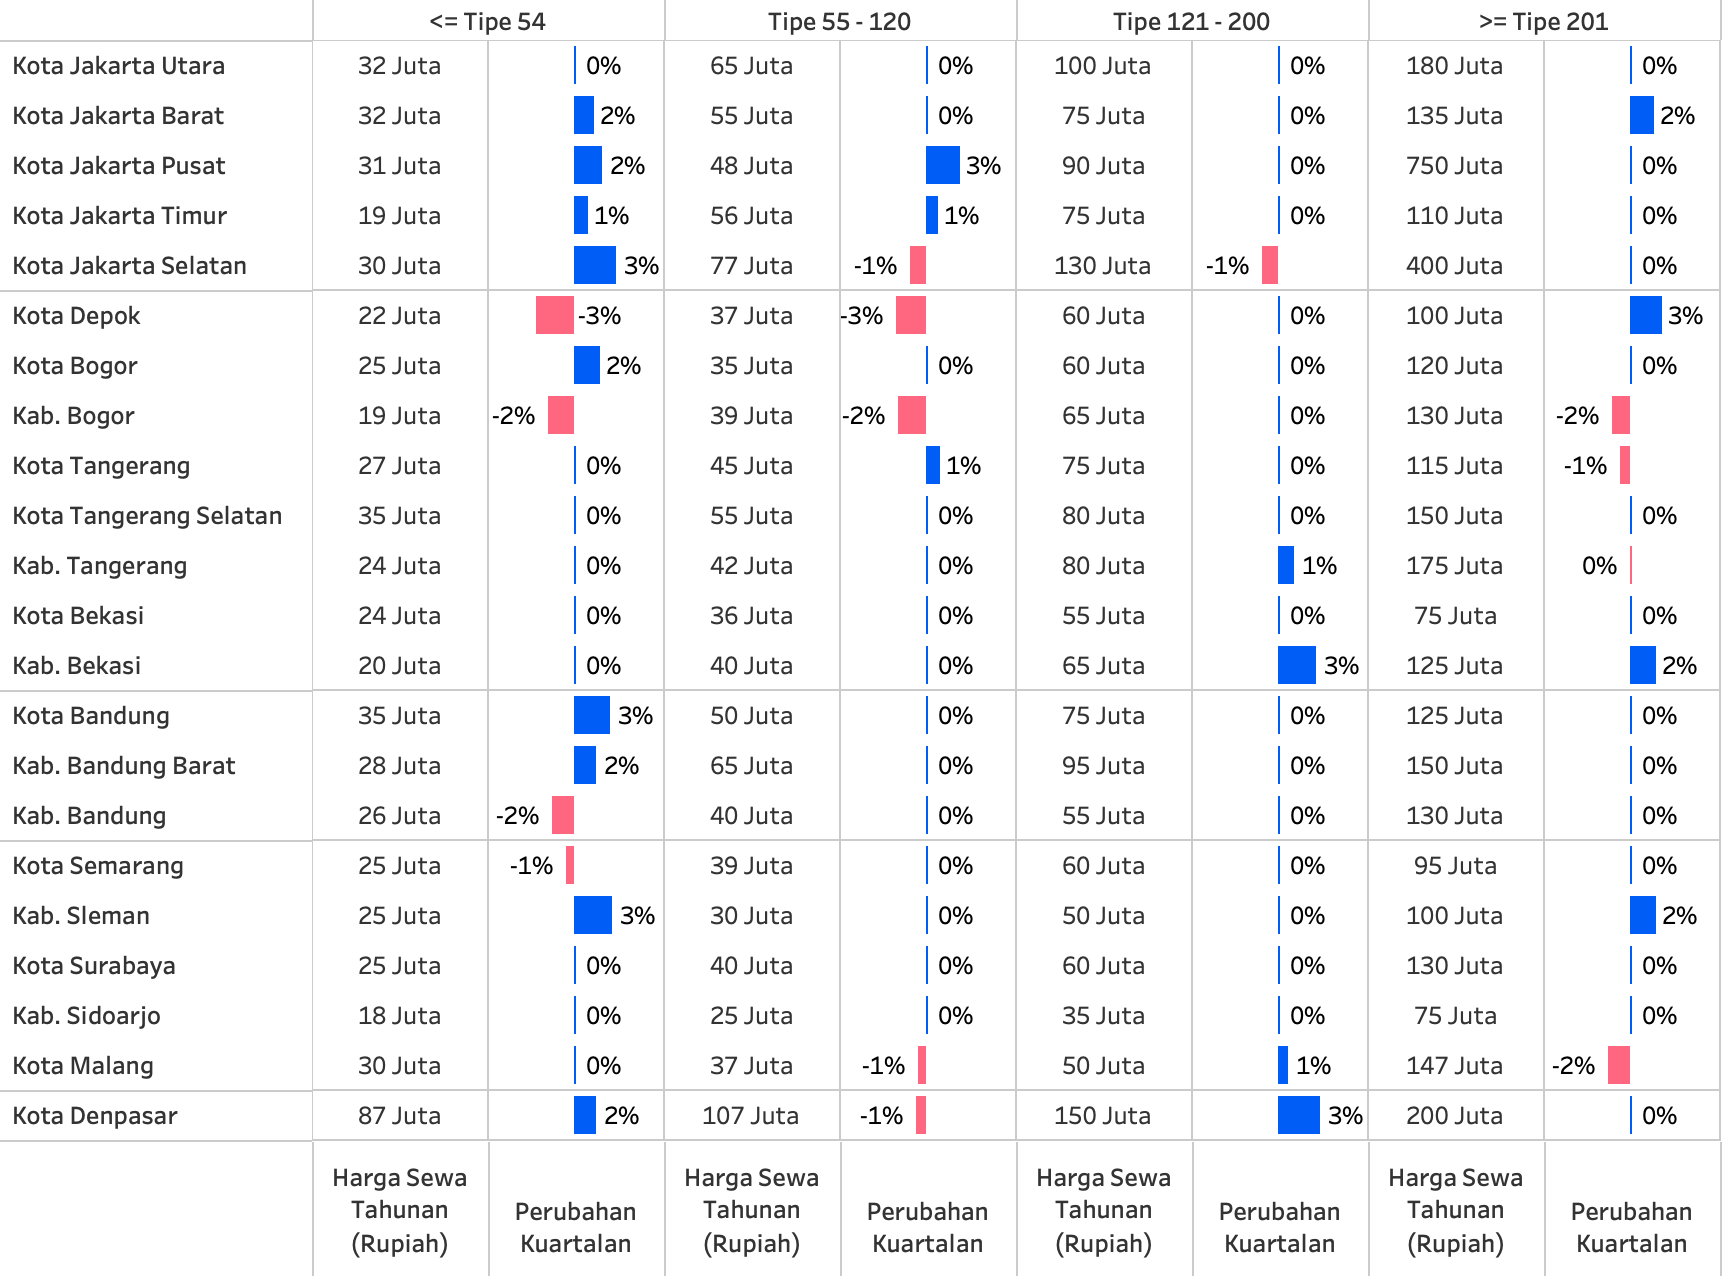
DKI Jakarta: Biaya Hidup Tinggi Dorong Penguatan Pasar Sewa Jakarta
Di penghujung 2025, Badan Pusat Statistik merilis hasil Survei Biaya Hidup yang kembali menempatkan DKI Jakarta sebagai wilayah dengan biaya hidup tertinggi di Indonesia. Kondisi ini mendorong perubahan preferensi hunian, di mana sebagian konsumen memilih menyewa dibandingkan membeli rumah. Fleksibilitas dan beban komitmen finansial yang lebih ringan menjadi pertimbangan utama, terutama di tengah tekanan biaya hidup dan tingginya kebutuhan mobilitas di dalam kota.
Pergeseran preferensi tersebut tercermin pada penguatan Indeks Harga Sewa Rumah di Jakarta pada kuartal 4 tahun 2025. Harga sewa rumah tipe <= 54 naik 3% di Jakarta Selatan serta 2% di Jakarta Barat dan Jakarta Pusat. Penguatan juga terjadi pada rumah tipe 55–120 di Jakarta Pusat (3%) dan rumah tipe >= 201 di Jakarta Barat (2%). Pola ini menunjukkan bahwa kawasan dengan aktivitas ekonomi tinggi tetap menjadi penopang utama permintaan sewa, karena rumah tangga berupaya menjaga efisiensi total biaya hunian dan transportasi dibandingkan mengambil komitmen pembelian di wilayah pinggiran.
Kawasan Penyangga Jakarta: Efek Ekspansi Manufaktur dan Ledakan Inventori Rumah Seken
Pada kuartal 4 tahun 2025, pasar sewa di kawasan penyangga Jakarta menunjukkan arah yang berbeda di tiap wilayah. Di Bekasi Raya, ekspansi industri manufaktur tercermin pada penguatan harga sewa di Kabupaten Bekasi, terutama untuk rumah tipe 121–200 (3%) dan rumah tipe >= 201 (2%). Permintaan pada segmen ini didorong oleh kebutuhan hunian tenaga kerja level manajerial dan profesional di kawasan industri. Kota Bekasi relatif stabil di seluruh tipe, mencerminkan keseimbangan suplai dan permintaan yang lebih terjaga.
Sebaliknya, Bogor Raya mengalami tekanan. Kabupaten Bogor mencatat koreksi -2% di hampir seluruh tipe, sejalan dengan meningkatnya inventori rumah seken yang menahan kenaikan harga sewa. Kota Depok juga mengalami koreksi -3% pada tipe <= 54 dan tipe 55–120, sementara tipe >= 201 naik 3%, menunjukkan permintaan yang lebih selektif pada segmen atas. Kota Bogor relatif stabil dengan kenaikan tipe <= 54 sebesar 2%, mengindikasikan bahwa wilayah kota tetap menjadi pilihan komuter karena infrastruktur dan fasilitas publik yang lebih terkonsentrasi dibandingkan wilayah kabupaten.
Bandung Raya: Pergeseran Preferensi Sewa ke Koridor Transit Oriented Development
Pasar sewa di Bandung Raya pada kuartal 4 tahun 2025 menunjukkan pengaruh infrastruktur transportasi. Rumah tipe <= 54 di Kota Bandung dan Kabupaten Bandung Barat masing-masing menguat 3% dan 2%. Kenaikan ini berkaitan dengan peningkatan aksesibilitas di koridor yang terhubung dengan kereta cepat Whoosh melalui Padalarang, yang meningkatkan daya tarik hunian di sekitar stasiun.
Sebaliknya, koreksi -2% di Kabupaten Bandung mencerminkan fase konsolidasi pasar saat akses pendukung Stasiun Tegalluar sedang disempurnakan. Penyesuaian harga ini justru menjaga daya saing wilayah Rancaekek dan Cileunyi, menjadikannya pusat pertumbuhan berikutnya, dengan titik masuk yang kompetitif bagi penyewa sebelum mencapai maturitas infrastruktur penuh seperti di koridor barat.
Jawa Bagian Tengah & Timur: Dinamika Sewa Jatim dan Jateng Tidak Seragam
Pasar sewa residensial di Jawa Timur secara umum menunjukkan tren stabil pada kuartal 4 tahun 2025, meski terdapat koreksi -2% pada rumah besar tipe >= 201 di Kota Malang. Kondisi ini berkaitan dengan arah investasi asing yang dalam dua tahun terakhir lebih terkonsentrasi pada sektor manufaktur dan properti komersial seperti ruko dan gudang. Fokus pada aset produktif membuat serapan sewa residensial kelas atas di kota sekunder seperti Malang bergerak lebih lambat.
Berbeda dengan Jawa Timur, pasar sewa di Jawa Tengah menunjukkan penguatan, khususnya di Kabupaten Sleman, terutama untuk rumah tipe <= 54 (3%) dan rumah tipe >= 201 (2%). Kenaikan harga jual properti di Yogyakarta akibat keterbatasan lahan dan tingginya biaya pengembangan mendorong sebagian rumah tangga beralih ke sewa. Sleman tetap menjadi lokasi utama hunian karena kedekatannya dengan pusat pendidikan dan pariwisata.
Luar Jawa: Konsolidasi dan Pemulihan Pasar Sewa Denpasar
Setelah mengalami koreksi pada kuartal sebelumnya akibat pergeseran dari sewa jangka panjang ke penyewaan berbasis pariwisata, pasar sewa rumah di Kota Denpasar menunjukkan stabilisasi pada kuartal 4 2025. Harga sewa rumah tipe <= 54 naik 2% dan tipe 121–200 menguat 3%. Kenaikan ini mencerminkan fase normalisasi setelah penyesuaian harga pada kuartal sebelumnya.
Di tengah stabilnya sektor pariwisata dan meningkatnya aktivitas ekonomi lokal pada akhir tahun, permintaan hunian jangka menengah kembali terbentuk, terutama dari tenaga kerja sektor jasa, hospitality , dan pelaku usaha yang menetap lebih lama. Jika pada kuartal 3 pasar tertekan oleh penurunan penyewa jarak jauh akibat tren kembali ke kantor, maka pada kuartal 4 pasar beradaptasi dengan struktur permintaan yang lebih selektif dan berbasis aktivitas ekonomi riil. Penguatan harga di akhir tahun mencerminkan konsolidasi pasar setelah fase koreksi.
SHARE TO